米10年国債利回りが24年ぶり高水準近くで推移、PIMCOは6%を示唆
重要ポイント
- •米10年国債利回りは5.29%近辺で取引され、2002年4月以来の高水準となった。PIMCOのダン・イヴァシン氏は、2000年以来の水準となる6%の利回りもあり得ると述べた。
- •イヴァシン氏は原油価格の上昇、持続的なインフレ、米国の債務増大を要因に挙げ、レバレッジ型ヘッジファンドが損失ポジションを解消することで売りが加速し得ると警告した。
- •ラッセル・インベストメンツは、2月末以降の利回り上昇の70%超を実質金利の上昇と実質タームプレミアムの拡大に起因すると分析している。
- •フレディ・マックによれば、30年固定住宅ローン金利は10月8日に7.40%へ上昇し、前週の7.28%、2025年の6.30%から上昇した。
- •10月8日の220億ドル規模の30年国債入札は5.618%の利回り、応札倍率2.54倍で落札されたが、堅調な需要があっても、高い調達コストが株式・社債・暗号資産に圧力を及ぼすことを防げない。
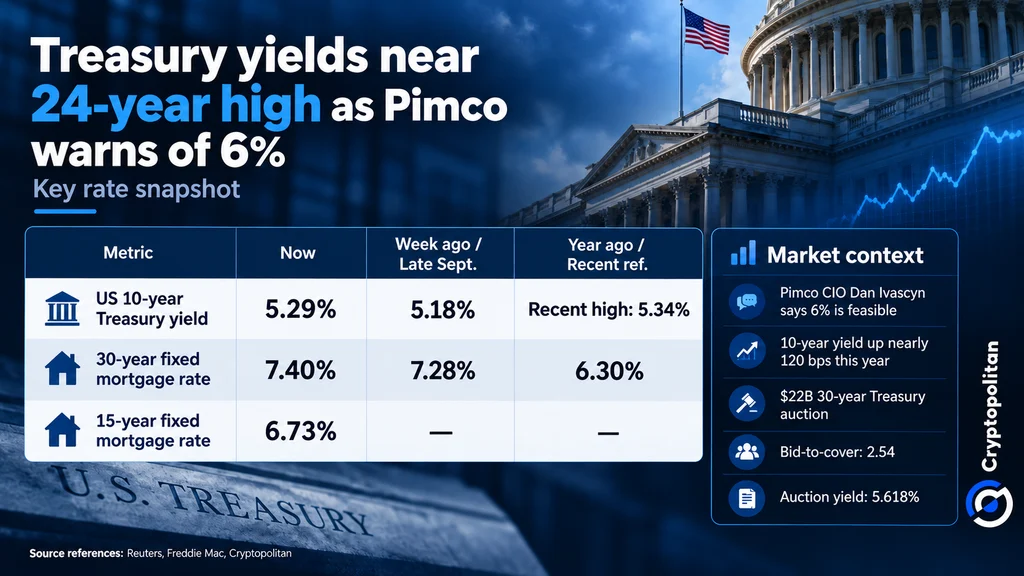
米10年国債利回りは金曜日、直近の高値5.34%をわずかに下回る5.29%近辺で推移した(米連邦準備制度理事会(FRB)のデータによる)。このベンチマーク金利がこの水準で取引されたのは2002年4月、4月2日に5.36%に達した時が最後である。
債券運用会社PIMCOのチーフ・インベストメント・オフィサー、ダン・イヴァシン氏は、6%の利回りもあり得ると述べた。ロイターが報じたように、これは2000年以来つけていない水準であり、世界中の株式と社債にとって高い調達コストへの懸念を高める展開となっている。
PIMCOが6%を「あり得る」と呼ぶ理由
イヴァシン氏は、利回りのさらなる急上昇を「あり得る」としつつ、レバレッジ型ヘッジファンドが損失ポジションを解消する過程で売りが加速し得ると警告した。ロイターの報道によれば、同氏の主張の中心は、原油価格の上昇、持続的なインフレ、そして米国が直面する債務の増大である。
10年国債利回りは今年、約120ベーシスポイント(1.2ポイント)上昇しており、7月から9月は今世紀最大の四半期上昇幅となった。イヴァシン氏は、5.5%を超える上昇は「信用も株式も、リスク市場に相応の弱含みをもたらしかねない」と警告した。投資家がより高い利回りの国債へ資金を振り向ける傾向があるため、暗号資産も苦戦する可能性がある。
上昇の70%超は実質金利によるもの
利回り上昇の責任は米連邦準備制度理事会(FRB)だけにあるのではない。Bが直接設定する短期金利とは異なり、10年金利は市場の取引で形成される。ラッセル・インベストメンツによれば、2月末以降の上昇の70%超は、インフレ調整後の利回りである実質金利の上昇と、投資家が長期債の保有に求める追加報酬である実質タームプレミアムの拡大に起因するという。
9月に公表されたレビューで、国際決済銀行(BIS)は、利回り上昇にもかかわらず、投資家が新興市場投資を含むリスクの高い資産を買い続けていると報告した。一方、国際通貨基金(IMF)は、市場センチメントの急変が脆弱な経済からの資本流出につながり得ると警戒した。
市場の仕組みに警告の兆候
債券の売りを悪化させ得る圧力がいくつか存在する。ロイターの分析によれば、AI企業が発行した長期債を購入した投資家が、金利上昇から身を守るため国債先物を売り始めている。ゴールドマン・サックスは、大手テック企業(ハイパースケーラー)が来年4200億ドルの債務を調達すると予測しており、これがさらなる圧力となり得る。
投資家は長期国債の保有にもますます慎重になっている。10年国債と30年国債の利回り差は約37ベーシスポイントまで拡大しており、投資家がこうした長期投資のリスクに対してより多くの報酬を求めていることを示している。
住宅ローン市場が状況を悪化させる可能性もある。金利上昇により、住宅所有者は借り換えをためらうようになり、住宅ローン担保証券が残存する期間が長引く。投資家はリスクをヘッジするために国債先物を売り、債券価格への圧力を高める——そして、利回りは価格と反対に動くため、利回りをさらに押し上げる。
この不安はオプション市場にも表れている。金利の200ベーシスポイント上昇に対する保護のコストは、2023年3月以来の高水準に達した。複数の圧力が同時に市場にかかる中、小さな市場の動きでも連鎖反応を引き起こしかねない。
家計はすでに7.40%で影響を受けている
住宅ローン金利の上昇により、米国人の住宅取得は一段と難しくなっている。フレディ・マックによれば、30年固定住宅ローン金利は10月8日に7.40%へ上昇し、前週の7.28%、2025年の6.30%から大きく上昇した。15年金利は6.73%に上昇した。
この上昇は、国債利回りの上昇が住宅ローン金利を押し上げた9月にCryptopolitanが報じた傾向を裏付けるものである。
堅調な需要で解決できることとできないこと
10月8日の220億ドル規模の30年国債入札には、ロイターが報じたように投資家がしっかりと参加した。入札の落札利回りは5.618%で、応札倍率は2.54倍——提供された国債1ドルにつき約2.54ドルの応札であり、入札需要を測る標準的な指標である。
それでも、国債への十分な需要は調達コストが低くなることを意味しない。買い手はより高いリターンを求めているからだ。利回りが6%近辺で高止まりすれば、需要の強さにかかわらず、国債だけでなく、株式、社債、暗号資産にも圧力がかかるだろう。

