Intervento sullo yen, dissenso alla Fed e conflitto in espansione in Medio Oriente influenzano i mercati
Punti chiave
- •Il Tesoro statunitense e la Bank of Japan sono intervenuti congiuntamente nel mercato dello yen, facendo apprezzare la valuta del 3,1% e alimentando preoccupazioni per potenziali disagi su trilioni di posizioni di carry trade finanziate in yen.
- •Tre membri dell'FOMC hanno espresso dissenso a favore di un rialzo dei tassi e la probabilità di un aumento a settembre è salita a circa il 75%.
- •La stima preliminare della crescita del PIL del secondo trimestre ha rallentato all'1,5% contro attese del 2,1%, mentre l'indice dei prezzi PCE ha accelerato al 5,1%, segnalando una potenziale stagflazione con la stagnazione della crescita economica accanto a un'inflazione persistente.
- •Il conflitto in Medio Oriente si è allargato coinvolgendo Stati Uniti, Israele, Iran e molteplici Stati del Golfo, con lo Stretto di Hormuz e il Bab el-Mandeb simultaneamente compromessi, mettendo a rischio quasi la metà dell'offerta globale di petrolio.
- •I rendimenti obbligazionari globali hanno continuato a salire, con il rendimento del Treasury statunitense a 30 anni arrivato al 5,28%, il livello più alto dal 2004, in quella che rappresenta la peggiore flessione del mercato obbligazionario dagli anni '70.
Intervento sullo yen, dissenso alla Fed e conflitto in espansione in Medio Oriente influenzano i mercati
David Chapman
La settimana appena trascorsa è stata relativamente tranquilla in termini di movimento generale dei mercati, anche se in alcune aree gli intervalli di negoziazione sono stati notevoli. Gli Stati Uniti e la Bank of Japan (BOJ) sono intervenuti congiuntamente nel mercato dello yen giapponese, innescando un forte rialzo della valuta: una mossa significativa ben oltre il Giappone, dato il ruolo centrale dello yen nei carry trade globali, nei quali gli investitori prendono in prestito yen a basso costo per finanziare investimenti con rendimenti più elevati altrove. Nel corso della settimana si è riunito il Federal Open Market Committee (FOMC) e, come ampiamente atteso, ha lasciato invariati i tassi di interesse. Tuttavia, tre membri del FOMC hanno espresso dissenso, votando a favore di un rialzo dei tassi. I mercati hanno reagito negativamente alla spaccatura del voto, vendendo prima di recuperare e chiudere la settimana con guadagni modesti.
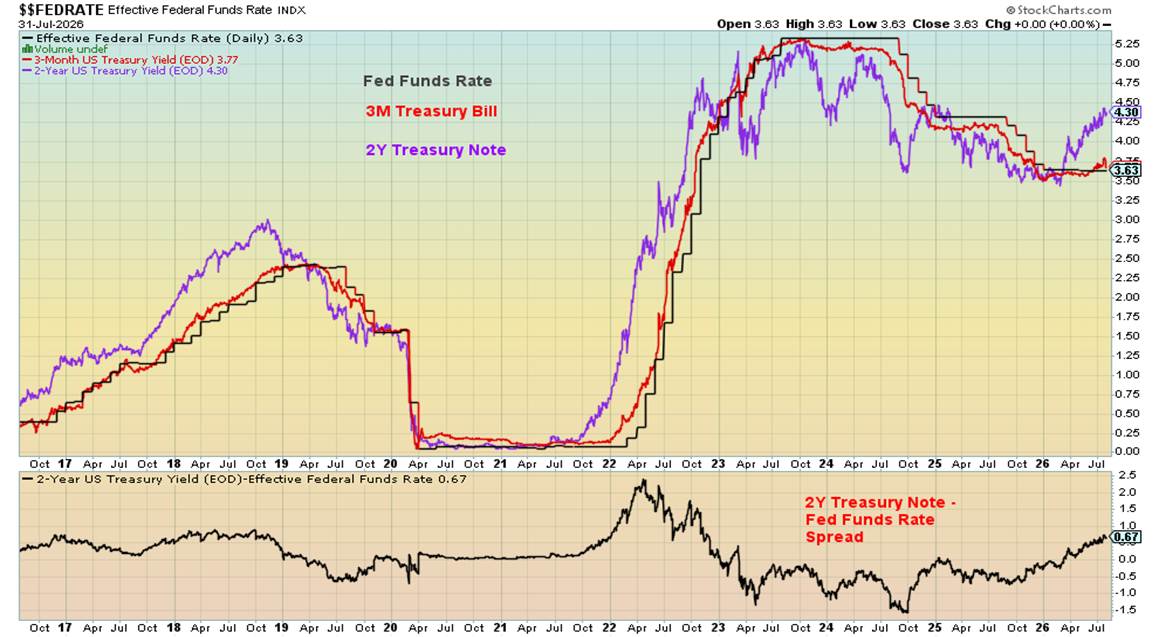
Il governatore della Fed Kevin Warsh non ha fornito indicazioni prospettiche e, nelle sue osservazioni successive alla riunione, ha assunto un tono accomodante, in contrasto con i tre dissenzienti che spingevano per una politica più restrittiva. In mezzo a segnali contrastanti, i rendimenti obbligazionari sono saliti. Le probabilità di un rialzo dei tassi alla riunione del FOMC di settembre sono aumentate a circa il 75%.
Il quadro di mercato più ampio resta negativo nonostante il rimbalzo dei listini azionari. I tassi d’interesse sono saliti mentre il dollaro statunitense è sceso: una combinazione che va contro le aspettative tipiche, poiché rendimenti più alti normalmente attirano capitali e rafforzano la valuta. Oro e argento hanno chiuso la settimana leggermente in calo, mentre platino, palladio e rame sono avanzati. I prezzi del petrolio sono scesi prima di un recupero a fine settimana.
- Il riferimento alla Enriched Capital Conservative Growth Strategy e ai suoi investimenti, che celebra una storia di 8.42 anni con una crescita del 204% (14.17% annuo), è fornito da Margaret Samuel, President, CEO e Portfolio Manager di Enriched Investing Incorporated, contattabile al 416-203-3028 o msamuel@enrichedinvesting.com. Queste informazioni non devono essere interpretate come un’offerta, una sollecitazione di offerta o una vendita di alcun titolo. Le performance passate non garantiscono risultati futuri.
Citazioni
"Iraq is a very wealthy country. Enormous oil reserves. They can finance, largely finance the reconstruction of their own country."
— Richard Perle, consigliere politico statunitense, assistente segretario della difesa per gli affari strategici globali sotto Ronald Reagan, consigliere anche di Donald Rumsfeld nell’amministrazione Bush; sostenne l’affermazione che l’Iraq possedesse armi di distruzione di massa; n. 1941
"Petroleum is a more likely cause of international conflict than wheat."
— Simone Weil, filosofa francese, mistica, attivista politica; 1909–1943
"In this century wars will not be fought over oil, as in the past, but over water."
— Clive Cussler, romanziere d’avventura statunitense, esploratore subacqueo; presente 20 volte nella classifica dei bestseller di narrativa del New York Times; 1931–2020
La Federal Reserve
Come generalmente previsto, la Fed ha lasciato invariati i tassi di interesse nella riunione del FOMC. Anche il Regno Unito e il Giappone hanno mantenuto i tassi fermi. Il voto della Fed, tuttavia, non è stato unanime: tre membri del FOMC hanno votato contro, sostenendo invece un rialzo dei tassi. Considerata la possibilità di un aumento dell’inflazione legata alla ripresa delle ostilità tra Iran e Stati Uniti e al conseguente aumento dei prezzi del petrolio, un rialzo al FOMC di settembre è una possibilità concreta. Le probabilità di un rialzo a settembre sono ora pari a circa il 75%.
Con il governatore della Fed Kevin Warsh che non fornisce più indicazioni prospettiche, è difficile valutare il pensiero interno del FOMC. Il suo intervento successivo alla riunione è stato accomodante, in contrasto con i tre dissenzienti di tono restrittivo. Warsh appare stretto tra la pressione di Trump per tassi più bassi e il mandato della Fed, che impone di seguire i dati. I costi di finanziamento negli Stati Uniti hanno raggiunto il livello più alto dal 2007. Il debito federale ora ammonta a 39.7 trilioni di dollari, rispetto ai 10.4 trilioni del 2008: un aumento di quasi quattro volte.
Il debito totale degli Stati Uniti — comprendente governo federale, stati, comuni, imprese, banche e famiglie — era pari a 50.5 trilioni di dollari nel 2008. Oggi è pari a 113.6 trilioni, più del doppio del dato del 2008. L’impennata del debito federale è stata alimentata dalla crisi finanziaria del 2008 e dalla pandemia del 2020. Questi dati non includono il sistema bancario ombra, dominato da private equity, private credit e hedge fund. Quel comparto opera in larga parte al di fuori delle tradizionali regole di vigilanza e utilizza una leva significativa, rendendolo un potenziale epicentro di una futura crisi del debito.
Il mandato di Jerome Powell come governatore della Fed non è stato rinnovato perché ha rifiutato di piegarsi alla volontà di Trump. Trump ha affermato che Warsh vuole tassi d’interesse più bassi e ha accusato i membri dissenzienti del FOMC di agire per motivi politici. Warsh, con un solo voto nel FOMC, potrebbe trovarsi schiacciato tra l’amministrazione e i suoi colleghi. Nell’ultima riunione, tre membri volevano tassi più alti mentre nove hanno votato per mantenerli invariati.
L’ultima stima preliminare della crescita del PIL nel secondo trimestre ha aggiunto difficoltà alla Fed. La crescita si è attestata all’1.5%, sotto la precedente lettura del 2.1% e sotto le attese del 2.1%. Il dato preliminare del PCE (Personal Consumption Expenditures price index) del secondo trimestre è stato del 5.1%, rispetto al 4.6% precedente e alle aspettative del 4.0%. Tuttavia, il PCE di giugno su base annua ha rallentato al 3.7% dal 4.1%, in linea con le attese, anche se tale rallentamento coincideva con un mese di calo dei prezzi del petrolio e potrebbe rivelarsi temporaneo. La combinazione di economia in rallentamento e inflazione in rialzo indica stagflazione: una condizione difficile in cui crescita debole e inflazione persistente convivono, limitando le opzioni di politica economica poiché intervenire su un rischio tende a peggiorare l’altro. Questo complica il percorso della Fed.
La reazione del mercato è stata mista. Il mercato azionario, già sotto pressione, è sceso ulteriormente prima di rimbalzare il giorno successivo, anche se il trend sembra orientarsi al ribasso. I rendimenti obbligazionari sono saliti. Nel frattempo, l’oro, che normalmente non gradisce il rialzo dei rendimenti, ha invece reagito positivamente — una divergenza che consideriamo un segnale favorevole. Il US$ Index è sceso ulteriormente, complice il PIL del secondo trimestre inferiore alle attese. La debolezza del dollaro statunitense in presenza di tassi in rialzo è significativa ed è, in ultima analisi, positiva per l’oro.
Oro
Riteniamo che l’oro si stia preparando a salire di nuovo. Il primo grafico sopra mostra che i prezzi dell’oro tendono a salire quando l’Indice dei prezzi al consumo (CPI) aumenta e la massa monetaria (M1) cresce. Non è mostrato il debito degli Stati Uniti, che si trova a livelli record. Gran parte di tutto ciò è accaduto da quando Nixon e gli Stati Uniti hanno abbandonato il gold standard nel agosto 1971, consolidando lo status del dollaro statunitense come valuta di riserva. Sebbene molti si opponessero al gold standard perché limitante, esso contribuiva comunque a contenere inflazione, crescita della massa monetaria e debito. Dopo il agosto 1971, ciò non è più avvenuto. I cambi fissi sono diventati cambi fluttuanti. Debito, moneta e inflazione sono tutti esplosi. L’oro ha seguito, o forse ha guidato?
Con il debito ancora in aumento, l’inflazione in ripresa e la massa monetaria che ricomincia a crescere, un altro rialzo dei prezzi dell’oro appare quasi inevitabile. Da quando ha toccato un massimo nel gennaio 2026, l’oro è stato in un calo costante. Nello stesso periodo, la guerra tra Iran, Stati Uniti e Israele ha fatto salire i tassi d’interesse. L’oro non gradisce il rialzo dei tassi. Dallo scoppio della guerra, il 28 febbraio 2026, l’oro è sceso di oltre 1,300 dollari, ovvero del 24%. L’argento (in calo del 61%) e i titoli auriferi (Gold Bugs Index, HUI, in calo del 36% e TSX Gold Index, TGD, in calo del 33%) sono scesi ancora di più. Nel frattempo, il rendimento del Treasury statunitense a 2 anni è salito di 88 bp, ovvero del 26%, e quello del Treasury a 10 anni è aumentato di 72 bp, ovvero del 18%.
Più recentemente, anche con i rendimenti obbligazionari in ulteriore aumento, l’oro sta tenendo sopra i 4,000 dollari e ora reagisce positivamente ai rendimenti più alti. Se l’oro sta sfidando il rialzo dei tassi, ciò suggerisce ancora una volta che un suo recupero possa essere inevitabile.
Infine, osserviamo che il Gold Miners Bullish Percent Index è rimasto in area di ipervenduto da marzo. Nell’ultimo decennio, questo rappresenta il livello più basso e il periodo più lungo che abbiamo visto per i minatori auriferi in ipervenduto. Prima di allora, l’ultima volta che lo abbiamo visto così in basso è stata nel 2008, nel 2013 e nel 2015, periodi in cui l’oro era sceso bruscamente e i minatori ancora di più. Dopo il minimo del 2008, l’oro e i minatori auriferi sono saliti a livelli record. Sebbene il 2013 non si sia rivelato il minimo finale, il minimo del 2015 è ora degno di nota come importante minimo ciclico.
Tutto ciò segnala il potenziale per oro, argento e minatori auriferi di iniziare un altro rialzo. Alla luce delle recenti divergenze favorevoli a oro, argento e minatori auriferi, potremmo essere sempre più vicini.
Grafico della settimana: il VIX
Il CBOE Volatility Index (VIX) misura l’aspettativa del mercato sulla volatilità a 30 giorni per l’S&P 500. Valori superiori a 30 indicano generalmente maggiore paura e incertezza del mercato, mentre valori inferiori a 20 suggeriscono stabilità. Il VIX è stato introdotto nel 1993 ed è diventato un indicatore chiave della volatilità del mercato azionario statunitense. Nel 2003, la metodologia è stata ridisegnata con il contributo di Goldman Sachs.
Ai fini dell’analisi, valori superiori a 40 sono considerati indicativi di paura estrema, mentre livelli inferiori a 15 suggeriscono compiacenza. Dal 1990 ci sono stati nove episodi di paura estrema. Questi periodi tendono a essere brevi ma drammatici. I periodi di compiacenza, al contrario, possono durare mesi o persino anni.
Dal 1990 si sono verificati quattro lunghi periodi di compiacenza: 1992–1996, 2004–2007, 2012–2015, 2016–2020 e 2023–2024. Ciascuno è stato seguito da una crisi, da un forte calo del mercato e da un’impennata verso la paura estrema.
Impennate del VIX 1990–2026
| # | Evento di paura | Anno | Calo del DJI |
|---|---|---|---|
| 1 | Default della Russia / crisi LTCM | 1998 | in calo del 19.3% |
| 2 | Crollo dot.com / 11 settembre | 2001–2002 | in calo del 37.8% |
| 3 | Crisi finanziaria / Grande Recessione | 2008 | in calo del 53.8% |
| 4 | Crisi del debito UE / Grecia | 2011 | in calo del 16.8% |
| 5 | Crollo del mercato cinese, ribasso delle materie prime, timori di rialzi Fed | 2015/2016 | in calo del 14.5% |
| 6 | Timori d’inflazione, posizioni affollate sul volatility trade | 2018 | in calo del 19.6% |
| 7 | Pandemia COVID-19 | 2020 | panico di mercato, DJI in calo del 37.1% |
| 8 | Smontaggio del carry trade sullo yen, debole crescita occupazionale* | 2024 | DJI in calo del 7% |
| 9 | Dazi del "Liberation Day" | 2025 | DJI in calo del 18.8% |
Fonte: www.stockcharts.com, www.stocktradersalmanac.com
Nota: nel 2022 il DJI è sceso del 22.4% per timori d’inflazione, ma il VIX è rimasto sotto 40 poiché il ribasso è stato irregolare. *Nel 2024, il DJI è sceso in misura limitata, ma il VIX ha avuto un breve picco per poi tornare rapidamente indietro, poiché non si è sviluppata alcuna crisi.
Il VIX è in aumento ma non ha ancora registrato un picco verso la paura estrema. Il CNN Fear and Greed Index segnala un livello contenuto di paura. L’appetito globale per il rischio sta diminuendo e la volatilità di mercato sta aumentando, anche se il mercato non si trova ancora in una zona di pericolo.
Mercati e tendenze
| Indice/Asset | Chiusura 31 dic/25 | Chiusura 31 lug/26 | Settimana | Da inizio anno |
|---|---|---|---|---|
| S&P 500 | 6,845.50 | 7,489.72 | 1.1% | 9.4% |
| Dow Jones Industrials | 48,063.29 | 52,485.03 | 1.0% | 9.2% |
| Dow Jones Transport | 17,357.19 | 21,039.30 | (6.4)% | 21.2% |
| NASDAQ | 23,241.99 | 25,373.85 | 1.6% | 9.2% |
| S&P/TSX Composite | 31,712.76 | 35,226.14 (nuovi massimi) | (0.4)% | 11.1% |
| S&P/TSX Venture (CDNX) | 987.74 | 867.13 | (0.2)% | (12.2)% |
| S&P 600 (small) | 1,467.76 | 1,768.56 | 0.4% | 20.5% |
| ACWX MSCI World ex US | 67.18 | 75.23 | 1.6% | 12.0% |
| Bitcoin | 87,576.98 | 62,921.23 | (2.0)% | (28.2)% |
| Gold Bugs Index (HUI) | 701.49 | 617.73 | (1.3)% | (11.9)% |
| TSX Gold Index (TGD) | 817.76 | 735.70 | (1.8)% | (10.0)% |
| Rendimento Treasury USA a 10 anni | 4.17% | 4.74% | 1.1% | 13.7% |
| Rendimento CGB Canada a 10 anni | 3.44% | 3.67% | 1.7% | 7.7% |
| Spread Treasury USA 2 anni/10 anni | 0.69% | 0.46% | 31.4% | (33.3)% |
| Spread CGB Canada 2 anni/10 anni | 0.85% | 0.75% | 7.1% | (11.8)% |
| US$ Index | 98.26 | 99.95 | (1.5)% | 1.7% |
| Dollaro canadese | 72.87 | 71.32 | 0.6% | (2.1)% |
| Euro | 117.48 | 115.29 | 1.4% | (1.9)% |
| Franco svizzero | 126.21 | 123.72 | 1.2% | (2.0)% |
| Sterlina britannica | 134.78 | 134.76 | 1.2% | (0.1)% |
| Yen giapponese | 63.83 | 62.92 | 3.1% | (1.4)% |
| Oro | 4,311.97 | 4,047.01 | (0.2)% | (6.1)% |
| Argento | 71.16 | 57.78 | (0.7)% | (17.8)% |
| Platino | 2,046.90 | 1,660.00 | 3.8% | (18.9)% |
| Palladio | 1,619.50 | 1,280.00 | 2.9% | (21.0)% |
| Rame | 5.64 | 6.50 | 3.3% | 15.3% |
| Petrolio WTI | 57.44 | 84.63 | (6.0)% | 47.3% |
| Gas naturale | 3.71 | 2.70 | (6.3)% | (27.2)% |
Fonte: www.stockcharts.com
Azioni
Il mercato azionario ha continuato a tenere nonostante un contesto in deterioramento. Il NASDAQ è entrato brevemente in territorio di correzione prima di riprendersi. L’Indice dei semiconduttori, nel recente minimo, era sceso del 29%, entrando in territorio di mercato ribassista. Il NY FANG Index è sceso del 12% nel suo recente minimo. L’ETF MAG7 (MAGS) è calato del 15% nel minimo, ma ora è in ribasso solo del 7% da inizio anno. Tra i titoli MAG7, Tesla ha guidato i ribassi, con un calo superiore al 30%, seguita da Microsoft e Meta.
Nonostante le tensioni in Medio Oriente, il rialzo dei prezzi del petrolio e l’aumento dei rendimenti obbligazionari, i mercati azionari sono stati generalmente positivi nella settimana. L’S&P 500 ha guadagnato l’1.1%, il Dow Jones Industrials (DJI) è salito dell’1.0% e il NASDAQ è avanzato dell’1.6%. I Dow Jones Transportations (DJT) sono invece scesi del 6.4%, penalizzati dall’aumento dei costi del carburante. L’S&P 400 (Mid) ha perso lo 0.7%, mentre l’S&P 600 (Small) è salito dello 0.4%. L’S&P 500 Equal Weight Index ha toccato nuovi massimi storici, con un rialzo dello 0.6%. Bitcoin è sceso del 2%.
In Canada, il TSX ha toccato nuovi massimi storici ma ha chiuso in calo dello 0.4%. Il TSX Venture Exchange (CDNX) ha perso lo 0.2%. In Europa, il FTSE di Londra è salito dell’1.2%, EuroNext dello 0.2%, il CAC 40 di Parigi dell’1.6% e il DAX tedesco del 2.1%. In Asia, l’Indice di Shanghai (SSEC) è salito dello 0.5%, il Tokyo Nikkei Dow (TKN) è sceso dello 0.4%, l’Hang Seng di Hong Kong (HSI) è balzato del 3.7% e il Nifty 50 indiano è salito del 2.6%. L’ETF MSCI World ex USA Index è salito dell’1.6%.
In Canada, otto dei 14 sottoindici TSX sono scesi, guidati dai Utilities (TUT), in calo del 2.7%. Il settore Information Technology (TTK) ha guidato i rialzi, con un guadagno del 7.5%. Gli Income Trusts (TCM) hanno toccato nuovi massimi storici prima di chiudere in calo dello 0.4%.
I pattern a triangolo a cuneo sia sull’S&P 500 sia sul NASDAQ si sono rotti al ribasso, ma gli indici hanno poi recuperato: una rottura debole, con scarso seguito. Tuttavia, i pattern più ampi suggeriscono la formazione di un massimo. Per l’S&P 500, una rottura sotto 7,200 potrebbe innescare un’altra gamba ribassista. Il NASDAQ appare debole, con la possibilità di un’ulteriore discesa sotto 24,400.
Un gruppo di 10 titoli continua a dominare il mercato, il che significa che la performance degli indici riflette sempre più un insieme ristretto di mega-cap piuttosto che la salute diffusa delle società quotate: un rischio di concentrazione da monitorare mentre l’ampiezza del mercato si deteriora sotto la superficie:
- Nvidia (NVDA) — leader nei semiconduttori e nell’hardware per l’AI
- Apple (AAPL) — gigante dell’elettronica di consumo e dei servizi digitali
- Microsoft (MSFT) — leader nel cloud computing e nel software enterprise
- Amazon.com (AMZN) — fornitore di e-commerce e infrastruttura cloud AWS
- Alphabet (GOOGL/GOOG) — società madre di ricerca, pubblicità digitale e AI
- Broadcom (AVGO) — società nei semiconduttori e nelle infrastrutture di rete
- Meta Platforms (META) — società di social media e pubblicità digitale
- Tesla (TSLA) — produttore di veicoli elettrici e tecnologie per l’energia pulita
- Berkshire Hathaway (BRK.B) — conglomerato holding diversificato
- Micron Technology (MU) o Oracle (ORCL) — memorie ad alta banda e infrastrutture dati enterprise
Obbligazioni
Nonostante i ripetuti tentativi del Pakistan e di altri attori di riavviare i colloqui di pace in Medio Oriente, le probabilità di successo restano basse. I mercati reagiscono positivamente ai colloqui di pace — scendono i prezzi del petrolio e i rendimenti obbligazionari, mentre salgono azioni e oro — prima che le ostilità riprendano e il ciclo si inverta.
Il Treasury statunitense a 10 anni è salito al 4.74%, +5 punti base nella settimana. Il rendimento del Government of Canada Bond (CGB) a 10 anni è salito al 3.67%, +6 punti base. Anche lo spread 2 anni/10 anni si sta ampliando: 46 bp negli Stati Uniti e 75 bp in Canada. Storicamente, un ampliamento dello spread 2–10 segnala l’avvicinarsi di una recessione, poiché riflette l’aspettativa del mercato che la pressione sui tassi a breve termine si allenterà in risposta a un indebolimento economico.
Il conflitto in corso in Medio Oriente è il principale catalizzatore dei rendimenti più alti. L’insaziabile fabbisogno di indebitamento del governo statunitense, unito alle enormi esigenze di capitale per i data center AI, sta creando condizioni favorevoli a rendimenti obbligazionari persistentemente più elevati, con effetti su mutui e altri prodotti sensibili ai tassi.
Il rendimento del Treasury statunitense a 30 anni è al 5.28%, il livello più alto dal 2004. L’aumento dei rendimenti non riguarda solo gli Stati Uniti: anche i bund tedeschi, i gilt britannici e i JGB giapponesi stanno salendo. Il calo dei prezzi obbligazionari (i rendimenti si muovono inversamente ai prezzi) dai massimi del 2020 rappresenta il peggior mercato obbligazionario dagli anni ’70. I precedenti crolli obbligazionari hanno spesso rivelato fragilità nei mercati del credito e innescato crisi.
Oro e argento
L’oro ha chiuso luglio in rialzo dello 0.7%. L’argento è sceso dell’1.6%. Il Gold Bugs Index (HUI) è calato del 4.1% e il TSX Gold Index (TGD) del 3.7%. Nella settimana, l’oro è sceso dello 0.2%, l’argento dello 0.7%, l’HUI dell’1.3% e il TGD dell’1.8%. Il platino ha guadagnato il 3.8%, il palladio il 2.9% e il rame il 3.3%. Il rame è salito anche del 4.7% a luglio.
L’US Dollar Index è sceso dell’1.5% nonostante i rendimenti obbligazionari in aumento, che normalmente sostengono il dollaro. Con l’USDX in calo, il dollaro canadese è salito dello 0.6%, l’euro dell’1.4%, il franco svizzero dell’1.2%, la sterlina dell’1.2% e lo yen giapponese è balzato del 3.1% dopo il massiccio intervento della BOJ. Anche lo yuan cinese, ancorato solo in modo approssimativo al dollaro statunitense, è salito dello 0.3%. Apparentemente, il Tesoro statunitense ha partecipato all’intervento sullo yen insieme alla BOJ.
Un yen in rialzo, unito all’aumento dei tassi giapponesi, mette sotto forte pressione il carry trade sullo yen — prendere a prestito yen per investire in attività a rendimento più elevato altrove. Lo smontaggio di questo carry trade potrebbe essere molto disruptive, in particolare per il mercato obbligazionario statunitense, poiché trilioni di posizioni finanziate in yen dovrebbero essere chiuse, forzando potenzialmente vendite rapide di asset denominati in dollari.
L’oro non ha segnato nuovi minimi nonostante la ripresa delle ostilità nel Golfo e il forte rialzo dei prezzi del petrolio. Il livello di 4,000 dollari appare un supporto chiave. Il pattern suggerisce che l’oro possa tentare di formare un piccolo testa e spalle di fondo, ma ciò vale solo se i prezzi restano sopra i 4,000 dollari. Una rottura al di sotto potrebbe portare rapidamente a 3,400 o 3,600 dollari.
Anche l’argento sembra formare un piccolo testa e spalle di fondo. Una rottura sopra 60 dollari sarebbe costruttiva; un fallimento e una rottura sotto 55 dollari potrebbero indicare un calo verso 50 dollari. Una rottura netta sopra 70 dollari aprirebbe la strada verso 90 dollari.
Oro e argento reagiscono normalmente in modo negativo all’aumento dei tassi, ma questa settimana entrambi hanno retto nonostante il rialzo dei rendimenti, spinto dall’aumento del petrolio e dalle crescenti aspettative di un rialzo della Fed a settembre. Con il periodo stagionale di agosto/settembre generalmente favorevole per l’oro, il quadro sta migliorando.
Per i titoli auriferi, il TGD ha supporto a 700, estendibile fino a 675. Sotto 675 la situazione diventerebbe problematica. Una rottura sopra 850 suggerirebbe che un minimo è in atto; sopra 1,000 confermerebbe un nuovo trend rialzista.
Petrolio e gas
I prezzi del petrolio sono scesi nel corso della settimana dopo dichiarazioni di Trump che lasciavano intendere la possibilità di un cessate il fuoco o di un accordo. A fine settimana, i prezzi stavano nuovamente salendo poiché nuovi conflitti emergevano e la guerra mostrava segnali di ampliamento.
Il quadro geopolitico continua a deteriorarsi su più fronti:
-
Yemen/Houthi: bloccano le spedizioni di petrolio saudita attraverso lo Stretto di Bab el-Mandeb, la rotta che collega il Mar Rosso al Golfo di Aden. Gli attacchi contro navi commerciali e petroliere proseguono. L’Arabia Saudita sta cercando di organizzare una coalizione di Stati del Golfo per contrastare gli Houthi.
-
Stretto di Hormuz: resta bloccato sia dall’Iran sia dagli Stati Uniti, con poche prospettive di riapertura.
-
Giordania: l’Iran ha attaccato strutture statunitensi in Giordania, causando danni e vittime/feriti. In Giordania ci sono basi militari statunitensi che ospitano truppe americane.
-
Iraq: Arabia Saudita e Stati Uniti hanno lanciato attacchi contro milizie sciite allineate con l’Iran in Iraq. L’Iraq ha denunciato i raid come una violazione della sovranità.
-
Egitto: due navi, tra cui un serbatoio per lo stoccaggio di gas di proprietà statunitense, hanno preso fuoco nel porto di Damietta, vicino al Canale di Suez, presumibilmente a causa di un attacco con droni.
-
Mar Caspio: l’Ucraina ha attaccato il traffico marittimo nel Mar Caspio, colpendo una motovedetta missilistica russa e due navi cargo iraniane presumibilmente impegnate nel trasporto di armi tra Russia e Iran.
-
Ucraina/Russia: l’Ucraina continua a colpire le raffinerie di petrolio russe. Raffinerie inattive potrebbero in ultima analisi portare al blocco della produzione di greggio, poiché non vi sarebbe dove inviarlo per la raffinazione.
-
Cina/Iran: la Cina starebbe inviando circa 400 lanciatori di difesa aerea all’Iran.
Il conflitto ora coinvolge Stati Uniti, Israele, Iran e Stati del Golfo tra cui Bahrain, Kuwait, Arabia Saudita, Emirati Arabi Uniti e Qatar, oltre a Oman, Dubai, Iraq e Yemen. L’attacco ucraino nel Mar Caspio aumenta la possibilità che la guerra si estenda in Europa. Il conflitto Russia/Ucraina coinvolge già NATO e UE nel sostegno all’Ucraina, mentre Cina e Corea del Nord supportano la Russia, con l’invio di truppe nordcoreane. Israele resta coinvolto nei conflitti con i palestinesi a Gaza e in Cisgiordania e con Hezbollah in Libano. Anche la Siria è probabilmente coinvolta.
Il Medio Oriente ospita circa il 48%–51% dell’offerta mondiale di petrolio e oltre il 35% dell’offerta mondiale di gas naturale. Le attuali interruzioni nello Stretto di Hormuz e nel Mar Rosso/Bab el-Mandeb, con la possibilità di ulteriori escalation, hanno implicazioni negative per petrolio, gas naturale, fertilizzanti, petrolchimica, plastica, elio, alluminio e altre materie prime, oltre che per spedizioni e logistica. Con due dei più importanti colli di bottiglia petroliferi del mondo compromessi simultaneamente, la catena globale di approvvigionamento energetico affronta un livello di disruption non visto da decenni.
Il petrolio WTI è sceso del 6% nella settimana, mentre il Brent è calato di quasi il 10%, sebbene i prezzi abbiano recuperato a fine settimana. Il gas naturale al Henry Hub è sceso del 6.3% e quello all’EU Dutch Hub del 6%. Tuttavia, l’ARCA Oil & Gas Index (XOI) è salito dell’1.5% e il TSX Energy Index (TEN) dello 0.9%: una divergenza in cui le azioni guidano la commodity, segnale potenzialmente positivo.
Il WTI deve superare i 90 dollari, e soprattutto i 105 dollari, per indicare obiettivi tra 140 e 160 dollari. Il gas naturale potrebbe star formando un doppio minimo; una rottura sopra 3.40 dollari potrebbe puntare a 4–4.50 dollari. Le scorte commerciali di petrolio negli Stati Uniti restano vicine ai minimi di cinque anni e dovranno essere ricostituite. Non ci sono segnali che lo Stretto di Hormuz riapra a breve.
Glossario
- Daily (Short-term): trend per gli swing trader
- Weekly (Intermediate): trend per i seguaci del trend di lungo periodo
- Monthly (Long-term): trend secolare
- Up/Down: direzione del trend
- Neutral: gli indicatori sono per lo più neutrali; potrebbe essere imminente un cambiamento di trend
- Weak: la direzione del trend regge ma si sta indebolendo
- Topping: i segnali suggeriscono che il mercato sta facendo un massimo mentre il trend resta rialzista
- Bottoming: i segnali suggeriscono che il mercato sta facendo un minimo mentre il trend resta ribassista
Disclaimer
David Chapman non è un servizio di consulenza registrato e non è un dealer di mercato esente (EMD) né un consulente finanziario autorizzato. Non fornisce e non può fornire consulenza di mercato personalizzata. David Chapman lavora nel settore finanziario da oltre 40 anni. Le informazioni contenute in questa newsletter sono destinate esclusivamente a fini informativi ed educativi. Non devono essere interpretate come un’offerta, una sollecitazione di offerta o una vendita di alcun titolo. Ogni sforzo viene compiuto per fornire informazioni accurate e complete. Tuttavia, non vengono fornite garanzie in merito ad accuratezza, completezza o adeguatezza. Il lettore si assume tutti i rischi nelle operazioni su titoli. David Chapman consiglia di consultare un consulente finanziario professionista autorizzato o un portfolio manager prima di intraprendere qualsiasi operazione o idea. David Chapman può possedere azioni delle società menzionate in questa newsletter. Le performance non sono garantite, i valori cambiano frequentemente e le performance passate potrebbero non ripetersi.
Fonte: SilverSeek

