La tesi di Jake Claver su 20.000 XRP per la pensione accende il dibattito sui calcoli
Punti chiave
- •Jake Claver ha affermato che 20,000 XRP potrebbero bastare per la pensione se XRP raggiungesse $100 per token.
- •A $100 per XRP, la posizione varrebbe circa $2 million e potrebbe produrre circa $100,000 l’anno con un tasso di prelievo del 5%.
- •XRP scambiava vicino a $1.10, rendendo la stessa posizione da 20,000 token del valore di circa $22,000 al momento del dibattito.
- •Il massimo storico di XRP è $3.65 e Claver non ha fornito una tempistica per un movimento verso $100.
- •I critici hanno sostenuto che una pianificazione pensionistica basata su un singolo asset volatile comporta rischio di concentrazione, tasse, inflazione e condizioni di mercato incerte.
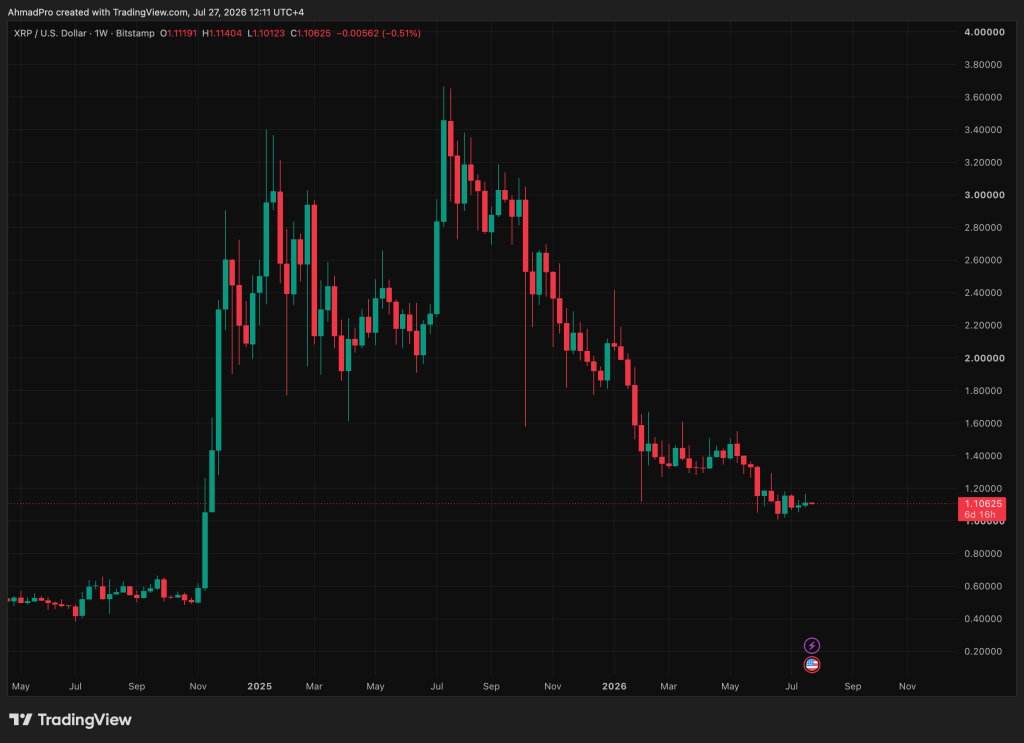
Nelle notizie su XRP di oggi, Jake Claver, presidente di DAG Family Office, ha acceso un acceso dibattito su X dopo aver affermato che una posizione di 20.000 XRP potrebbe finanziare la pensione se XRP raggiungesse $100 per token. A quel prezzo, la posizione varrebbe $2 million e potrebbe generare circa $100,000 all’anno con un tasso di prelievo del 5%.
Al prezzo di negoziazione attuale di XRP, circa $1.10, la stessa posizione da 20,000 token vale all’incirca $22,000. La questione centrale per molti detentori retail di XRP è se quella differenza rappresenti un’opportunità di accumulo di lungo periodo oppure una strategia pensionistica costruita su un obiettivo di prezzo che il mercato potrebbe non supportare ancora.
XRP News Today: Cosa rivela davvero il target di $100 di Jake Claver sulla matematica della pensione
Claver ha presentato l’idea come aritmetica finanziaria personale, non come previsione di prezzo, invitando i follower a calcolare i propri fabbisogni di reddito e sottolineando la pazienza più che l’entusiasmo.
All’interno delle ipotesi utilizzate, la logica è lineare: $2 million che rendono il 5% annuo produrrebbero $100,000 di reddito ante imposte, una cifra che, secondo lui, potrebbe coprire un mutuo e le spese di vita.
Is 20,000 XRP enough? Depends on what you need it to pay you. If XRP ever got to $100 that's $2 million, & a portfolio drawing 5% a year off that is $100k of income before tax. That's the math worth running on your own number, how much income do you actually need? The right… — Jake Claver, QFOP (@beyond_broke) July 23, 2026
Ma l’ipotesi chiave è quella che pesa di più. Il massimo storico di XRP è $3.65, e un movimento verso $100 richiederebbe condizioni di mercato e una tempistica che Claver non ha specificato. Questo non equivale a dire che $100 sia impossibile; significa che il percorso verso quel livello è tutt’altro che definito.
Le risposte su X sono diventate rapidamente polemiche. Un critico ha sostenuto che anni di sviluppo e progressi normativi non avevano comunque prodotto un apprezzamento sostenuto del prezzo, chiedendosi perché XRP fosse ancora a $1.10 se la tecnologia stava funzionando come promesso. Un altro ha liquidato il target di $100 come irrealistico. Il dibattito si è diviso lungo linee note: i sostenitori hanno descritto XRP come un asset di risparmio capace di estinguere i debiti, mentre gli scettici hanno affermato che il divario tra narrativa e andamento del prezzo era troppo ampio per essere ignorato.
XRP Reality Check: 20.000 XRP possono davvero finanziare la pensione?
L’aritmetica alla base della pianificazione pensionistica in XRP dovrebbe essere verificata a più livelli di prezzo. Una posizione da 20,000 XRP è una posizione, non un portafoglio. L’esempio da $2 million di Claver dipende dal raggiungimento di $100 per token, e una regola di prelievo più prudente del 4% produrrebbe un reddito annuo inferiore rispetto al tasso del 5% usato nel post.
Anche la tempistica conta. Nessun framework credibile di pianificazione pensionistica in ambito crypto presume che un obiettivo venga raggiunto semplicemente nel prossimo bull cycle. I pianificatori finanziari che seguono clienti con orizzonti pensionistici di 30-50 anni spesso indicano $5 million-$7 million come obiettivo più realistico di indipendenza, non $2 million.
A $100 per XRP, 20,000 token toccherebbero il limite inferiore di quella fascia, non quello superiore. Tasse, inflazione, aumento dei costi sanitari e spese abitative ridurrebbero inoltre in modo significativo il valore reale di un flusso di reddito nominale da $100,000 nel corso di più decenni.
Il rischio di concentrazione è un’altra variabile che nessun target di prezzo risolve. Detenere un singolo asset volatile espone i risparmi a forti ribassi che portafogli diversificati assorbono in genere più facilmente. Ciò significa che la tesi pensionistica resta sensibile a fattori esterni alla matematica di un singolo post, inclusi sviluppi normativi, partnership legate a Ripple e il contesto più ampio del mercato crypto.
Il dibattito su X si è concentrato in gran parte sui target di prezzo piuttosto che sulla costruzione del portafoglio. Detenere 20,000 XRP come posizione speculativa all’interno di un portafoglio diversificato è un approccio; trattarlo come un piano pensionistico completo è una scommessa molto diversa.
L’articolo Jake Claver’s 20,000 XRP Retirement Claim: What the Math Actually Shows è apparso per la prima volta su icobench.com .

