Perché gli investitori non dovrebbero affrettarsi ad acquistare il prossimo IPO di grande successo
Punti chiave
- •Gli IPO statunitensi hanno registrato dal 1980 rendimenti medi del primo giorno di circa il 18%-19%, ma tali guadagni vanno principalmente agli investitori che ricevono azioni in allocazione al prezzo di offerta.
- •Gli investitori che acquistano dopo l'inizio delle negoziazioni potrebbero ottenere molto meno del rialzo headline dell'IPO, perché le allocazioni nelle operazioni solide sono limitate e quelle nelle operazioni più deboli sono più facili da ottenere.
- •Le società neoricotate hanno tendenzialmente sottoperformato le imprese comparabili nei primi anni dopo il listing, con la debolezza concentrata tra gli emittenti più piccoli e non profittevoli.
- •La scadenza dei lock-up può essere un momento utile per rivalutare i titoli neoricotati, perché l'ingresso sul mercato di azioni aggiuntive può esercitare pressione sui prezzi se la domanda non aumenta.
- •L'articolo afferma che l'esposizione al mercato privato non è automaticamente migliore dell'investimento nel mercato pubblico, poiché i rendimenti del venture capital sono fortemente concentrati verso i round di finanziamento più precoci e rischiosi.
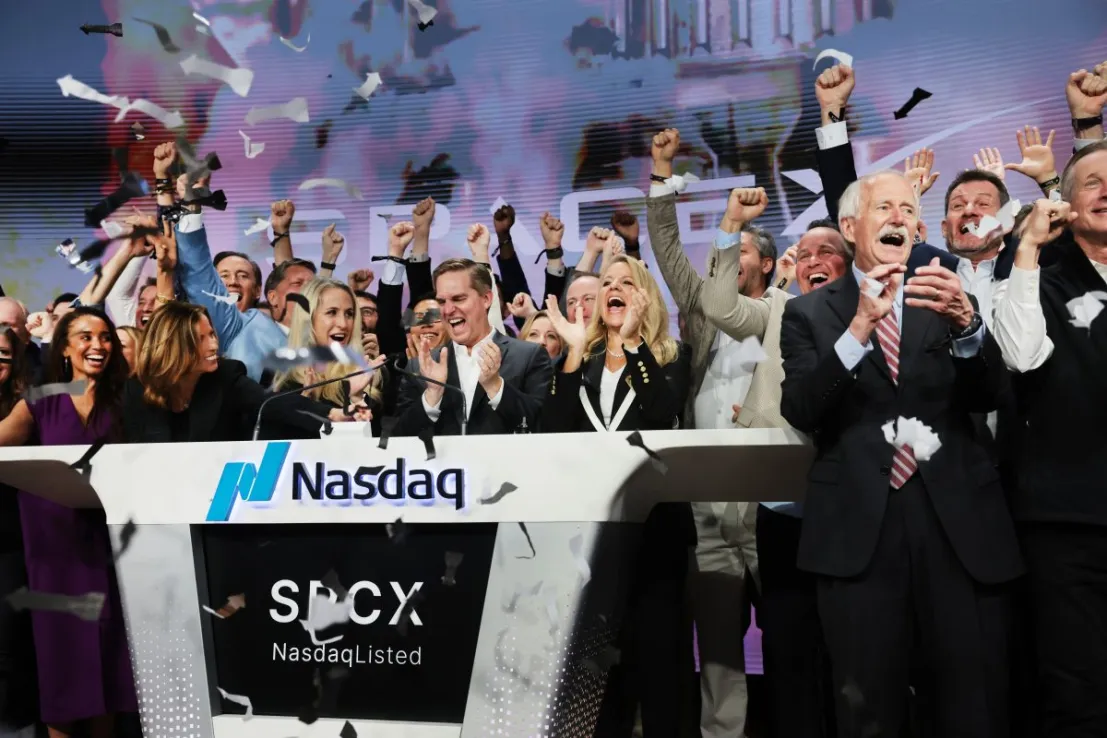
Gli IPO mandano gli investitori in visibilio, eppure le evidenze suggeriscono che dovrebbero essere considerati con maggiore cautela, scrive Yves Bonzon
Sono pochissimi gli eventi finanziari che generano tanto entusiasmo quanto le offerte pubbliche iniziali (IPO). Eppure la storia mostra che vanno guardati con cautela. Se ci si ferma a considerare ciò che decenni di ricerca empirica dicono sull'investimento negli IPO, le evidenze sono notevolmente coerenti e ammonitrici.
Il primo fatto stilizzato ben noto è la sottovalutazione (underpricing) degli IPO. In media, gli IPO statunitensi hanno conseguito dal 1980 un rendimento del primo giorno di circa il 18-19 per cento, secondo i ultimi dati raccolti da Jay Ritter dell'Università della Florida. Ma questo "denaro lasciato sul tavolo" va in gran parte a chi riceve un'allocazione al prezzo di offerta — tipicamente investitori istituzionali legati al sindacato di collocamento — anziché a chi acquista una volta che le azioni iniziano a negoziare.
Ottenere un'allocazione, inoltre, non è garanzia di successo dell'investimento. Le allocazioni nelle operazioni di grande successo sono fortemente contingentate, mentre le operazioni deboli sono in genere facilmente disponibili: la classica maledizione del vincitore. Di conseguenza, una strategia di investimento che sottoscrive gli IPO in modo indiscriminato è destinata a guadagnare molto meno dei rialzi del primo giorno che fanno titolare gli studi sugli IPO. Per gli investitori che osservano il mercato da bordo campo, questa distinzione conta, perché i rendimenti più visibili non sono necessariamente quelli accessibili al compratore medio.
La pazienza è una virtù
Anche le società da poco quotate possono fare fatica a mantenere lo slancio iniziale. Ritter ha rilevato che gli IPO hanno sottoperformato in modo significativo le società comparabili nei primi anni dopo il listing, anche se gran parte di questa sottoperformance si concentra tra le società più piccole e non profittevoli. Il pattern sembra essere strettamente legato al market timing. Le aziende sono abili nell'emettere azioni quando l'entusiasmo degli investitori, e le valutazioni, sono vicini al loro picco. Ciò è in linea con una delle nostre convinzioni di investimento più consolidate: i livelli di valutazione contano solo in rari momenti in cui raggiungono estremi, cambiando la funzione di reazione degli emittenti aziendali.
Nel complesso, il quadro empirico suggerisce che agli investitori pazienti vengono in genere offerti punti di ingresso migliori nei trimestri successivi al listing rispetto ai giorni inaugurali euforici. Questo non significa che gli investitori debbano evitare del tutto gli IPO. Ogni grande società quotata è stata un tempo un IPO, e alcuni dei più grandi vincitori di domani si stanno senza dubbio quotando oggi. La lezione è una lezione di pazienza e disciplina. La scadenza dei lock-up può offrire un momento utile per rivalutare il sentimento verso le società neoricotate. Man mano che le restrizioni alla vendita da parte degli insider vengono revocate e più azioni diventano disponibili alla negoziazione, il mercato deve assorbire l'offerta aggiuntiva di azioni. Senza un corrispondente aumento della domanda, questa offerta incrementale può esercitare un'ulteriore pressione al ribasso di natura meccanica sui prezzi delle azioni.
Privato vs pubblico
Se l'investitore medio dei mercati pubblici arriva strutturalmente in ritardo alla festa, perché non entrare semplicemente prima e partecipare mentre queste società sono ancora private? Sebbene la storia mostri che ogni generazione di fondatori e venture capitalist ha imparato a rimanere privata più a lungo e a raccogliere una quota maggiore della curva di creazione di valore prima di un IPO, ciò non rende automaticamente più attraenti gli investimenti nel mercato privato. In realtà, i rendimenti del venture capital sono straordinariamente concentrati verso i round di finanziamento più precoci. La parte più ripida della curva di creazione di valore va agli investitori disposti a sopportare il più alto rischio di mortalità, in una fase in cui l'accesso è limitato e identificare con un grado di certezza significativo i futuri outlier è estremamente difficile.
Per la maggior parte degli investitori, la chiave non è quindi scegliere tra mercati privati e mercati pubblici. Occorre rimanere disciplinati in entrambi. I mercati privati possono offrire opportunità attraenti, in particolare attraverso gestori esperti con accesso a società promettenti in fasi precedenti di sviluppo. Ma l'etichetta pre-IPO non si traduce automaticamente in rendimenti superiori: accesso, selezione dei gestori e valutazione contano tanto quanto nei mercati pubblici.
In definitiva, gli investitori non possono permettersi di perdere i grandi vincitori dei mercati pubblici. L'obiettivo è partecipare alla crescita di lungo periodo delle imprese eccezionali, non ottenerne l'accesso nella fase più precoce possibile. Non c'è bisogno di assicurarsi a qualsiasi prezzo un'allocazione pre-IPO o IPO. Gli investitori possono invece permettersi di essere pazienti e costruire posizioni una volta che la volatilità iniziale dell'IPO si è attenuata, mentre gran parte del potenziale di crescita composta di lungo periodo della società rimane ancora da realizzare.
Yves Bonzon è group chief investment officer di Julius Baer

