Cosa possono ricevere i detentori di stablecoin se un emittente fallisce
Punti chiave
- •Il sostegno delle riserve supporta il valore di un token, ma non stabilisce di per sé la proprietà del detentore su specifici contanti, Treasury bill o altri asset di riserva.
- •Il rimborso diretto richiede generalmente l’idoneità presso l’emittente, la verifica dell’account, controlli di conformità e il rispetto dei termini applicabili.
- •I clienti che detengono token sugli exchange potrebbero avere innanzitutto un diritto contrattuale nei confronti dell’exchange se i prelievi vengono sospesi o la piattaforma fallisce.
- •Una stablecoin può essere scambiata al di sotto del proprio valore di riferimento anche mentre gli utenti idonei mantengono l’accesso al rimborso dell’emittente; inoltre, un depeg può precedere l’insolvenza formale.
- •Il MiCA richiede che i token di moneta elettronica idonei siano emessi alla pari e attribuisce ai detentori diritti nei confronti dell’emittente, i cui dettagli devono essere indicati nel white paper pertinente.
Il fatto che una stablecoin sia sostenuta da riserve normalmente non attribuisce al detentore la titolarità di uno specifico asset di riserva, e i diritti coinvolti differiscono dalla protezione dei depositi bancari. Ciò che un detentore può recuperare dipende dal luogo in cui sono conservati i token, dalla disponibilità del rimborso diretto da parte dell’emittente e dal trattamento delle riserve qualora la società non sia in grado di adempiere ai propri obblighi.
Punti chiave
- Il sostegno delle riserve non equivale alla proprietà diretta degli asset di riserva.
- Il rimborso diretto richiede spesso che il detentore soddisfi i requisiti di idoneità dell’emittente.
- Gli utenti degli exchange potrebbero vantare un diritto nei confronti dell’exchange, anziché direttamente nei confronti dell’emittente.
- Un depeg può verificarsi prima del fallimento formale dell’emittente.
- Il Markets in Crypto-Assets Regulation dell’UE attribuisce a determinati detentori diritti definiti nei confronti degli emittenti.
Identificare innanzitutto cosa è fallito
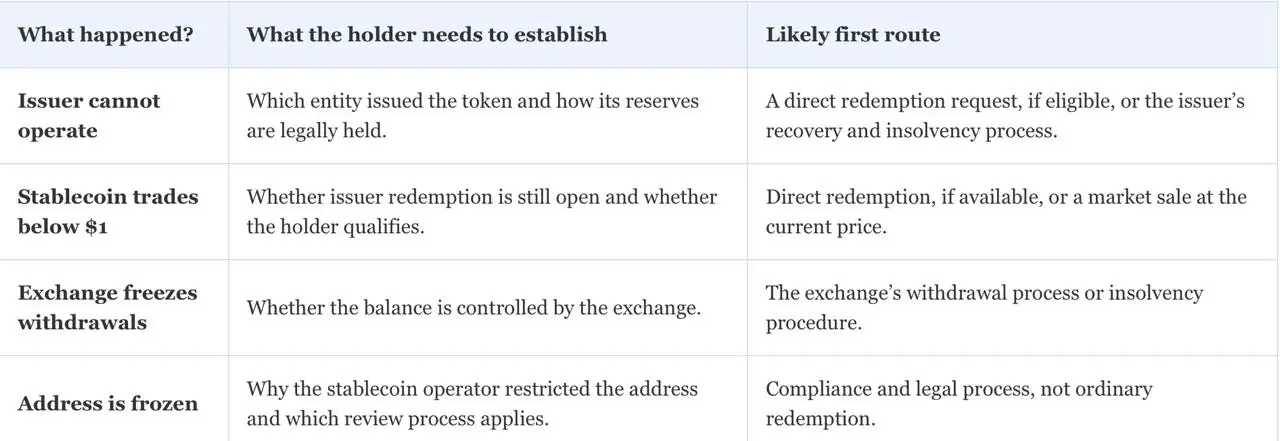
L’espressione “la stablecoin è fallita” può descrivere diversi eventi. La società emittente potrebbe diventare insolvente. Una banca o un custode che detiene parte delle riserve potrebbe trovarsi sotto pressione. Un exchange presso il quale un cliente conserva il token potrebbe sospendere i prelievi. In alternativa, il token potrebbe essere scambiato al di sotto della valuta di riferimento mentre il rimborso da parte dell’emittente resta disponibile per i clienti idonei.
Il percorso di recupero dipende da quale parte dell’accordo è venuta meno: l’emittente, l’exchange, un custode delle riserve o il prezzo di mercato.
Cosa il sostegno delle riserve attribuisce — e non attribuisce — ai detentori
Quando una società afferma che la propria stablecoin è sostenuta uno a uno, sta descrivendo una relazione economica: gli asset di riserva sono destinati a sostenere i token in circolazione. Ciò non significa necessariamente che ogni detentore possieda una quota specifica di ciascun asset di riserva o possa scegliere quale asset ricevere al momento del rimborso.
In caso di fallimento dell’emittente, i documenti legali pertinenti stabiliscono se il detentore possa esigere il rimborso, beneficiare di una tutela prevista dalla legge o partecipare insieme agli altri creditori a una procedura d’insolvenza. Gli stessi documenti stabiliscono inoltre se gli asset di riserva siano separati dagli altri beni della società e se gli altri creditori possano aggredirli.
La qualità delle riserve e la titolarità giuridica rispondono a domande diverse. La liquidità, i Treasury bill e le partecipazioni a fondi monetari possono essere altamente liquidi, ma la liquidità da sola non determina chi venga pagato per primo quando una società entra in insolvenza. Il framework sulle stablecoin della Bank for International Settlements afferma che gli asset di riserva dovrebbero essere liquidabili rapidamente e detenuti in strutture remote rispetto al fallimento. Il framework costituisce un parametro di riferimento per valutare la struttura di una stablecoin; non dimostra che ogni emittente esistente utilizzi la stessa struttura. (Fonte: framework BIS sulle stablecoin)
I diritti di rimborso dipendono da come viene detenuto il token
Un cliente diretto verificato, un detentore in autocustodia e un cliente di un exchange possono possedere lo stesso token, ma avere percorsi pratici diversi per ottenere dollari o euro.
Il rimborso diretto consiste generalmente nel restituire i token all’emittente e ricevere la valuta di riferimento alla pari, in conformità ai termini dell’emittente. I termini di USDC di Circle, per esempio, collegano il rimborso diretto uno a uno a un account Circle Mint registrato e ad altre condizioni, tra cui l’assenza di provvedimenti normativi, giudiziari o delle forze dell’ordine che limitino il rimborso.
Un detentore in autocustodia privo di un account presso l’emittente può comunque vendere il token su una piattaforma liquida, completare la procedura di onboarding dell’emittente ove disponibile oppure utilizzare un fornitore di servizi idoneo. Tale intermediario potrebbe applicare commissioni, imporre limiti o sospendere le conversioni durante le fasi di stress del mercato. Il semplice possesso del token non garantisce automaticamente lo stesso accesso operativo di un cliente verificato dell’emittente.
Per un utente che detiene stablecoin su un exchange, il primo problema potrebbe non riguardare l’emittente. L’exchange controlla il wallet e potrebbe essere la controparte contrattuale del cliente. Se l’exchange sospende i prelievi o diventa insolvente, il cliente potrebbe dover utilizzare la procedura di reclamo dell’exchange prima di ottenere il controllo dei token o tentare un rimborso diretto.
Cliente verificato dell’emittente: può presentare una richiesta di rimborso diretto, subordinatamente ai requisiti di idoneità vigenti, ai termini e ai controlli di conformità.
Detentore in autocustodia: controlla i token, ma potrebbe aver bisogno di un percorso idoneo per convertirli in valuta fiat.
Cliente dell’exchange: potrebbe vantare un diritto nei confronti dell’exchange prima di ottenere il controllo dei token sottostanti.
Cosa può significare un depeg — e cosa non può dimostrare
Un depeg è un evento relativo al prezzo di mercato. Se una stablecoin ancorata al dollaro viene scambiata a $0.97, il mercato valuta l’accesso immediato al token meno di un dollaro. Lo sconto può riflettere preoccupazioni sulle riserve, un rimborso lento o non disponibile per alcuni utenti, una liquidità ridotta sull’exchange o una corsa alle vendite.
Durante un depeg, le domande pratiche sono se i clienti idonei possano ancora ottenere il rimborso alla pari e se l’emittente stia elaborando tali richieste. Le informazioni sui rischi di USDC pubblicate da Circle riconoscono che USDC può essere scambiata sopra o sotto un dollaro su piattaforme di terze parti. Un prezzo più basso sull’exchange, da solo, non dimostra che manchino asset di riserva.
Un token può restare vicino a $1 perché i trader si aspettano che il rimborso diretto rimanga disponibile. Se questa aspettativa si indebolisce, i prezzi sugli exchange possono diminuire prima dell’avvio di una procedura formale d’insolvenza. Vendere durante un depeg significa accettare il prezzo di mercato disponibile in quel momento. Ottenere il rimborso alla pari significa utilizzare un percorso dell’emittente che potrebbe comportare requisiti relativi all’account, importi minimi, accesso bancario, controlli di conformità e tempi di elaborazione.
USDC e USDT: confrontare il percorso del detentore, non la promessa di marketing
Questo confronto non stabilisce cosa farebbe un tribunale in caso di insolvenza. Individua le domande che un detentore dovrebbe esaminare prima di presumere che due stablecoin ancorate al dollaro offrano diritti di rimborso identici.
Nel suo documento depositato il June 30, 2026, Circle ha dichiarato che circa l’84% delle riserve di USDC era detenuto nel Circle Reserve Fund. Il dato si riferisce a una data specifica e la composizione delle riserve può cambiare. Fornisce un contesto su come le riserve fossero allocate in quel momento, ma non sostituisce i termini applicabili al singolo detentore. (Fonte: documento depositato da Circle)
Tether afferma che i propri token sono rimborsabili nella valuta fiat sottostante secondo i termini e le FAQ pubblicati. Tuttavia, il suo documento informativo pertinente limita i servizi dell’emittente ai clienti che hanno completato il KYC. Per gli utenti degli exchange, l’accesso al trading di USDT non stabilisce di per sé l’accesso al rimborso diretto con Tether.
MiCA offre ai detentori dell’UE un punto di partenza più chiaro
Per i token di moneta elettronica emessi ai sensi del Markets in Crypto-Assets Regulation dell’UE, i detentori vantano un diritto nei confronti dell’emittente. Il regolamento MiCA richiede l’emissione al valore nominale al momento della ricezione dei fondi. Il white paper dell’emittente deve descrivere il diritto al rimborso e le condizioni per esercitarlo.
Il white paper MiCA di USDC di Circle afferma che i fondi ricevuti da Circle SAS per l’emissione sono protetti dalle pretese degli altri creditori nell’ambito di procedimenti esecutivi o d’insolvenza. Descrive inoltre un piano di recupero e rimborso. Tali dichiarazioni si applicano specificamente alla struttura Circle SAS e non dovrebbero essere applicate automaticamente a USDC emessa da un’altra entità o detenuta in base a un accordo diverso.
Una separazione simile è descritta in Corea del Sud, dove gli emittenti di carte che valutano l’introduzione di stablecoin manterrebbero i propri pool di riserva e sistemi di rimborso, secondo una rassegna dei progetti. Il detentore deve identificare l’entità che sta dietro al saldo in token, anziché fare affidamento soltanto sul marchio più ampio.
Lo status normativo di un exchange è un tema distinto. Una piattaforma che opera secondo le norme dell’UE non trasforma ogni stablecoin quotata in un token emesso nell’UE. La distinzione è diventata più evidente quando la scadenza per le licenze MiCA ha spinto gli exchange a chiarire le proprie attività europee.
Lo stress della banca di riserva è diverso dal fallimento dell’emittente
Una stablecoin può subire rimborsi ritardati anche quando l’emittente rimane solvibile. Problemi presso una banca di riserva o un custode possono rallentare i trasferimenti, le verifiche o l’accesso ai fondi mentre l’emittente utilizza altre fonti di liquidità. Le domande pertinenti sono dove siano detenuti gli asset di riserva, se siano legalmente separati e se l’emittente possa accedere rapidamente a liquidità alternativa.
Le norme europee sulle riserve e sulla liquidità hanno reso più visibile il rapporto tra emittenti di stablecoin e banche. Per i detentori, il rischio legato alle stablecoin comprende le istituzioni che custodiscono e regolano gli asset di riserva, non soltanto la società il cui nome compare sul token.
Cosa conservare prima che qualcosa vada storto
Una procedura di recupero è più semplice da affrontare quando il detentore può dimostrare cosa possedeva, dove era detenuto e come lo aveva acquisito. I trasferimenti on-chain possono mostrare il movimento dei token, ma potrebbero non dimostrare l’intero rapporto giuridico con un emittente o un exchange.
Se la stablecoin non è mai stata trasferita a un wallet privato, gli estratti del conto dell’exchange possono essere particolarmente importanti. Un blockchain explorer potrebbe mostrare un saldo in un wallet dell’exchange, ma potrebbe non dimostrare che l’exchange doveva quegli asset a uno specifico cliente.
I detentori dovrebbero inoltre verificare che ogni account presso un emittente utilizzato sia attivo e verificato. Completare i controlli d’identità e bancari solo dopo l’inizio di un depeg potrebbe lasciare il detentore dipendente dalla liquidità dell’exchange.
Cosa possono ricevere i detentori se un emittente fallisce
Un detentore di stablecoin non riceve automaticamente una quota identificata della liquidità, dei Treasury bill o di altri asset di riserva dell’emittente. Potrebbe invece ricevere un diritto definito dai termini dell’emittente e dalla legge applicabile al token.
L’esito migliore possibile è la prosecuzione dei rimborsi alla pari o un diritto nei confronti di asset di riserva protetti dalla legge. Un esito più debole consiste in un recupero ritardato e potenzialmente parziale insieme agli altri creditori dell’emittente. Un cliente che conservava i token su un exchange potrebbe dover innanzitutto recuperare gli asset dall’exchange, anziché presentare una richiesta direttamente contro l’emittente della stablecoin.
Il sostegno delle riserve può supportare il valore di una stablecoin, ma non determina da solo chi verrà pagato in caso di fallimento dell’emittente. La risposta pratica dipende dall’entità emittente, dall’idoneità del detentore al rimborso, dal luogo in cui sono conservati i token e dall’eventuale separazione giuridica delle riserve dagli altri asset dell’emittente.
Questo articolo ha esclusivamente finalità informative e non costituisce consulenza legale, finanziaria o d’investimento. I termini delle stablecoin, gli accordi sulle riserve e le normative possono cambiare. I lettori dovrebbero esaminare i documenti legali aggiornati dell’emittente e richiedere una consulenza qualificata in relazione a una specifica richiesta o situazione d’insolvenza.
Fonte: Coindoo

