La svolta di Buterin su Ethereum come riserva di valore complica la proposta a Wall Street
Punti chiave
- •Buterin ha sostenuto che ETH dovrebbe essere valutata come riserva di valore piuttosto che come token con burn delle commissioni, inquadrando ciò come coerente con la decentralizzazione e la resistenza alla censura e alla cattura.
- •I dirigenti delle società di tesoreria hanno accolto favorevolmente la svolta: Tom Lee di Bitmine l'ha definita una validazione epocale delle circa 6 milioni di ETH detenute dalla sua società, mentre il co-fondatore di Bankless David Hoffman, che ha venduto tutte le sue ETH a maggio 2026, ha detto che il tempismo sembrava derivare da debolezza.
- •Gli indicatori di mercato si sono deteriorati insieme al cambiamento narrativo: ETH scambia circa il 58% sotto il massimo di agosto 2025 vicino a $4.946, è giù del 41% nell'ultimo anno, e i flussi cumulati negli ETF ETH sono calati del 23% rispetto al 12% degli ETF bitcoin.
- •La minore enfasi di Buterin sui burn delle commissioni indebolisce la difesa dell'economia dello staking da parte di Etherealize e sostiene l'argomento di John Pfeffer del 2017 secondo cui l'emissione per lo staking trasferisce valore dai detentori non-staker agli staker, avvantaggiando società come Bitmine, che fa staking di circa l'84% dei suoi ETH e prevede circa $309 milioni di rendimento annuo.
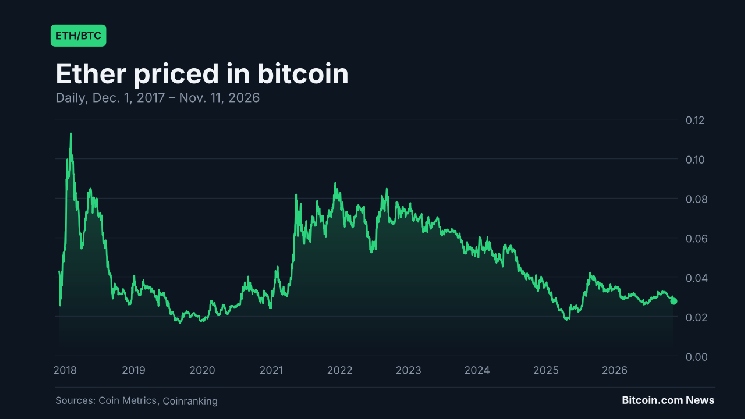
- •Bitcoin detiene ancora la narrazione dominante di riserva di valore tra gli asset crypto e, dai prezzi 2017 citati nell'articolo di Pfeffer, bitcoin è salito di circa 5,7 volte mentre ether ha guadagnato meno di 3 volte.
Il co-fondatore di Ethereum Vitalik Buterin ha dichiarato questa settimana che valutare $ETH come token con burn delle commissioni "non è mai stato così solido come sembrava", sostenendo che l'asset dovrebbe invece essere valutato come riserva di valore (SoV).
Secondo Buterin, ottimizzare Ethereum come riserva di valore "è allineato con la decentralizzazione e CROPS" — abbreviazione di resistenza alla censura e alla cattura, open source, privacy e sicurezza.
Un altro aggiornamento narrativo per Ethereum
La storia di "$ETH come riserva di valore" circola da anni, ma renderla mainstream ora significherebbe seguire la fallita campagna "ultrasound money" e i tentativi precedenti di presentare l'asset come "digital oil" accanto al "digital gold" di bitcoin.
Le società di tesoreria applaudono la svolta
Le reazioni alla svolta sono state contrastanti anche tra gli Ethereans, ma i leader delle società di tesoreria $ETH — aziende che detengono ether nei propri bilanci aziendali, una strategia resa popolare nel crypto dalle società di tesoreria bitcoin — l'hanno accolta con favore. Il presidente di Bitmine Tom Lee, la cui società detiene circa 6 milioni di $ETH, ha definito le dichiarazioni di Buterin sulla riserva di valore "una svolta epocale" che valida la strategia dell'azienda. Joseph Lubin, che controlla Consensys e presiede la società di tesoreria $ETH Sharplink, ha sostenuto che mentre "l'oro e $BTC sono moneta ad alto potenziale e ottime riserve di valore, $ETH va oltre".
Etherealize — fondata dopo che Buterin e la Ethereum Foundation hanno concesso al co-fondatore Vivek Raman una sovvenzione 2024 per convincere i dirigenti di Wall Street dei meriti di Ethereum — ha condiviso un post che descrive $ETH come una riserva di valore programmabile. Raman ha ritwittato il post di Buterin ma non è entrato nella discussione.
La società commercializza già la narrazione della riserva di valore a Wall Street. A gennaio 2025, ha posizionato $ETH come "un complemento diversificato a Bitcoin" sulla base del fatto che è "una riserva di valore con flussi di cassa", e ha anche paragonato $ETH al petrolio. Nell'aprile 2026, Etherealize ha sostenuto, di fatto, che $ETH potrebbe sostituire bitcoin catturando il premio monetario combinato dell'oro e di $BTC.
Se l'enfasi di Buterin sull'aspetto di riserva di valore di $ETH prende piede, Wall Street potrebbe dover aggiornare la propria comprensione dell'asset secondo la sua spiegazione — e, se convinta, potrebbe anche dover riconsiderare le proprie posizioni in $BTC.
I numeri sono in calo
L'escalation narrativa è coincisa con performance di mercato più deboli. Mentre ogni proposta successiva di Etherealize faceva affermazioni sempre più ambiziose su $ETH, il prezzo ha brevemente raggiunto un record di circa $.946 nell'agosto 2025, ma ora scambia circa il 58% sotto tale massimo.
Se i flussi verso gli exchange-traded fund (ETF) su $ETH sono considerati una misura dell'interesse di Wall Street per ether come asset, tali flussi — misurati in dollari statunitensi — sono in tendenza ribassista da ottobre 2025, come i flussi verso gli ETF bitcoin. Nello stesso periodo, i flussi cumulati negli ETF su $ETH sono calati del 23%, rispetto a un calo del 12% per gli ETF $BTC.
Il calo dei prezzi di entrambi gli asset ha pesato anche su tali flussi: al momento della scrittura, $BTC è giù del 30% nell'ultimo anno, mentre $ETH è giù del 41%.
Buterin respinge le argomentazioni precedenti
Wall Street potrebbe restare perplessa non solo per un altro aggiornamento narrativo, ma anche per il ragionamento che lo sta dietro. Etherealize e Buterin sembrano aver raggiunto conclusioni simili per ragioni in parte diverse.
Etherealize, ad esempio, aveva affermato che i burn delle commissioni trasferiscono valore da tutta l'attività di Ethereum a $ETH e che il token è "potenzialmente deflazionistico". Ma Buterin ora minimizza l'importanza dei burn. Il burn fa parte di Ethereum da un aggiornamento di agosto 2021, che devia una parte di ogni commissione di transazione fuori dalla circolazione.
Il ragionamento di Buterin indebolisce anche la risposta di Etherealize a un argomento avanzato dal bitcoiner John Pfeffer nel 2017: pagare gli staker con nuova emissione sposta valore dai detentori che non fanno staking a quelli che lo fanno. All'inizio di quest'anno, Etherealize aveva respinto l'obiezione secondo cui il rendimento dello staking è semplicemente inflazione, sostenendo che il burn compensa l'emissione e che una quota significativa del rendimento proviene dalle commissioni di transazione. Se il burn resta piccolo e le commissioni si rivelano inaffidabili — come ora afferma Buterin — allora la maggior parte del rendimento dello staking proviene dalla nuova emissione, confermando la tesi di Pfeffer. Ciò danneggia i detentori che non fanno staking ma avvantaggia le società di tesoreria come Bitmine, che fa staking di circa l'84% dei suoi $ETH. A partire da lunedì, la società ha dichiarato di prevedere di guadagnare $309 milioni in $ETH all'anno agli attuali rendimenti.
Inoltre, Etherealize aveva criticato Bitcoin, sostenendo che ha "scelto l'ossificazione perché privilegia la stabilità a breve termine rispetto alla sostenibilità a lungo termine". Ma Buterin ora invoca "almeno un'ossificazione parziale" anche per Ethereum, una volta completato il suo nucleo.
Cosa conta come riserva di valore? Nessuna risposta unica
Una delle maggiori sfide per i sostenitori della narrazione della riserva di valore in entrambi gli schieramenti Bitcoin ed Ethereum è che "riserva di valore" non ha una definizione universalmente accettata, e molti asset considerati riserve di valore hanno fallito. Non esiste consenso, ad esempio, su quanto a lungo un asset debba mantenere il proprio valore, o quanto possa scendere pur rimanendo qualificato come tale.
Secondo Buterin, "la prima e più importante metrica SoV" è "sopravvivere". Elenca altre metriche, ma la sola sopravvivenza offre poco conforto a chi cerca di proteggere il capitale: lo spazio crypto è pieno di altcoin crollate oltre il 90% che hanno continuato a "sopravvivere" per anni.
La storia offre paralleli istruttivi. Il wampum perse il suo valore nel XVII secolo dopo che fu trovato un modo per produrlo a costi inferiori. Anche l'argento incontrò i suoi problemi quando il suo uso nella coniazione fu sospeso e gli Stati Uniti lo demonetizzarono nel XIX secolo. Oggi, sia Etherealize che alcuni bitcoiner usano l'argento come analogia quando discutono dell'asset rivale, mentre entrambe le parti puntano al titolo di "digital gold".
Storicamente, però, quell'analogia può essere imperfetta: l'oro stesso ha vissuto drawdown di due cifre su più decenni. E con "digital gold" ormai associato principalmente a bitcoin, quell'asset è anch'esso noto per la sua volatilità accentuata, sebbene in diminuzione.
Due storie quasi identiche si scontrano
Se gli Ethereans più rumorosi iniziano a spingere la narrazione "$ETH è SoV", conquistare i tradizionali investitori di Wall Street potrebbe rivelarsi una battaglia in salita.
I tentativi precedenti di Ethereum di differenziarsi da Bitcoin sembrano non aver funzionato come previsto. Ethereum potrebbe ora entrare nella narrazione della riserva di valore — uno spazio dominato da Bitcoin tra gli asset crypto. Circa metà degli argomenti citati da Buterin a favore di $ETH come riserva di valore (sopravvivenza, cambiamento lento, bassa politica del protocollo, facile self-custody e gestione di un nodo su hardware modesto) sono già attribuiti a $BTC. E sebbene entrambi gli schieramenti abbiano continuamente adattato le loro proposte per attrarre investitori, la storia SoV di Bitcoin è rimasta quella dominante.
Un altro tentativo di migliorare la storia di Bitcoin
Alcuni thought leader di Ethereum ora sostengono che questa blockchain abbia tutti i principali vantaggi di Bitcoin e aggiunga qualcosa in più. Un aggiornamento dell'inquadramento di Buterin, ad esempio, descriveva $ETH come "una riserva di valore programmabile". Ciò richiama la campagna "ultrasound money", che analogamente prese in prestito la narrazione "sound money" di Bitcoin e cercò di dimostrare che $ETH fosse una moneta ancora migliore. Non funzionò.
Persino uno degli influencer di Ethereum più in vista, il co-fondatore di Bankless David Hoffman, ha venduto tutti i suoi $ETH a maggio 2026. Ha scritto che la tesi "$ETH is money" si era esaurita piuttosto che fallita, che rimaneva rialzista sulla rete, ma ha notato di pensare che "solo una quota marginale di quel successo si rifletterà in $ETH".
Reagendo al post di Buterin, Hoffman ha detto: "Il tempismo di tutta questa faccenda dà la sensazione che venga da una posizione di debolezza, non di forza". Nello stesso thread ha aggiunto: "Il mio pensiero è che l'universo/[contesto]/ambiente in cui viviamo non è adatto a permettere a $ETH come asset di prosperare".
Ha anche espresso una nota più rialzista: "La strada migliore per Ethereum [è] andare avanti. Se stai attraversando l'inferno, continua".
Più semplice, ma anche più complicato
Da un lato, il suggerimento di Buterin di valutare $ETH come riserva di valore rende la proposta più semplice e chiara. Dall'altro, il contesto — le sue somiglianze con bitcoin e i continui cambi narrativi — potrebbe renderla più complicata.
Per ora, Bitcoin sembra mantenere il titolo di SoV tra gli asset crypto per la maggior parte degli investitori. Solo una minoranza è probabile esamini attentamente ciascuna rete — valutando quanto siano davvero decentralizzate, quanto siano preparate per la crittografia post-quantum, quale offra il miglior modello di sicurezza, le loro differenze e capacità tecniche, le sfide di adozione e gli sviluppi in arrivo per entrambi gli ecosistemi.
Come mostra la storia, non esiste accordo universale su nessuno di questi punti. Questo lascia gli investitori contare sulle proprie convinzioni piuttosto che su argomenti inconfutabili per sostenere l'uno o l'altro asset. Per chiunque segua come la questione si evolverà, i marcatori concreti sono pubblici: i flussi netti giornalieri degli ETF, le disclosure di holdings e staking delle società di tesoreria, e le eventuali revisioni che Etherealize apporterà ai suoi materiali per Wall Street.
SoV 3x vs. SoV 5,7x
Nel suo articolo di dicembre 2017, "An (Institutional) Investor's Take on Cryptoassets", John Pfeffer sostenne che esisteva una "possibilità che $ETH sostituisca bitcoin e diventi la dominante riserva di valore monetaria non-sovrana semplicemente per puri meriti di riserva di valore", ma che "un osservatore obiettivo darebbe a bitcoin probabilità significativamente superiori rispetto a $ETH di diventare tale riserva di valore".
Nove anni dopo, $BTC ha preservato e accresciuto il suo valore meglio di $ETH. In base ai prezzi citati da Pfeffer nell'articolo — circa $13.000 per bitcoin e $700 per ether — bitcoin è salito di circa 5,7 volte, mentre ether è salito meno di 3 volte.
In ogni caso, il gioco dello storytelling continua.

