Le riserve auree USA valgono 1.000 miliardi di dollari ai prezzi di mercato—ma il ricambio del prezzo 'si ritorcerebbe contro in modo pesante', avverte l'analista
Punti chiave
- •Le circa 261,5 milioni di once d'oro del Tesoro statunitense, la più grande riserva al mondo, figurano nei bilanci governativi a poco più di 11 miliardi di dollari perché il Congresso fissò il prezzo ufficiale a 42,22 dollari l'oncia nel 1973.
- •Ai prezzi di mercato attuali, vicini ai 4.000 dollari l'oncia, lo stesso stock varrebbe circa 1.000 miliardi di dollari, ma sbloccare quel valore richiederebbe un atto del Congresso.
- •Il Segretario al Tesoro Scott Bessent ha dichiarato a luglio che l'oro di Fort Knox era "presente e contabilizzato" e valeva oltre 1.000 miliardi di dollari al valore di mercato, sebbene l'amministrazione abbia precisato che il ricambio del prezzo dell'oro non è in seria considerazione.
- •Jurrien Timmer di Fidelity ha sostenuto che la rivalutazione dell'oro si ritorcerebbe probabilmente, indebolendo il dollaro, alimentando l'inflazione e spingendo ancora più in alto il premio a termine dei Treasury.
- •Una nota di un economista della Federal Reserve ha rilevato che Germania, Italia, Libano, Curaçao e Sint Maarten e Sudafrica hanno rivalutato le proprie riserve auree negli ultimi 30 anni, ma tali proventi migliorano le posizioni fiscali solo marginalmente e non risolvono le sfide strutturali del debito, con il debito lordo statunitense ora a 40.000 miliardi di dollari.
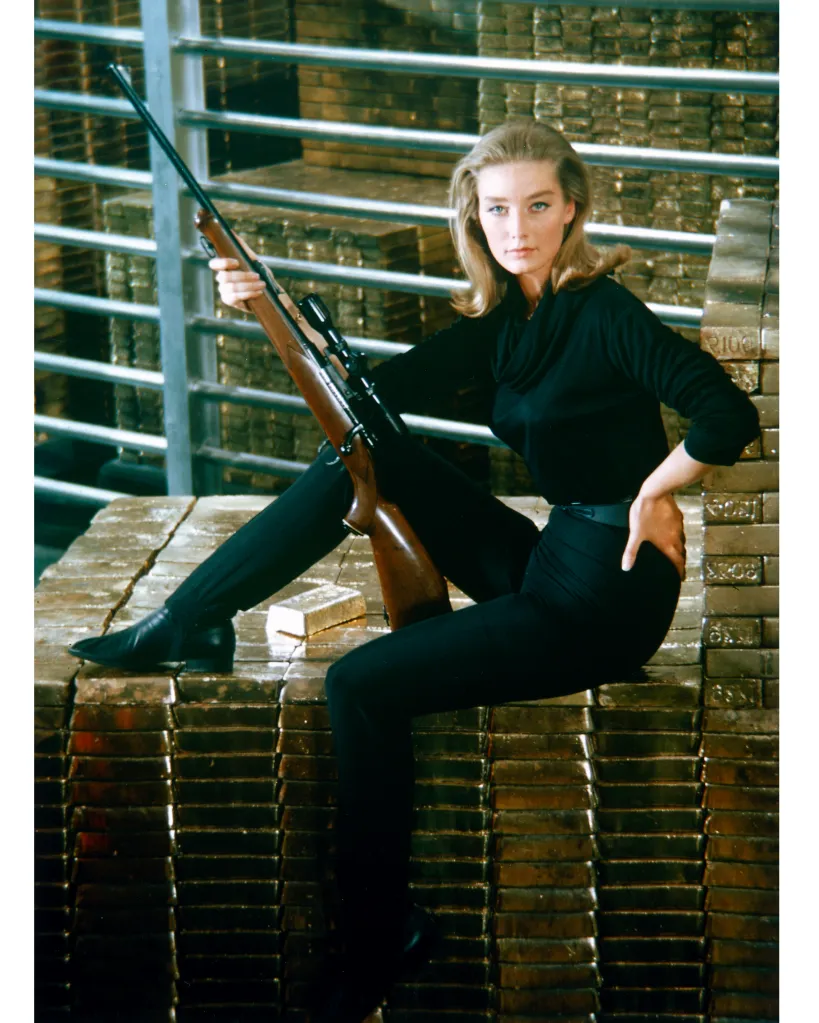
Con il deficit federale a 2.000 miliardi di dollari e costi di interesse sul debito che superano 1.000 miliardi l'anno, Washington potrebbe essere tentata di cercare contanti extra sotto i cuscini del divano. L'urgenza è aumentata negli ultimi mesi, con i rendimenti dei Treasury saliti ai massimi da oltre 20 anni, aggiungendo ulteriore pressione sulle spese per interessi.
Il Dipartimento del Tesoro ha già ricorso a misure non convenzionali per alleggerire la pressione sui rendimenti, tra cui riacquisti di debito a più lunga scadenza e un intervento a sostegno dello yen che ha permesso al Giappone di evitare di vendere i suoi Treasury. In mezzo a queste sorprese, la speculazione è cresciuta su tattiche ancora più inusuali—e un'idea riaffior di tanto in tanto: valutare le enormi riserve auree del Tesoro ai prezzi di mercato.
Gli Stati Uniti detengono le più grandi riserve auree al mondo, per un totale di circa 261,5 milioni di once—più del doppio dello stock della Germania, al secondo posto. Ma il prezzo ufficiale di quella riserva fu fissato dal Congresso nel 1973 a 42,22 dollari l'oncia—una eredità dell'epoca in cui il dollaro era ancora ancorato all'oro—e non è mai cambiato da allora. Di conseguenza, l'intero stock figura nei bilanci del governo a poco più di 11 miliardi di dollari. Valutato al prezzo attuale dell'oro, vicino ai 4.000 dollari l'oncia, varrebbe però 1.000 miliardi. E poiché quella valutazione è fissata per legge anziché aggiornata al mercato, il divario tra valore contabile e valore reale si allarga da solo ogni volta che l'oro sale—una plusvalenza cartacea che resta bloccata nei libri contabili finché il Congresso non modifica la cifra.
Le dichiarazioni dello scorso anno del Segretario al Tesoro Scott Bessent secondo cui il governo avrebbe "monetizzato il lato attività del bilancio degli Stati Uniti" e creato un fondo sovrano hanno alimentato le voci che il ricambio del prezzo dell'oro potesse far parte del piano, anche se l'amministrazione ha poi affermato che l'idea non è in seria considerazione. Ciononostante, l'attenzione sulle riserve auree americane continua a riemergere. Una recente legge presentata al Congresso per istituire una riserva strategica di bitcoin, ad esempio, proponeva di rivalutare le riserve auree statunitensi. E l'anno scorso, il presidente Donald Trump ha messo in dubbio che l'oro custodito nella base militare di Fort Knox fosse davvero lì. (L'oro del Tesoro è custodito anche a Denver, alla Federal Reserve di New York e a West Point, NY.)
A luglio di quest'anno, Bessent ha riacceso le teorie sul metallo, dichiarando che la riserva di Fort Knox era tutta "presente e contabilizzata"—per poi aggiungere con noncuranza che "gli Stati Uniti hanno la più grande riserva d'oro al mondo, oltre un mille di miliardi di dollari al valore di mercato attuale."
Quel commento ha spinto Jurrien Timmer, direttore global macro di Fidelity Investments, a riflettere su "quali altri trucchi il Dipartimento del Tesoro potrebbe avere nella manica per cercare diassare il costo del finanziamento."
In un post su X di venerdì, Timmer ha affrontato il "vecchio meme" del Tesoro che rivaluta il suo oro ai prezzi di mercato—una mossa che teoricamente metterebbe a disposizione del governo federale altri 1.000 miliardi di dollari da spendere senza dover emettere nuovo debito.
"Palesemente irrealistico? Certo, ma ormai ho imparato a non sorprendermi più di niente. Indipendentemente dal fatto che un'azione del genere richiederebbe l'approvazione del Congresso, la mia ipotesi è che se il Tesoro provasse a farlo, si ritorcerebbe contro in modo pesante," ha avvertito Timmer.
Innanzitutto, ha previsto, il dollaro statunitense ne risentirebbe—presumibilmente perché un afflusso improvviso di 1.000 miliardi di dollari alimenterebbe un'inflazione ulteriore, che sta già accelerando. Per la principale valuta di riserva al mondo, anche solo un percepito indebolimento del valore è una questione delicata per i decisori politici. Timmer ha inoltre messo in guardia sul fatto che il "premio a termine" nei rendimenti dei Treasury salirebbe ancora. I tassi sono schizzati negli ultimi mesi per una combinazione di motivi, tra cui le attese di rialzi dei tassi da parte della Fed, una solida crescita economica e un'inflazione persistente. Anche il premio a termine—il rendimento aggiuntivo che gli investitori richiedono per coprire il rischio di detenere debito a lungo termine—è salito, con rischi che spaziano dalle tensioni geopolitiche a una crisi fiscale o a una recessione.
Sebbene un passo del genere possa sembrare improbabile negli Stati Uniti, altri paesi hanno rivalutato le proprie riserve auree negli ultimi 30 anni. Una nota di un economista della Federal Reserve lo scorso agosto ha rilevato che Germania, Italia, Libano, Curaçao e Sint Maarten e Sudafrica lo hanno fatto. In Italia e a Curaçao e Sint Maarten sono state le banche centrali a utilizzare i proventi; in Sudafrica, Libano e Germania i governi centrali hanno incassato la manna.
Ma quando si tratta di ridurre l'onere debitorio di un paese, aggiungeva la nota della Fed, la rivalutazione dell'oro non basta—soprattutto ora che il debito lordo statunitense è schizzato oltre i 40.000 miliardi di dollari, senza che si veda una fine ai deficit annuali di 2.000 miliardi.
"I governi centrali hanno utilizzato i proventi delle rivalutazioni per estinguere debiti esistenti, spesso in circostanze fiscali eccezionali," aggiungeva la nota della Fed. "Sebbene la riduzione dello stock di debito mediante i proventi delle rivalutazioni migliori marginalmente la situazione fiscale, il ricorso a tali proventi potrebbe non affrontare le sfide strutturali più ampie."
Per ora, modificare il prezzo ufficiale di 42,22 dollari richiederebbe un atto del Congresso—una barriera più alta rispetto ai riacquisti di debito e agli interventi valutari già messi in atto dal Tesoro—e l'amministrazione ha tenuto l'idea a distanza. Fin però che rendimenti elevati e deficit da 2.000 miliardi continuino a fare pressione, la domanda da un mille di miliardi di dollari su cosa fare dell'oro americano continuerà verosimilmente a riaffiorare.
Questa storia è stata pubblicata originariamente su Fortune.com.

