Le maggiori banche del Regno Unito completano i primi trasferimenti interbancari con depositi tokenizzati
Punti chiave
- •Sette banche del Regno Unito partecipano al progetto Great British Tokenised Deposit, con il supporto di Quant, EY e Linklaters.
- •I depositi programmabili possono trattenere e rilasciare automaticamente fondi al soddisfacimento di condizioni predefinite, riducendo potenzialmente le frodi nel commercio online.
- •I depositi tokenizzati restano passività delle banche emittenti, mentre gli stablecoin sono passività di emittenti privati garantite da asset di riserva.
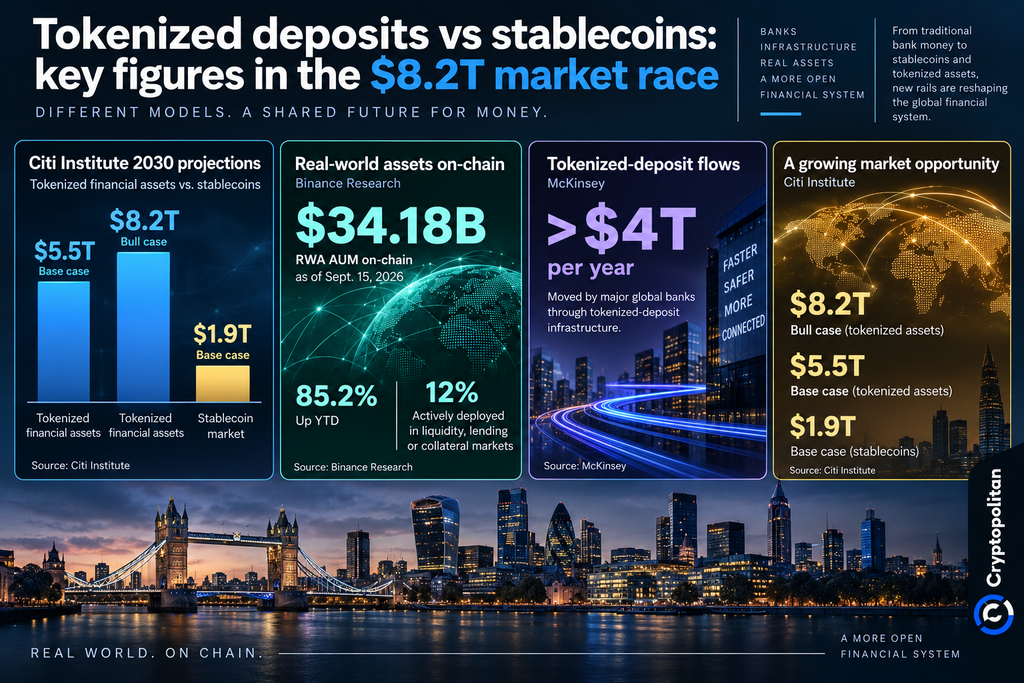
- •Il Citi Institute prevede che gli asset finanziari tokenizzati potrebbero raggiungere 5,5 trilioni di dollari entro il 2030 nello scenario di base e 8,2 trilioni nello scenario ottimistico.
- •UK Finance fornirà il prossimo aggiornamento pubblico sul tramite un webinar il 6 ottobre.
Le maggiori banche della Gran Bretagna hanno completato i primi trasferimenti interbancari di depositi tokenizzati, portando la moneta bancaria commerciale basata su blockchain oltre la fase sperimentale e avvicinandola a un metodo di regolamento praticabile per gli asset tokenizzati. Questo sviluppo colloca i depositi tokenizzati in competizione con, oppure a fianco di, gli stablecoin, secondo un rapporto di Reuters pubblicato il 23 settembre.
Le transazioni sono state effettuate nell'ambito del progetto Great British Tokenised Deposit gestito da UK Finance, l'associazione di categoria del settore bancario britannico, nell'ambito di un pilota che copre pagamenti su marketplace, surroghe ipotecarie e regolamento di asset digitali.
Due operazioni immobiliari e un pagamento su marketplace
Lloyds Banking Group, NatWest e Barclays hanno eseguito due transazioni di surroga ipotecaria, mentre un gruppo di tre banche tra cui HSBC ha effettuato un pagamento cliente-cliente progettato per simulare un acquisto su un marketplace online. In tale esperimento, depositi programmabili hanno trattenuto il denaro dell'acquirente e lo hanno rilasciato solo dopo la consegna della merce. Sebbene non siano stati scambiati beni tangibili, l'esercizio ha dimostrato come la moneta bancaria tokenizzata possa contribuire a ridurre le frodi, consentendo al contempo che i pagamenti circolino tra le banche invece di rimanere confinati in sistemi bancari separati e non collegati.
Quella programmabilità — fondi trattenuti e rilasciati automaticamente una volta soddisfatte condizioni predefinite — è la caratteristica che il test ha evidenziato come una via per ridurre le frodi nel commercio online.
Sette istituti partecipano al pilota: Barclays, HSBC, Lloyds, Monzo, NatWest, Nationwide e Santander, con il supporto della società di tecnologia distributed-ledger Quant, del gruppo di servizi professionali EY e dello studio legale Linklaters.
ana Mackintosh, direttore generale pagamenti e innovazione di UK Finance, ha dichiarato che il progetto sta già suscitando interesse oltre i confini britannici.
"Negli ultimi 12 mesi, altre giurisdizioni ci hanno parlato con serietà di ciò che abbiamo fatto", ha detto Mackintosh a Reuters.
Perché passività bancarie e non stablecoin
La distinzione tra depositi tokenizzati e stablecoin non è puramente tecnica; riguarda la questione di cosa sia effettivamente la moneta. Secondo l'IMF, i depositi tokenizzati sono passività bancarie trasferite su una blockchain o su un'altra forma di tecnologia distribuita. Cambiare la tecnologia incide su come il deposito si sposta, ma non su cosa esso sia. In altre parole, un deposito tokenizzato resta un credito verso la banca che lo ha emesso, mentre uno stablecoin è un credito verso il suo emittente privato e le riserve che lo sostengono.
Gli stablecoin sono passività distinte, emesse da società private e garantite da asset di riserva. Reuters riferisce che la Bank of England preferirebbe vedere le banche emettere depositi tokenizzati anziché fare affidamento su stablecoin emessi da privati. Anche la BIS, la Banca dei Regolamenti Internazionali con sede a Basilea, ha sostenuto un argomento analogo, affermando che i depositi tokenizzati si integrano più naturalmente con l'attuale sistema monetario a due livelli.
Il governatore della Bank of England, Andrew Bailey, ha presentato la tokenizzazione come un modo per modernizzare le forme di moneta esistenti anziché sostituirle del tutto.
"Ora stiamo lavorando con le banche per progettare e implementare l'introduzione della cosiddetta moneta tokenizzata", ha dichiarato Bailey in un discorso alla Bank of England.
Questo non significa che gli stablecoin siano ormai irrilevanti. La vicegovernatrice Sarah Breeden ha illustrato l'idea di un sistema a "multi-moneta" in cui depositi convenzionali, depositi tokenizzati e stablecoin sistemici regolamentati possano coesistere e essere facilmente convertiti alla pari.
Canada e USA costruiscono le stesse infrastrutture
La stessa trasformazione sta prendendo forma ben oltre il Regno Unito. A giugno, le maggiori banche statunitensi hanno appoggiato una rete di moneta on-chain gestita da The Clearing House, progettata per collegare la moneta bancaria commerciale tokenizzata alle infrastrutture di pagamento già utilizzate nel sistema finanziario, tra cui il sistema di pagamento istantaneo RTP e il sistema di compensazione interbancaria CHIPS.
"Questa iniziativa unisce l'innovazione della finanza digitale alla fiducia, alla scala e alla certezza di regolamento dell'infrastruttura di pagamento bancaria consolidata", ha dichiarato Mark Monaco di Bank of America.
Anche il Canada sembra muoversi nella stessa direzione. Le sue Big Six banche stanno lavorando insieme per costruire un'infrastrutt di depositi tokenizzati in dollari canadesi, e il quadro normativo attorno all'iniziativa è diventato più chiaro il 10 settembre, quando l'Ufficio del Sovrintendente delle Istituzioni Finanziarie (OSFI) ha annunciato: "La tecnologia sottostante a un prodotto o servizio finanziario non ne determina la natura giuridica."
Cryptopolitan ha inoltre riportato che SWIFT ha 17 banche su sei continenti pronte per prove di pagamenti transfrontalieri tokenizzati.
Il premio: una questione di regolamento da migliaia di miliardi
Il mercato che queste banche vogliono regolamentare potrebbe diventare enorme. Il Citi Institute prevede che gli asset finanziari tokenizzati raggiungano 5,5 trilioni di dollari entro il 2030 nello scenario di base e 8,2 trilioni nello scenario ottimistico, a confronto con 1,9 trilioni di dollari nello scenario di base per gli stablecoin. Binance Research stima il valore degli asset del mondo reale gestiti on-chain a 34,18 miliardi di dollari al 15 settembre, in aumento dell'85,2% da inizio anno — sebbene solo circa il 12% del capitale tokenizzato monitorato sia effettivamente impiegato nei mercati di liquidità, prestito o collaterale.
Le banche, intanto, dispongono già di scala. McKinsey stima che le principali banche globali muovano oltre 4 trilioni di dollari all'anno attraverso infrastrutture di depositi tokenizzati. I partecipanti britannici stanno inoltre preparando tre digital bond per il primo trimestre del 2027, che potrebbero essere negoziati e regolati tramite depositi tokenizzati.
Per il crypto, la domanda non è più se le banche useranno la blockchain. È se la moneta bancaria catturerà volumi di regolamento che altrimenti andrebbero agli stablecoin — o se diventi invece il trusted cash leg che aiuta i titoli tokenizzati e gli asset del mondo reale a scalare.
Il prossimo traguardo pubblico del progetto è previsto per il 6 ottobre, quando UK Finance ospiterà un webinar sull'iniziativa.

