La capacità di trasporto cala più rapidamente a luglio mentre i tassi rimangono elevati, indica il Logistics Managers' Index
Punti chiave
- •La capacità di trasporto nell'LMI ha registrato 28,4 a luglio, pareggiando il secondo tasso di contrazione più rapido nei 10 anni di storia dell'indice, mentre l'applicazione normativa e una carenza strutturale di autisti hanno ridotto l'offerta.
- •Werner Enterprises ha riportato un aumento del 28% su base annua dei ricavi per camion a settimana dopo aver ristrutturato la propria flotta unidirezionale a una dimensione più piccola del 34%, migliorando al contempo il proprio adjusted operating ratio di 270 punti base.
- •Schneider National ha ottenuto aumenti di tariffa a doppia cifra sui rinnovi contrattuali e ha caratterizzato il mercato del truckload come being nelle fasi iniziali della ripresa dei tassi.
- •I livelli di inventario dei dettaglianti sono scesi di quasi 20 punti in territorio di contrazione a 46,3, supportando l'ipotesi che i recenti aumenti delle importazioni fossero guidati dall'accumulo preventivo prima dei dazi piuttosto che dalla domanda sostenuta.
- •I responsabili della logistica prevedono condizioni limitate nei prossimi 12 mesi, con una capacità futura a 40,4, utilizzo a 71,8 e prezzi a 89,2, anticipando costi più elevati per inventario, magazzinaggio e trasporto.
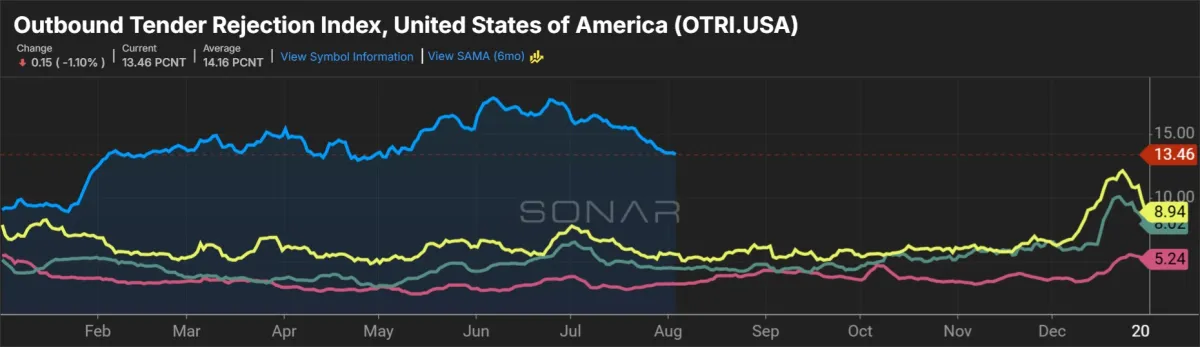
Le condizioni del mercato dei trasporti si sono moderate leggermente a luglio rispetto a un giugno stagionalmente robusto, ma sono rimaste fortemente limitate, secondo il ultimo Logistics Managers' Index (LMI), un'indagine mensile tra professionisti della supply chain ampiamente seguita come barometro in tempo reale delle condizioni del trasporto merci e dell'inventario. Le principali metriche di trasporto all'interno dell'indice hanno mostrato segnali contrastanti, con la capacità che si contraeva a un ritmo accelerato mentre la crescita dei prezzi si attenuava solo marginalmente.
L'LMI è un indice di diffusione in cui letture superiori a 50 indicano espansione e letture inferiori a 50 segnalano contrazione. La componente della capacità di trasporto ha registrato 28,4 a luglio, diminuendo 2,4 punti percentuali più velocemente rispetto a giugno e pareggiando il secondo tasso di contrazione più rapido registrato nei 10 anni di storia del dataset. Il minimo storico rimane 23,8, registrato a settembre 2020.
Una campagna normativa volta a rimuovere gli autisti non sicuri ha notevolmente ridotto l'offerta nel mercato del truckload, aggravando una carenza strutturale di autisti che le associazioni di settore monitorano da anni. Inoltre, la maggior parte dei vettori quotati in borsa si sta astenendo dall'aggiungere attrezzature, concentrandosi invece sul migliorare l'utilizzo delle risorse esistenti.
Le iniziative per migliorare l'utilizzo delle risorse erano visibili nei risultati del secondo trimestre.
Werner Enterprises (NASDAQ: WERN), con sede a Omaha, Nebraska, ha annunciato a febbraio una ristrutturazione formale della propria flotta truckload unidirezionale. La strategia includeva l'abbandono dei conti non redditizi e il riposizionamento o la dismissione dei trattori sottoutilizzati. Nell'ultimo trimestre, i ricavi per camion a settimana (esclusi i supplementi carburante) sono aumentati del 28% su base annua, trainati da un aumento del 16% delle miglia per camion e un incremento del 10% dei ricavi per miglio totale. Werner prevede che la tariffa per miglio aumenterà del 10%-13% su base annua nel terzo trimestre.
La flotta unidirezionale del vettore era più piccola del 34% durante il trimestre, contribuendo a un miglioramento di 270 punti base dell'adjusted operating ratio totale del segmento truckload, passato a 94,5%. Sebbene sia di circa 10 punti peggiore rispetto al precedente picco, il dato rappresenta la migliore performance di margine dell'unità dal quarto trimestre 2023.
Il rapporto LMI, pubblicato martedì, ha mostrato l'utilizzo dei trasporti a 65 — in calo di 9,7 punti rispetto a giugno ma ancora elevato secondo gli standard storici. La crescita dei prezzi dei trasporti ha registrato 86,9, decelerando di 5,5 punti ma rimanendo a quella che il rapporto ha descritto come un «tasso espansionistico molto robusto».
«La mancanza di capacità disponibile della flotta ha causato un aumento dei tempi di prenotazione delle offerte» ha affermato il rapporto, citando i dati SONAR. «A fine luglio le prenotazioni venivano effettuate in media con 3,74 giorni di anticipo rispetto al momento in cui il carico deve partire, in aumento dell'11% rispetto allo stesso periodo dell'anno scorso».
Werner ha osservato che le negoziazioni di offerte contrattuali unidirezionali stanno producendo alcuni dei più forti aumenti di tariffa visti in un decennio.
Schneider National (NYSE: SNDR), con sede a Green Bay, Wisconsin, ha riferito che la propria flotta unidirezionale ha ottenuto aumenti di tariffa a doppia cifra sui rinnovi contrattuali durante il trimestre. L'azienda ha dichiarato che l'attività di mini-offerte è aumentata man mano che gli spedizionieri diventano sempre più preoccupati di assicurarsi capacità in vista della stagione di picco, il periodo dalla fine dell'estate fino alle feste di dicembre in cui i volumi di spedizione al dettaglio aumentano tipicamente in modo significativo. Schneider ha aumentato la propria esposizione al mercato spot, osservando che giugno assomigliava da vicino a marzo 2021, il precedente picco del ciclo. I tassi del mercato spot per il merci transazionale immediato hanno storicamente guidato i movimenti dei tassi contrattuali nei cicli del trasporto su gomma. Il vettore ritiene che il mercato del truckload sia «solo nelle fasi iniziali della ripresa dei tassi».
I costi della supply chain rimangono elevati
L'LMI complessivo si è attestato a 68,9, in calo di 2,2 punti rispetto al massimo quadriennale raggiunto a giugno. Nonostante la modesta flessione, l'indice è in traiettoria per la lettura annuale più alta dal ciclo di boom del mercato del trasporto merci nel 2021, quando gli spostamenti della domanda guidati dalla pandemia e le interruzioni della supply chain hanno spinto i costi di spedizione a livelli record.
I livelli di inventario sono scesi a 55, in calo di 5,5 punti nel mese. Le aziende a valle come i dettaglianti hanno registrato un calo di quasi 20 punti, scivolando in territorio di contrazione a 46,3. I rispondenti a monte — produttori e grossisti — hanno riportato scarsi cambiamenti, restituendo una lettura di 59.
«Ciò sembra supportare l'ipotesi avanzata il mese scorso che parte dell'aumento delle importazioni fosse dovuta ai dettaglianti che acceleravano alcune importazioni di merci in vista di nuovi potenziali dazi» ha detto il rapporto. «Non è chiaro se ci sarà una ripetizione di quanto visto l'anno scorso, quando la maggior parte di questo inventario è stata trattenuta a monte a livello di grossisti e poi smistata verso valle solo poco prima della stagione degli acquisti natalizi».
Nonostante il rallentamento della crescita degli inventari, i costi di inventario hanno raggiunto 77, crescendo a un «tasso molto robusto» e aumentando di 1,1 punti rispetto a giugno.
La capacità di magazzinaggio è scesa a 46,3, in calo di 1,2 punti, il che ha spinto i prezzi di magazzino in aumento di 1,7 punti a 75,5 — la seconda lettura più alta da luglio 2022, descritta nel rapporto come «il picco della frustata inventariale post-covid».
I dati hanno rivelato un mercato di magazzinaggio significativamente più ristretto per le aziende a monte, con i prezzi di magazzino più alti di 12 punti a livello di grossisti nella supply chain.
I costi logistici aggregati — comprendenti inventario, magazzinaggio e trasporto — sono diminuiti di 2,6 punti a 239,5 a luglio. La lettura di 250,9 di maggio ha segnato il tasso di espansione più rapido per il dataset dei costi complessivi da marzo 2022.
Prospettive future
I responsabili della logistica interpellati prevedono che il mercato dei trasporti rimarrà fortemente limitato nei prossimi 12 mesi, proiettando letture future di 40,4 per la capacità, 71,8 per l'utilizzo e 89,2 per i prezzi.
Le prospettive a 12 mesi hanno collocato i livelli di inventario a 64,4, con i costi di inventario (77,6) e i prezzi di magazzino (76,3) che non mostrano alcun ritiro previsto.
«In sostanza, i rispondenti anticipano di dover inserire inventari crescenti in capacità più ristrette a costi più elevati nei prossimi 12 mesi» ha osservato il rapporto.
L'LMI è uno sforzo di ricerca collaborativo tra la Arizona State University, la Colorado State University, la Florida Atlantic University, la Rutgers University e l'University of Nevada, Reno, condotto in collaborazione con il Council of Supply Chain Management Professionals.

