Asset reali tokenizzati nel 2026: dimensioni del mercato, tassi di crescita e classi di asset leader
Punti chiave
- •Le stime del mercato RWA tokenizzato 2026 variano da circa 19 a oltre 60 miliardi di dollari, principalmente perché i tracker differiscono sull'inclusione di stablecoin, catene permissioned e asset bloccati negli smart contract.
- •I Treasury statunitensi tokenizzati costituiscono la categoria più grande, con circa 15,4 miliardi di dollari, circa il 40% del mercato, guidati da BUIDL di BlackRock, USYC di Circle e BENJI di Franklin Templeton.
- •Il credito privato è la seconda categoria per dimensioni e rappresenta circa il 77% del valore prestato contro asset tokenizzati, mentre il settore immobiliare tokenizzato conta per meno dell'1% del mercato tracciato.
- •Azioni ed ETF tokenizzati sono il segmento in più rapida crescita per utenti, con i detentori attivi di azioni oltre il milione e la capitalizzazione degli ETF tokenizz triplicata da 219 a 654 milioni di dollari nel 2026.
- •Le proiezioni a lungo termine divergono nettamente, dai circa 2.000 miliardi di dollari dello scenario base di McKinsey per il 2030 alla stima di 16.100 miliardi di BCG e ADDX.
Gli asset reali tokenizzati — RWAS, nella sigla comune del mercato — sono token blockchain che rappresentano la proprietà di un bene detenuto off-chain: un titolo di Stato, un prestito, una quota di fondo, un'azione o un lingotto d'oro. I sostenitori indicano la liquidazione più rapida, importi minimi d'acquisto più bassi e la possibilità di usare tali token direttamente come garanzia.
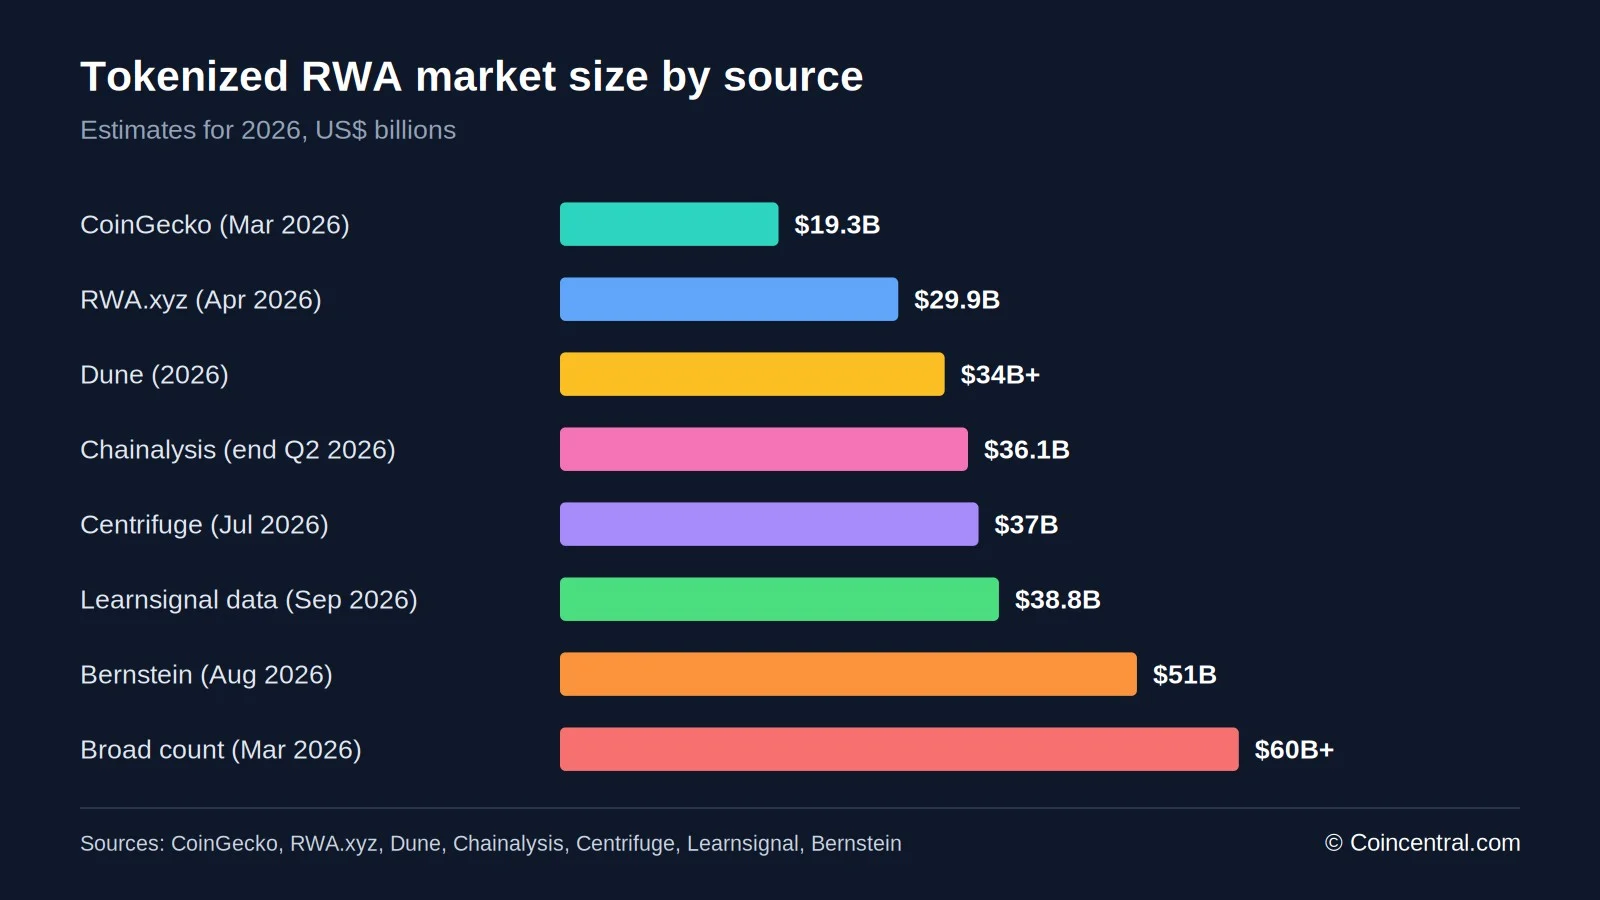
Il mercato si è espanso rapidamente nel corso del 2026, ma le sue dimensioni complessive restano una questione di definizione. A seconda del tracker consultato, le stime oscillano da circa 19 miliardi a oltre 60 miliardi di dollari, poiché i fornitori tracciano i confini in modi diversi. Basandosi su diversi rapporti recenti, questo articolo delinea la situazione attuale del mercato.
Il valore è fortemente concentrato. I Treasury tokenizzati dominano, il credito privato è al secondo posto, mentre il settore immobiliare resta marginale. Le sezioni seguenti esaminano dimensioni del mercato, tassi di crescita, prodotti di punta, classi di asset, detentori, prestiti on-chain, azioni tokenizzate e previsioni a lungo termine.
Quanto è grande il mercato RWA tokenizzato nel 2026?
Non esiste una cifra unica e condivisa. I dati tracciati citati da Learnsignal a metà settembre 2026 mostrano circa 38,8 miliardi di dollari in token distribuiti on-chain. Quei token rappresentano attività sottostanti per un valore di circa 365 miliardi di dollari — circa 305 miliardi una volta esclusi gli stablecoin.
Altri tracker si collocano in un intervallo simile per gli asset distribuiti. Chainalysis ha stimato il mercato a 36,07 miliardi di dollari alla fine del secondo trimestre del 2026. Dune ha riferito che l'offerta totale ha superato i 34 miliardi di dollari durante l'anno, mentre Centrifuge ha registrato un aumento da circa 25 a 37 miliardi di dollari nei primi sette mesi.
I conteggi alle due estremità divergono. CoinGecko ha misurato una capitalizzazione di mercato di 19,32 miliardi di dollari a marzo 2026. Bernstein, citato da CoinDesk, ha indicato circa 51 miliardi di dollari di asset tokenizzati on-chain, e le definizioni più ampie hanno prodotto totali oltre i 60 miliardi.
Le discrepanze derivano dal metodo. La capitalizzazione di mercato rileva il valore circolante dei token. Il valore totale bloccato può includere asset detenuti all'interno di smart contract, comprese garanzie che non si scambiano liberamente. Gli stablecoin sono un'altra linea di demarcazione: molti analisti trattano questi token ancorati alle valute come una categoria a sé, quindi alcuni totali li includono mentre altri li sottraggono. Alcuni tracker contano anche gli asset su catene permissioned, mentre altri conteggiano i token distribuiti pubblicamente. Chainalysis ha osservato che l'attività su reti private come Canton non compare mai nei conteggi on-chain dei detentori, quindi il mercato completo potrebbe essere più grande di quanto mostri qualsiasi singolo dataset.
Per dare una scala, CoinDesk Data ha riferito che la capitalizzazione totale del mercato degli stablecoin ha raggiunto 317 miliardi di dollari a marzo 2026. Un mercato RWA distribuito di circa 30-40 miliardi di dollari è una piccola frazione di tale cifra.
Anche le date contano. Le cifre sopra riportate sono state rilevate in mesi diversi, e il mercato si è mosso nel frattempo. Un rapporto di marzo 2026 sembrerà piccolo accanto a uno di settembre 2026, anche se entrambi usano lo stesso metodo.
Quanto veloce è la crescita degli asset tokenizzati?
La crescita nell'ultimo anno è notevole secondo ogni misura. I dati di RWA.xyz mostrano il mercato salito da 8,8 miliardi di dollari il 16 aprile 2025 a circa 29,9 miliardi il 16 aprile 2026 — un aumento di circa il 240%. CoinGecko ha riportato una crescita del 256,7%, da 5,42 miliardi di dollari a gennaio 2025 a 19,32 miliardi a marzo 2026. La ricerca di Yellow.com ha citato una crescita annua del 184% nel suo conteggio di metà 2026, e Chainalysis ha riportato una crescita del 135% rispetto al periodo precedente per un mercato che ha chiuso il secondo trimestre a 36,07 miliardi di dollari.
I maggiori aumenti percentuali sono partiti da basi piccole. Chainalysis ha rilevato il credito aziendale in crescita del 3.156% e il private equity dell'1.340%, ma tali movimenti hanno portato ciascuna categoria solo da decine di milioni di dollari a circa un paio di miliardi. Dune ha riferito che le azioni tokenizzate sono salite oltre il 2.000%.
I Treasury sono cresciuti meno in percentuale ma hanno aggiunto più dollari. Chainalysis ha registrato un aumento del 125%, da 6,86 a 15,42 miliardi di dollari — più delle successive tre categorie messe insieme in termini assoluti.
Gli effetti di base influenzano la lettura di questi numeri. Una categoria che passa da 50 milioni a 1,5 miliardi di dollari registra un enorme guadagno percentuale aggiungendo poco al totale. I lettori dovrebbero valutare la variazione in dollari insieme alla percentuale.
I dati a breve termine mostrano che il mix sta ancora cambiando. Le cifre a 30 giorni di Learnsignal per settembre 2026 indicavano le azioni tokenizzate in crescita oltre il 17%, la categoria più rapida, mentre i Treasury tokenizzati sono leggermente scesi nello stesso periodo.
I Treasury statunitensi tokenizzati: la categoria più grande
Il debito pubblico statunitense è la classe di asset tokenizzata più grande. Chainalysis ha contato 15,42 miliardi di dollari on-chain nel periodo conclusosi a metà 2026, ovvero il 42,8% di tutto il valore RWA tokenizzato. I dati di settembre di Learnsignal collocano la cifra vicino a 15,7 miliardi, circa il 40% del mercato.
Esistono anche conteggi più bassi. MetaMask, citando RWA.xyz, ha indicato circa 12,88 miliardi di dollari all'inizio di aprile 2026, in aumento da circa 5 miliardi a fine 2024. Astraea Law ha rilevato che i fondi Treasury tokenizzati hanno superato circa 15 miliardi di dollari a metà maggio 2026.
Tre prodotti spiccano. Il fondo BUIDL di BlackRock detiene circa 2,7 miliardi di dollari, e BeInCrypto ha collocato la sua capitalizzazione a 2,8 miliardi il 31 agosto 2026. USYC di Circle detiene circa 2,6 miliardi, e anche il fondo BENJI di Franklin Templeton è riportato a 2,6 miliardi.
Questi prodotti detengono titoli di Stato a breve termine ed emettono token che rappresentano un diritto sul pool. MetaMask indica rendimenti tipici di circa il 3-5%, con rimborso quotidiano comune. Alcuni token aumentano di prezzo man mano che gli interessi maturano, mentre altri mantengono un prezzo vicino a 1 dollaro e aggiungono token al portafoglio.
Learnsignal offre un chiarimento utile su cosa cambia realmente. L'esposizione legale è familiare, poiché un fondo Treasury tokenizzato detiene comunque buoni del Tesoro. Ciò che cambia è il livello di registrazione: iimenti possono regolarsi in minuti anziché giorni, e il token può fungere da garanzia senza un passaggio di custodia separato.
I rischi si collocano soprattutto nel livello del token. Il debito sottostante comporta un limitato rischio di credito, ma i detentori affrontano rischi di controparte, smart contract e ritardi di rimborso. Separatamente, Franklin Templeton ha ottenuto un no-action relief dalla SEC che consente ai suoi fondi comuni ed ETF di investire in BENJI, con attuazione possibile già nel quarto trimestre del 2026.
Asset tokenizzati per categoria
Ogni categoria si comporta in modo diverso. MetaMask, usando i dati RWA.xyz di inizio aprile 2026, elenca i Treasury a circa 12,88 miliardi di dollari e le materie prime a circa 7,37 miliardi. Il credito privato si attestava vicino a 5 miliardi in valore distribuito, sebbene i conteggi più ampi arrivino a 18-19 miliardi.
Le materie prime sono quasi interamente oro. Tether Gold detiene circa 2,7 miliardi di dollari e Paxos Gold circa 2,4 miliardi, insieme circa il 74% della categoria. Questi token non pagano rendimenti, quindi i ritorni dipendono dal prezzo dell'oro.
Il settore immobiliare è la più piccola delle categorie principali. Learnsignal lo colloca a circa 226 milioni di dollari, meno dell'1% del mercato tracciato — sorprendente, considerato che il settore immobiliare è tra i casi d'uso più citati nei commenti di settore. Le previsioni per il settore sono molto più ampie: Deloitte proietta 4.000 miliardi di dollari in immobili tokenizzati entro il 2035, una cifra che mostra quanto precoce sia ancora la categoria.
Rendimenti più alti comportano rischi più alti. MetaMask ha osservato che le tensioni nel più ampio mercato del credito privato a marzo 2026 hanno dimostrato come prestiti deboli possano colpire i prodotti tokenizzati. I periodi di lockup sono comuni e la negoziazione sul mercato secondario è limitata — insieme, possono lasciare un detentore incapace di uscire rapidamente da una posizione.
Chi detiene gli asset tokenizzati
La base di detentori è globale. Chainalysis ha rilevato che i detentori statunitensi rappresentano l'11,7% della base globale di detentori di RWA tokenizzati e l'11,4% del suo valore. I Treasury tokenizzati rompono questo schema. Per valore, l'Italia rappresenta il 29,9% delle holdings geolocalizzate di Treasury tokenizzati, il Portogallo detiene il 18,8% e Singapore il 18,2%, mentre gli Stati Uniti sono quarti al 10,5%.
I conteggi dei detentori raccontano una storia diversa. Il Giappone guida con il 16,4% dei detentori ma solo lo 0,4% del valore. Chainalysis legge questo come un piccolo gruppo di grandi detentori esteri che guida il valore, con una base retail più ampia che costruisce posizioni minori.
Gli emittenti sono per lo più grandi aziende tradizionali. Learnsignal elenca BlackRock, Franklin Templeton, Apollo, Hamilton Lane e WisdomTree tra i principali operatori — asset manager piuttosto che startup crypto.
Ethereum resta la rete dominante. MetaMask riferisce che ospita oltre il 56% di tutto il valore degli asset tokenizzati ad aprile 2026. Anche Stellar, Solana, Polygon, Avalanche, Arbitrum, Base e BNB Chain ospitano prodotti.
Chainalysis aggiunge un punto di politica. Un detentore fuori dagli Stati Uniti che acquista un prodotto Treasury tokenizzato crea domanda di debito pubblico statunitense anziché del debito del proprio governo. La tokenizzazione cambia anche chi può acquistare: abbassando le posizioni minime e eliminando la necessità di un rapporto con un broker statunitense, uno strumento all'ingrosso diventa qualcosa che un detentore retail a Lisbona o Singapore può acquistare direttamente.
Credito privato e prestiti on-chain
I dati sui prestiti mostrano come vengono realmente usati gli asset tokenizzati. Dune ha rilevato che gli asset di credito costituiscono circa tre quarti di tutti gli asset reali depositati nei prestiti decentralizzati, mentre solo una minuscola frazione dei Treasury tokenizzati viene usata allo stesso modo.
Chainalysis è giunta a un risultato simile. Il credito privato rappresenta il 77% di tutto il valore prestato contro RWA tokenizzati, e il numero di wallet che prestano credito privato è cresciuto dell'1.618% nel periodo. I prestiti in materie prime sono saliti dell'875%. I Treasury sono andati nella direzione opposta, scendendo del 23% — l'unica categoria a contrarsi.
Chainalysis collega questa divisione alla liquidità. Il credito privato è difficile da vendere in forma non tokenizzata, quindi un token che può essere messo come garanzia vale di più per il suo detentore. I Treasury sono già la garanzia più liquida nella finanza tradizionale; chi desidera liquidità contro di essi ha canali consolidati per ottenerla.
Il rendimento è un altro motore. Il CEO di Dune, Frederik Haga, ha detto che il credito privato tokenizzato consente agli investitori di guadagnare interessi usando gli stessi asset come garanzia per prendere a prestito e finanziare altre operazioni. MetaMask indica rendimenti tipici del credito privato dell'8-15%.
Il credito privato appare più grande in alcuni dataset. Bernstein, citato da CoinDesk, ha detto che circa il 47% dei 51 miliardi di dollari di asset tokenizzati è credito privato — una categoria che spesso resta sotto la superficie delle dashboard pubbliche.
Azioni ed ETF tokenizzati
Le azioni tokenizzate sono piccole per valore ma crescono rapidamente negli utenti. Insights4VC ha tracciato le azioni tokenizzate distribuite in salita da 951 milioni di dollari a marzo 2026 a 1,89 miliardi a luglio. Dune ha riferito che i detentori attivi hanno superato il milione. Altri dati sono più alti: una cifra citata da OneBullEx mostra i detentori saliti da 103.000 a gennaio a 1,9 milioni entro settembre 2026. La piattaforma azionaria di Ondo Finance ha raggiunto 1 miliardo di dollari in valore totale bloccato a maggio 2026.
I dati di Token Terminal mostrano che gli ETF tokenizzati sono triplicati di dimensioni durante l'anno, con la capitalizzazione salita da 219 milioni di dollari il 1° gennaio a 654 milioni. I detentori di ETF tokenizzati sono aumentati circa 51 volte, mentre i detentori di singole azioni tokenizzate circa 26 volte.
Binance bStocks conta 448.400 detentori — metà di tutti i detentori di ETF tokenizzati — ma solo il 23,3% della capitalizzazione, ovvero 160 milioni di dollari. Robinhood ha il 13,1% dei detentori e il 5,4% del capitale. Ondo Finance detiene il 47,4% del capitale, ovvero 325,7 milioni di dollari, da solo il 20,3% dei detentori.
Gli utenti preferiscono singole società ai fondi. Dune stima che le azioni individuali costituiscano l'81% delle azioni tokenizzate detenute nei mercati spot, e il loro valore è cresciuto nove volte in un anno — un'inversione dello schema dei mercati tradizionali, dove oltre 6.000 ETF quotati negli USA ora superano di numero le singole azioni.
I dati di Token Terminal mostrano anche sovrapposizioni. I prodotti che tracciano l'S&P 500 e il Nasdaq-100 hanno un valore combinato di circa 330 milioni di dollari, quasi metà del totale del settore. Poiché diversi emittenti offrono esposizioni simili su catene diverse, la domanda per un solo indice è divisa tra token quasi identici.
La liquidità resta un limite. MetaMask nota che i libri degli ordini per la maggior parte delle azioni tokenizzate sono molto più sottili rispetto alle azioni tradizionali. La SEC ha detto il 28 gennaio 2026 che le leggi sui titoli esistenti si applicano indipendentemente dal fatto che la proprietà sia registrata on-chain o off-chain.
Previsioni, regolamentazione e rischi
Le previsioni a lungo termine variano ampiamente. BCG e ADDX proiettano un'opportunità di 16.100 miliardi di dollari entro il 2030, mentre lo scenario base di McKinsey è di circa 2.000 miliardi di capitalizzazione tokenizzata alla stessa data — un divario di circato volte tra due previsioni istituzionali. Il mercato distribuito di oggi si attesta vicino a 38,8 miliardi di dollari. Qualsiasi singola proiezione va trattata come una stima, non come un fatto definitivo.
Le regole differiscono per regione. La Commissione per i Servizi Finanziari della Camera statunitense ha tenuto un'audizione il 25 marzo 2026 sul Modernizing Markets Through Tokenization Act del 2026. Non esiste un quadro federale completo, e la SEC lavora caso per caso, compreso il rilievo per Franklin Templeton e un'istanza pendente di Ondo. L'UE tratta i titoli tokenizzati come strumenti finanziari sotto la legge esistente e autorizza i fornitori di servizi sotto MiCA — un regime che OneBullEx descrive come più chiaro, sebbene impegnativo. Le aziende che operano oltre confine affrontano domande su quali regole si applichino.
I rischi sono pratici. Uno studio su arXiv che copre dicembre 2025 - maggio 2026 ha rilevato segni di illiquidità in alcuni mercati tokenizzati. I fondi tokenizzati sono anche distribuiti su reti che non possono condividere garanzie senza un bridge.
Le infrastrutture potrebbero guidare la fase successiva. Il NYSE ha annunciato piani per negoziazione 24/7 e regolamento istantaneo, e Franklin Templeton collabora con DigiFT e Binance per un uso istituzionale più ampio.
Cosa mostrano le statistiche
Il mercato RWA tokenizzato è reale e in crescita, ma è ancora ristretto. Il valore distribuito si colloca nella fascia di 30-40 miliardi di dollari nella maggior parte dei tracker, e i Treasury rappresentano circa il 40%. Il credito privato viene dopo, mentre il settore immobiliare è sotto l'1%.
La crescita è più rapida in azioni ed ETF, guidata dagli utenti retail sulle grandi piattaforme, ma il capitale resta ancora con un gruppo più piccolo di grandi detentori — un divario tra conteggi dei detentori e dollari che si ripete tra ETF, Treasury e azioni. Le previsioni per il 2030 vanno da 2.000 a 16.100 miliardi di dollari, e i lettori dovrebbero confrontare attentamente le fonti, perché ogni tracker definisce il mercato in modo diverso. Questo articolo è solo a scopo informativo e non costituisce consulenza finanziaria.
Diversi sviluppi potrebbero cambiare il quadro nei prossimi mesi: la risposta della SEC all'istanza di Ondo, il piano di Franklin Templeton di collocare BENJI all'interno dei fondi tradizionali, se la negoziazione round-the-clock del NYSE porterà a quotazioni tokenizzate, e se il Modernizing Markets Through Tokenization Act andrà oltre l'audizione in commissione di marzo 2026. Ciascuno cambierebbe la facilità con cui gli asset si muovono tra i mercati vecchi e nuovi.
Fonti
- Real-World Asset Tokenization Explained: Where the Market Actually Stands in 2026 (Learnsignal)
- North America: Inside the Growth of Agentic Commerce (Chainalysis)
- RWA categories in 2026: tokenized Treasuries, stocks, commodities, and more (MetaMask)
- New report finds that rapid expansion of tokenization is giving rise to new styles of investing (Fortune)
- Tokenized ETFs Triple in Size as Retail Adoption Outpaces Capital Growth (Richard Salmond)
- Tokenized Treasuries Drive RWA Market Past $30 Billion In Early 2026 (OneBullEx)
- Stablecoins & Tokenized Assets Report March 2026 (CoinDesk Data)
Questo articolo è basato su un servizio pubblicato originariamente da Blockonomi.

