Azione SpaceX in calo mentre il rischio di credito tocca massimi sul piano debitorio da 40 miliardi di dollari
Punti chiave
- •L'azione SpaceX ha chiuso in calo del 2,51% a 167,60 dollari il 7 ottobre, dopo aver toccato 176,42 dollari nella seduta precedente.
- •Lo spread sui credit default swap quinquennali di SpaceX è salito a 194 punti base, da 110 punti base al debutto dei contratti a giugno.
- •SpaceX sarebbe in trattative con Apollo Global Management per un finanziamento di 40 miliardi di dollari, di cui 10 miliardi in prestiti sindacati, destinato all'acquisto di chip Nvidia.
- •La spesa in conto capitale del secondo trimestre ha superato i 18 miliardi di dollari, un aumento di oltre sei volte rispetto allo stesso periodo dell'anno scorso, con la maggior parte destinata all'attività AI.
- •Gli analisti prevedono in media ricavi superiori a 45 miliardi di dollari quest'anno e 114 miliardi l'anno prossimo, con Google che paga 950 milioni mensili e Anthropic più di 1,5 miliardi mensili.
Le azioni SpaceX hanno risentito il 7 ottobre della reazione degli investitori agli ultimi piani di finanziamento per l'intelligenza artificiale dell'azienda, con gli spread dei credit default swap saliti al livello più alto da quando i contratti hanno iniziato a negoziarsi attivamente a giugno.
Space Exploration Technologies (SPCX) ha chiuso a 167,60 dollari, in calo del 2,51%, dopo aver toccato 176,42 dollari nella seduta precedente. Il ribasso è coinciso con un forte aumento del rischio di credito di SpaceX, con gli investitori del mercato obbligazionario che hanno mostrato diffidenza nei confronti dell'azienda in seguito aii su una raccolta debitoria di 40 miliardi di dollari destinata all'acquisto di chip Nvidia.
Gli spread dei credit default swap toccano i massimi
Lo spread sui credit default swap quinquennali di SpaceX è balzato a 194 punti base mercoledì, il che significa che ora costa circa 19.400 dollari all'anno proteggere 1 milione di dollari del debito aziendale dal default. I contratti hanno iniziato a negoziarsi a 110 punti base e da allora hanno mostrato un forte trend ascendente. I credit default swap funzionano in gran parte come un'assicurazione su un debitore, quindi l'allargamento dello spread offre una lettura continua e basata sul mercato del rischio di default che gli investitori obbligazionari attribuiscono attualmente a SpaceX — un indicatore in costante aumento da quando i contratti hanno fatto il loro debutto.
Il rialzo è seguito a un rapporto del Financial Times secondo cui SpaceX sarebbe in trattative con Apollo Global Management per un finanziamento di 40 miliardi di dollari destinato all'acquisto di chip Nvidia. Del totale, 10 miliardi di dollari verrebbero erogati tramite prestiti sindacati — debito fornito da un gruppo di finanziatori che condividono l'esposizione — mentre il resto sarebbe emesso come obbligazioni investment grade, una fascia di rating generalmente associata a costi di finanziamento più bassi rispetto al debito high yield.
La corsa di spesa dall'IPO
La raccolta potenziale estenderebbe un intenso ciclo di finanziamenti e acquisizioni. SpaceX è ricorsa al mercato del debito poco dopo la sua IPO, raccogliendo circa 20 miliardi di dollari e portando la liquidità disponibile a circa 100 miliardi di dollari. Ha inoltre acquisito Cursor, una startup di coding basata sull'AI, per 60 miliardi di dollari.
La spesa in conto capitale è salita a oltre 18 miliardi di dollari nel secondo trimestre, rispetto a 10 miliardi nel primo trimestre e 2,8 miliardi nello stesso trimestre dell'anno scorso — un aumento di oltre sei volte su base annua che dà un'idea della scala alla base della proposta raccolta di 40 miliardi di dollari. La maggior parte di quella spesa è destinata all'attività di intelligenza artificiale di SpaceX, che comprende soluzioni per data center e Grok.
Oltre all'allargamento degli spread creditizi, i rendimenti obbligazionari di SpaceX sono saliti questo mese. Le obbligazioni in scadenza nel 6 rendono ora il 7,9%, mentre quelle con scadenza nel 2046 sono salite al 7,92%. Lo spread sui titoli di Stato americani — il premio richiesto dagli investitori per detenere il debito aziendale anziché i Treasury — è balzato dell'1,76% da giugno.
La crescita dei ricavi vista come compensazione dei rischi
Elon Musk e il suo team scommettono che la crescita attesa dei ricavi giustificherà la spesa in corso. Gli analisti sono ottimisti sul fatto che l'azienda abbia margini di crescita: la stima media prevede ricavi annuali superiori a 45 miliardi di dollari quest'anno, con una salita a 114 miliardi l'anno prossimo.
SpaceX ha già ottenuto importanti affari legati all'AI, incluso quello con Google, che le paga 950 milioni di dollari al mese, mentre Anthropic paga più di 1,5 miliardi di dollari al mese.
Alcuni analisti sono ancora più ottimisti. Goldman Sachs prevede che i ricavi cresceranno fino a 474 miliardi di dollari entro il 2030, supportati dalle attività Starlink e data center, mentre Morgan Stanley vede i ricavi volare oltre i 330 miliardi di dollari nel 2030. Entrambe le società hanno partecipato all'IPO dell'azienda a giugno.
SpaceX vanta inoltre un ampio patrimonio azionario che sostiene il proprio indebitamento. Con una capitalizzazione di mercato superiore a $2.27, la società potrebbe facilmente vendere azioni per raccogliere liquidità qualora il suo debito fosse sottoposto a una pressione significativa.
In questo contesto, i indicatori da monitorare nel breve termine sono concreti: se le trattative con Apollo porteranno a un pacchetto definitivo e a quali condizioni, come si assesteranno gli spread creditizi ai massimi storici una volta nota la struttura, e se le prossime comunicazioni trimestrali mostreranno che i contratti AI già in essere — inclusi i pagamenti mensili di Google e Anthropic — stanno scalando verso i livelli di ricavi previsti dagli analisti.
Analisi tecnica
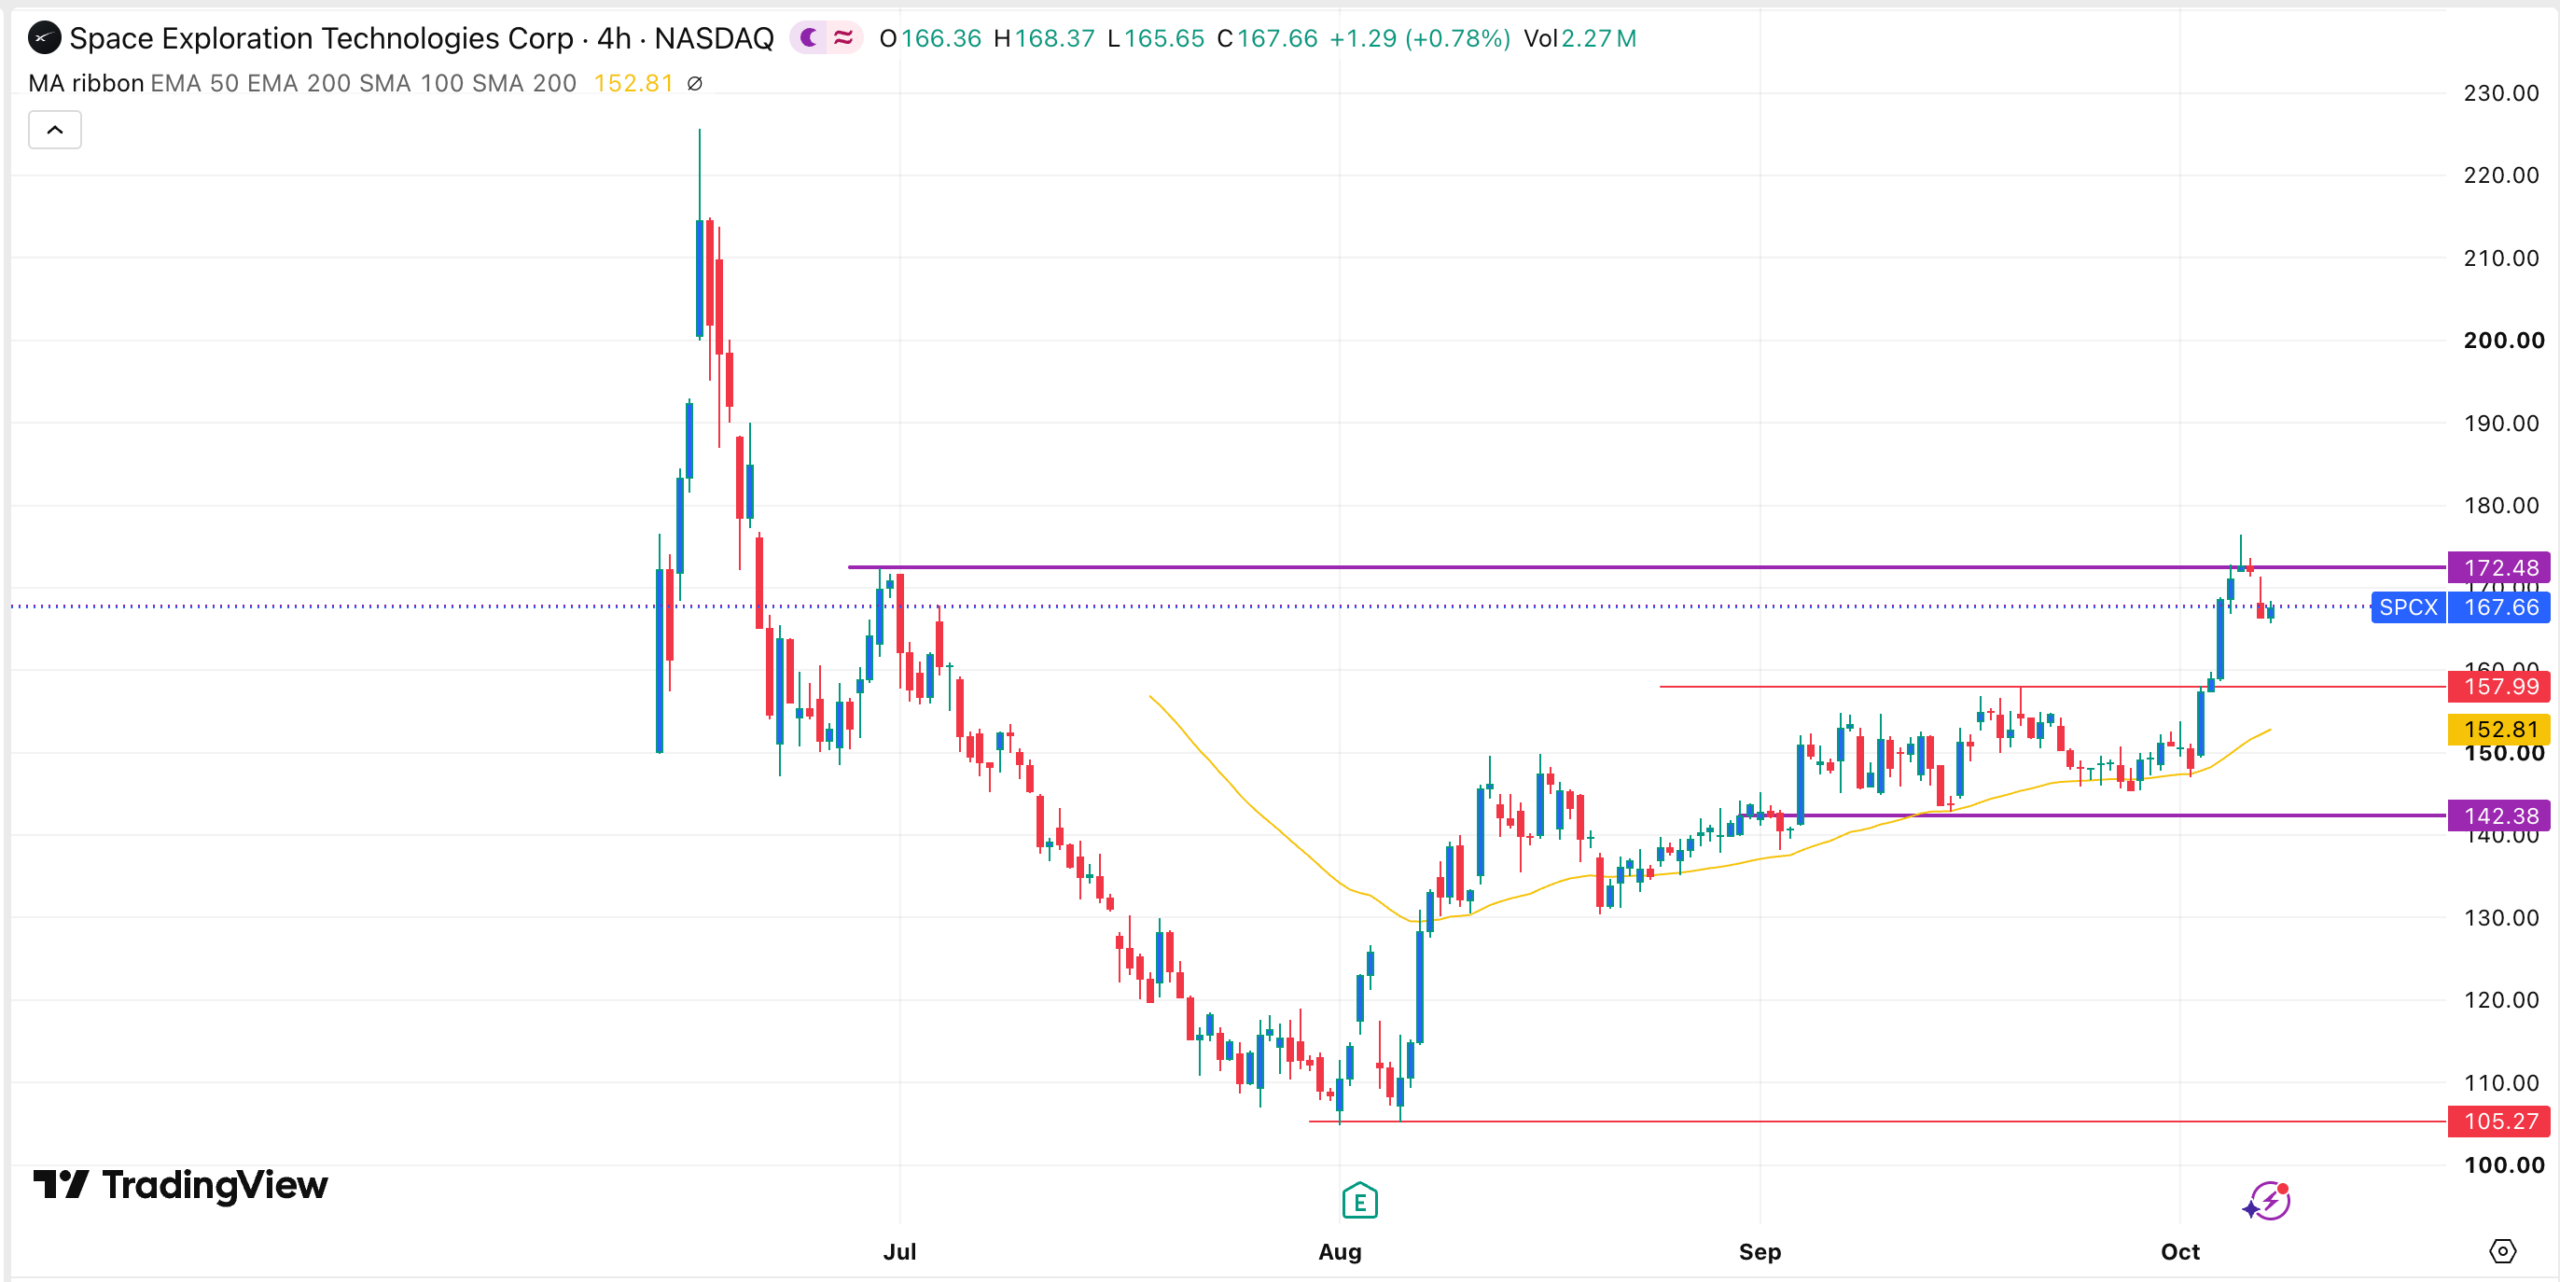
Il grafico a quattro ore mostra che SPCX ha performato bene negli ultimi giorni. L'azione ha recentemente superato con forza il key livello di resistenza di 157,9 dollari — il suo massimo del 21 settembre — ed è rimasta sopra la media mobile a 50 periodi, un segnale rialzista.
Tuttavia, ha anche formato una candela shooting star il 6 ottobre, il che spiega l'attuale ritracciamento. Secondo l'analisi, lo scenario più probabile è un calo a 160 dollari, seguito dalla ripresa del trend ascendenten
Questo articolo ha finalità puramente informative e non costituisce una consulenza finanziaria o di investimento. Gli spread creditizi, i prezzi delle obbligazioni, le previsioni degli analisti e i livelli tecnici possono cambiare con l'evoluzione delle condizioni di mercato.
Questo articolo è apparso originariamente su The Market Periodical.

