SpaceX registra 14,58 miliardi di dollari di ricavi nel Q3 con l'AI in forte crescita; Musk conferma i comitati per la fusione con Tesla
Punti chiave
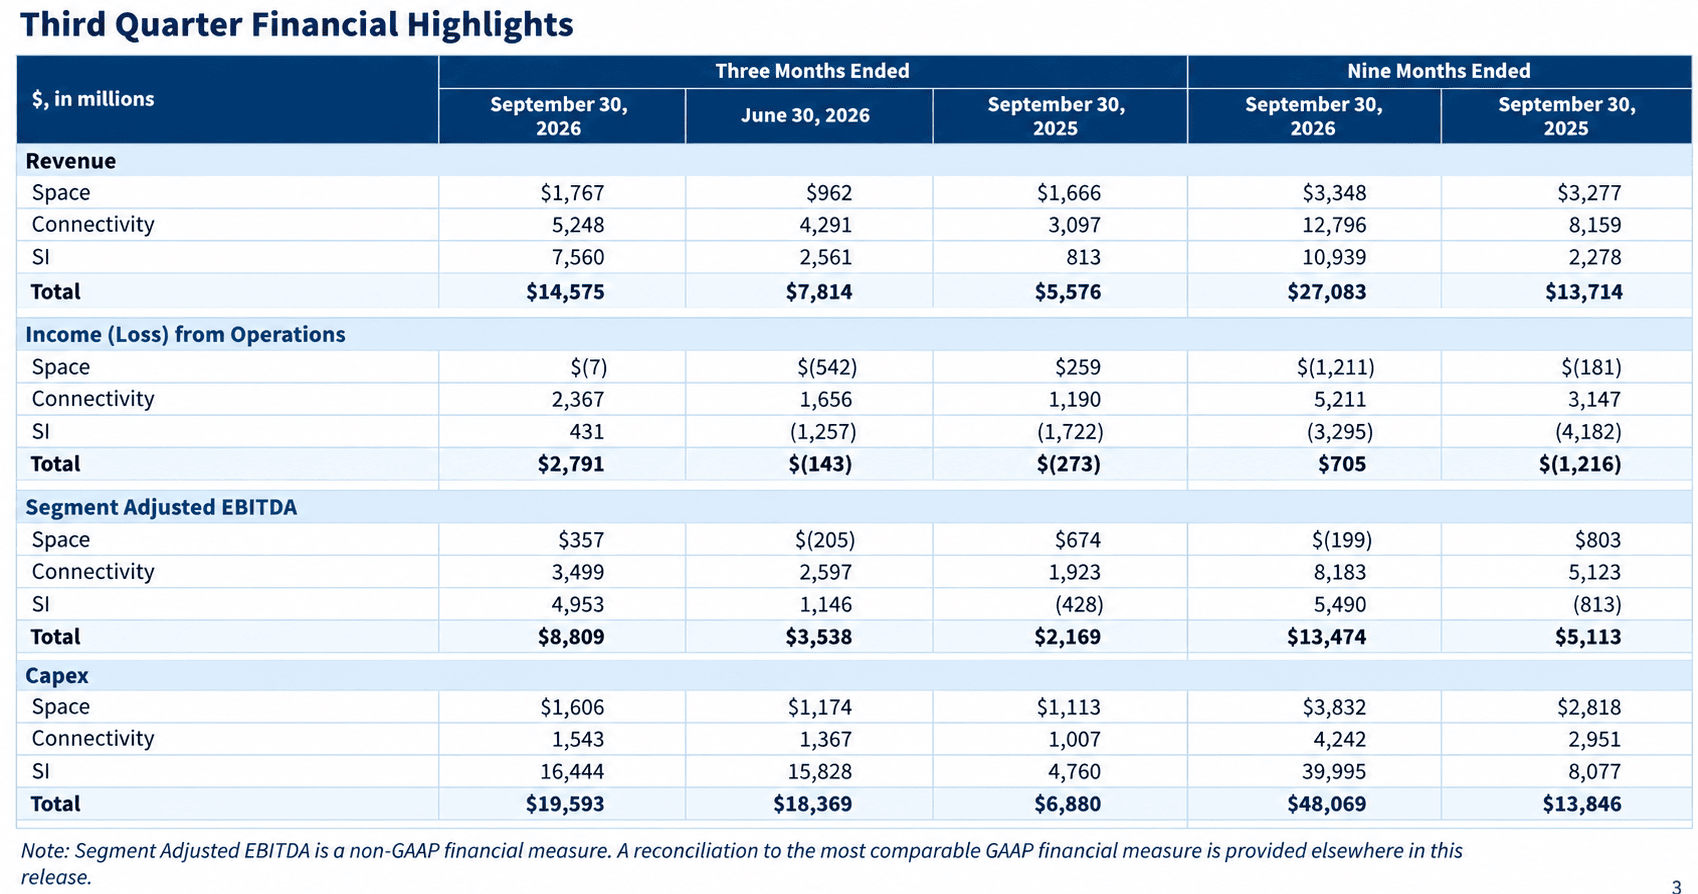
- •Il segmento Super Intelligence di SpaceX ha generato 7,56 miliardi di dollari di ricavi, in aumento dell'830% su base annua, rendendo per la prima volta il calcolo e il software AI la principale fonte di ricavi della società.
- •La società ha riportato un utile netto GAAP di 4,4 miliardi di dollari, il suo primo trimestre solidamente redditizio dal listino, dopo una perdita di 1,05 miliardi nel trimestre dell'anno precedente.
- •Le spese in conto capitale di nove mesi per 48 miliardi hanno superato il flusso di cassa operativo di 13,1 miliardi di circa 35 miliardi, sebbene circa 90 miliardi in liquidità e titoli negoziabili forniscano un cuscinetto.
- •I ricavi di connettività di Starlink sono cresciuti del 69% a 5,25 miliardi con abbonati consumer in aumento dell'89% a 13,6 milioni, mentre Starship Flight 14 è diventata la prima missione di Starship a generazione di ricavi.
- •SpaceX e Tesla hanno costituito comitati speciali di direttori indipendenti per esplorare una fusione, e qualsiasi accordo richiederebbe l'approvazione di oltre il 50% di tutte le azioni Tesla.
SpaceX ha riportato i risultati del terzo trimestre 2026 dopo la chiusura dei mercati il 20 ottobre, sottolineando la trasformazione della società da operatore di razzi e satelliti con un progetto AI collaterale a un'azienda di calcolo e software AI che possiede anche il sistema di lancio dominante al mondo e una rete leader di banda larga satellitare.
I ricavi sono aumentati del 161% su base annua a 14,58 miliardi di dollari, ben al di sopra del consensus di circa 12,7 miliardi e circa 1,7 miliardi oltre le proiezioni. Ora quotata con il ticker SPCX dopo l'IPO del 2026, la società ha visto il suo segmento appena ribattezzato Super Intelligence (SI) generare 7,56 miliardi di ricavi, in crescita dell'830% rispetto all'anno precedente e, per la prima volta, oltre la metà del totale. Questo cambiamento di mix è il contesto del resto del rapporto: la principale fonte di ricavi di SpaceX è ora il calcolo e il software AI anziché i lanci o la banda larga — il primo trimestre in cui la riorganizzazione SpaceXAI è pienamente visibile nella ripartizione dei ricavi.
L'EBITDA rettificato si è attestato a 8,81 miliardi di dollari contro un consensus di circa 6,6 miliardi, in crescita del 306% su base annua. La società è passata a un utile netto GAAP di 4,4 miliardi di dollari da una perdita di 1,05 miliardi nel trimestre dell'anno precedente — il suo primo trimestre solidamente redditizio dal listino. L'EPS rettificato di circa 0,35 dollari è più che raddoppiato rispetto alle attese del mercato di 0,13-0,16 dollari.
Il Segmento SI Trainato da Contratti Cloud, Cursor e Grok
Il segmento SI ha aggiunto 6,7 miliardi di ricavi incrementali da tre fonti: l'attivazione di importanti nuovi accordi per servizi cloud, l'acquisizione della piattaforma di coding Cursor — conclusa a metà trimestre e contribuita con 608 milioni — e l'accelerazione dell'adozione della famiglia di modelli Grok, incluso il sistema agentico Grok Bot appena lanciato. Tutte e tre sono fonti di ricavi nuove o appena attivate — una base di ricavi giovane in cui la concentrazione dei clienti nel calcolo AI resta un rischio segnalato.
Il segmento ha anche registrato una svolta drammatica. Dopo aver riportato una perdita operativa di 1,26 miliardi ancora nel Q2, SI è tornato operativamente redditizio a431 milioni, assorbendo al contempo 1,2 miliardi in stock compensation legati a Cursor, e ha generato 4,95 miliardi di EBITDA rettificato.
Durante la call sui risultati, il CFO Bret Johnsen ha fornito un dato sorprendente: ai prezzi attuali, i nuovi deployment di calcolo si ripagano in meno di un anno, con i prezzi di calcolo che si attestano "leggermente sopra il livello alto" di 30-50 per watt. Il prezzo per watt è il metro di riferimento convenzionale per l'economia dei data center, quindi il dato di ammortamento inferiore a un anno equivale di fatto ad affermare che ogni nuovo deployment recupera il proprio costo di realizzazione entro circa il primo anno di operatività. La capacità nominale ha raggiunto 1,7 gigawatt a fine trimestre, rispetto a 0,6 GW un anno prima — quasi un triplicamento in dodici mesi — mentre proseguivano i lavori della struttura COLOSSUS II.
I Segmenti Starlink e Space Restano Forti
Starlink, da sempre l'ancora di redditività di SpaceX, è rimasto in salute. I ricavi di connettività sono saliti del 69% su base annua a 5,25 miliardi di dollari, con l'utile operativo di segmento in aumento del 99% a 2,37 miliardi. Gli abbonati consumer sono saliti a 13,6 milioni, in aumento dell'89% rispetto a un anno prima, mentre l'ARPU è cresciuto del 5% su base sequenziale a 69 dollari. Starlink è ora installato su più di 3.800 aeromobili, e i ricavi enterprise e governativi sono aumentati del 91%. In altre parole, il segmento che ha a lungo sostenuto la redditività di SpaceX continua a espandersi rapidamente anche mentre SI diventa il business più grande.
Il segmento Space ha contribuito con 1,77 miliardi di dollari, in crescita del 6% su base annua. Il trimestre è stato evidenziato da Starship Flight 14, la prima missione di Starship a generazione di ricavi, che ha deployato 26 satelliti Starlink V3 con circa 10 volte la capacità di downlink di un lancio Falcon 9. Quel volo trasforma Starship da un programma di sviluppo a un asset generatore di ricavi a pieno titolo. SpaceX ha inoltre annunciato Starbase, Louisiana, uno spazioporto di nuova generazione che punta al primo lancio nel 2029.\n## Le Elevate Spese in Conto Capitale Pesa no sul Flusso di Cassa
Il trimestre non è stato privo di tensioni. Le spese in conto capitale hanno totalizzato 19,6 miliardi di dollari, di cui 16,4 miliardi nel segmento SI, e le spese in conto capitale di nove mesi per 48 miliardi sono molto superiori al flusso di cassa operativo di 13,1 miliardi — un disavanzo di circa 35 miliardi in nove mesi. L'EBITDA rettificato di 8,8 miliardi si colloca inoltre ben al di sopra dell'utile operativo GAAP di 2,8 miliardi — un divario da monitorare. Ciononostante, circa 90 miliardi di dollari in liquidità e titoli negoziabili forniscono un formidabile cuscinetto, e la durabilità di quel cuscinetto all'attuale ritmo di spesa è la questione finanziaria centrale che incombe sull'espansione.
Comitati per la Fusione Costituiti presso SpaceX e Tesla
Musk ha confermato durante la call che sia SpaceX che Tesla hanno costituito comitati speciali, composti da direttori indipendenti e creati su richiesta degli azionisti, per esplorare una fusione. Po Musk è parte in conflitto d'interesse in entrambe le società, non può partecipare alle discussioni. Questa struttura significa che qualsiasi combinazione sarà in ultima analisi decisa da direttori indipendenti e azionisti anziché da Musk stesso. È stato misurato nelle sue dichiarazioni: "Non penso che dovremmo necessariamente dare per certa una fusione tra SpaceX e Tesla. E penso che sarebbe esagerare. Penso che sarebbe una buona idea? Sì."
La logica strategica, come la formula Ark Invest, prevede un'entità combinata che generi 3.800 miliardi di dollari di vendite entro il 2031, con i flussi di cassa dei robotaxi di Tesla a finanziare i data center orbitali di SpaceX e il calcolo di SpaceX come livello di pianificazione per i deployment di Optimus. Gli ostacoli di governance restano però significativi: qualsiasi accordo richiederebbe l'approvazione di oltre il 50% di tutte le azioni Tesla votanti a favore.
Le indicazioni di Musk probabilmente intensificheranno il dibattito. Ha proiettato ricavi ricorrenti annuali da 500 miliardi a 1.000 miliardi di dollari entro la fine del 2027 — cifre che annualizzano a oltre 55 miliardi nel 2026 ma implicano una traiettoria di crescita mai sostenuta da alcuna società quotata.
Il trimestre ha prodotto una serie di traguardi per SpaceX: la crescita dell'830% di SI ha segnato la prima piena validazione della riorganizzazione SpaceXAI, la redditività del segmento ha segnato una prima sotto il nuovo modello operativo, e i comitati per la fusione hanno confermato mesi di speculazioni. I rischi — intensità di capitale, concentrazione dei clienti nel calcolo AI e la complessità di governance della fusione di due società controllate da Musk — restano sostanziali. I riferimenti immediati da qui in poi sono concreti: le raccomandazioni dei comitati per la fusione, i progressi dei lavori di COLOSSUS II, la traiettoria verso l'obiettivo di ARR a fine 2027 e il percorso di Starbase, Louisiana verso un primo lancio nel 2029.

