Le buste deboli hanno eliminato un rischio. Il CPI della Settimana 42 deve superare l'altro
Punti chiave
- •Le buste paga USA di settembre sono aumentate di appena 29.000 con il tasso di disoccupazione stabile al 4,2%, mentre le revisioni hanno lasciato luglio e agosto complessivamente 60.000 posti più deboli di quanto inizialmente riportato.
- •Il verbale FOMC del 7 ottobre ha mostrato la maggior parte dei partecipanti che vedeva un altro rialzo come probabilmente appropriato entro fine anno, con lo staff che stimava l'inflazione PCE totale di agosto intorno al 3,8% e il core al 3,4%.
- •La spesa di consumo reale di agosto è salita dello 0,6% nonostante reddito disponibile reale stabile, e benzina più alloggi hanno guidato gli aumenti del CPI di agosto che i dati di settembre devono compensare per validare il segnale di lavoro debole.
- •Il CPI della Cina di agosto è salito dello 0,8% su base annua con prezzi alimentari in calo, ma il PPI è salito del 3,8% e energia, elettronica e gioielli in oro sono rimasti elevati, lasciando la disinflazione globale incompleta.
- •Una lettura durevole di soft landing richiede un raffreddamento sincronizzato tra CPI USA, prezzi cinesi, CGPI del Giappone e dati industriali dell'area euro in vista delle riunioni G3 del 28–30 ottobre.
Risposta rapida
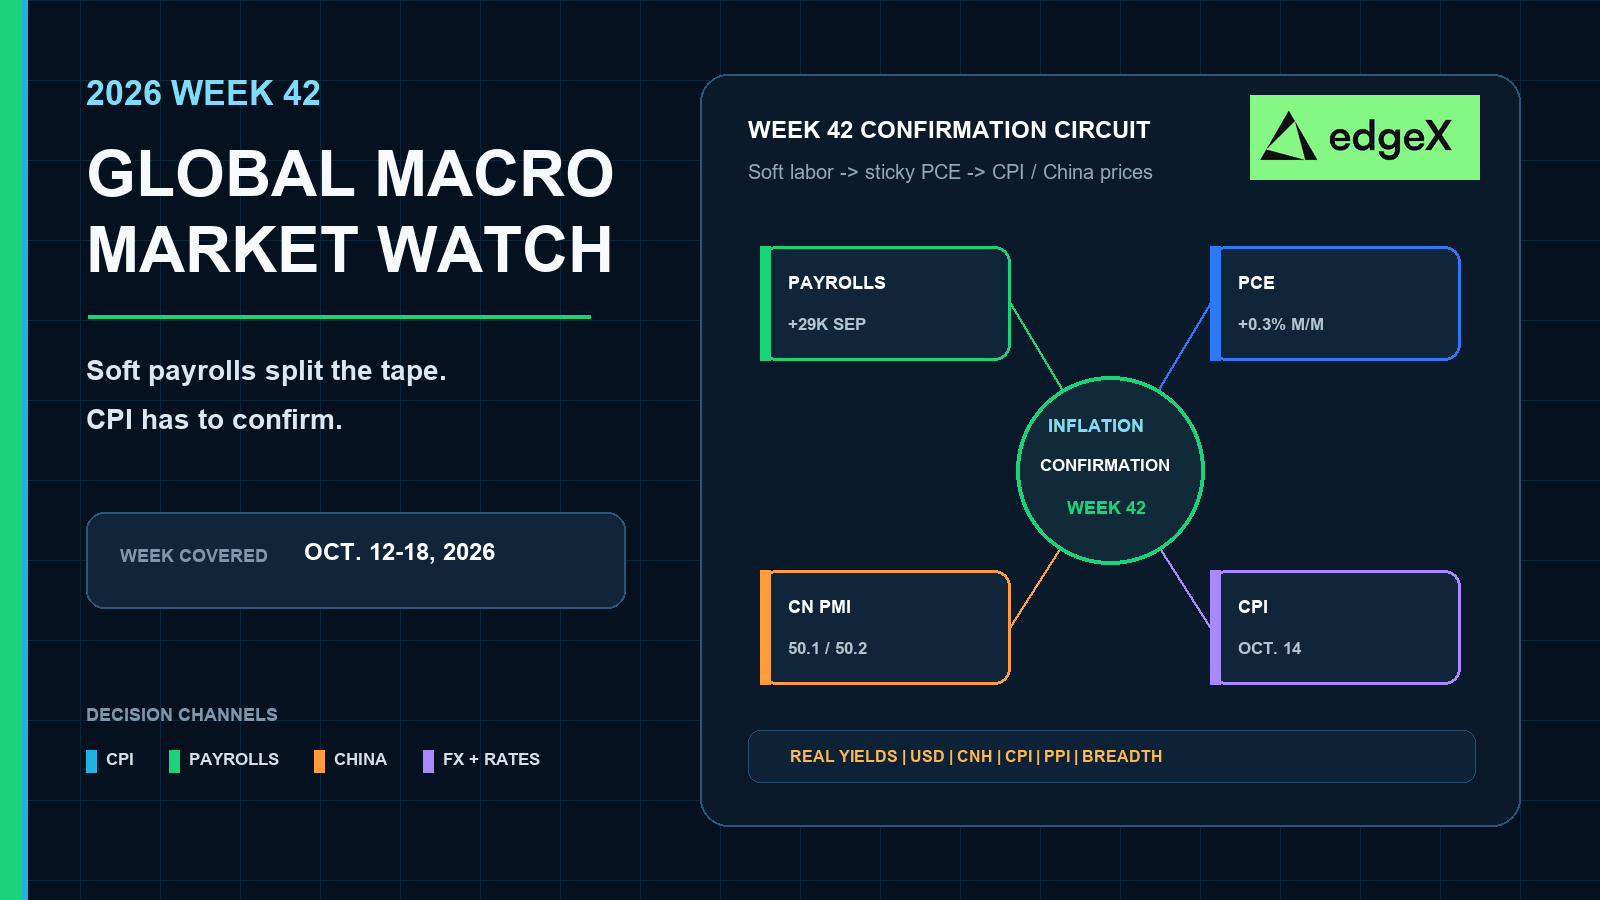
Vivete la Settimana 42 come un test di conferma verso il cluster G3 del 28–30 ottobre. Le buste paga statunitensi deboli hanno già attenuato la paura sull'assunzioni. Non hanno definito il percorso. La settimana si considera superata solo se il CPI di settembre smorza il mix benzina-alloggi di agosto e se i prezzi della pipeline di Cina, Giappone ed Europa smettono di ricostruire pressione sui tassi. Se questi dati restano caldi, un mercato del lavoro debole non basterà a escludere un altro rialzo.
Perché la Settimana 42 è una settimana di conferma
La Settimana 40 ha risposto alla domanda sul lavoro che i mercati volevano vedere risolta. Le assunzioni sono rallentate. La crescita salariale si è raffreddata. Le revisioni hanno tagliato i due mesi precedenti. Il pricing dei futures ha ridotto le probabilità di un rialzo a breve termine. Era un sollievo, non una risoluzione.
La parte incompiuta sono i prezzi. La domanda di agosto è rimasta solida. L'indicatore di inflazione preferito dalla Fed è rimasto vischioso. Il verbale del 7 ottobre, pubblicato nella Settimana 41, ha comunque lasciato sul tavolo un altro rialzo entro fine anno. La Settimana 42 si colloca tra quel documento scritto e il cluster di decisioni G3 di fine ottobre. Il suo compito è la conferma: il lavoro debole sopravvive a prezzi vischiosi, oppure il canale dei prezzi rimette in gioco il secondo rialzo?
Operate sul conflitto. Un dato sulle buste paga debole può reprizzare i rendimenti front-end per una seduta. Uno spostamento durevole del percorso richiede che CPI di settembre, CPI/PPI della Cina, CGPI del Giappone, vendite al dettaglio e PPI USA e i dati industriali europei si muovano insieme.
Calendario macro globale della Settimana 42
| Data | Regione | Evento in programma | Perché i mercati ci tengono |
|---|---|---|---|
| 13 ottobre | Giappone | Indice dei prezzi dei beni aziendali | In programmazione aggiornamento sui prezzi della pipeline giapponese prima della riunione BOJ di fine ottobre. |
| 14 ottobre | Stati Uniti | CPI, settembre 2026 | Principale rilascio sull'inflazione USA prima della decisione FOMC del 28 ottobre. |
| 14 ottobre | Cina | C e PPI, settembre 2026 | In programmazione aggiornamento sull'inflazione dei consumatori e dei prezzi alla fabbrica in Cina. |
| 15 ottobre | Stati Uniti | Vendite al dettaglio e PPI, settembre 2026 | Verifica nella stessa settimana di domanda USA e prezzi della pipeline dopo il CPI. |
| 15 ottobre | Area euro | Produzione industriale, agosto 2026 | Dato sui volumi industriali europei prima della riunione BCE di fine ottobre. |
| 16 ottobre | Area euro | CPI definitivo, settembre 2026 | Conferma dei prezzi al consumo europei prima della riunione BCE del 28–29 ottobre. |
| 28–30 ottobre | Stati Uniti / Area euro / Giappone | FOMC; BCE; MPM BOJ | Prossimo cluster di politica monetaria G3 attivo dopo la settimana di conferma. |
Il lavoro debole ha superato la paura sulle assunzioni
La Rapporto sull'Occupazione di settembre ha raffreddato la paura sul lavoro senza bisogno di un racconto di collasso. Le buste paga sono aumentate solo di 29.000. Il tasso di disoccupazione si è mantenuto al 4,2%. Le retribuzioni orarie medie sono salite appena dello 0,1%, ovvero del 3,0% su base annua. Le ore sono rimaste bloccate a 34,4, con gli straordinari manifatturieri invariati a 3,0. Questo mix indica che pressioni su assunzioni e salari si sono attenuate insieme.
La ampiezza contava più di un solo titolo debole
La lettura migliore riguarda la provenienza dei posti di lavoro. La sanità ha continuato ad aggiungere occupazione, ma con 17.000 è rimasta ben al di sotto della media di 33.000 dell'anno precedente. Le attività finanziarie sono rimaste in reverse e sono ora giù di 129.000 dal picco di maggio 2025. Un mercato del lavoro debole qui non è un incidente di un solo settore. I vecchi motori dell'occupazione hanno rallentato, e una categoria sensibile ai tassi ha continuato a perdere posti.
Revisioni e posti vacanti ritardati tagliano in entrambe le direzioni
Le revisioni contavano quanto il dato mensile. Luglio è passato da un piccolo aumento a un calo di 10.000, e agosto è stato rivisto a 133.000, lasciando i due mesi precedenti 60.000 più deboli rispetto alla prima stima. I JOLTS di agosto, pubblicati il 29 settembre, hanno comunque mostrato posti vacanti poco cambiati a 7,1 milioni. È un'istantanea dei posti vacanti di agostoata all'interno della Settimana 40, non la prova che i vacancy di settembre siano già crollati. Le buste deboli hanno abbassato la paura sulle assunzioni. Non hanno risolto il canale dei posti vacanti prima del CPI della Settimana 42.
La spesa vischiosa ha tenuto aperto il canale inflazionistico
I dati sul lavoro si sono raffreddati. La domanda delle famiglie no. La release della BEA su Redditi e Spese personali di agosto ha mostrato reddito reale disponibile stabile mentre la PCE reale è comunque salita dello 0,6%. Le famiglie hanno speso più intensamente di quanto siano cresciuti i redditi retti dall'inflazione. Ecco perché da sole le buste deboli non potevano chiudere il dibattito sull'inflazione.
La composizione di quella spesa è la parte utile. I beni hanno guidato l'aumento mensile, e i maggiori contributi per categoria sono venuti da benzina e altri beni energetici, servizi di ristorazione e alloggi, e autoveicoli e parti. I servizi sono comunque saliti, ma il dato non è stato una grind silenziosa solo di servizi. Domanda di energia e beni è rimasta viva abbastanza da tenere il rischio prezzi sul tavolo. La stessa tornata BEA del 30 settembre ha anche lasciato il PIL reale del secondo trimestre a un +2,2% annualizzato nella terza stima. Contesto utile. Non il protagonista della Settimana 42.
Il CPI di agosto ha fissato la barra che il CPI di settembre deve superare
Il rilascio del CPI di agosto è ancora la linea di base che la Settimana 42 deve confermare o smorzare. La sola benzina ha rappresentato oltre un terzo dell'aumento mensile dell'indice generale. Gli alloggi sono riaccelerati allo 0,3% dopo il +0,1% di luglio. Comunicazioni, alloggi fuori casa e tariffe aeree sono anche saltati, mentre assistenza sanitaria e assicurazioni auto si sono raffreddate. Se il CPI di settembre smorza quel mix benzina-alloggi, il lavoro debole ottiene spazio per reggersi. In caso contrario, il canale della domanda vischiosa resta vivo fino al 28 ottobre.
Il verbale ha tenuto sul tavolo un altro rialzo
Il verbale FOMC del 7 ottobre dalla riunione del 15–16 settembre è adiacenza della Settimana 41, non una rassegna conclusiva della Settimana 41. Cambia comunque l'assetto della Settimana 42. I partecipanti vedevano i rischi inflazionistici inclinati al rialzo e i rischi sul mercato del lavoro ampiamente bilanciati. Tutti hanno sostenuto la mossa al 3,75%–4,00%. Un paio avevano alzato la loro stima del tasso neutrale. Diversi hanno detto che la politica attuale sembrava non restrittiva, o solo moderatamente restrittiva. La maggior parte ha poi giudicato che un altro aumento sarebbe stato probabilmente appropri entro fine anno, sottolineando però di restare aperti ai dati in arrivo.
Il linguaggio dello staff ha mantenuto la stessa pressione. Lo staff ha stimato l'inflazione PCE totale di agosto intorno al 3,8% e quella core intorno al 3,4%, indicando i passati aumenti tariffari, i costi energetici e geopolitici, e i prezzi dei beni di consumo legati all'IA. Il pricing dei futures ha ridotto le probabilità di rialzo a breve dopo il dato debole sulle buste paga. Trattatelo solo come colore di pricing di mercato. Il verbale scritto ha comunque lasciato un altro rialzo entro fine anno come percorso che la maggior parte dei partecipanti riteneva probabilmente appropriato. Il lavoro debole aiuta solo se i dati inflazionistici della Settimana 42 danno ai funzionari un motivo per riscrivere quell'orientamento.
Cina, Giappone ed Europa filtrano la stessa spaccatura
La Cina non offre una disinflazione globale pulita in vista del 14 ottobre. Il CPI di agosto dell'NBS è salito dello 0,8% su base annua, ma la spaccatura contava più del titolo. Il cibo è sceso dell'1,4%, con il maiale giù dell'11,8%. L'energia è salita del 4,1%, e la benzina è balzata del 9,3%. La rassegna del China Daily mostra anche tablet, computer e telefoni cellulari ancora in aumento a cifre a doppia cifra, con i gioielli in oro al +33,6%. Spesa alimentare debole non annulla prezzi al consumo legati all'IA e all'energia.
I prezzi alla fabbrica raccontano la stessa storia dall'altro lato. Il PPI di agosto dell'NBS è salito del 3,8% su base annua. I mezzi di produzione sono saliti del 5,0%. I beni di consumo erano comunque giù dello 0,5%. I prezzi d'acquisto sono saliti del 5,8%. La pressione upstream è rimasta più solida dei beni di consumo finiti. È un filtro della pipeline per metalli, CNH e ciclici asiatici, non un segnale di reflazione diffusa delle famiglie.
L'attività è rimbalzata solo in superficie
Il PMI ufficiale di settembre ha riportato la manifattura a 50,1 e il non-manifatturiero a 50,2. Le costruzioni sono salite a 50,3, il livello più alto dell'anno. I nuovi ordini sono rimasti deboli a 46,5, e il settore immobiliare è rimasto sotto 50. I profitti industriali di agosto hanno rallentato al 4,2% dopo l'11,2% di luglio, anche se i profitti dell'elettronica sono balzati di circa il 110% e la manifattura high-tech è salita del 54,7% nei primi otto mesi. La forza dell'IA e upstream sta trainando i dati. La domanda delle famiglie no.
Giappone ed Europa mantengono lo stesso filtro aperto. Il CGPI di agosto del Giappone è sceso dello 0,2% sul mese ma è rimasto su del 7,6% su base annua. prezzi all'esportazione erano ancora su dell'11,1% su base annua in valuta di contratto, e i prezzi all'importazione erano su del 16,7%, anche dopo un calo mensile dell'1,0%. L'adiacenza europea della Settimana 41 non era più pulita. Il commercio al dettaglio è salito solo dello 0,1% dopo un calo dello 0,6%, ovvero dello 0,8% su base annua, e il rimbalzo mensile dell'1,3% della Germania ha comunque lasciato le vendite giù dello 0,4% su base annua. I prezzi alla produzione industriale sono balzati dell'1,9% mese su mese, quasi interamente attraverso l'energia. Escludendo l'energia, i prezzi alla produzione sono saliti appena dello 0,2%. Le buste paga USA deboli non annullano prezzi della pipeline caldi in Asia ed Europa se quei canali alimentano ancora FX, metalli e rendimenti front-end.
Analisi della Settimana 40: lavori deboli contro prezzi vischiosi
La Settimana 40, dal 28 settembre al 4 ottobre, è stata l'ultima finestra settimanale completata alla chiusura dell'8 ottobre. La settimana si è aperta in Asia. Il pacchetto sui profitti industriali della Cina ha mostrato il totale annuo ancora in crescita, ma agosto ha rallentato bruscamente e ha lasciato il rialzo concentrato nell'elettronica e nella manifattura high-tech piuttosto che in una domanda diffusa delle famiglie.
La metà della settimana ha accumulato il problema di conferma USA. I JOLTS di agosto hanno mantenuto i posti vacanti poco cambiati, ricordando ai mercati che il canale dei vacancy non si era ancora spaccato nei dati ritardati. Il giorno dopo, il pacchetto della BEA su redditi e spese di agosto ha mostrato la spesa reale ancora in aumento mentre i redditi reali erano stabili, con energia, servizi di ristorazione e veicoli a fare gran parte del lavoro. Il PMI ufficiale della Cina ha appena superato di nuovo 50 lo stesso giorno, e i nuovi ordini sono rimasti morbidi.
Il 2 ottobre ha chiuso la settimana con il dato debole sulle buste paga. Le assunzioni sono rallentate, la crescita salariale si è raffreddata, e i due mesi precedenti sono stati rivisti al ribasso. I mercati futures hanno tagliato le probabilità di rialzo a breve su quel sollievo sul lavoro. Il registro completato della Settimana 40 ha comunque lasciato un messaggio più severo per la Settimana 42: il lavoro si è raffreddato, spesa e prezzi no, e il verbale del 7 ottobre ha poi tenuto sul tavolo un altro rialzo entro fine anno. Le buste deboli hanno abbassato un rischio. Hanno alzato la barra per il CPI di settembre e per i dati globali della pipeline che seguiranno.
Mappa decisionale cross-asset
| Mix della Settimana 42 | Crypto | Azioni | Commodities | FX e Tassi |
|---|---|---|---|---|
| CPI USA debole dopo buste deboli, con prezzi della pipeline Cina/Giappone più freschi | Pressione inferiore sui rendimenti reali può sostenere BTC ed ETH se la leva resta contenuta. | Duration e high-beta possono ricevere domanda; i leader IA hanno ancora bisogno di utili, solo di sollievo sul percorso. | L'oro può rafforzarsi se i rendimenti reali scendono; i metalli industriali necessitano di conferma della domanda cinese. | I rendimenti front-end si allentano; USD si indebolisce selettivamente verso fine ottobre. |
| CPI core USA caldissimo mentre il PPI cinese e i prezzi alla produzione europei restano solidi | Rendimenti reali più alti e liquidità più stretta colpiscono prima la crypto leveraggiata. | La long-duration sottoperforma; qualità e società con forte cash-flow resistono meglio. | L'oro affronta un vento contrario dai rendimenti; energia e metalli industriali restano bidirezionali. | Rendimenti reali e USD si irrigidiscono; le probabilità di rialzo verso il 28 ottobre si ricostruiscono. |
| Lavoro debole sostenuto, ma CPI/PPI cinesi riaccelerano su energia ed elettronica | Un risk-off asiatico può comunque pressare la crypto high-beta anche se i rendimenti USA si stabilizzano. | Le multinazionali sensibili alla Cina e i materiali restano indietro rispetto ai domestici USA. | Rame e metalli correlati si indeboliscono se l'assorbimento resta debole; il petrolio resta geopolitico. | Il CNH si indebolisce; le valute commodity divergono dalle operazioni puramente su percorso USD. |
| CPI fresco con vendite al dettaglio USA deboli e produzione industriale dell'area euro morbida | Il sollievo sui tassi aiuta solo se il deleveraging da paura di crescita non domina. | Le revisioni degli utili contano più del primo dato CPI; i difensivi possono guidare. | L'oro può sovraperformare le materie prime industriali. | Le curve possono bull-steepen; l'incertezza sul percorso politico resta elevata su USD e JPY. |
Cosa confermerebbe il segnale della Settimana 42?
Lo scenario base è rumore di conferma, non una tendenza unidirezionale pulita. Una lettura durevole di soft landing richiede che il CPI di settembre smorzi la spinta benzina-alloggi di agosto, che il CPI/PPI della Cina mantenga il cibo debole senza un'altra impennata di energia ed elettronica, che il CGPI del Giappone fermi la ri-accelerazione del tasso della pipeline su base annua, e che la produzione industriale dell'area euro mostri che i prezzi alla produzione caldi non arrivano insieme a un collasso industriale. Vendite al dettaglio USA deboli sostenerebbero la storia del raffreddamento del lavoro solo se il PPI non riapre lo stesso giorno il canale della pipeline.
La Cina richiede la propria checklist. Leggete il CPI e il P del 14 ottobre rispetto alla spaccatura cibo-energia di agosto, al divario dei nuovi ordini PMI di settembre, e al rallentamento dei profitti che ha comunque lasciato l'elettronica estremamente forte. Prezzi cinesi stabili con nuovi ordini più solidi supportano il contenimento attorno a un mercato del lavoro USA più debole. Un'altra spinta del PPI o del CPI guidata dall'energia mantiene l'Asia selettiva anche se le buste paga USA restano deboli. La conferma della Settimana 42 dovrebbe manifestarsi nel movimento congiunto di CPI, prezzi cinesi, CGPI giapponese, rendimenti front-end, dollaro, CNH, EUR, JPY e metalli industriali. Una reazione del CPI solo USA che muore prima dell'apertura asiatica è meno durevole di un aggiustamento globale sincronizzato verso il cluster G3 del 28–30 ottobre.
Operate con un Edge
Nei mercati in rapido movimento, l'esecuzione conta quanto la direzione. Ecco perché sempre più trader si rivolgono a piattaforme decentralizzate come edgeX per il trading di perpetui e spot.
A differenza delle tradizionali piattaforme centralizzate, edgeX è costruita attorno al self-custody, il che significa che mantenete il controllo dei vostri asset e autorizzate personalmente i movimenti di fondi. Per i trader attivi, questo offre un vantaggio significativo: accesso al mercato senza affidare la custodia a un exchange.
edgeX combina anche i vantaggi fondamentali del DeFi con un'esperienza di trading progettata per un'esecuzione seria. La piattaforma enfatizza liquidità profonda, abbinamento degli ordini ad alta velocità e performance a basso slippage, aiutando i trader a restare reattivi durante le condizioni volatili. Con supporto per leva elevata, offre ai partecipanti di mercato esperti maggiore flessibilità nel modo di esprimere viste macro e gestire il rischio.
Oltre all'esecuzione, l'infrastruttura di trading decentralizzata può offrire vantaggi strutturali: maggiore trasparenza, verifica on-chain e ridotta dipendenza da intermediari centralizzati. Per i trader che vogliono performance senza rinunciare al controllo, quel modello è sempre più convincente.
edgeX è costruita per quell'equilibrio: riunire un'esperienza di trading professionale con i principi fondamentali dei mercati decentralizzati.
I trader che desiderano esplorare un modo più efficiente in termini di capitale e self-custodial per fare trading possono dare un'occhiata più da vicino a edgeX.
Domande frequenti
Qual è l'evento più importante della Settimana 42 della macro globale?
Il catalizzatore a maggiore impatto è il CPI USA di settembre il 14 ottobre. I mercati continueranno comunque a valutare quel dato rispetto ai rilasci nella stessa settimana di CPI/PPI della Cina, del CGPI del Giappone il 13 ottobre, delle vendite al dettaglio e del PPI USA il 15 ottobre, e della produzione industriale dell'area euro, non come una giornata di inflazione solo americana.
Perché rivedere la Settimana 40 invece della Settimana 41?
La produzione è stata chiusa l'8 ottobre, mentre la Settimana 41 era ancora in corso. Il verbale FOMC del 7 ottobre e i dati europei di inizio ottobre su vendita al dettaglio e prezzi alla produzione sono trattati come adiacenza della Settimana 41. La Settimana 40, dal 28 settembre al 4 ottobre, era l'ultima finestra settimanale completata ed è etichettata esplicitamente.
Perché le buste deboli non risolvono da il percorso della Fed?
Le buste paga di settembre hanno raffreddato assunzioni e salari, ma la spesa reale di agosto è comunque salita mentre i redditi reali erano stabili, e il verbale del 7 ottobre ha comunque detto che la maggior parte dei partecipanti vedeva un altro rialzo probabilmente appropriato entro fine anno. Il lavoro debole abbassa il rischio di crescita. I prezzi vischiosi mantengono aperto il canale del secondo rialzo finché i dati inflazionistici della Settimana 42 non dicono altro.
Come si dovrebbe leggere la Cina nella Settimana 42?
Usate la spaccatura di agosto come linea di base: cibo e maiale deboli contro energia, elettronica e prezzi alla fabbrica più solidi, con il PMI di settembre appena tornato sopra 50 e nuovi ordini ancora deboli. Il CPI e il PPI del 14 ottobre aggiornano quella spaccatura. Un raffreddamento diffuso supporta la digestione globale. Un'altra spinta guidata dall'energia o dall'IA mantiene CNH, metalli e ciclici asiatici selettivi.
Cosa renderebbe il segnale della Settimana 42 durevole fino a fine ottobre?
Un segnale durevole richiede che il CPI USA, i prezzi cinesi, il CGPI del Giappone e i dati industriali europei si allineino con i rendimenti front-end, il dollaro, il CNH, l'EUR, il JPY e i metalli industriali. Un singolo dato CPI USA debole che fallisce contro prezzi della pipeline caldi in Asia o Europa è meno durevole di una conferma sincronizzata verso il cluster G3 del 28–30 ottobre.

