Più holder, poco trading: il problema di liquidità degli RWA è più profondo di quanto sembri
Punti chiave
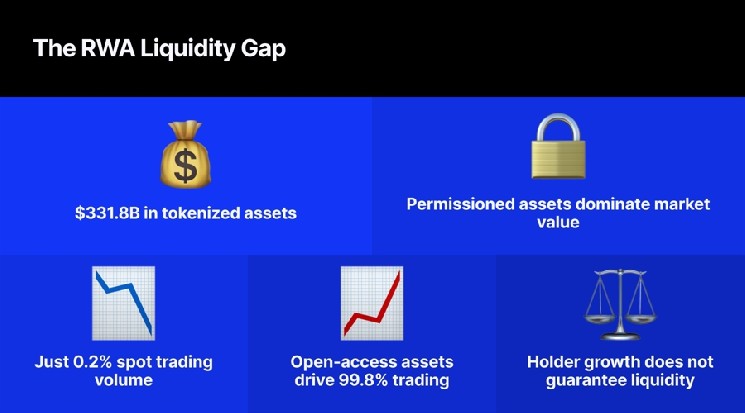
- •I prodotti tokenizzati permissioned rappresentano il 59% della capitalizzazione di mercato di 331,8 miliardi di dollari del RWA, ma generano solo lo 0,2% del volume di trading spot, poiché la whitelisting limita i trasferimenti a un piccolo pool di controparti approvate.
- •Il fondo BUIDL di BlackRock detiene 2,77 miliardi di dollari su 10 catene ma ha registrato appena 191 trasferimenti in un mese, mentre il fondo BENJI di Franklin Templeton ha riportato 0 dollari di volume di trasferimento mensile nonostante 562 holder.
- •L'FMI ha descritto i mercati tokenizzati come piccoli, frammentati, illiquidi e circa 1,5 volte più volatili delle controparti tradizionali, con l'attività concentrata in pronti contro termine con un volume giornaliero medio di 300-350 miliardi di dollari.
- •L'adozione degli holder cresce rapidamente—BNB Chain ha superato i 2 milioni di holder RWA e gli holder di azioni tokenizzate hanno raggiunto 4,3 milioni—ma solo 29 dei 110 principali prodotti tokenizzati soddisfano le soglie minime di liquidità e distribuzione.
- •L'oro tokenizzato si è rivelato un'eccezione: PAXG e XAUT hanno generato 90,7 miliardi di dollari di volume spot nel primo trimestre del 2026, superando il totale di 84,64 miliardi dell'intero 2025.
Gli asset reali tokenizzati (RWA) hanno attratto milioni di holder, eppure la maggior parte del valore del settore cambia di mano raramente. I dati del rapporto di settembre 2026 di Pantera Capital e del Global Financial Stability Report di ottobre 2026 del Fondo Monetario Internazionale indicano un divario crescente tra le metriche di adozione e la reale profondità di trading: i prodotti permissioned dominano la capitalizzazione di mercato contribuendo quasi nulla al volume spot, e persino i fondi istituzionali di punta registrano solo una manciata di trasferimenti on-chain al mese. La distinzione è importante perché la proposta istituzionale della tokenizzazione dipende dal fatto che questi token funzionino come strumenti finanziari negoziabili, e non solo come registri digitali di proprietà. Nel complesso, i numeri suggeriscono che il problema di liquidità del settore RWA è più grave di quanto indichi la crescita headline.
L'entità del divario di liquidità
Partiamo dall'entità del divario. Il rapporto di settembre 2026 di Pantera Capital ha analizzato 671 asset tokenizzati per un valore complessivo di 331,8 miliardi di dollari, e i suoi risultati dividono il settore in due mondi distinti. I prodotti permissioned — quelli che richiedono whitelisting e approvazione per essere detenuti — rappresentano il 59% della capitalizzazione di mercato totale. Contribuiscono esattamente allo 0,2% del volume di trading spot.
Il motivo è strutturale: la whitelisting limita i trasferimenti ai wallet pre-approvati, quindi il pool di controparti idonee è piccolo per definizione. In altre parole, più della metà del valore del settore si muove a malapena. I prodotti open-access rappresentano il restante 41% della capitalizzazione di mercato e generano il 99,8% di tutto il trading spot. Un mondo fa trading; l'altro resta fermo.
Il fondo BUIDL di BlackRock — un prodotto monetario tokenizzato — offre l'illustrazione più chiara. Il fondo detiene 2,77 miliardi di dollari su 10 catene, ma ha 106 investitori e ha registrato appena 191 trasferimenti in un singolo mese — circa sei trasferimenti al giorno per un prodotto da miliardi di dollari. Il fondo BENJI di Franklin Templeton, un altro prodotto monetario tokenizzato, ha riportato 562 holder e 0 dollari di volume di trasferimento mensile.
Il turnover — quanta parte dell'offerta circolante di un asset cambia mano in un dato periodo — è dove il contrasto diventa più netto. Le stablecoin ruotano circa 21 volte il loro float ogni mese; BUIDL ruota 0,12 volte. Si tratta di una differenza di 180 volte in quanto questi asset si muovono effettivamente.
FMI: piccoli, frammentati e più volatili
L'FMI ha affrontato i mercati tokenizzati nel suo Global Financial Stability Report di ottobre 2026, e il suo staff li descritti come piccoli, frammentati, relativamente illiquidi e circa 1,5 volte più volatili delle controparti tradizionali.
La maggior parte dell'attività tokenizzata avviene nei pronti contro termine — prestiti collateralizzati a breve termine, tipicamente contro titoli di Stato — che registrano in media 300-350 miliardi di dollari di volume giornaliero. Tutto il resto — compresi credito, fondi monetari ed equity tokenizzati — aggiunge appena 65 miliardi di dollari. Per fare un confronto, solo il mercato dei repo statunitense scambia circa 13.000 miliardi di dollari al giorno. L'intero universo tokenizzato al di fuori dei repo rappresenta un errore di arrotondamento rispetto alla finanza tradizionale.
La crescita degli holder non equivale alla liquidità
La controargomentazione ha dati reali alle spalle. Il numero di holder RWA di BNB Chain ha superato i 2 milioni all'inizio di ottobre 2026, raggiungendo 2.032.387 indirizzi — in aumento del 15,56% in soli 30 giorni. Gli holder di azioni tokenizzate su tutte le catene hanno raggiunto 4,3 milioni a fine settembre, un aumento di 43 volte in un solo anno. BNB Chain da sola rappresenta il 39% di tutti gli holder RWA on-chain.
Questi tassi di crescita sembrano spettacolari. richiedono anche contesto, perché il numero di holder e la profondità di trading sono cose completamente diverse. Solo 29 dei 110 principali prodotti tokenizzati — quelli con capitalizzazione di mercato superiore a 10 milioni di dollari — soddisfano persino le soglie minime sia di liquidità che di distribuzione. Si tratta di circa il 26%. Più del 50% del mercato analizzato non mostra alcuna attività significativa di trading secondario.
Perché alcuni asset tokenizzati vengono scambiati meglio
L'oro tokenizzato si conferma l'eccezione che conferma la regola. PAXG e XAUT hanno generato insieme 90,7 miliardi di dollari di volume spot nel primo trimestre del 2026, superando il totale di 84,64 miliardi di dollari dell'intero 2025. I volumi spot mensili medi hanno raggiunto 5,72 miliardi di dollari per PAXG e 5,32 miliardi per XAUT.
L'oro funziona perché ha un turnover naturale, un ampio appeal e un profondo interesse dei market maker. I treasury tokenizzati non funzionano allo stesso modo, perché operano come strumenti buy-and-hold. I dati di Pantera mostrano che le azioni tokenizzate raggiungono un turnover mensile del 204,6%, mentre i prodotti a tasso si fermano allo 0,1%. È la classe di asset a determinare il profilo di liquidità, non la blockchain.
I tassi di turnover delle azioni tokenizzate hanno raggiunto il 204,6% a giugno, rendendole la categoria RWA più attivamente scambiata. Il mercato non è uniformemente illiquido — il problema è concentrato nei prodotti dominanti per capitalizzazione di mercato. I treasury tokenizzati sono cresciuti da 13 a 16,5 miliardi di dollari tra il primo e il secondo trimestre del 2026, eppure generano quasi nessun trading secondario. Il credito privato è passato da 4,1 a 5,1 miliardi di dollari nello stesso periodo, con un turnover altrettanto basso. I prodotti più grandi e istituzionali sono proprio quelli che non vengono scambiati.
| Metrica / Caratteristica | Azioni Tokenizzate | Prodotti a Tasso Tokenizzati |
|---|---|---|
| Turnover Mensile | 204,6% | 0,1% |
| Comportamento degli Investitori | Trading attivo, speculazione, hedging e alta velocità. | Buy-and-hold, conservazione del capitale e generazione di rendimento. |
| Profilo di Liquidità | Alta velocità; la proprietà cambia mano più volte al mese. | Bassa velocità; il capitale resta fermo fino a scadenza o rimane in un'allocazione a lungo termine. |
L'emissione è facile, ma la liquidità no
L'emissione è diventata facile. Trasformare un buono del Tesoro o un'azione in un token richiede lavoro tecnico, non un miracolo di mercato. Creare un mercato secondario liquido richiede market maker, chiarez normativa, piattaforme interoperabili e una domanda reale di trader che vogliano comprare e vendere continuamente. Questi elementi non esistono ancora per la maggior parte degli RWA.
Il Tokenization Preparedness Index, introdotto da Pantera per misurare quanto un asset operi in modo nativo on-chain, ha ottenuto un punteggio di appena 2,04 nel campione. La maggior parte degli asset sono semplici wrapper, non strumenti nativi.
Il trading effettivo si concentra altrove. I perpetual futures su azioni tokenizzate su piattaforme come Hyperliquid hanno generato 67,8 miliardi di dollari di volume a giugno — 16 volte il mercato spot dei token sottostanti. I trader preferiscono i derivati perché offrono leva, shorting più semplice e liquidità derivata da un market making concentrato, mentre i token spot stessi restano sottili.
Questo schema rispecchia come i mercati crypto si sono sviluppati per gli asset nativi, e suggerisce che il mercato spot RWA prima o poi raggiungerà quel livello. Conferma anche che il mercato spot non è dove si trova l'azione in questo momento.
L'adozione è reale, ma la profondità resta limitata
Il caso d'uso sottostante è reale. La tokenizzazione risolve problemi concreti legati alla velocità di regolamento, alla proprietà frazionata e all'accesso 24/7. L'FMI ha rilevato che più del 50% del trading di equity tokenizzate avviene al di fuori degli orari di mercato tradizionali, e che circa l'80% delle operazioni analizzate riguardava meno di un'azione — suggerendo che gli investitori retail stanno usando questi prodotti per accedere a opportunità altrimenti irraggiungibili.
Questa è un'adozione significativa. Ma un'adozione significativa di un prodotto non equivale a una liquidità profonda e affidabile. Un utente che acquista una frazione di azione e la detiene contribuisce al numero di holder senza aggiungere profondità al mercato.
Anche lo scetticismo sta emergendo tra i praticanti. Durante un panel al Token2049 di Singapore, esponenti del settore si sono espressi sulla tesi delle azioni tokenizzate, e Anndy Lian ha condiviso la sua opinione su X il 14 ottobre 2026:
I like @chameleon_jeff's reply about tokenized stocks: "Overrated." He is speaking my language. This panel was at Token2049 in Singapore. Panelists include @StaniKulechov, @gdog97_, and @hosseeb. Sharing my article soon. — Anndy Lian (@anndylian) October 14, 2026
Come sarebbe un settore più sostenibile
L'autore dell'articolo si aspetta che una versione più sostenibile del settore emerga entro due o tre anni. In quello scenario, i token open-access dominano il trading anziché quelli permissioned, e gli RWA trovano un uso routinario come collateral nel lending DeFi — una tendenza già visibile su piattaforme come Morpho, dove il credito privato guida l'utilizzo. I market maker costruiscono piattaforme ibride che collegano i libri ordini degli exchange centralizzati ai pool on-chain. Una regolamentazione più chiara nelle principali giurisdizioni riduce l'attrito che attualmente tiene gli asset bloccati dietro whitelist, e il Tokenization Preparedness Index sale man mano che i prodotti diventano più nativi e meno simili a wrapper.
Il prossimo ciclo richiede una migliore struttura di mercato
La fase attuale è un inizio, e gli inizi sono caotici. Come ha detto Jeff Yan di Hyperliquid: "Overrated."
Secondo l'autore, l'avvio dev'essere migliore — non perché la tecnologia fallisca, ma perché la struttura di mercato attorno non è ancora adeguata. Quando lo sarà, il prossimo ciclo si fonderà sulla profondità di trading anziché sull'inflazione degli holder. Quel ciclo, conclude l'articolo, durerà più a lungo e conterà di più.
Fonte: Finance Magnates

