Il titolo PayPal alla prova dei 60 dollari tra trimestrale e rischi legati a PYUSD
Punti chiave
- •PayPal pubblicherà i risultati del terzo trimestre il 27 ottobre, con gli analisti che prevedono ricavi di circa 8,71 miliardi di dollari, in crescita del 3,43% su base annua, ed EPS di 1,31 dollari, leggermente al di sotto degli 1,34 dollari dell'anno precedente.
- •I conti attivi sono stagnanti a 439 milioni e PayPal affronta una concorrenza crescente da parte di competitor fintech come Stripe, Block, Apple Pay e Google Pay, oltre che da stablecoin come USDC e USDT.
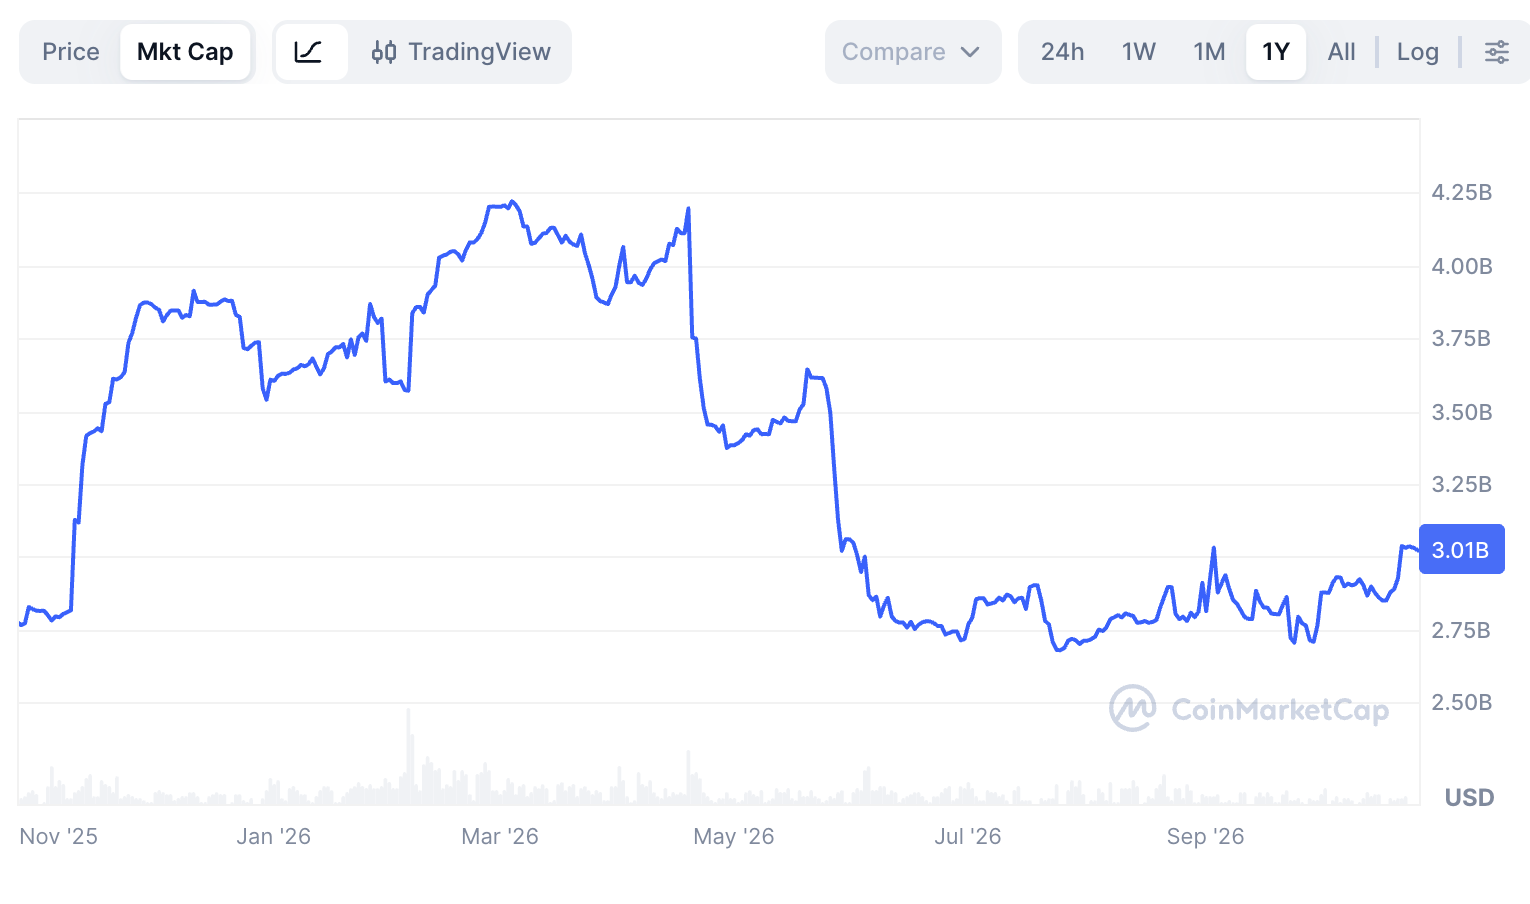
- •La valutazione della stablecoin PYUSD è scesa a circa 3 miliardi di dollari dall'altro picco di 4,2 miliardi, implicando ricavi annuali da stablecoin di soli circa 129 milioni di dollari ai rendimenti attuali dei Treasury.
- •PayPal scambia a un P/E forward di 10,5, al di sotto sia della mediana di settore di 11 sia della media di cinque anni di 16,2, rendendo la società un potenziale obiettivo di acquisizione.
- •Sul piano tecnico, PYPL è rimbalzata dal minimo di settembre di 50,80 dollari a circa 57 dollari, con l'indicatore Supertrend in territorio rialzista e una resistenza chiave vista a 60 dollari in vista del catalizzatore dei trimestrali.
Le azioni di PayPal (PYPL) sono tornate sotto pressione il 26 ottobre, con gli investitori in attesa della relazione sui risultati del terzo trimestre della società, in programma per il 27 ottobre. Il titolo ha chiuso venerdì a 57,02 dollari dopo essere risalito verso tale livello, per poi scivolare fino a sfiorare i 55 dollari durante la seduta di lunedì.
I risultati in arrivo metteranno alla prova le attese di una ripresa del core business di PayPal, in un momento in cui la crescita dei conti in rallentamento, l'intensificarsi della concorrenza da parte dei competitor fintech e degli emittenti di stablecoin e una supply di PYUSD in contrazione restano temi di primo piano per gli investitori.
Crescita contenuta attesa dal report del Q3
PYPL sarà sotto i riflettori questa settimana con la pubblicazione dei numeri trimestrali, e l'umore tra gli analisti è prudente dopo l'ultimo report. I dati compilati da Yahoo Finance mostrano che il consensus prevede ricavi trimestrali di circa 8,71 miliardi di dollari, un aumento del 3,43% rispetto all'anno precedente. Si tratta di un tasso di crescita contenuto rispetto agli standard storici della stessa società; pochi anni fa PayPal era una delle aziende a più rapida crescita degli Stati Uniti.
I risultati più recenti hanno illustrato quanto il business sia rimasto indietro. I conti attivi sono rimasti invariati a 439 milioni dopo essere cresciuti di appena l'1%, e la crescita complessiva è sostanzialmente ferma dall'era della pandemia, quando l'adozione diffusa da parte dei consumatori aveva trainato un'impennata dell'utilizzo della piattaforma.
Sul fronte degli utili, gli analisti si attendono un utile per azione di 1,31 dollari, leggermente al di sotto dei 1,34 dollari riportati un anno prima. Tuttavia, l'utile per azione di PayPal è recentemente risultato migliore delle attese, e questo trend potrebbe ripetersi anche questa volta.
Anche le previsioni verranno seguite da vicino. Gli analisti anticipano che l'outlook in arrivo indicherà ricavi del quarto trimestre per 8,99 miliardi di dollari, in leggero aumento rispetto agli 8,68 miliardi dell'anno precedente. Se la previsione si confermasse, i ricavi annuali raggiungerebbero 34,7 miliardi di dollari, un aumento di appena il 3% su base annua. Con attese così moderate, i commenti del management sulla crescita dei conti attivi e sulla pressione competitiva potrebbero attrarre tanta attenzione quanto i numeri principali.
La concorrenza si intensifica mentre PYUSD perde slancio
Il business di PayPal ha rallentato man mano che si è intensificata la concorrenza di altre società fintech. Stripe e Block figurano tra gli sfidanti più importanti: la Cash App di Block ha guadagnato quote di mercato a spese di Venmo, mentre il business di processamento senza branding della società compete con realtà come Stripe e Affirm. Non solo, il business wallet di PayPal deve affrontare una pressione considerevole da parte di Google Pay e Apple Pay. La società fa i conti anche con la forte concorrenza di stablecoin come USDC e USDT.
PayPal è essa stessa un attore significativo del settore delle stablecoin grazie alla soluzione PYUSD, ma di recente ci sono segnali che la crescita del token abbia perso slancio. I dati di CoinMarketCap mostrano che la valutazione della moneta è crollata a circa 3 miliardi di dollari dal picco di 4,2 miliardi raggiunto all'inizio di quest'anno, e anche il volume di scambio è diminuito negli ultimi mesi.
L'attuale capitalizzazione di mercato suggerisce che PayPal non sta generando ricavi sostanziosi dal suo business delle stablecoin. Con i Treasury a tre mesi che rendono il 4,3%, i ricavi annuali della stablecoin ammontano a circa 129 milioni di dollari, una frazione minima di quanto PayPal complessivamente realizza. Il calcolo riflette il modello di business standard delle stablecoin, in cui gli emittenti collocano le riserve a garanzia dei propri token, tipicamente in strumenti a breve termine come i Treasury bill, e si tengono gli interessi generati.
C'è comunque un aspetto positivo per gli azionisti: PayPal è diventata fortemente sottovalutata. Il titolo scambia a un rapporto prezzo/utili forward di 10,5, poco al di sotto della mediana di settore di 11 e ben al di sotto della media di cinque anni di 16,2. Di conseguenza, la società potrebbe ancora emergere come potenziale obiettivo di acquisizione, eventualmente da parte di una società di private equity.
L'outlook tecnico punta alla resistenza dei 60 dollari
Il grafico giornaliero mostra che PYPL è rimbalzata nelle ultime settimane, salendo dal minimo di 50,80 dollari di settembre agli attuali circa 57 dollari. L'indicatore Supertrend, uno strumento che segue il trend, è passato da rosso a verde, un segnale che i trader interpretano come rialzista, e il titolo è anche salito sopra la media mobile a 50 giorni, un segno che gli acquirenti hanno avuto la meglio.
L'azione dei prezzi sta inoltre lavorando per colmare il fair-value gap formatosi dopo che Stripe ha abbandonato la propria proposta di acquisizione. I fair-value gap sono zone lasciate indietro quando il prezzo si muove con tanta violenza che si è scambiato poco, e i trader spesso si attendono che vengano rivisitate. Di conseguenza, il titolo potrebbe continuare a salire, con gli investitori che puntano alla resistenza chiave dei 60 dollari. Un movimento oltre tale livello indicherebbe ulteriori guadagni verso i 62 dollari.
La pubblicazione dei risultati del 27 ottobre è il prossimo catalizzatore programmato di rilievo per il titolo, mentre quest'ultimo punta a quella resistenza.
Questo articolo ha finalità puramente informative e non costituisce consulenza finanziaria. Gli investimenti in azioni comportano rischi, tra cui la volatilità dei prezzi e potenziali perdite. I lettori dovrebbero condurre ricerche indipendenti prima di prendere decisioni di investimento.

