I carburanti raffinati, non il greggio, stanno guidando la stretta del mercato petrolifero
Punti chiave
- •I margini di raffinazione di benzina e diesel hanno raggiunto livelli record anche se i prezzi del greggio sono recentemente scesi dai massimi.
- •I margini del diesel in Europa sono saliti sopra $60 al barile dopo il divieto russo alle esportazioni di diesel, mentre la benzina europea ha trattato con un premio sul greggio ai massimi di quattro anni.
- •Il prompt 3-2-1 crack spread negli Stati Uniti ha raggiunto un massimo storico vicino a $64 a metà luglio, riflettendo una forte redditività delle raffinerie.
- •Le scorte commerciali di petrolio negli Stati Uniti restano sotto la media quinquennale e i futures all’ingrosso sul diesel sono saliti del 26% finora a luglio.
- •Le raffinerie asiatiche potrebbero subire ritardi nelle consegne di greggio in agosto a causa delle perturbazioni nello Stretto di Hormuz e nel Bab el-Mandeb.
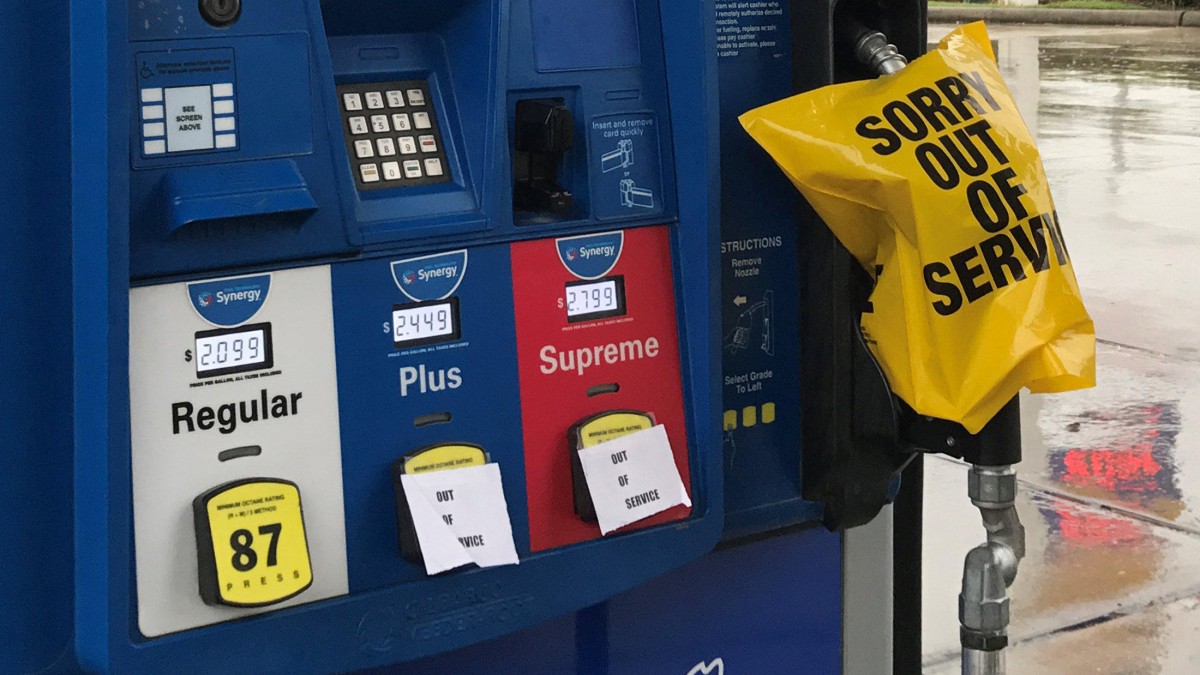
I prezzi del petrolio sono appena scesi da un nuovo massimo di due mesi, mentre il mercato del greggio ha registrato un calo questa settimana sulla scia di segnali di de-escalation nel conflitto tra Stati Uniti e Iran.
Nonostante ciò, il mercato dei prodotti raffinati continua a restringersi, con margini di raffinazione ai massimi storici perché l’offerta di prodotti petroliferi resta molto più limitata rispetto a quella del greggio.
I margini di raffinazione sono rimasti ai massimi storici anche mentre i prezzi del greggio salivano a $100 al barile la scorsa settimana. Il motivo è che l’offerta globale di benzina, diesel e carburante per jet si è andata restringendo per mesi a causa di una combinazione di fattori, molti dei quali legati alle guerre in Iran e in Ucraina.
I futures sul greggio riflettono in larga misura speranze e timori del mercato sui prezzi futuri. Al contrario, i margini di raffinazione di benzina e diesel, le forniture e i prezzi riflettono l’equilibrio in tempo reale tra capacità di lavorazione delle raffinerie, flussi globali di carburante e disponibilità nei diversi mercati.
Margini di raffinazione ai massimi storici
All’inizio di questo mese, i margini di raffinazione per benzina e diesel sono saliti a nuovi massimi storici dopo la nuova escalation in Medio Oriente, attualmente in pausa, il divieto della Russia alle esportazioni di diesel e il deterioramento delle scorte globali di carburante.
Di conseguenza, il rialzo dei margini di raffinazione e dei prezzi dei carburanti ha superato di gran lunga qualsiasi recente aumento dei prezzi del greggio.
L’impennata dei margini dei carburanti e dello spread rispetto al greggio suggerisce che i mercati globali dei carburanti restino molto tesi, nonostante i milioni di barili di greggio che sono riusciti a uscire dallo Stretto di Hormuz tra metà giugno e l’inizio di luglio.
In Europa, i margini di raffinazione del diesel sono saliti a un massimo storico superiore a $60 al barile dopo che la Russia ha annunciato un divieto alle esportazioni di diesel nel tentativo di attenuare la propria crisi interna dei carburanti, causata da una serie di attacchi con droni ucraini contro le raffinerie russe.
Inoltre, in Europa la benzina ha scambiato con un premio sul greggio pari a $41 al barile, il livello più alto degli ultimi quattro anni. L’ultima volta che la benzina europea ha trattato con un premio così elevato rispetto al Brent Crude è stato nell’estate del 2022, nei primi mesi dell’invasione russa dell’Ucraina.
Negli Stati Uniti, anche il contratto prompt NYMEX 3-2-1 crack spread, considerato un indicatore della redditività delle raffinerie, ha raggiunto un massimo storico.
Lo spread 3:2:1 crack ha superato il record di giugno 2022 vicino a $60 e ha toccato nuovi massimi assoluti vicino a $64 a metà luglio.
La minore disponibilità, i divieti all’export e le scorte di carburante ai minimi pluriennali in molti Paesi, compresi gli Stati Uniti, hanno inoltre spinto al rialzo i margini di raffinazione e gli spread dei carburanti sul greggio.
“I crack dello diesel e della benzina sono saliti al livello più forte degli ultimi quattro anni, evidenziando una solida domanda di prodotti nonostante il forte aumento dei prezzi del greggio”, hanno detto la scorsa settimana gli analisti di RBN Energy, quando i prezzi del greggio sono saliti del 20%.
“Piuttosto che erodere l’economia della raffinazione, i prezzi più alti del greggio sono stati più che compensati da valori più forti dei prodotti, consentendo ai raffinatori di mantenere margini storicamente interessanti”, ha aggiunto RBN Energy.
Nonostante l’elevato utilizzo della capacità negli Stati Uniti, i mercati globali dei carburanti restano tesi perché le scorte sono basse e le esportazioni statunitensi record di petrolio e carburanti non possono compensare interamente l’offerta persa in Medio Oriente.
Le scorte commerciali di petrolio negli Stati Uniti restano inferiori del 6% alla media quinquennale per questo periodo dell’anno, nonostante un aumento nell’ultima settimana di rilevazione fino al 17 luglio. Le scorte a Cushing, Oklahoma, e nella Strategic Petroleum Reserve (SPR) sono rispettivamente ai minimi pluriennali e ai minimi degli ultimi quattro decenni.
A segnalare un ulteriore irrigidimento dei mercati dei carburanti, i futures all’ingrosso sul diesel negli Stati Uniti sono saliti del 26% finora a luglio.
Altrove, le raffinerie asiatiche che avevano puntato su un’ondata di greggio dal Medio Oriente in agosto si trovano ora ad affrontare possibili ritardi nelle consegne a causa della rinnovata chiusura dello Stretto di Hormuz e del traffico più lento nell’altro punto di strozzatura chiave, il Bab el-Mandeb nel Mar Rosso. Questi ritardi attesi potrebbero ostacolare i piani delle raffinerie asiatiche di aumentare i tassi di lavorazione del greggio nelle prossime settimane.
I mercati dei carburanti potrebbero irrigidirsi ulteriormente
“Attualmente le raffinerie in Asia (eccetto la Cina) stanno operando a ritmi elevati (~80%), ma si prevede che ciò si ridurrà entro fine agosto poiché i ritardi imminenti negli arrivi di greggio dal Medio Oriente pesano sulla fattibilità operativa degli impianti”, ha detto lunedì in un’analisi June Goh, Senior Oil Analyst presso Sparta Commodities.
Gli analisti avvertono che mercati dei carburanti tesi non fanno ben sperare per l’inflazione e per le economie globali, poiché queste dipendono dal diesel per le attività agricole e per il trasporto su strada.
Per mesi, gli esperti hanno avvertito che la vera stretta nel mercato petrolifero riguarda i prodotti raffinati, e che i margini e i prezzi dei carburanti dovrebbero essere visti come il parametro di come il mondo stia affrontando la crisi in Medio Oriente, mentre il trading dei futures sul greggio è in gran parte guidato da paure, speranze e avidità.
In una rara dichiarazione la scorsa settimana, Fatih Birol, direttore esecutivo dell’International Energy Agency (IEA), ha affermato che “There is no room for complacency on oil security amid the escalation in hostilities and a continued drawdown of available commercial inventories.”
Pur rassicurando i mercati sul fatto che i Paesi IEA detengono ancora più di 1 billion barrels di scorte controllate dai governi, Birol ha detto che “Refinery activity and product supplies have not picked up as much as crude deliveries, meaning that markets for refined oil products, including diesel and gasoline, are considerably tighter than those for crude.”
By Tsvetana Paraskova for Oilprice.com
More Top Reads From Oilprice.com
Saudi Crude Tanker Goes Dark to Slip Through Bab el-Mandeb
Hormuz Tanker Crossings Sink to Lowest Level Since May as War Risk Spikes
ADNOC Issues Seventh Crude Tender Since June Despite Hormuz, Red Sea Risks

