Anteprima risultati Q3 di Nvidia: rischi di spesa AI e dubbi di governance minacciano il trend rialzista
Punti chiave
- •Nvidia pubblicherà i risultati del terzo trimestre fiscale 2027 dopo la chiusura del mercato USA il 17 novembre 2026, con il consenso che prevede ricavi di 108,84 miliardi di dollari USA, in aumento del 90,9% su base annua, e un EPS di 2,47 dollari USA, in aumento del 90%.
- •Il consiglio di amministrazione di Nvidia ha avviato un'indagine indipendente sul CEO Jensen Huang dopo accuse che coinvolgono Alice Huang, ex dirigente di Megaspeed con sede a Singapore, che funzionari dei servizi di intelligence USA avrebbero identificato come un asset dei servizi di intelligence cinesi.
- •La capitalizzazione di mercato della società è calata di quasi il 30% in meno di un mese, da 5.770 miliardi di dollari USA il 6 ottobre 2026 a 4.070 miliardi di dollari USA il 10 novembre, dopo che le azioni sono scese del 4,3% il 9 novembre a seguito delle segnalazioni sull'indagine.
- •I ricavi del Data Centre, aumentati del 117% su base annua a 89,0 miliardi di dollari USA e pari a circa il 92,5% dei ricavi totali nel Q2 FY2027, restano il principale motore di crescita, mentre il management ha indicato per il Q3 un margine lordo al 74%, in calo dal 75%.
- •La previsione di ricavi per il Q3 di Nvidia non include alcun ricavo di compute Data Centre dalla Cina, quindi eventuali approvazioni aggiuntive all'export o un migliorato accesso al mercato rappresenterebbero un rialzo non attualmente conteggiato nell'outlook della società.
Nvidia (NVDA) si avvia al report sui risultati del terzo trimestre fiscale 2027 del prossimo martedì affrontando una prova cruciale della fiducia degli investitori, poiché le preoccupazioni sulla sostenibilità del boom di spesa per infrastrutture di intelligenza artificiale si sommano a una controversia emergente sulla governance societaria che coinvolge il CEO Jensen Huang.
Le azioni della società sono scese del 4,3% lunedì 9 novembre 2026, cancellando circa 190 miliardi di dollari USA dalla sua capitalizzazione di mercato, a seguito di segnalazioni su un'indagine volta a verificare se Huang fosse stato oggetto di un'operazione attribuita ai servizi di intelligence cinesi. Lo sviluppo ha aggiunto un nuovo livello di incertezza sulla leadership della società, sulla sua esposizione normativa USA-Cina e sulla sua valutazione elevata.
La società più preziosa al mondo deve ora far fronte a una combinazione di venti contrari macro e micro che hanno ridotto la sua capitalizzazione di mercato di quasi il 30% in meno di un mese, da un picco di 5.770 miliardi di dollari USA il 6 ottobre 2026 a 4.070 miliardi di dollari USA martedì 10 novembre 2026.
Data dei risultati e aspettative di consenso
Nvidia è programmata per pubblicare i risultati del Q3 FY2027 intorno alle 16:20, ora USA orientale, di martedì 17 novembre 2026, seguita dalla conferenza telefonica sui risultati alle 17:00 ET, corrispondente alle 6:00 del mattino ora di Singapore di mercoledì 18 novembre 2026. Poiché la pubblicazione avviene dopo la chiusura del mercato USA, la prima reazione di trading arriverà con la riapertura dei mercati USA nella seduta successiva, con gli investitori attesi a esaminare sia i numeri principali sia la conferenza per chiarimenti sui temi analizzati di seguito.
Il consenso del mercato punta su un altro periodo di crescita eccezionale: i ricavi sono attesi in aumento del 90,9% su base annua a 108,84 miliardi di dollari USA, mentre l'utile per azione è previsto in aumento del 90% su base annua a 2,47 dollari USA.
A riflettere la posta in gioco elevata, i mercati delle opzioni prezzavano, al 10 novembre 2026, un movimento di circa ±10,6% nelle azioni di Nvidia, al di sopra della media decennale del picco di movimento nei giorni dei risultati della società, pari a ±7,8%, secondo i dati di EarningsWatcher. Quel movimento implicito rappresenta l'oscillazione che i trader di opzioni prezzavano in entrambe le direzioni in occasione del report, sottolineando quanto rischio di evento il mercato attribuisca a questa pubblicazione rispetto alla storia stessa di Nvidia nei giorni dei risultati.
Perché i risultati di Nvidia contano per il più ampio mercato azionario USA
I prossimi risultati di Nvidia potrebbero avere implicazioni significative per S&P 500 e Nasdaq 100, considerato il peso sostanziale della società negli indici e le sue relazioni finanziarie sempre più interconnesse nell'ecosistema USA dell'intelligenza artificiale.
Nvidia rappresentava circa l'8,18% del Nasdaq 100 al 20 ottobre 2026, il che significa che un movimento del 5% delle sue sole azioni potrebbe spostare l'indice di circa 0,41 punti percentuali, ipotizzando che gli altri componenti rimangano invariati.
In modo più rilevante, le crescenti preoccupazioni sul finanziamento circolare — accordi in cui Nvidia investe in, fornisce supporto finanziario a o garantisce obbligazioni che coinvolgono società di infrastrutture AI che successivamente acquistano i suoi chip — hanno sollevato interrogativi sull'indipendenza e sulla sostenibilità della domanda legata all'AI.
Ad agosto, Nvidia ha annunciato un'iniziativa di finanziamento mirata a più di 500 miliardi di dollari USA di capitale di terzi, con potenziali garanzie sostenute dalla società fino a 125 miliardi di dollari USA.
Questi accordi potrebbero amplificare i rischi di contagio: un rallentamento della domanda AI o un irrigidimento delle condizioni creditizie potrebbe indebolire i flussi di cassa degli operatori di data centre, limitare la loro capacità di finanziare nuovi acquisti di chip e in ultima analisi pesare sulla futura crescita dei ricavi di Nvidia. Uno sviluppo di questo tipo potrebbe innescare vendite simultanee tra produttori di semiconduttori, hyperscaler, fornitori di infrastrutture AI e istituzioni finanziarie esposte al credito privato.
Di conseguenza, un superamento delle attese più forte del previsto accompagnato da previsioni solide potrebbe ripristinare la fiducia nel più ampio ciclo di investimenti AI, mentre risultati deludenti o segnali di indebolimento della domanda degli utenti finali potrebbero accelerare il recente sell-off nel Nasdaq 100 e nell'S&P 500.
Con questo scenario di sfondo, ecco i sei fattori fondamentali chiave che i trader dovrebbero monitorare.
1. Ricavi del Data Centre: il principale motore di crescita degli utili
La divisione Data Centre di Nvidia rimane il motore dominante degli utili, sostenuta da massicci investimenti in infrastrutture AI da parte di hyperscaler, fornitori di servizi cloud e progetti di AI sovrana.
Nel Q2 FY2027, i ricavi del Data Centre sono aumentati del 117% su base annua a 89,0 miliardi di dollari USA, rappresentando circa il 92,5% dei ricavi totali. Nel complesso, i ricavi del Q2 hanno raggiunto i 96,2 miliardi di dollari USA, in aumento del 106% su base annua. Con il segmento che genera circa il 92,5% dei ricavi complessivi, la traiettoria del trimestre dipende in effetti dalla domanda di infrastrutture AI piuttosto che dalle attività rimanenti.
Per il Q3, il management aveva precedentemente indicato ricavi totali di 108 miliardi di dollari USA, più o meno il 2%, mentre le aspettative di consenso sono da allora salite a circa 108,8 miliardi di dollari USA. La questione cruciale è se la società possa continuare a garantire una crescita consistente sequenziale man mano che la sua base di ricavi si espande.
2. Blackwell e Vera Rubin: mantenere il vantaggio tecnologico
La capacità di Nvidia di conservare la sua posizione dominante negli acceleratori AI dipende in larga misura dal successo del deployment della sua architettura Blackwell e della sua piattaforma di nuova generazione Vera Rubin.
Nei risultati del Q2, il management ha confermato che Vera Rubin era entrata in piena produzione, con deployment in corso presso i principali partner cloud, tra cui Microsoft Azure, Google Cloud, Oracle Cloud Infrastructure e CoreWeave.
L'attenzione si concentrerà sulla capacità produttiva, sui calendari di deployment dei clienti, sul packaging avanzato e sulla disponibilità di memoria high-bandwidth, oltre alla concorrenza di AMD e dei chip AI sviluppati internamente dagli hyperscaler.
3. Margini lordi: una prova cruciale del potere di prezzo
Il margine lordo non-GAAP di Nvidia nel Q2 si è mantenuto al 75%, a riflettere il suo eccezionale potere di prezzo nel mercato degli acceleratori AI.
Tuttavia, il management ha indicato per il Q3 un margine lordo in calo al 74%, più o meno 50 punti base, poiché costi più elevati di produzione, packaging e memoria potrebbero pesare sulla redditività.
Con ricavi trimestrali attesi oltre i 108 miliardi di dollari USA, anche una variazione relativamente contenuta del margine lordo può tradursi in una differenza sostanziale nell'utile operativo. I trader valuteranno se Nvidia possa compensare la crescita dei costi dei componenti per infrastrutture attraverso prezzi di vendita più alti, mix di prodotti ed efficienze produttive.
4. Previsioni future: il più grande catalizzatore fondamentale
La reazione azionaria di Nvidia ai risultati dipenderà probabilmente più dalle previsioni di ricavi per il Q4 FY2027 che dalla performance dichiarata nel Q3.
Il mercato cercherà conferma che gli ordini per infrastrutture AI rimangano resilienti fino all'inizio del 2027, in particolare dopo le recenti preoccupazioni su spesa in conto capitale degli hyperscaler, accordi di finanziamento AI e redditività dei deployment AI su larga scala.
Nvidia ha inoltre annunciato partnership che coinvolgono Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs e KKR, intese a mobilitare un sostanziale capitale di terzi per lo sviluppo di infrastrutture AI, subordinato ad accordi definitivi.
Pur potendo ampliare la capacità di finanziamento, gli investitori esamineranno attentamente se la spesa per infrastrutture AI sia sostenuta da una domanda sostenibile degli utenti finali e dalla generazione di cassa.
5. Controlli sulle esportazioni verso la Cina e rischi geopolitici
La Cina rimane al tempo stesso un potenziale mercato sostanziale e una fonte rilevante di incertezza normativa per Nvidia.
In modo significativo, la previsione di ricavi per il Q3 della società non include alcun ricavo di compute del Data Centre dalla Cina, a riflettere le restrizioni esistenti e le incertezze relative alle esportazioni di chip AI avanzati. Poiché l'outlook incorpora già zero ricavi di compute Data Centre dalla Cina, eventuali approvazioni aggiuntive all'export o un migliorato accesso al mercato rappresenterebbero ricavi non attualmente conteggiati nelle previsioni della società.
L'attenzione si concentrerà sul fatto che Nvidia possa migliorare il suo accesso ai clienti cinesi, ottenere ulteriori approvazioni all'export o affrontare restrizioni più severe. Questo fattore è particolarmente importante considerando che l'ecosistema software proprietario CUDA di Nvidia e la sua posizione nel mercato globale degli acceleratori AI dipendono in parte dall'ampiezza della sua base di clienti internazionali.
6. Indagine su Jensen Huang: un nuovo rischio di governance e sicurezza nazionale
Il più significativo nuovo catalizzatore non legato ai risultati in vista dell'annuncio del Q3 di Nvidia è la questione di governance riferita che circonda il suo amministratore delegato.
Secondo le segnalazioni di Reuters pubblicate l'8–9 novembre, il consiglio di amministrazione di Nvidia ha avviato un'indagine indipendente dopo le accuse secondo cui Jensen Huang avrebbe avuto una relazione con Alice Huang, ex dirigente di Megaspeed con sede a Singapore, che funzionari dei servizi di intelligence USA avrebbero identificato come un asset dei servizi di intelligence cinesi.
Dal punto di vista della valutazione azionaria, la preoccupazione maggiore è che l'indagine potrebbe creare uno sconto di governance prolungato, soprattutto se introducesse incertezza sulla continuità della leadership, sulle approvazioni all'export USA o sulla conformità normativa.
Lo sviluppo coincide inoltre con un periodo di crescente scetticismo degli investitori verso il più ampio tema dell'AI, amplificando il rischio di una reazione negativa a eventuali risultati deludenti. Inoltre, qualsiasi evidenza di violazione della sicurezza, azione di vigilanza normativa, turbamento della leadership o ulteriori divulgazioni rilevanti potrebbe innescare un de-rating della valutazione prolungato, anche se la società consegna risultati solidi.
La sintesi fondamentale: ciò che conta di più per i trader
Secondo l'analisi, la reazione di Nvidia ai risultati del Q3 dipenderà probabilmente da cinque fattori chiave: la crescita dei ricavi del Data Centre, l'esecuzione di Blackwell/Rubin, la resilienza dei margini lordi, le previsioni per il Q4 e le implicazioni dell'indagine su Jensen Huang — con la sostenibilità della spesa AI degli hyperscaler che rimane il motore fondamentale prevalente.
Il caso rialzista, come delineato, combina un superamento pulito delle attese, una domanda di infrastrutture AI in accelerazione, previsioni per il Q4 più forti del previsto e margini lordi resilienti, accompagnati da sviluppi rassicuranti sull'indagine sulla governance societaria. Questa combinazione potrebbe innescare una rapida ripresa delle azioni di Nvidia e potenzialmente ripristinare la fiducia nei più ampi settori dei semiconduttori e delle tecnologie legate all'AI.
Il caso ribassista non verte necessariamente su risultati principali deludenti, bensì su evidenze che la spesa per infrastrutture AI stia perdendo slancio o che costi più elevati stiano iniziando a erodere la redditività. In modo più rilevante, qualsiasi escalation sostanziale dell'indagine — in particolare che coinvolga azioni di vigilanza normativa, violazioni della sicurezza confermate o turbamenti della leadership — potrebbe introdurre uno sconto di governance prolungato anche se gli utili di fondo di Nvidia rimanessero solidi.
Analisi tecnica: potenziale transizione verso una fase di importante trend ribassista
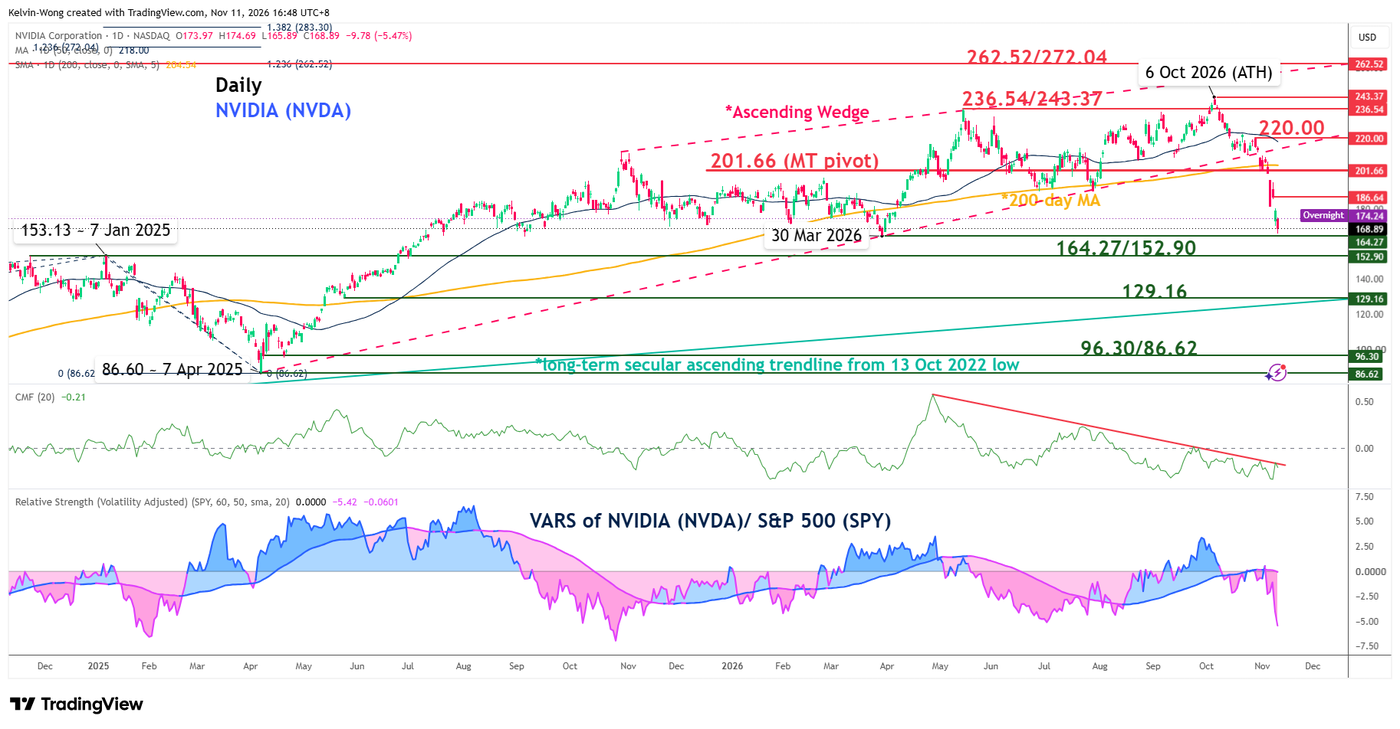
Da una prospettiva di grafici, l'analisi ha sostenuto che NVDA ha registrato un breakdown ribassista. Il 30 ottobre 2026, il titolo ha rotto al ribasso la propria media mobile a 200 giorni e il supporto di una configurazione a "Ascendente Wedge" — identificata come un pattern principale di inversione ribassista formatosi dal minimo del 7 aprile 2025 a 86,60 fino al massimo storico di 243,37 registrato il 6 ottobre 2026.
In aggiunta, l'indicatore Chaikin Money Flow, una combinazione di momentum di prezzo e volume, ha continuato a mostrare una condizione di momentum ribassista al di sotto della linea dello zero. Anche la forza relativa aggiustata per la volatilità (VARS) di Nvidia, misurata rispetto all'ETF più ampio dell'S&P 500 (SPY), continua a indicare una sottoperformance di NVDA.
Nel complesso, queste osservazioni suggeriscono, secondo l'analisi, che NVDA si trova in una potenziale fase di importante trend ribassista al di sotto della resistenza cruciale a medio termine di 201,66, che coincide inoltre con la media mobile a 200 giorni. Una rottura al di sotto di 152,90, il supporto intermedio, esporrebbe in prima istanza il supporto a medio termine a 129,16 — coincidente inoltre con la linea di tendenza ascendente secolare di lungo periodo che parte dal minimo del 13 ottobre 2022. Al contrario, un superamento e una chiusura giornaliera sopra 201,66 invaliderebbero lo scenario ribassista, aprendo la porta a una potenziale ripresa verso la resistenza a medio termine a 220,00, che segna anche la media mobile a 50 giorni.
Attribuzione
Questo articolo è una riscrittura di un'analisi pubblicata da OANDA MarketPulse l'11 novembre 2026. Le opinioni espresse nell'analisi originale sono dell'autore e non riflettono necessariamente quelle di OANDA Business Information & Services, Inc. o di sue affiliate, controllate, dirigenti o amministratori. La pubblicazione originale è fornita solo a scopo informativo ed educativo.
Fonte originale: Anteprima risultati Q3 di Nvidia (NVDA): rischi di spesa AI e dubbi di governance minacciano il trend rialzista

