Il paradosso degli ETF Bitcoin: il titolo NVDA ha un premio CEO di cui Bitcoin non ha mai avuto bisogno
Punti chiave
- •Le azioni Nvidia sono crollate di oltre l'8% negli scambi after-hours del 12 novembre, dopo che il consiglio ha valutato il futuro dell'amministratore delegato Jensen Huang, una mossa che rischiava di cancellare circa 600 miliardi di dollari di capitalizzazione.
- •Huang funge da stratega capo di Nvidia e evangelista pubblico del boom dell'IA, con oltre 60 dirigenti che riportano direttamente a lui e analisti che non individuano un successore evidente.
- •La storia di Apple mostra che la pianificazione della successione conta: le azioni sono calate del 5,9% after-hours quando Steve Jobs si dimise nel 2011, ma sono salite del 1.946% durante il mandato di Tim Cook come CEO.
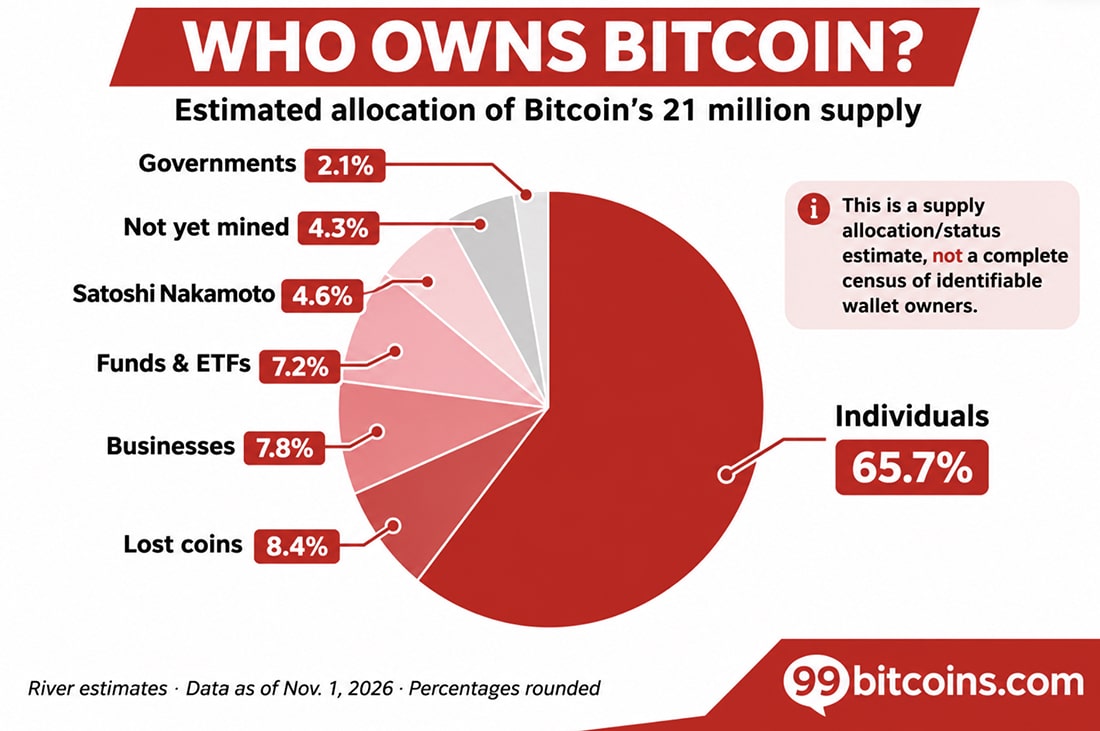
- •Gli ETF spot Bitcoin statunitensi hanno attratto 55,4 miliardi di dollari di afflussi netti cumulati dal lancio a gennaio 2024 e detenevano circa 1,31 milioni di BTC l'11 novembre, pari al 6,5% dell'offerta in circolazione di Bitcoin.
- •Bitcoin opera senza un CEO o regole dipendenti da una personalità, ma i prodotti ETF di Wall Street, incluso l'IBIT di BlackRock con circa 793.069 BTC per quasi 59,5 miliardi di dollari, ora plasmano gran parte della narrativa della domanda di mercato.
Gli investitori in Nvidia hanno Jensen Huang. Gli investitori in Bitcoin non hanno nessuno — e questa potrebbe essere la differenza più grande tra i due asset. Eppure Wall Street ha versato miliardi nei prodotti ETF Bitcoin, originariamente progettati per operare senza un leader aziendale, mentre il titolo NVDA porta con sé un premio CEO costruito attorno all'influenza di Huang sull'intelligenza artificiale.
Le azioni Nvidia sono crollate di oltre l'8% negli scambi after-hours del 12 novembre, dopo che il consiglio di amministrazione ha valutato il futuro di Huang. La mossa rischiava di cancellare circa 600 miliardi di dollari di capitalizzazione di mercato. La domanda di chip non era improvvisamente scomparsa: era diventato il motore la fiducia degli investitori nel leader di Nvidia.
Il titolo NVDA e il suo premio CEO
Huang è più che l'amministratore delegato di Nvidia. È il suo stratega capo e l'evangelista pubblico del boom dell'IA. Secondo Reuters, oltre 60 dirigenti riportano direttamente a lui, mentre gli analisti non individuano un successore evidente in grado di sostituire senza soluzione di continuità la sua influenza.
Il nostro messaggio al consiglio di amministrazione di Nvidia: non licenziate Jensen Huang. Non c'è un sostituto chiaro per Jensen Huang. Siamo convinti che la sua partenza sarebbe alla fine un danno netto per Nvidia, i suoi azionisti e la Rivoluzione dell'IA. Prima, guardate i dati. Anche la storia…
— The Kobeissi Letter (@KobeissiLetter) 12 novembre 2026
Questa concentrazione crea opportunità di rialzo quando gli investitori si fidano del leader. Huang può trasformare una presentazione o una previsione in un evento capace di muovere il mercato. Ma crea anche vulnerabilità: gli investitori faticano a separare la persona dalla azienda. Nell'analisi azionaria, questa configurazione è nota come rischio uomo chiave, e la pianificazione della successione è considerata una responsabilità costante dei consigli delle società quotate.
Il titolo NVDA continua a simboleggiare la proprietà dei chip centrali per l'infrastruttura di IA. Eppure le notizie di un possibile cambiamento alla guida sono state sufficienti a scuotere il titolo e i suoi partner. È il fenomeno del premio CEO — la fiducia che gli investitori attribuiscono a un singolo individuo. Finché il consiglio di Nvidia o la società non affrontano direttamente le notizie, i segnali osservabili sono i comunicati ufficiali, le decisioni del consiglio e le apparizioni pubbliche dello stesso Huang.
Apple offre un confronto storico. Quando Steve Jobs si dimise da amministratore delegato il 24 agosto 2011, le azioni Apple caddero del 5,9% negli scambi after-hours. Tim Cook subentrò, e l'azienda continuò a crescere; le azioni Apple sono salite del 1.946% durante il mandato di Cook. La differenza è che Apple aveva una pianificazione della successione e un'attività operativa. Bitcoin è stato costruito attorno a una proposta diversa.
Il paradosso degli ETF Bitcoin: Wall Street compra l'asset senza possederne le regole
Satoshi Nakamoto è scomparso dalla vista pubblico anni fa, e Bitcoin ha continuato a funzionare. Non c'è un CEO a rassicurare i detentori, nessun consiglio che nomini un successore, e nessuna chiamata trimestrale in cui un fondatore promette un migliore ciclo di prodotto. Il suo calendario di emissione e le regole di consenso non dipendono da una personalità.
Bitcoin non è immune al sentiment. Il suo prezzo risponde ancora ad adozione, regolamentazione, sicurezza, liquidità e domanda. Ma il suo sentiment dipende meno da un singolo dirigente — nessuno deve decidere se Satoshi sia ancora la persona giusta per il compito.
Il mercato degli ETF Bitcoin mostra quanto Wall Street abbia cambiato la storia della proprietà. Gli ETF spot Bitcoin statunitensi hanno attratto 55,4 miliardi di dollari di afflussi netti cumulati dal lancio a gennaio 2024, successivo all'approvazione regulatoria. I fondi detenevano circa 1,31 milioni di BTC l'11 novembre, pari al 6,5% dell'attuale offerta in circolazione di Bitcoin di 20,11 milioni.
Solo l'IBIT di BlackRock deteneva circa 793.069 BTC il 9 novembre, per un valore di quasi 59,5 miliardi di dollari. Offre ai portafogli tradizionali esposizione a Bitcoin senza gestione di wallet o chiavi private, negoziando sulle borse statunitensi negli orari di mercato ordinari tramite normali conti di intermediazione.
Questo è il paradosso degli ETF Bitcoin: Wall Street non controlla il protocollo di Bitcoin, ma i suoi prodotti ora plasmano gran parte della narrativa della domanda di mercato. Gli ETF spot detengono bitcoin direttamente, quindi afflussi e deflussi netti si traducono in acquisti e vendite reali di monete, con le partecipazioni divulgate quotidianamente. Gli afflussi possono rafforzare la pressione d'acquisto, e i rimborsiarla possono invertirla. Gli investitori osservano sempre più i flussi di BlackRock e Fidelity per indizi sull'appetito istituzionale.
Un mondo senza ETF sarebbe diverso. I 55,4 miliardi di dollari di afflussi netti non sarebbero entrati attraverso questi prodotti; alcuni investitori avrebbero comprato Bitcoin direttamente, usato i futures, o rinunciato del tutto. I 1,31 milioni di BTC dei fondi avrebbero avuto proprietari diversi, e il mercato avrebbe perso una principale via regolamentata di accesso istituzionale.
Sottrarre 55,4 miliardi di dollari dalla capitalizzazione di mercato di Bitcoin non rivelerebbe il suo prezzo senza ETF. La capitalizzazione è determinata dagli scambi marginali, non sommando ogni dollaro investito. Il vero controfattuale riguarda la domanda, l'accesso e chi è disposto a comprare quando i prezzi scendono.
È lì che l vantaggio di Bitcoin e la sua nuova debolezza si incontrano. Il premio CEO di Nvidia può diventare una passività quando la fiducia in Jensen Huang si incrina. Bitcoin non ha un fondatore da perdere.
Bitcoin non ha mai avuto bisogno di Satoshi per mantenere viva la rete. Wall Street, però, ha insegnato a una nuova generazione di acquirenti a osservare i suoi flussi. Il protocollo rimane decentralizzato. La narrativa degli investimenti è sempre più istituzionale.

