Morgan Stanley: il 91,7% dei ricavi 2027 di Nvidia dipende dal boom da 1.600 miliardi di dollari nella capex AI
Punti chiave
- •Morgan Stanley calcola che il 91,7% dei ricavi previsti di Nvidia per il 2027 dipenda dalla domanda di infrastrutture AI, la concentrazione più elevata tra le aziende monitorate, davanti a Vertiv al 90% e Broadcom all'81%.
- •La banca prevede spesa di hyperscaler e cloud AI pari a 1.580 miliardi di dollari nel 2027, in salita a 1.800 miliardi nel 2028, con quasi 700 miliardi dei circa 1.000 miliardi che finiscono nei ricavi dell'S&P 500 che vanno a Nvidia.
- •SpaceX e Amazon Web Services rappresentano insieme circa il 54% dei ricavi hyperscaler di Nvidia nel 2027 e il 72% della sua crescita secondo il modello di Morgan Stanley, evidenziando una base di acquirenti ristretta.
- •I rischi principali citati includono un previsto deficit di 32 gigawatt di energia per i data center statunitensi entro il 2028, circa 255 miliardi di dollari in obbligazioni non garantite emesse dagli hyperscaler quest'anno e l'inflazione dei costi dei componenti che ha portato il piano di spesa di Amazon da 200 a circa 220 miliardi di dollari soprattutto per i prezzi della memoria.
- •Morgan Stanley sostiene che, se la spesa si stabilizzasse, il calo dei prezzi eroderebbe prima i margini dei fornitori, citando la flessione NAND della fine del 2022, mentre Nvidia, essendo il più grande fornitore della catena, sarebbe risparmiata dal peggio.
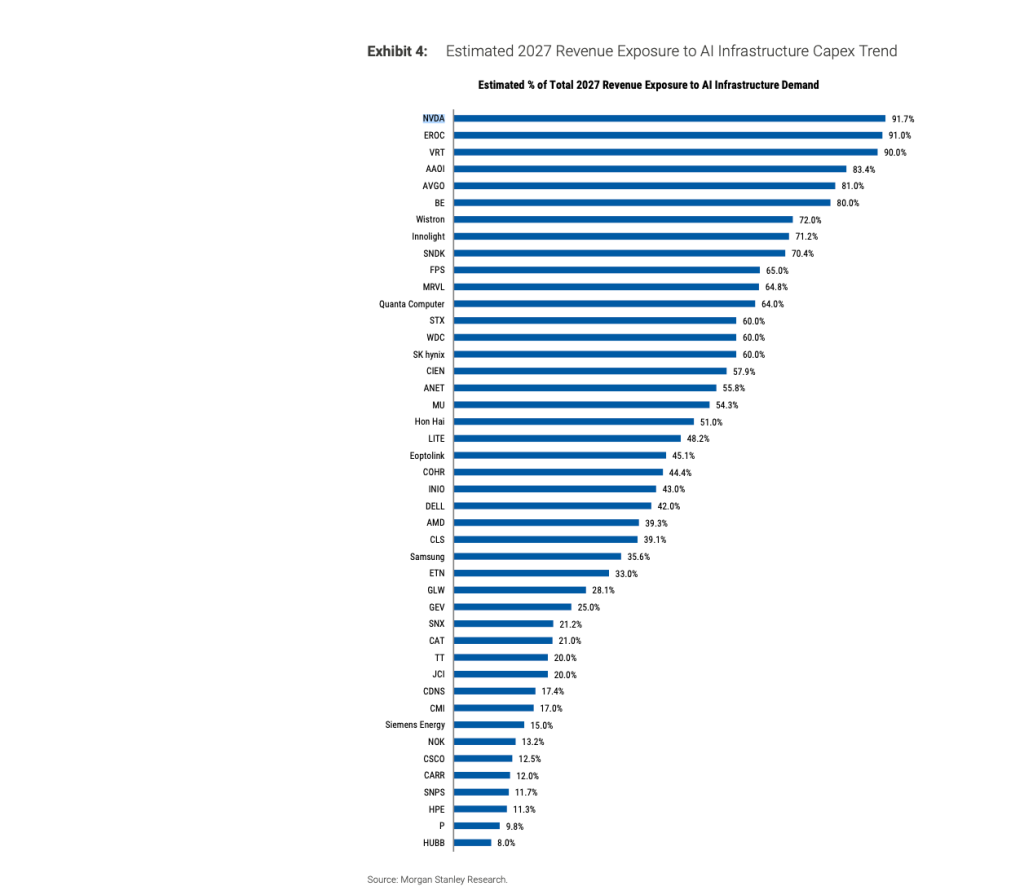
L'attività di Nvidia è più concentrata sulle infrastrutture AI di quella di qualsiasi altra azienda monitorata da Morgan Stanley, con il 91,7% dei ricavi previsti per il 2027 legati a un unico motore: la domanda di infrastrutture AI. Vertiv si colloca al secondo posto con il 90%, seguita da Broadcom all'81%, secondo la banca.
La valutazione proviene da una nota di ricerca di 65 pagine di Morgan Stanley pubblicata il 15 ottobre e intitolata "Following AI's $1.6 Trillion Money Trail: Mapping the Revenue Generated by the Capex Boom". Prodotta dal team North America Insight della banca guidato da Nicholas Lentini, la relazione include una sezione intitolata "We Are Bullish This Spend" e indica Nvidia come il miglior rapporto rischio/rendimento del settore. Tuttavia, una parte sostanziale del documento è dedicata a come l'ondata di spesa potrebbe venir meno.
Il caso rialzista per l'azienda più preziosa al mondo e quello per la costruzione dei data center si sono di fatto fusi in uno solo, e la nota sostiene entrambi — insieme a una mappa dettagliata di ciò che accadrebbe se la pista di denaro si prosciugasse.
Un piano di spesa da 1.580 miliardi di dollari
Morgan Stanley stima che gli hyperscaler e i fornitori di cloud AI spenderanno 1.580 miliardi di dollari nel 2027, con un aumento di circa il 60% rispetto agli attuali 980 miliardi, per salire nuovamente a 1.800 miliardi nel 2028. Circa 195 miliardi del totale 2027 sono costituiti da leasing di data center — accordi che non compaiono mai come spesa in capitale nel conto economico e che la relazione definisce "synthetic capex". Gli hyperscaler hanno già reso noto oltre 1.100 miliardi di impegni di leasing non ancora avviati.
Circa 1.000 miliardi della spesa 2027 si riflettono nei ricavi dell'S&P 500 secondo la stima della banca, di cui quasi 700 miliardi finiscono a Nvidia. I ricavi provenienti da clienti hyperscaler e neocloud rappresentano il 5% dei ricavi total dell'S&P 500 nel 2027, ma generano circa il 25% della crescita dei ricavi dell'indice.
L'elenco dei clienti di Nvidia è ancora più ristretto. Nel modello di Morgan Stanley, SpaceX e Amazon Web Services rappresentano insieme circa il 54% dei ricavi hyperscaler del produttore di chip nel 2027 e il 72% della sua crescita.
Il caso rialzista
L'argomento centrale della banca è che Nvidia sia economica rispetto a ciò che fa. L'azione scambia a 15 volte gli utili fiscali 2028, e Morgan Stanley scrive che l'espansione del multiplo "non è necessaria affinché il titolo funzioni, poiché i numeri continuano a crescere". La banca si attende che l'ondata di capex generi ritorni sul capitale investito dal 25% al 50%, e calcola che Wall Street abbia sottostimato i cicli di calcolo di una media del 38% nei quattro cicli tecnologici precedenti: PC, internet, mobile e cloud.
Morgan Stanley suggerisce addirittura che le proprie stime su Nvidia potrebbero essere troppo basse, definendo conservatrici le proiezioni su SpaceX e Amazon e lasciando "un livello basso per gli hyperscaler rimanenti". Il suo modello prevede che la quota di Nvidia nella spesa degli altri hyperscaler scenda dal 18% nel 2026 al 16% nel 2027, mentre Nvidia stessa si aspetta di guadagnare quote.
Altri comparti della banca si sono mostrati più cauti. A marzo, il comitato globale per gli investimenti di Morgan Stanley ha affermato che il mercato rialzista "poggia, più di ogni altra cosa, sulla durabilità delle spese in capitale per l'IA".
Cosa potrebbe rompersi
La sezione dei rischi del rapporto equivale a un inventario di tutto ciò da cui dipende l'esposizione del 91,7%.
Il finanziamento viene per primo. Morgan Stanley si attende che il 2027 porti il più grande deficit di flussi di cassa del suo periodo di previsione, e con esso più debito. Gli hyperscaler hanno già emesso quest'anno circa 255 miliardi di dollari in obbligazioni non garantite — circa il 30% della spesa stimata per il 2026. In quello che la banca definisce un esercizio teorico, modella il costo di un ulteriore indebitamento: Amazon, Alphabet, Meta e Microsoft, tutte con rating AA o superiore, vedrebbero la copertura congiunta degli interessi scendere da circa 31x a 12x, mentre Oracle e SpaceX passerebbero da 4x a 1,8x.
Parte della crescita della spesa è semplicemente inflazione. Una parte significativa dei recenti aumenti di capex riflette prezzi più alti dei componenti, afferma la relazione, citando il direttore finanziario di Amazon che attribuisce la maggior parte dell'aumento del piano di spesa di Amazon — da 200 a circa 220 miliardi di dollari — alla crescita dei costi della memoria, senza modifiche al piano di costruzione stesso.
L'energia costituisce un altro vincolo. La proiezione da 1.600 miliardi presuppone che ogni chip ordinato venga prima o poi acceso, ma il modello energetico di Morgan Stanley prevede un deficit di 32 gigawatt per i data center statunitensi entro il 2028, circa un terzo dei 97 gigawatt necessari. Gli hyperscaler possono continuare ad acquistare GPU scarse in anticipo rispetto alla disponibilità di energia, il che sostenerebbe i ricavi dei chip per un certo periodo e "potrebbe produrre accaparramento e giacenze invendute", nota la relazione. "Ma acquistare apparechiature che dipendono dall'energia e che non possono essere accese è difficile da sostenere", aggiunge.
La politica completa l'elenco. La società definisce le restrizioni sui data center un tema spartiacque nelle elezioni di metà mandato e non prevede una pausa federale, ma vede nelle agevolazioni fiscali "l'obiettivo di consenso indipendentemente da chi vince".
Il problema dei fornitori
Il scenario ribassista di Morgan Stanley è in definitiva un problema di tempistica. Se la spesa si stabilizza, sostiene, i volumi possono reggere mentre i prezzi scendono, e i margini dei fornitori scompaiono per primi. La banca richiama la flessione della memoria della fine del 2022, quando le spedizioni di NAND sono calate di soli circa il 5% mentre i prezzi sono scesi dal 20% al 30%.
Nvidia, sostiene la banca, sarebbe risparmiata dal peggio. In una pausa, "è probabile che vedremo la maggiore interruzione in coda alla frusta del bullwhip", colpendo memoria, ottiche e altri componenti di piccolo valore più soggetti a ordinativi eccessivi. Secondo la mappa stessa del rapporto, Nvidia si trova all'altra estremità della frusta come più grande fornitore singolo della catena.
Lo stesso rapporto che afferma che Wall Street sottostima i cicli di calcolo del 38% conclude anche che Wall Street "non è preparata alla profondità dei tagli al ribasso", definendo sottovalutato il rischio che volumi e prezzi scendano insieme.
"È il consueto manuale del ciclo del capitale", afferma la relazione, "solo compresso da quanto è concentrata la base di clienti hyperscaler".
Questa storia è apparsa originariamente su Fortune.com.

