Le fintech nigeriane guardano oltre il dibattito sul dioomsday dell'IA: frodi e dati di scarsa qualità al centro
Punti chiave
- •I panelisti alla Nigeria Fintech Week 2026 hanno affermato che le fintech nigeriane si concentrano su applicazioni pratiche dell'IA come il rilevamento delle frodi e le decisioni sul credito, piuttosto che sui dibattiti globali sui rischi esistenziali dell'IA.
- •I dati della Central Bank of Nigeria indicano che l'87,5% delle fintech intervistate utilizza l'IA per il rilevamento delle frodi, rispetto al 37,5% che la impiega per credit scoring e modellazione rischio.
- •Le frodi sono costate a banche e clienti nigeriani 134,48 miliardi di naira nei cinque anni tra il 2020 e il 2025, alimentando l'urgenza del settore attorno al monitoraggio basato sull'IA.
- •I dirigenti hanno sostenuto che l'IA può ampliare l'accesso al credito valutando un comportamento finanziario più ampio, ma hanno avvertito che dati incompleti o distorti potrebbero amplificare su larga scala le cattive decisioni di prestito.
- •La Central Bank of Nigeria ha avvertito che le decisioni guidate dall'IA in materia di credito, frodi e conformità richiederanno una supervisione e un controllo normativo rafforzati.
LAGOS — I dibattiti più accesi sull'intelligenza artificiale (IA) ruotano attualmente attorno al rischio esistenziale. Sam Altman, Elon Musk e altre figure di spicco del settore continuano a tornare sulla stessa domanda: l'IA potrebbe un giorno rivoltarsi contro l'umanità?
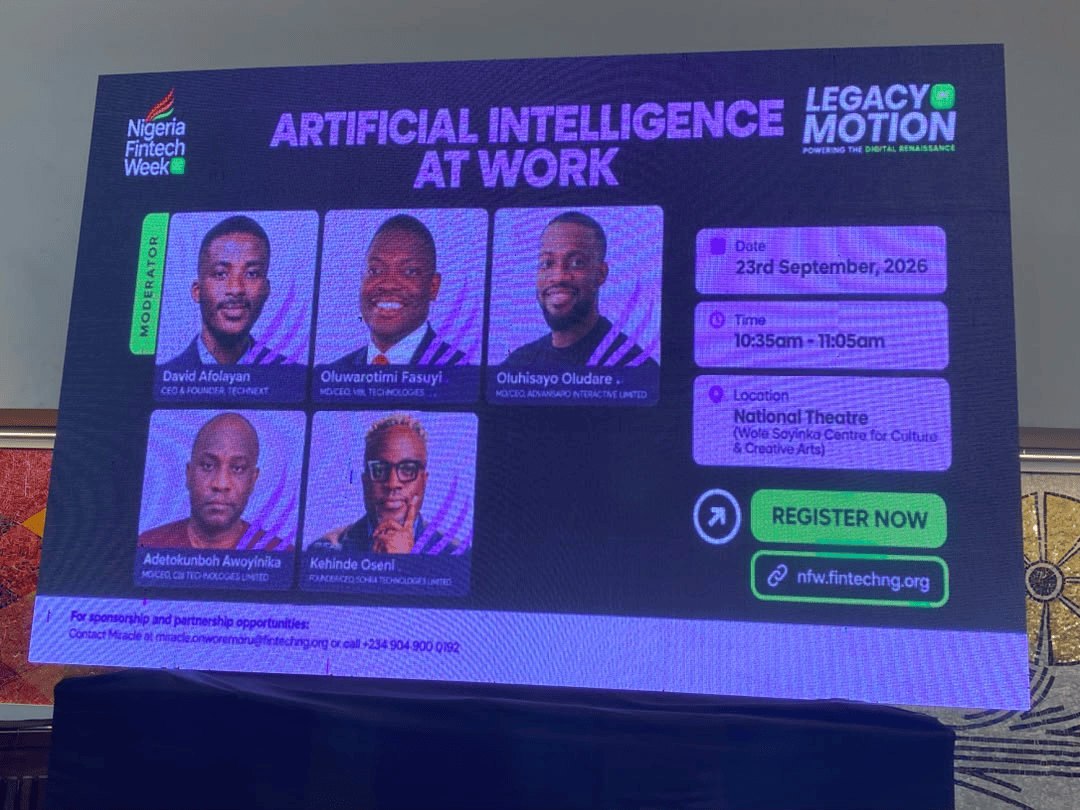
A Lagos, la domanda suona diversamente. La questione non è se l'IA distruggerà l'umanità, ma se potrà approvare un prestito più rapidamente, individuare una transazione fraudolenta prima o servire un cliente che non ha mai messo piede in una filiale bancaria. Questo divario tra i dibattiti apocalittici all'estero e il lavoro quotidiano in patria ha inquadrato la conversazione alla Nigeria Fintech Week 2026, il raduno annuale dell'industria fintech del Paese, mercoledì 23 settembre, durante un panel intitolato "Artificial Intelligence at Work".
La sessione ha riunito tre operatori poco inclini all'astrazione: Oluwarotimi Fasuyi, MD/CEO di VFD Technologies; Adetokunbo Awoyinika, MD/CEO di CBI Technologies; e Olufisayo Oludare, Founder/CEO di Advansio. La loro discussione ha toccato infrastrutture IA, decisioni sul credito, rilevamento delle frodi, qualità dei dati e il costo reale dell'adozione.
"Resa cognitiva" e divario di fiducia
Prima di trattare questi temi, però, il moderatore David Afolayan, co-fondatore e CEO di Technext, ha posto alla platea una domanda diversa: quanto siamo davvero disposti a fidarci delle macchine?
Ha iniziato con una votazione a mano alzata. "Chi qui usa ChatGPT, Gemini, Claude o Grok?" La maggior parte delle mani si è alzata. Poi è arrivata la domanda più tagliente: chi verifica ciò che questi strumenti affermano? La stanza è diventata più silenziosa.
Afolayan ha dato un nome al divario tra queste due risposte. L'ha definito "resa cognitiva": l'abitudine di accettare la risposta di un'IA per buona semplicemente perché arriva rapidamente e suona sicura.
La frase ha catturato il dilemma al centro dell'intelligenza artificiale al lavoro. La tecnologia può prendere decisioni più velocemente di qualsiasi squadra umana. Ma la velocità non è la stessa cosa della certezza, e qualcuno deve comunque decidere quali decisioni meritano fiducia e quali necessitano di un secondo sguardo.
Questa tensione ha attraversato tutto ciò che il panel ha discusso. Mentre le fintech nigeriane corrono a mettere in produzione l'intelligenza artificiale, le domande più difficili riguardano raramente il funzionamento degli strumenti. Riguardano cosa succede quando gli strumenti sbagliano, e chi ci fa attenzione quando lo fanno.
Le infrastrutture prima dell'intelligenza
Per Fasuyi, il vero cambiamento non è sugli schermi che i clienti toccano. È sotto di essi.
Le banche tradizionali si basano su sistemi più datati, progettati per depositi e risparmi. Le fintech gestiscono molte più transazioni digitali e necessitano di un'infrastruttura capace di assorbire enormi quantità di dati senza rallentare o lasciarli esposti. L'intelligenza artificiale può aiutare a sostenere quel carico, ma solo se le fondamenta sono abbastanza solide da reggerlo.
"Le organizzazioni dovrebbero investire in ciò che è sicuro, in ciò che è flessibile, che possa utilizzare o consumare molti dati e che aggiunga anche valore al business", ha detto Fasuyi.
È un punto che si perde nell'hype. Un modello è buono solo quanto ciò che gli viene fornito, e i dati finanziari sono spesso disordinati o bloccati in sistemi che non comunicano tra loro. Dati scadenti dentro, decisioni sbagliate fuori — e nel credito, le decisioni sbagliate costano denaro.
Il rapporto fintech 2025 della Central Bank of Nigeria (CBN) ha rilevato che il 37,5% delle fintech nigeriane intervistate utilizza l'intelligenza artificiale per il credit scoring e la modellazione del rischio, l'87,5% la usa per il rilevamento delle frodi — più del doppio della quota che la applica al credito. Chieste cosa le aiuterebbe a crescere, l'accesso a dati di alta qualità e infrastrutture è stato in cima alla lista. Gli strumenti ci sono; le materie prime di cui hanno bisogno, no.
Le frodi emergono come caso d'uso più evidente
Man mano che la finanza va digitale, vanno digitali anche le persone che cercano di aggredirla. I dati della CBN citati nel suo Payments System Vision 2028 mostrano che banche e clienti hanno perso 134,48 miliardi di naira per frodi tra il 2020 e il 2025. Quel bilancio quinquennale è lo sfondo dell'urgenza del settore attorno all'IA.
Nessuna squadra umana può monitorare quel volume di attività in tempo reale. Nei pagamenti, un trasferimento sospetto individuato dopo il regolamento è denaro già perduto. L'intelligenza artificiale può segnalare schemi sospetti prima che si trasformino in perdite.
Oludare, di Advansio, vuole che le fintech facciano una pausa prima di firmare l'assegno. "È una mossa di vanità, oppure esiste un vero caso di business?", ha chiesto. Molte aziende adottano l'intelligenza artificiale perché l'hanno fatto i concorrenti, o perché rende bene in una presentazione.
Oludare ha proposto un test più semplice: riduce le perdite, rende il personale più produttivo, o porta nuovi clienti? "Se riesci a rispondere correttamente a quelle domande", ha detto, "questo è il tuo ROI."
Per molte fintech, le risposte oneste a quelle tre semplici domande fanno la differenza tra uno strumento che ripaga se stesso e uno che fa solo bella figura.
Ripensare chi merita un prestito
Il panel ha affrontato anche uno degli usi più delicati dell'IA: decidere chi merita un prestito. Le verifiche creditizie tradizionali si basano fortemente su stipendio, prestiti passati e storia di rimborsi. Questo approccio esclude le persone con anagrafiche creditizie scarne o imperfette — spesso proprio coloro che hanno più bisogno di finanziamenti. Il modo in cui si misura l'affidabilità creditizia decide di fatto chi può prendere in prestito, ed è per questo che il dibattito va oltre la tecnologia fino all'inclusione finanziaria.
Awoyinika ha sostenuto che l'intelligenza artificiale può leggere un quadro più ampio. Ha citato l'esempio di una commerciante di Agege che desidera 500.000 naira ma è andata in default una volta. Un sistema tradizionale vede un cattivo mutuatario e si ferma lì. La tecnologia potrebbe esaminare il resto del suo comportamento finanziario e concludere che, sebbene 500.000 naira siano troppi, un prestito più piccolo potrebbe essere perfettamente sicuro.
"Adottiamola così che possiamo iniziare a prendere decisioni che costruiscono le imprese, non quelle che le distruggono", ha detto.
Ma lo stesso potere taglia in entrambe le direzioni. I dati scadenti producono decisioni sbagliate, e un'IA addestrata su informazioni incomplete o distorte ripeterà que errori più velocemente e su una scala molto più ampia di quanto qualsiasi essere umano potrebbe mai fare.
Ecco perché la qualità dei dati, la trasparenza e la supervisione umana contano, mentre le istituzioni nigeriane integrano l'intelligenza artificiale nel credito, nelle frodi e nella conformità. Anche la CBN ha segnalato il problema, avvertendo che le decisioni guidate dall'IA in queste aree richiederanno una governance più solida e una supervisione più stretta.
Da P(doom) ai problemi pratici
La conversazione sull'IA non riguarda solo la produttività. Afolayan ha sollevato anche il "P(doom)" — la probabilità che una persona attribuisce all'eventuale distruzione dell'umanità da parte dell'IA.
L'idea è entrata nel mainstream, poiché i grandi nomi del settore divergono pubblicamente su quanto possa essere pericolosa un'IA avanzata. Geoffrey Hinton colloca la sua stima fino al 50%. Dario Amodei di Anthropic ha indicato il 10-25%. Yann LeCun, uno dei ricercatori più rispettati del settore, la colloca vicino a zero. Sono stime personali, non scienza consolidata.
Il punto di Afolayan era più semplice: ossessionarsi per un'apocalisse ipotetica può distrarre dai problemi che sono già davanti alle imprese e ai consumatori. Per le fintech nigeriane, quei problemi sono lì sulla scrivania: transazioni fraudolente, dati disordinati, decisioni creditizie distorte, strumenti IA costosi e il difficile lavoro di costruire sistemi capaci di gestire in sicurezza grandi quantità di informazioni finanziarie.
Il panel, in realtà, non chiedeva se l'IA un giorno conquisterà il mondo. Chiedeva cosa le aziende ne stanno facendo oggi.
L'IA può aiutare una fintech a elaborare le informazioni più velocemente. Può segnalare transazioni sospette, supportare le decisioni sul credito e gestire il lavoro ripetitivo. Ma nulla di questo elimina la necessità di buoni dati, infrastrutture sicure e giudizio umano. Anzi, man mano che l'IA assume più decisioni finanziarie, queste cose contano di più, non di meno.
Per le fintech nigeriane, la conversazione sull'IA è già iniziata. La vera sfida ora è assicurarsi che la tecnologia risolva i problemi di oggi senza crearne di più grandi domani. Come gli avvertimenti di governance della CBN si tradurranno in supervisione quotidiana — e se le fondamenta dati del settore terranno il passo con i suoi modelli — è il prossimo capitolo della storia da seguire.
Fonte: TechNext24 — Could AI end the world? Nigerian fintechs are more worried about fraud and bad data

