10 modi in cui gestire un'attività POS ha reso esperte di tecnologia le donne nigeriane
Punti chiave
- •L'adozione commerciale diffusa dei POS in Nigeria è iniziata nel 2013, quando il quadro di politica per'inclusione finanziaria della Central Bank of Nigeria ha introdotto l'agent banking, con attività locali e singoli agenti a servizio di punti di transazione per gli istituti finanziari.
- •Fornitori fintech come Paga, OPay, Moniepoint e PalmPay hanno contribuito a integrare i servizi POS nella vita quotidiana di molte comunità nigeriane.
- •L'operazione quotidiana di terminali POS ha costruito competenze tecnologiche tra migliaia di donne nigeriane senza formazione informatica formale, e un'operatrice del mercato di Ketu ha raccontato a Technext che imparare a usare un terminale richiede meno di 30 minuti.
- •Le operatrici sviluppano competenze in dieci aree, tra cui gestione delle transazioni elettroniche, uso dei dispositivi, applicazioni di mobile banking, risoluzione di base dei problemi, fondamenti di rete, lettura dei registri digitali, ricerca online, alfabetizzazione fintech più ampia, consapevolezza delle frodi e fiducia digitale indipendente.
- •La signora Oyewunmi, parrucchiera laureata con un National Diploma in contabilità nel 2022, ha imparato a usare il terminale POS e l'app mobile di Moniepoint dopo che le clienti hanno richiesto pagamenti elettronici, e consulta Google quando sorgono problemi tecnici.
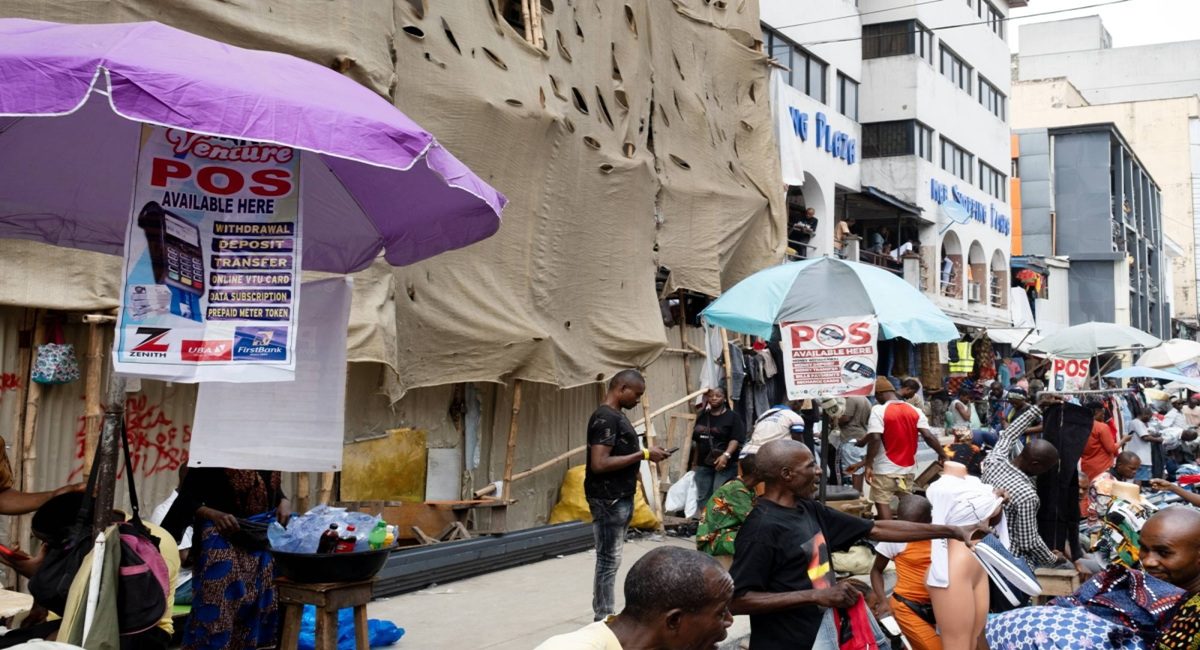
Nel 2026 è difficile percorrere un mercato o una strada affollata della Nigeria senza notare un chiosco con un cartello che recita "POS Available".
I terminali Point of Sale (POS), che tra il 2002 e il 2012 erano custoditi esclusivamente all'interno delle banche commerciali e degli hotel di lusso, sono oggi nelle mani di praticamente qualsiasi commerciante per le strade di Lagos.
Tuttavia, l'adozione commerciale su larga scala e il modello di business dell'agent banking non sono iniziati prima del 2013, in seguito al quadro di politica per l'inclusione finanziaria della Central Bank of Nigeria. Secondo questo modello, le attività locali e i singoli agenti fungono da punti di servizio per gli istituti finanziari, consentendo ai clienti di effettuare transazioni quotidiane senza recarsi in una filiale bancaria. Con l'espansione dell'agent banking, fornitori fintech come Paga, OPay, Moniepoint e PalmPay hanno contribuito a rendere i servizi POS una parte familiare della vita quotidiana in molte comunità nigeriane.
Gestire un'attività POS ha migliorato l'inclusione finanziaria e la competenza tecnologica di migliaia di donne nigeriane. Senza seguire corsi di informatica formali, l'operazione quotidiana di questi terminali ha naturalmente potenziato le loro competenze digitali.
Un'operatrice POS del mercato di Ketu ha raccontato a Technext in un'intervista che imparare a usare unale POS richiede meno di 30 minuti.
"Quando ritiri il terminale POS dall'ufficio locale del marchio o da un agente sul campo, lo accendono, inseriscono una SIM card e ti guidano attraverso la tua prima transazione, come un prelievo di prova e un bonifico di prova, per assicurarsi che tu sappia cosa premere", ha dichiarato.
Ciò che accade dopo dipende dall'operatrice, dal dispositivo e dai servizi disponibili. Dietro queste transazioni, tuttavia, ci sono donne che imparano a usare la tecnologia.
La signora Oyewunmi ne è un esempio. Si è laureata con un National Diploma in contabilità nel 2022 e, dopo aver faticato a trovare un lavoro in azienda, si è dedicata all'acconciatura. Alcune clienti volevano pagare elettronicamente o prelevare contanti, ma lei non aveva un terminale POS. Un'altra parrucchiera le ha presentato Moniepoint, e ha iniziato a imparare a usare il terminale POS e l'applicazione mobile. Quando incontra problemi tecnici, a volte consulta Google per trovare risposte. Questo indica quanto le donne nigeriane siano diventate consapevoli dal punto di vista tecnologico, indipendentemente dalla professione.
Mentre queste donne servono i propri clienti, ecco i 10 modi in cui gestire un'attività POS le ha rese esperte di tecnologia.
1. Esposizione alle transazioni elettroniche
Gestire un'attività POS ha esposto le donne nigeriane a diversi tipi di transazioni elettroniche. Col tempo, acquisiscono maggiore familiarità con il modo in cui il denaro si sposta tra i conti, con il funzionamento degli accrediti e degli addebiti e con i motivi per cui possono applicarsi commissioni di transazione. Imparano anche a distinguere tra l'importo pagato dal cliente e l'importo che ricevono dopo le commissioni applicabili.
2. Uso pratico dei dispositivi
Utilizzare un terminale POS richiede più che premere alcuni pulsanti. Le utenti devono navigare nell'interfaccia, inserire gli importi delle transazioni, selezionare il servizio appropriato e seguire le istruzioni visualizzate sullo schermo. Con l'uso regolare, queste attività diventano più semplici, aiutando le operatrici a sentirsi più a loro agio nell'interagire con i dispositivi digitali.
3. App di mobile banking e agent banking
Molte operatrici POS utilizzano app di mobile banking o di agent banking per ricevere denaro, gestire transazioni e accedere ad altri servizi finanziari. Imparare a navigare in queste app introduce le operatrici a funzioni digitali come la verifica dei saldi dei conti, la consultazione degli storici delle transazioni e l'individuazione di servizi specifici all'interno di un'applicazione. Le funzioni disponibili dipendono dall'app e dal tipo di conto.
4. Competenze di base per la risoluzione dei problemi
Una transazione POS può fallire a causa di problemi di rete, questioni legate alla carta o interruzioni del servizio. In questi casi, le operatrici devono comprendere il messaggio di errore, identificare cosa possa essere andato storto e determinare il passo successivo appropriato. Questo processo può aiutarle a sviluppare competenze di base per la risoluzione dei problemi, dal controllo della conne internet al contatto con il fornitore del servizio quando il problema persiste.
5. Fondamenti di rete
Alcuni terminali POS si affidano alle reti mobili per elaborare le transazioni. Le operatrici che utilizzano un hotspot da smartphone per connettere il terminale a internet imparano ad attivare i dati mobili, ad abilitare l'hotspot e a connettere un altro dispositivo. Questo introduce concetti pratici di rete e dimostra come dispositivi diversi possano collaborare per completare un'attività.
6. Lettura dei registri digitali delle transazioni
Gli storici digitali delle transazioni aiutano le operatrici a verificare i pagamenti, identificare le transazioni precedenti e indagare su eventuali discrepanze. Man mano che gestiscono più attività, acquisiscono maggiore familiarità con i riferimenti delle transazioni, i timestamp, gli importi e le notifiche di stato. Comprendere questi registri aiuta a determinare se una transazione è andata a buon fine, è in sospeso o non è riuscita prima di intraprendere ulteriori azioni.
7. Competenze di ricerca online
Quando le operatrici incontrano una funzione sconosciuta o un problema tecnico, le risorse online possono aiutarle a capire come procedere. Cercare su Google, leggere il manuale del dispositivo o contattare gli agenti insegna a trovare e interpretare informazioni tecniche. Queste competenze di ricerca possono rivelarsi utili anche nell'apprendimento di altri strumenti digitali al di là dell'attività POS.
8. Una più ampia alfabetizzazione tecnologica finanziaria
Gestire un'attività POS può aumentare l'esposizione a diverse tecnologie finanziarie, inclusi gli sportelli bancomat (ATM), le carte di debito e i servizi bancari elettronici. Comprendere come inserire una carta, seguire le istruzioni sullo schermo, inserire un PIN in modo sicuro e completare un prelievo può rendere questi servizi più facili da usare. L'entità di questo apprendimento, tuttavia, dipende dall'esperienza dell'operatrice al di là del terminale POS stesso.
9. Consapevolezza delle frodi e sicurezza dei pagamenti
La gestione dei pagamenti elettronici rende importante capire come proteggere le informazioni finanziarie e verificare le transazioni. Le operatrici POS devono sapere perché PIN e password vanno mantenuti riservati, perché gli avvisi di transazione vanno controllati con attenzione e perché uno screenshot o una conferma verbale da soli potrebbero non dimostrare che il denaro è arrivato. Queste pratiche possono migliorare la consapevolezza delle frodi digitali e promuovere un uso più sicuro della tecnologia finanziaria.
10. Fiducia digitale indipendente
Più le operatrici interagiscono con gli strumenti digitali, più opportunità hanno di imparare come funzionano. Attività che inizialmente richiedono la guida di un'altra persona possono diventare più semplici con la pratica, che si tratti di navigare in un'app bancaria, connettere un dispositivo a internet o verificare una transazione. Gestire un'attività POS può quindi offrire un contesto pratico per costruire fiducia digitale e gestire in autonomia le attività di routine.

