L'inflazione della Nigeria scende al 14,06% a ottobre, ma la pressione sul costo della vita persiste
Punti chiave
- •L'inflazione generale annua della Nigeria è scesa al 14,06% a ottobre 2026, dal 14,63% di settembre e con un calo di 4,91 punti percentuali rispetto al 18,97% registrato a ottobre 2025.
- •L'inflazione su base mensile è accelerata allo 0,43% a ottobre dallo 0,06% di settembre: i prezzi sono saliti più rapidamente durante il mese anche se il ritmo annuale si è attenuato.
- •L'inflazione alimentare è rimasta elevata al 19,13% su base annua, in aumento dal 16,30% di ottobre 2025, con alimenti e bevande analcoliche che hanno contribuito con 5,63 punti percentuali all'aumento annuo dell'inflazione generale.
- •Nonostante la Banca Centrale della Nigeria abbia abbassato il suo tasso di interesse principale dal 26,5% al 23% a settembre, il tasso massimo medio di interesse sui prestiti delle banche è salito al 32,62% dal 29,20% di agosto.
- •Un calo continuo dell'inflazione potrebbe rafforzare la performance dei prestiti per i prestatori digitali e avvantaggiare le piattaforme di pagamento e risparmio, anche se il rapporto di ottobre non mostra ancora un aumento delle transazioni digitali.
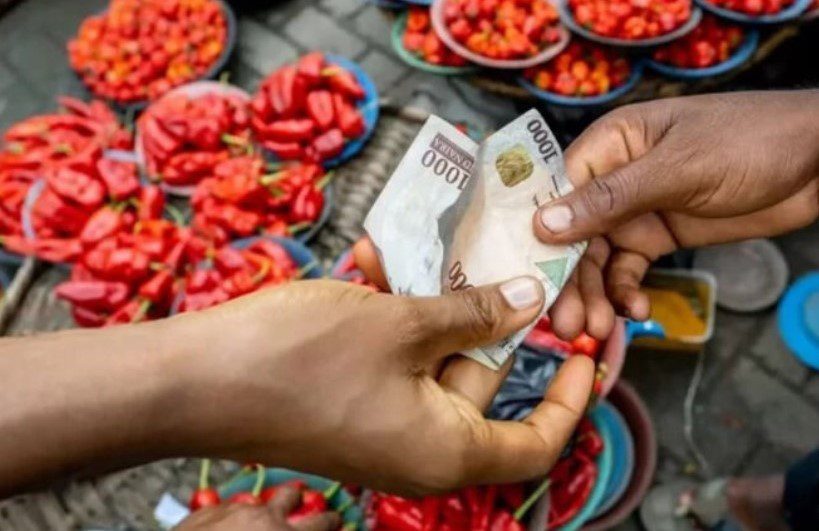
Il tasso di inflazione generale della Nigeria è sceso al 14,06% a ottobre 2026, dal 14,63% di settembre, secondo gli ultimi dati dell'Istituto Nazionale di Statistica (NBS). Mentre il dato annuale indica un ritmo complessivamente più lento dell'aumento dei prezzi, il rapporto mostra anche che il costo di beni e servizi è cresciuto più rapidamente a ottobre rispetto al mese precedente.
Su base mensile, l'inflazione è salita allo 0,43% a ottobre, dallo 0,06% di settembre: i prezzi di beni e servizi hanno dunque accelerato anche se il tasso su base annua è diminuito. Il dato di ottobre risulta inoltre ben al di sotto del 18,97% registrato a ottobre 2025, con un calo di 4,91 punti percentuali nell'arco dell'anno.
L'Indice dei Prezzi al Consumo (CPI), che rileva quanto i consumatori pagano per beni e servizi, è salito a 147,0 a ottobre da 146,4 a settembre. Ciò indica che i prezzi continuano a salire, sebbene a un ritmo più lento rispetto a un anno prima.
L'inflazione alimentare resta elevata
L'inflazione alimentare continua a rappresentare una preoccupazione importante, attestandosi al 19,13% su base annua a ottobre, rispetto al 16,30% di ottobre 2025. Su base mensile, tuttavia, i prezzi alimentari sono scesi dello 0,75%, dopo un calo dell'1,55% a settembre. L'inflazione di base, che esclude i prezzi di alimenti ed energia, è diminuita al 10,78% su base annua dal 21,25% di ottobre 2025. Su base mensile è calata dello 0,53%, invertendo l'aumento dell'1,11% registrato a settembre.
Alimenti e bevande analcoliche sono stati il maggiore fattore di aumento dell'inflazione generale annua, con un contributo di 5,63 punti percentuali sul totale. Ristorazione e servizi di accoglienza hanno aggiunto 1,82 punti percentuali, mentre i trasporti hanno contribuito con 1,50 punti percentuali.
I tassi sui prestiti non hanno ancora seguito il taglio della banca centrale
Sebbene il raffreddamento dell'inflazione possa eventualmente portare a costi di finanziamento più bassi, i nigeriani non stanno ancora vedendo una riduzione dei tassi bancari sui prestiti. A settembre, la Banca Centrale della Nigeria (CBN) ha abbassato il suo tasso di interesse principale dal 26,5% al 23%. Eppure il tasso massimo medio applicato dalle banche sui prestiti è salito al 32,62% a settembre, dal 29,20% di agosto. Questo dimostra che un taglio dei tassi da parte della banca centrale non rende automaticamente i prestiti più economici per i clienti.
Se l'inflazione continua a scendere, le banche potrebbero subire meno pressione da imprese e famiglie, facilitando potenzialmente il rimborso dei prestiti da parte dei mutuatari. L'indagine della CBN sulle condizioni del credito per il terzo trimestre 2026 ha indicato che le banche stanno già registrando meno default sui prestiti e una domanda di credito più forte.
Implicazioni per i prestatori digitali e le società di pagamenti
I prestatori digitali e le società fintech che offrono prestiti personali e servizi come il buy-now-pay-later potrebbero trarre beneficio se i clienti avranno più reddito disponibile dopo aver coperto le spese essenziali. Una migliore capacità di rimborso potrebbe rafforzare la performance dei prestiti, anche se, con un'inflazione alimentare al 19,13%, molte famiglie sono ancora sotto pressione finanziaria.
Le società di pagamenti potrebbero vedere una crescita se i consumatori spendono di più tramite portafogli digitali, terminali di pagamento e piattaforme online. Il rapporto sull'inflazione di ottobre, tuttavia, non mostra ancora un aumento delle transazioni digitali.
Anche le piattaforme di risparmio e investimento potrebbero vedere modifiche nei tassi di interesse se il calo dell'inflazione consente alla CBN di allentare ulteriormente la politica monetaria. Ciò potrebbe incidere sui rendimenti che banche e fintech offrono sui conti di risparmio.
Per il momento, i dati di ottobre riflettono una modesta diminuzione dell'inflazione annua, ma non significano che il costo della vita stia calando immediatamente. Se consumatori e imprese sentiranno un reale sollievo dipenderà dalla continuità di questa tendenza e dalla sua traduzione in costi di finanziamento più bassi e in un maggiore potere d'acquisto.

