Il boom cripto da 101 miliardi di dollari in Africa: il lead di Superteam Nigeria Nzube Ezudo sostiene che il calo della Nigeria non sia una perdita di interesse
Punti chiave
- •L'Africa sub-sahariana ha ricevuto 101 miliardi di dollari in valore cripto on-chain nell'anno fino a giugno 2026, con un aumento del 13,4% che l'ha resa il mercato cripto in più rapida crescita al mondo.
- •Il mercato cripto del Sudafrica si è espanso del 52% fino a 39,3 miliardi di dollari, mentre quello della Nigeria si è contratto del 3% a 38,1 miliardi nonostante il terzo posto nell'indice di adozione grassroots di Chainalysis.
- •I flussi peer-to-peer di stablecoin nella regione sono cresciuti più di sei volte, raggiungendo 14,6 miliardi di dollari tra il 2022 e il 2026, mentre i flussi in Bitcoin sono calati del 60% nello stesso periodo.
- •Il calo della Nigeria riflette l'inasprimento regolamentare e una naira più stabile, con gli exchange nazionali autorizzati che catturano ormai metà degli afflussi sugli exchange centralizzati del Paese, in aumento dal 27% del 2025.
- •Il 1° settembre 2026, 21 istituzioni finanziarie globali, tra cui Bank of America, Citi, Goldman Sachs e la sudafricana Standard Bank, si sono impegnate a emettere una stablecoin in dollari prevista per la prima metà del 2027.
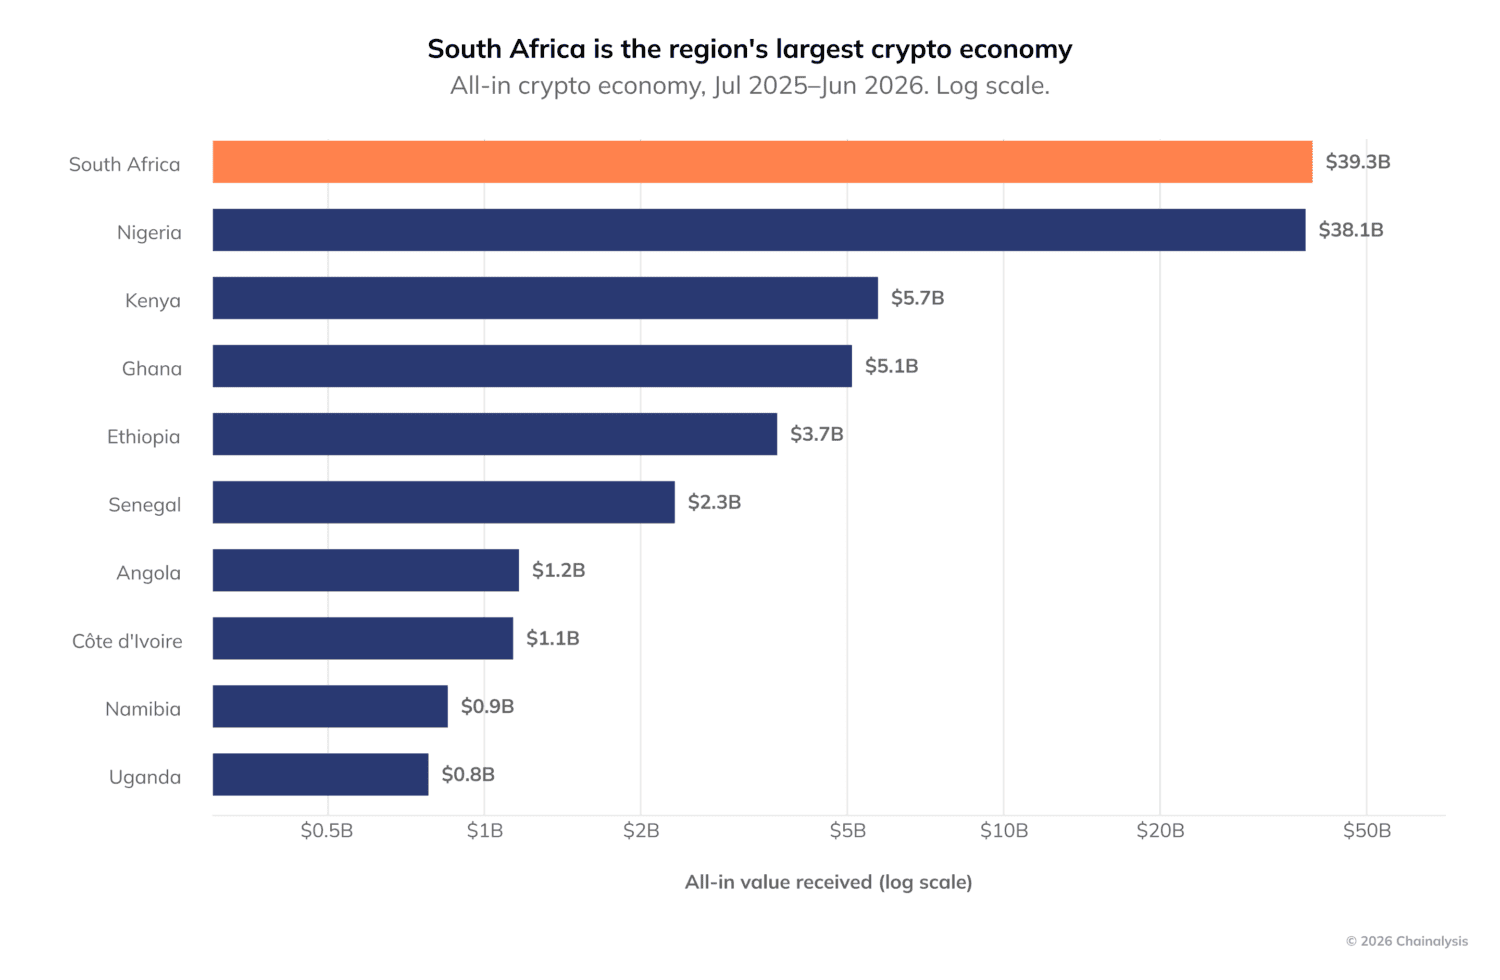
L'economia cripto nigeriana si è contratta nell'anno fino a giugno 2026, mentre quella sudafricana è cresciuto della metà. La conclusione semplice sarebbe che i nigeriani hanno perso interesse. Gli esperti che leggono i dati sostengono il contrario: l'adozione delle stablecoin si sta approfondendo — aggiungendo volume in un mercato e ridistribuendolo nell'altro.
L'Africa sub-sahariana ha ricevuto 101 miliardi di dollari di valore on-chain tra il 1° luglio 2025 e il 30 giugno 2026, secondo il 2026 Geography of Cryptocurrency Report di Chainalysis. Si tratta di una crescita del 13,4%, sufficiente a rendere la regione il mercato cripto in più rapida crescita al mondo, pur restando il più piccolo. I flussi peer-to-peer di stablecoin nella regione sono cresciuti più di sei volte nell'arco considerato, da 2,3 miliardi di dollari nel 2022 a 14,6 miliardi nel 2026, mentre i flussi in Bitcoin sono calati del 60%, da 36 miliardi a 14,6 miliardi di dollari.
Per spiegare perché banche tradizionali e commercianti informali convergono sugli stessi binari, Technext ha intervistato Nzube Ezudo, ex banchiere d'azienda che oggi guida Superteam Nigeria, il capitolo nigeriano della rete globale di talenti Superteam nell'ecosistema Solana.
Un continente, due velocità di formalizzazione
Sudafrica e Nigeria rappresentano insieme più di tre quarti dell'attività cripto dell'Africa sub-sahariana, eppure i due pesi massimi si sono mossi in direzioni opposte. Il mercato sudafricano si è espanso del 52% fino a 39,3 miliardi di dollari, trainato da 8,34 miliardi di dollari in pagamenti nazionali di tipo commerciale — una categoria cresciuta più rapidamente dei 1,29 miliardi di dollari di afflussi istituzionali del Paese. La Nigeria ha registrato 38,1 miliardi di dollari, un calo del 3%, nonostante il terzo posto nell'indice di adozione grassroots di Chainalysis e 25,2 miliardi di dollari inviati dagli utenti ai servizi cripto.
Secondo Ezudo, la divergenza riflette una sequenza regolamentare diversa, non un indebolimento della domanda nigeriana. Il Sudafrica considera le cripto prodotti finanziari regolamentati da alcuni anni: gli exchange sono autorizzati, le banche trattano con loro e le imprese possono gestire cripto nei propri bilanci senza timori.
"Quando istituzioni e commercianti ottengono quella sicurezza, il volume arriva. È questo che significa un balzo del 52%", afferma. "Il calo della Nigeria non è una perdita di interesse. I nigeriani restano tra gli utenti cripto più attivi al mondo. A cambiare sono stati l'urgenza e le rotte."
Sullo sfondo degli shock valutari del 2024, una naira più stabile ha raffreddato la copertura dettata dal panico. Al tempo stesso, una regolamentazione più severa e la rendicontazione fiscale hanno rimodellato i flussi di valore. L'attività sugli exchange decentralizzati è diminuita del 45% e i flussi transfrontalieri peer-to-peer del 17%, mentre gli exchange centralizzati nazionali catturano ormai la metà degli afflussi sugli exchange centralizzati della Nigeria, in aumento dal 27% del 2025 e dal solo 7% del 2022.
Parte di questo spostamento è genuina e sana, secondo Ezudo, perché le piattaforme locali autorizzate offrono una migliore liquidità in naira e pagamenti più rapidi. Il resto, sospetta, è uscito dal campo visivo pubblico — verso desk over-the-counter, reti di commercianti che saldano off-chain e gruppi di trading su WhatsApp e Telegram.
"In Sudafrica si vede una formalizzazione che aggiunge volume. In Nigeria si vede una formalizzazione che ridistribuisce il volume", dice. "Col tempo, mi aspetto che la Nigeria conosca la stessa spinta istituzionale di cui gode ora il Sudafrica. L'obiettivo dovrebbe essere rendere la strada regolamentata così economica e comoda che non ci sia motivo di lasciarla."
Un'eccezione nigeriana spicca. A livello regionale sono soprattutto le stablecoin a fare il lavoro pesante, eppure Chainalysis ha rilevato che il Bitcoin rappresenta ancora il 92% dei piccoli trasferimenti nazionali tra wallet nigeriani sotto i 10.000 dollari — 923 milioni su 1 miliardo di dollari — contro il 22% nel resto dell'Africa sub-sahariana. I servizi formali del Paese crescono, ma la sua abitudine peer-to-peer resta nettamente guidata dal Bitcoin.
Al di fuori dei due giganti, i mercati più piccoli dell'Africa occidentale hanno registrato guadagni notevoli. L'economia cripto del Ghana è cresciuta dell'80% fino a 5,1 miliardi di dollari, mentre quella del Senegal è schizzata del 215% a 2,3 miliardi. Ezudo condivide parte dello scetticismo che questi cifre suscitano.
"Le percentuali su una base piccola dicono meno di quanto si pensi", afferma. "Il Senegal a 2,3 miliardi di dollari è ancora un mercato giovane, quindi pochi corridoi attivi o desk OTC possono muovere molto il numero."
I motori, però, non sono puramente speculativi. Il Ghana ha dedicato due anni alla costruzione di un quadro regolamentare, e una volta che le imprese conoscono le regole, i pagamenti reali iniziano a muoversi. Il Senegal si trova nella zona del franco CFA, quindi la sua crescita deriva meno dal collasso valutario e più dalla domanda di pagamenti più economici e rapidi nell'Africa occidentale e con la diaspora.
"Il mio test di sostenibilità è semplice: il volume sopravvive a un mercato quieto? Se questi numeri reggono mentre i prezzi restano piatti il prossimo anno, è adozione. Se sbiadiscono, è stato un momento", dice Ezudo. "Sono propenso per l'adozione, perché sono le stablecoin, non i token volatili, a fare la parte maggiore del lavoro."
Nel mercato regionale da 101 miliardi di dollari, la maggior parte del volume rappresenta ancora risparmio e conservazione del valore, concede Ezudo. Il regolamento dei pagamenti dei commercianti è la fetta più piccola, ma quella in più rapida crescita — ed è il punto in cui, secondo lui, la storia passa da cripto come conto di risparmio a cripto come infrastruttura di pagamento. I corridoi cripto attivi intra-africani sono quasi raddoppiati in un anno, da 80 a 152, e il loro valore complessivo è più che triplicato, da 34,3 milioni a 116,5 milioni di dollari.
"Quando la tua valuta perde gran parte del suo valore nel giro di un paio d'anni, detenere dollari on-chain è una decisione razionale, non speculativa", afferma. "E mi permetto di contestare il termine fuga di capitali. Una piccola impresa che protegge il proprio capitale circolante non sta fuggendo. Sta sopravvivendo."
I dati on-chain non possono stabilire quanto del volume dei corridoi sia commercio e quanto sia rimesse familiari, e Ezudo non finge il contrario.
"Un wallet non dichiara se è un commerciante di Kano che paga un fornitore ad Accra o qualcuno che manda soldi alla famiglia", dice. "La mia lettura dell'ecosistema è che la maggior parte è ancora piccole imprese e operatori informali che usano binari P2P, il che sfuma la linea tra rimesse e commercio. Ed è questa, in realtà, la storia: l'economia informale è dove vive il commercio intra-africano, ed è la prima ad adottare."
Moltiplicare ancora quel volume non è, secondo lui, un problema di blockchain. Servono tre correzioni:
- Off-ramp locali: conversione economica e istantanea in mobile money e conti bancari in ogni corridoio, non solo nei quattro grandi mercati.
- Strumenti per le imprese: fatturazione, riconciliazione e ricevute che il commercialista di un'impresa e l'autorità fiscale possano accettare.
- Compliance integrata: controlli di identità e travel rule che consentano a banche e regolatori di sentirsi sicuri senza uccidere la velocità.
"Catene come Solana regolano già in meno di un secondo per una frazione di centesimo", afferma Ezudo. "La blockchain non è più il collo di bottiglia. L'ultimo miglio lo è."
Perché la finanza tradizionale ha passato la soglia
Tre sviluppi hanno rotto la diga per la finanza tradizionale, dice Ezudo. Primo, i clienti se ne sono andati: le imprese saldavano già le fatture in USDT e USDC perché la corrispondenza bancaria era lenta, costosa e in contrazione, con le banche globali in ritiro dai corridoi africani. Secondo, è arrivata la regolamentazione, e i team di compliance hanno smesso di dire no per principio. Terzo, il segnale globale è cambiato — una volta che Visa, le principali banche statunitensi e le società di pagamento hanno iniziato a costruire sulle stablecoin, il rischio reputazionale di toccarle si è trasformato nel rischio di restare indietro.
"Le banche hanno guardato il reddito da commissioni uscire dalla porta", dice. "Le stablecoin in dollari sono il compromesso, perché risolvono il problema che le banche hanno davvero — liquidità in dollari e velocità di regolamento — senza chiedere a nessuno di esprimersi sul prezzo del Bitcoin. Per il comitato rischi di una banca, un token in dollari regolamentato e integralmente coperto da riserve sembra uno strumento di pagamento più rapido, non un asset speculativo. È una conversazione che possono avere."
Il segnale più netto di questo spostamento è arrivato il 1° settembre 2026, quando 21 istituzioni finanziarie globali, tra cui Bank of America, Citi e Goldman Sachs, si sono impegnate a costituire una società per emettere una stablecoin in dollari statunitensi destinata ad arrivare sul mercato nella prima metà del 2027. Standard Bank, la più grande banca africana, è l'unica istituzione africana del gruppo. Nella regione, Chainalysis segnala anche una sperimentazione crescente di stablecoin in valute locali in Sudafrica, Ghana, Kenya e Tanzania — incluso un modello ancorato al cedi in esame da parte della Bank of Ghana che permetterebbe ai beneficiari di ricevere cedi tramite conti bancari o mobile money senza detenere cripto in proprio.
Tutto questo non significa che le banche inghiottiranno il mercato delle rimesse. Le comunità della diaspora hanno inviato alla regione 888 milioni di dollari tramite rimesse cripto nel periodo, di cui 645 milioni dal Nord America, mentre la Banca Mondiale stima il costo medio di un invio di 200 dollari verso l'Africa sub-sahariana al 7,9% — il più alto di ogni regione. Ezudo prevede convergenza, non sostituzione: le banche come binari autorizzati e partner di liquidità, le startup che conservano il cliente.
"Una banca che avvia un pilota non cambia da un giorno all'altro la propria struttura di costi o l'esperienza del cliente", afferma. "Le startup a rischio sono quelle il cui unico vantaggio era l'arbitraggio regolamentare. Quelle con un prodotto reale staranno bene."
L'autocustodia è una memoria, non un'ideologia
Anche con le istituzioni in arrivo, i wallet personali hanno ricevuto il 32,3% di tutto il valore che entra nell'Africa sub-sahariana — la quota più alta al mondo — e il 70,9% di quel valore è arrivato tramite trasferimenti P2P transfrontalieri. Ezudo legge questo schema come autodifesa appresa dall'esperienza, non elusione.
"Molte persone qui hanno vissuto conti congelati, limiti di prelievo improvvisi, chiusure di exchange o un provider di pagamento bandito dall'oggi al domani", dice. "Dopo quello, tenere le proprie chiavi non è ideologia. È buon senso. È un comportamento di pagamento, non un comportamento da occultamento."
Ai builder il suo consiglio è di non forzare gli utenti verso conti in custodia, ma di rendere l'autocustodia più sicura e semplice, con opzioni di recupero, un design dei wallet migliore e on-ramp conformi.
Le banche centrali hanno ragione a preoccuparsi, dice Ezudo: se una quota ampia di risparmi e commercio si sposta in token in dollari, la politica monetaria perde parte della propria portata. La Nigeria ha iniziato a coordinare le proprie regole a luglio 2026, quando il presidente Bola Tinubu ha firmato un Executive Order on Virtual Asset Coordination, istituendo un consiglio presieduto dalla Central Bank of Nigeria per armonizzare il modo in cui i regolatori trattano gli asset virtuali, comprese le stablecoin.
"Ma le stablecoin sono un sintomo, non la causa", afferma. "La gente si è rivolta ai dollari quando la valuta locale era instabile o difficile da muovere. Lo faceva con dollari contanti e mercati paralleli molto prima delle cripto. Vietare lo strumento non rimuove la domanda. La spinge solo da qualche parte meno visibile."
La sua prescrizione è regolamentare l'attività delle stablecoin, incoraggiare stablecoin in valute locali per il commercio nazionale e regionale, e collegare questi binari ai sistemi di pagamento nazionali.
"La miglior difesa della naira o del cedi è una valuta stabile e facile da usare", conclude Ezudo. "Se le banche centrali ci riusciranno, le stablecoin potranno portare le loro valute invece di sostituirle."
I punti di controllo di questo ragionamento sono già sul calendario: la stablecoin in dollari del consorzio bancario è prevista per la prima metà del 2027, il consiglio nigeriano sugli asset virtuali è stato creato a luglio 2026 con il compito di armonizzare il trattamento regolamentare delle stablecoin, e l'esame del modello ancorato al cedi da parte della Bank of Ghana è in corso. Secondo lo standard dello stesso Ezudo, il test è se questi volumi sopravvivano a un mercato quieto — la condizione in cui i 101 miliardi di dollari dell'anno si leggono come adozione duratura e non come un momento.

