Il modello '20 metri' di Mukoru punta a colmare il divario tra ricevere e spendere denaro
Punti chiave
- •Mukuru opera in oltre 60 paesi e serve 17,6 milioni di clienti attraverso una rete di pagamento fisica e digitale nell'Africa meridionale e orientale.
- •Il Chief Growth Officer Juan Seco è entrato in Mukuru nel 2023 dopo circa un decennio nell'ecosistema Jumia, dove la sua esperienza come CFO ha contribuito allo sviluppo della piattaforma di pagamenti Jumia Pay.
- •L'azienda ha recentemente lanciato in Botswana una carta di debito fisica Visa che consente ai clienti di spendere il saldo del portafoglio presso i rivenditori e prelevare contanti dagli ATM.
- •Mukuru ha collaborato con Bank Zero in Sudafrica per fornire l'infrastruttura bancaria della sua offerta di conti e carte, con circa 500.000 clienti di Mukuru in migrazione su quell'infrastruttura come parte di una base complessiva di oltre 700.000 clienti finali.
- •Seco ha detto che i nuovi servizi dovrebbero estendere ciò che i clienti già fanno, con canali come reti di agenti, USSD e WhatsApp che garantiscono che chi transagga in contanti non sia escluso dai servizi finanziari formali.
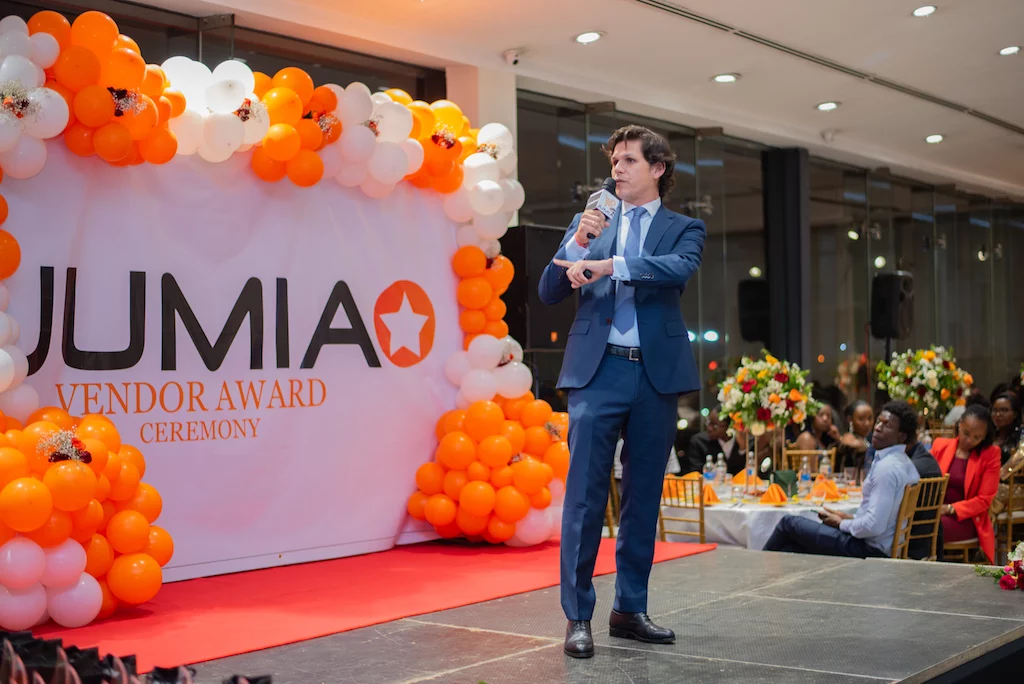
Una breve camminata di 20 metri a Harare racchiude l'idea alla base dell'espansione di Mukuru dalle rimesse transfrontaliere verso servizi finanziari digitali più ampi. Per Juan Seco, Chief Growth Officer e Direttore Generale per l'Africa orientale dell'azienda, la sfida centrale della fintech africana non è l'assenza di software finanziari complessi. È l'attrito che rimane dopo l'arrivo di una rimessa.
Seco ha discusso questo approccio con PATHISANI MOYO nell'ultima edizione di Coffee With… di TechCabal.
Pochi giorni prima dell'intervista, l'importanza pratica di quel divario è diventata chiara allo scrittore attraverso una conversazione con sua madre di 76 anni. Lei vive a Harare, mentre lui vive a Johannesburg. Dopo averle trasferito denaro tramite Mukuru, l'ha chiamata per confermare che fosse arrivato.
La sua risposta è stata diretta: "Mntanami (figlio mio), non mandarmi mai più denaro attraverso i tuoi amici."
Il denaro era arrivato direttamente sul suo telefono cellulare, permettendole di ritirarlo di persona dopo una camminata di circa 20 metri. Quell'esperienza illustra il principio alla base della strategia di Mukuru: i servizi finanziari dovrebbero rendere più facile per i clienti ricevere, conservare, spostare e spendere denaro all'interno dei sistemi che già utilizzano.
La lezione dei 20 metri
Seco, nato in Spagna, che ha trascorso anni a consigliare importanti istituzioni finanziarie a New York prima di trasferirsi a Nairobi, descrive Mukuru, con sede in Sudafrica, come un "neobank guidato dalle rimesse". Il termine si riferisce a fornitori di servizi finanziari digital-first che operano senza reti di filiali tradizionali. L'azienda è nota soprattutto per aiutare i migranti a inviare denaro a casa, ma si sta espandendo in portafogli, carte, pagamenti e infrastrutture bancarie.
Mukuru opera attualmente in oltre 60 paesi e serve 17,6 milioni di clienti attraverso una rete di pagamento fisica e digitale nell'Africa meridionale e orientale.
Il percorso di Seco verso le infrastrutture finanziarie africane non è stato lineare. Nato a Madrid, ha trascorso l'infanzia tra Francia e Lussemburgo prima di studiare finanza e commercio internazionale alla McGill University in Canada. Ha iniziato la carriera in PwC in Spagna, dove ha svolto audit di istituzioni finanziarie tra cui American Express e Prudential. Si è poi trasferito a New York per lavorare in fusioni e acquisizioni nel private equity.
Sebbene il ruolo sembrasse offrire una carriera aziendale convenzionale, gli orari sono diventati difficili da sostenere. Seco e sua moglie, un'avvocata d'azienda colombiana cresciuta in Kenya, hanno avuto una figlia e poi dei gemelli. Gestire tre bambini sotto i tre anni mentre entrambi svolgevano carriere esigenti si è rivelato insostenibile.
"Ci siamo ritrovati a lavorare orari folli con tre figli sotto i tre anni", ha raccontato Seco. Sua moglie gli ha allora posto una domanda decisiva: "Sei infelice da anni facendo un lavoro per cui non hai passione. Perché non fare un cambio?"
Seco si è trasferito a Nairobi e ha accettato quello che descrive come un significativo taglio salariale per entrare in Jumia, uno dei pionieri dell'e-commerce africano. Ha trascorso circa un decennio nell'ecosistema Jumia, lavorando in tecnologia, commercio e servizi finanziari. Il trasferimento ha cambiato il suo modo di vedere le infrastrutture finanziarie del continente.
Il problema che ha cambiato la visione di Seco della fintech africana
Come chief financial officer (CFO) di Jumia, Seco ha incontrato una sfida che appariva operativa ma aveva implicazioni più ampie. Jumia operava in diversi mercati africani, dove i clienti pagavano spesso in contanti. Il pagamento alla consegna era costoso e difficile da gestire, mentre i pagamenti digitali avrebbero potuto rendere il business più efficiente.
Tuttavia, creare le connessioni di pagamento in quei mercati non era semplice. Lo stesso team tecnologico costruiva ripetutamente integrazioni con diversi sistemi di mobile money, tra cui M-Pesa, il pionieristico servizio di moneta mobile del Kenya. I sistemi di mobile money consentono agli utenti di conservare e trasferire valore da un telefono, spesso senza un conto bancario tradizionale.
Seco ha concluso che il problema era più grande dell'aggiunta di singole integrazioni di pagamento. Jumia aveva bisogno di uno strato intermedio che potesse connettere i sistemi. "Questo è rotto. Ci serve qualcosa in mezzo", era sostanzialmente la sua conclusione.
Quel ragionamento ha contribuito allo sviluppo di Jumia Pay, la piattaforma di pagamenti fintech dell'azienda, e ha in seguito portato a un focus più profondo sulla tecnologia finanziaria.
Ha visto limiti simili nel banking aziendale. Servizi finanziari che avrebbero dovuto essere digitali comportavano ancora processi macchinosi. Le carte aziendali potevano funzionare come strumenti prepagati, e alcune transazioni richiedevano ancora un'interazione fisica con le filiali bancarie. Per chi aveva familiarità con il banking digitale in Nord America, il contrasto era significativo.
Seco riteneva che l'opportunità non fosse copiare i sistemi bancari di altre regioni, ma costruire servizi attorno alle realtà dei consumatori africani. In Jumia Pay, questo approccio si è ampliato al credito, includendo prodotti di capitale circolante per i venditori, integrazioni buy-now-pay-later, credito al consumo in Egitto, microprestiti in Nigeria e altri prodotti legati alle transazioni già in corso sulla piattaforma.
Dalle rimesse a un "neobank guidato dalle rimesse"
Seco è entrato in Mukuru nel 2023 e ha trovato una risorsa che molte aziende fintech impiegano anni a costruire: la fiducia. Mukuru aveva trascorso due decenni a spostare denaro attraverso i confini, guadagnandosi la fiducia di milioni di clienti che contavano su di essa per inviare fondi a casa.
Seco, tuttavia, riteneva che la persona che riceve il denaro fosse importante quanto chi lo invia I clienti in paesi come Zimbabwe, Malawi e Botswana non chiedevano necessariamente prodotti finanziari nuovi e complicati. Volevano che i servizi che già conoscevano funzionassero meglio.
Quell'osservazione è diventata la base del concetto di neobank guidato dalle rimesse. Mukuru poteva utilizzare la fiducia sviluppata attraverso i trasferimenti di denaro transfrontalieri come punto di partenza per una relazione finanziaria più ampia con i clienti.
"La rimessa è la punta della lancia", ha detto Seco. "È la prima transazione e, in molti casi, la prima volta in cui abbiamo quella relazione con il cliente. L'opportunità è prendere quella fiducia e rendere più semplice la vita finanziaria quotidiana del cliente."
In questo modello, le rimesse offrono ai clienti un motivo per utilizzare e fidarsi della piattaforma, dando a Mukuru l'opportunità di soddisfare altri bisogni finanziari quotidiani. Anziché arrivare e scomparire immediatamente in contanti, il denaro può rimanere in un portafoglio. I clienti possono usarlo per pagare bollette, fare acquisti, ricevere stipendi, inviare denaro altrove o eventualmente accedere ad altri servizi finanziari.
Seco ha detto che l'espansione di Mukuru non dovrebbe essere intesa semplicemente come uno sforzo per vendere più prodotti ai clienti esistenti. Ogni nuovo servizio, ha detto, dovrebbe inserirsi naturalmente nel modo in cui i clienti gestiscono già il loro denaro e rispondere a un bisogno che hanno già.
"Dovrebbero essere un'estensione o un'aggiunta a ciò che il cliente già fa", ha detto.
Rendere il denaro utilizzabile dopo l'arrivo
I prodotti di Mukuru riflettono sempre più questo approccio. In Botswana, l'azienda ha recentemente lanciato una carta di debito fisica Visa collegata al suo portafoglio. I clienti possono spendere il saldo del portafoglio presso i rivenditori e prelevare contanti dagli sportelli bancomat (ATM).
L'assetto consente al denaro inviato da un parente all'estero di diventare immediatamente utilizzabile, senza richiedere un passaggio aggiuntivo prima di poter essere speso. Seco lo ha descritto come un esempio pratico dello sforzo di Mukuru di andare incontro ai clienti dove si trovano.
"In Mukuru parliamo sempre di andare incontro ai nostri clienti dove si trovano", ha dichiarato.
Ciò include la rete di agenti di Mukuru, USSD, WhatsApp e, sempre più, conti digitali. USSD, un protocollo mobile a menu che funziona su telefoni di base senza connessione internet, mantiene quei canali utilizzabili per i clienti che non installano mai un'app. La partnership dell'azienda con Bank Zero in Sudafrica fa parte di questa strategia. Mukuru ha collaborato con Bank Zero per fornire l'infrastruttura bancaria a supporto della sua nuova offerta di conti e carte.
I clienti possono ricevere stipendi e altri pagamenti, effettuare pagamenti elettronici e utilizzare le carte per le transazioni quotidiane, mentre Mukuru mantiene la proprietà della relazione e dell'esperienza con il cliente. L'assetto permette a Mukuru di offrire funzionalità bancarie aggiuntive senza diventare una banca tradizionale.
Bank Zero fornisce l'infrastruttura bancaria sottostante, mentre Mukuru contribuisce con i suoi clienti, la rete di distribuzione, la tecnologia e l'esperienza nei servizi finanziari. Circa 500.000 clienti di Mukuru stanno migrando sull'infrastruttura di Bank Zero. Insieme, contribuiscono a una base di clienti di Bank Zero di oltre 700000 clienti finali. Quella migrazione è ancora in corso e, insieme alla carta recentemente lanciata in Botswana, rappresenta la prova osservabile più vicina di se la fiducia costruita attraverso le rimesse possa estendersi al banking quotidiano.
La filosofia dei 20 metri
Seco ha detto che l'importanza di quei numeri non risiede solo nella loro scala, ma anche in ciò che consentono. I clienti possono passare dai contanti ai servizi finanziari digitali senza dover ricominciare da capo il loro percorso finanziario, una considerazione significativa nei mercati in cui contanti e denaro digitale continuano a coesistere.
"Il fatto che qualcuno transagga in contanti non dovrebbe significare che ha accesso a meno servizi finanziari", ha detto Seco a TechCabal.
Per lui, il successo non si misura solo con i download delle app o l'emissione di carte digitali. Significa anche rendere la transizione tra contanti e valore digitale il più priva di attrito possibile.
"Il fatto che qualcuno transagga in contanti non significa che debba essere escluso dai servizi finanziari formali", ha sottolineato Seco. Che i clienti utilizzino USSD, bot WhatsApp, reti di agenti o carte di debito, l'obiettivo dichiarato di Mukuru è fornire servizi all'interno delle loro abitudini esistenti.
Questo riporta l'idea alla donna di 76 anni di Harare. L'inclusione finanziaria è spesso discussa attraverso parametri come licenze regolatorie, volumi di transazione e integrazioni di interfacce di programmazione delle applicazioni (API). Per chi riceve un sostegno mensile, la misura pratica è più semplice: il denaro arriva in modo sicuro e prevedibile, senza viaggi non necessari.
Il suo viaggio è stato di 20 metri. Per Mukuru, la visione di Seco è che l'innovazione finanziaria dovrebbe accorciare la distanza tra ricevere denaro e utilizzarlo.
Fonte: TechCabal
Copertura correlata: Le regole sulle rimesse in Sudafrica per i migranti, L'espansione dei pagamenti di Mukuru in Botswana e La partnership di Mukuru con Bank Zero.

