Microsoft punta a 750 dollari mentre l'emissione obbligazionaria da 25 miliardi attrare ordini per 115 miliardi
Punti chiave
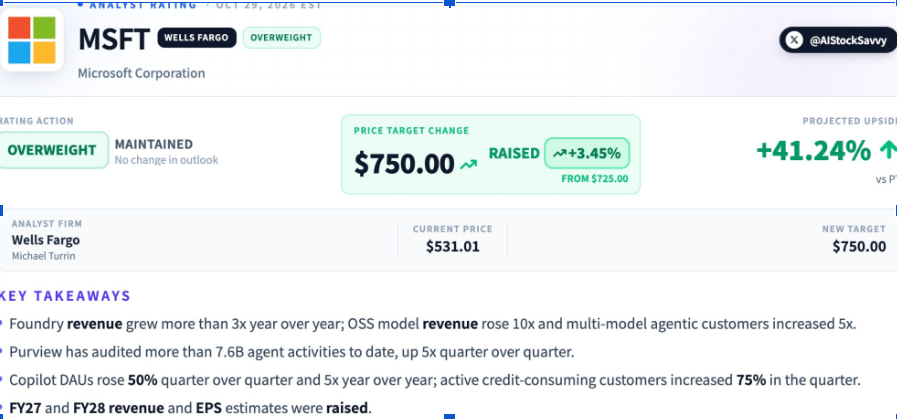
- •Wells Fargo ha alzato il price target su Microsoft da 725 a 750 dollari il 29 ottobre, con un potenziale di circa il 41,2% rispetto alla chiusura precedente, mentre Stifel ha alzato il suo target a 650 dollari.
- •I risultati del primo trimestre fiscale hanno mostrato ricavi di 92,3 miliardi di dollari, in crescita del 19% su base annua, con Azure in crescita del 48% e ricavi di Microsoft Cloud per 63,9 miliardi di dollari.
- •Le spese in conto capitale trimestrali hanno totalizzato 45,2 miliardi di dollari, con spesa in contanti per proprietà e impianti più del doppio dei 18,6 miliardi di dollari di flusso di cassa libero generato.
- •L'emissione obbligazionaria pianificata è composta da fino a 10 tranche con scadenze tra due e 40 anni, guidata da JPMorgan Chase, UBS e Wells Fargo.
- •Wells Fargo ha alzato la previsione di ricavi per Microsoft per l'anno fiscale 2027 a 398,5 miliardi di dollari da 394 miliardi e ha aumentato la stima degli utili a 19,83 dollari per azione.
Microsoft ha attirato rinnovata attenzione dagli investitori dopo aver lanciato un'emissione obbligazionaria da 25 miliardi di dollari e aver ricevuto un price target di 750 dollari da Wells Fargo. Il finanziamento segue risultati trimestrali che hanno mostrato una crescita accelerata di Azure insieme a spese sostanziose per le infrastrutture di intelligenza artificiale.
L'emissione avrebbe attratto, secondo le informazioni disponibili, fino a 115 miliardi di dollari di ordini degli investitori al picco, oltre quattro volte l'importo obiettivo. Al tempo stesso, gli analisti valutano se il business dell'AI in espansione di Microsoft possa giustificare valutazioni più elevate.
Wells Fargo alza il price target di Microsoft a 750 dollari
L'analista di Wells Fargo Michael Turrin ha alzato il price target su Microsoft da 725 a 750 dollari il 29 ottobre. La banca ha mantenuto il rating Overweight dopo che Microsoft ha pubblicato i risultati del primo trimestre fiscale.
Il target rivisto implica un potenziale di crescita di circa il 41,2% rispetto al prezzo di chiusura del 28 ottobre di 531,01 dollari. La cifra rappresenta le previsioni dell'analista e non è un rendimento garantito.
Turrin ha citato la domanda per i servizi cloud, di sicurezza e di intelligenza artificiale di Microsoft. Ha inoltre indicato una più forte adozione da parte delle aziende di diversi prodotti legati all'AI. Secondo l'analista, i ricavi di Microsoft Foundry sono più che triplicati rispetto a un anno prima, mentre i ricavi dei modelli open source sono aumentati di dieci volte.
Il numero di clienti che utilizzano più modelli AI è cresciuto di cinque volte, e gli utenti attivi giornalieri di Copilot sono aumentati del 50% su base trimestrale. La piattaforma di sicurezza Purview di Microsoft ha inoltre verificato oltre 7,6 miliardi di attività di agenti AI.
Wells Fargo ha alzato la previsione di ricavi per Microsoft per l'anno fiscale 2027 da 394 a 398,5 miliardi di dollari. La banca ha aumentato la stima degli utili da 19,59 a 19,83 dollari per azione. Questi parametri a livello di prodotto hanno sostenuto le previsioni più elevate, e le prossime comunicazioni trimestrali di Microsoft mostreranno se le tendenze di adozione si confermeranno.
Separatamente, Stifel ha alzato il suo price target su Microsoft da 575 a 650 dollari mantenendo un rating Buy. Le modifiche riflettono le valutazioni delle società su Azure e sulla domanda di AI aziendale. I price target degli analisti restano previsioni, e i rendimenti futuri dipendono dalla performance finanziaria e dalla valutazione di Microsoft.
Microsoft pianifica la sua prima emissione obbligazionaria statunitense dal 2017
Secondo Bloomberg, Microsoft cercava almeno 25 miliardi di dollari attraverso un massimo di 10 tranche obbligazionarie. Le scadenze proposte vanno da due a 40 anni, con le obbligazioni a scadenza più lunga prevista per il 2066. Le discussioni sui prezzi collocavano le obbligazioni a scadenza più lunga fino a 1,35 punti percentuali sopra i Titoli di Stato statunitensi comparabili.
JPMorgan Chase, UBS e Wells Fargo guidano l'emissione. L'operazione seguirà la vendita di debito da 17 miliardi di dollari del 2017; all'importo obiettivo, la nuova emissione supererebbe quella di 8 miliardi di dollari. Il document preliminare per i titoli descrive otto serie a tasso fisso e due a tasso variabile. L'importo finale resta subordinato alla domanda degli investitori, e Microsoft non ha annunciato il pricing definitivo. I dettagli ancora da osservare sono l'importo finale, il pricing di ogni tranche e il rendimento che gli investitori accetteranno sulle obbligazioni a scadenza più lunga.
Secondo il document, i proventi potrebbero essere destinati a spese in conto capitale, capitale circolante, acquisizioni, riacquisti di azioni proprie e rimborso del debito. Le spese in conto capitale risaltano tra gli usi consentiti, poiché le uscite trimestrali per le infrastrutture di Microsoft superano già il flusso di cassa libero generato dalla società. Il document per i titoli di Microsoft è disponibile su Stock Titan.
L'emissione pianificata arriva mentre le società tecnologiche cercano finanziamenti esterni in un contesto di aumento dei costi delle infrastrutture di AI. Tali spese sostengono anche la domanda di chip, un tema affrontato nelle recenti analisi sulle partnership di Nvidia nel campo dell'AI.
La crescita di Azure accompagna spese infrastrutturali più elevate
Microsoft ha riportato ricavi di 92,3 miliardi di dollari per il primo trimestre fiscale il 28 ottobre, in crescita del 19% su base annua. Gli utili rettificati sono stati di 4,89 dollari per azione, i ricavi di Azure sono aumentati del 48%, e i ricavi di Microsoft Cloud hanno raggiunto i 63,9 miliardi di dollari. I risultati hanno preceduto l'annuncio dell'obbligazione e gli ultimi aumenti dei price target degli analisti.
Le spese in conto capitale trimestrali hanno totalizzato 45,2 miliardi di dollari, incluse le locazioni finanziarie. La spesa in contanti per proprietà e impianti è stata di 39,4 miliardi di dollari, più del doppio dei 18,6 miliardi di dollari di flusso di cassa libero generati da Microsoft nel periodo, mentre la liquidità e gli investimenti a breve termine ammontavano a 64,5 miliardi di dollari.
La direzione prevede spese in conto capitale superiori a 50 miliardi di dollari nel trimestre di dicembre. Microsoft sta inoltre sviluppando i propri chip AI, tra cui il processore Maia 300, continuando ad acquistare apparecchiature informatiche da fornitori esterni.
Il Chief Financial Officer Amy Hood ha dichiarato: "Microsoft cercherà finanziamenti quando riterremo che sia vantaggioso farlo". Microsoft prevede ricavi per il trimestre di dicembre tra 96 e 97,1 miliardi di dollari, man mano che la domanda di cloud continua a crescere. Sia l'intervallo di ricavi che la previsione di spese saranno parametri concreti quando la società pubblicherà i risultati del trimestre di dicembre. I risultati e le previsioni del primo trimestre fiscale della società sono disponibili tramite il suo comunicato ufficiale per gli investitori.
Questo articolo ha finalità puramente informative e non costituisce consulenza finanziaria. Gli investimenti in azioni e obbligazioni comportano rischi di mercato e potenziali perdite. I price target degli analisti sono previsioni, non risultati garantiti.

