Analisi del surplus di bilancio delle LGU e della consultazione ProGRESS
Punti chiave
- •Le LGU hanno registrato surplus di bilancio annuali mentre il governo nazionale ha mediamente accumulato un disavanzo di P1.5 trilioni dal 2020 al 2025.
- •La sentenza Mandanas ha aumentato la quota delle LGU nelle entrate nazionali, ma molte funzioni sociali e infrastrutturali restano al governo nazionale.
- •Le LGU avevano un saldo iniziale di P727 miliardi nel 2025, hanno chiuso l’anno a P776 miliardi e dovrebbero chiudere il 2026 a P712 miliardi.
- •L’Ufficio del Presidente ha annunciato che il National Tax Allotment salirà a un record di P1.4 trilioni nel 2027 per sostenere un decentramento più rapido.
- •Le consultazioni del Department of Finance sul ProGRESS hanno riguardato PIT, MCIT, accise e tassazione dei veicoli di lusso, inclusa una nuova fascia d’imposta del 75% per i veicoli oltre P8 milioni.
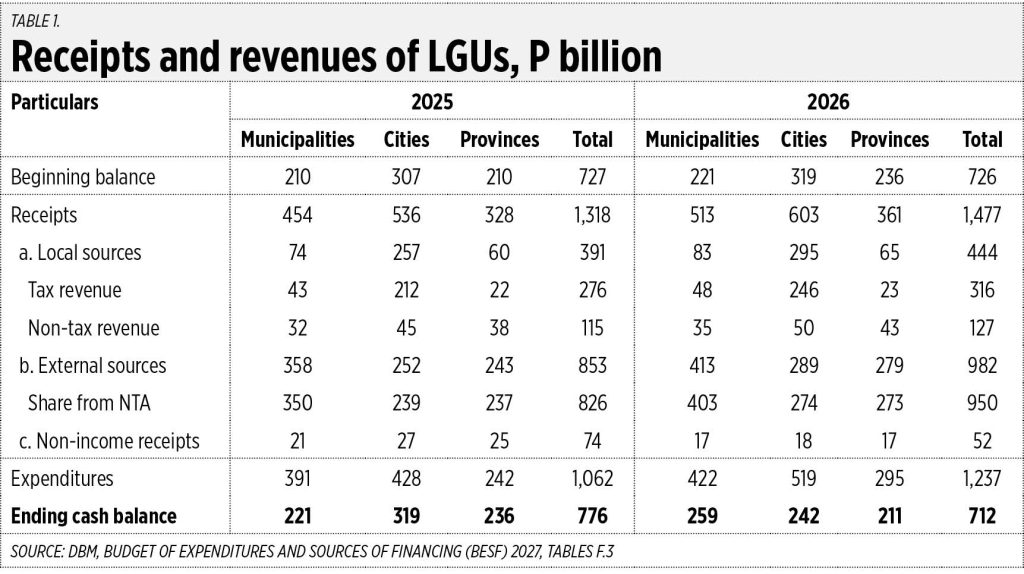
Mentre il Governo Nazionale soffre di un persistente e costante disavanzo di bilancio di P1.5 trilioni all’anno, in media dal 2020 al 2025, le local government units (LGUs) continuano a registrare surplus di bilancio annuali. Ciò accade perché le loro entrate stanno aumentando con l’attuazione della sentenza Mandanas, che incrementa la loro quota delle entrate nazionali, mentre le loro spese restano limitate poiché molte funzioni sociali e infrastrutturali sono ancora svolte dal Governo Nazionale.
Prendendo i dati effettivi del 2025 e quelli programmati del 2026, l’anno scorso le LGU avevano un saldo iniziale di P727 miliardi e a fine anno un saldo finale di P776 miliardi. Quest’anno, il saldo finale previsto sarebbe di P712 miliardi.
Le città sono generalmente più imprenditoriali delle municipalità e delle province nel generare entrate domestiche o locali. Tuttavia, nel ricevere trasferimenti dal Governo Nazionale tramite il National Tax Allotment (NTA), le municipalità ricevono più delle città e delle province (vedi Tabella 1).
La scorsa settimana, l’Ufficio del Presidente, tramite il Segretario Esecutivo Ralph G. Recto, ha annunciato un aumento dell’NTA a un record di P1.4 trilioni per il 2027. L’obiettivo era accelerare il trasferimento di funzioni dal governo nazionale ai governi locali. Il sig. Recto ha inoltre guidato la distribuzione dei Special Allotment Release Orders (SAROs) nell’ambito del Local Government Support Fund (LGSF) alle municipalità di Luzon durante il Congresso Nazionale di Luzon della League of Municipalities of the Philippines (LMP).
Sì, le LGU dovrebbero assumersi maggiori responsabilità nella gestione di vari servizi socio-economici per i loro cittadini, poiché dispongono ora di più risorse rispetto al passato. E molte agenzie e dipartimenti nazionali dovrebbero fare un passo indietro rispetto a una spesa più elevata per contribuire a ridurre il disavanzo annuale e la necessità di ulteriori prestiti. Dovrebbero assegnare più funzioni alle LGU.
Per esempio, i bilanci e le dimensioni delle state universities and colleges (SUCs) dovrebbero ridursi man mano che vengono create ed espanse più universities and colleges di proprietà delle LGU (LUCs). Anche il bilancio del Department of Health dovrebbe diminuire man mano che vengono creati ed espansi più ospedali e centri sanitari di proprietà delle LGU.
Il Governo Nazionale dovrebbe dare priorità al consolidamento fiscale, controllando il forte aumento del disavanzo di bilancio e dell’indebitamento annuale, e contenendo la rapida crescita dei tassi di interesse e degli interessi passivi.
Ieri ho partecipato al Stakeholders Briefing del Department of Finance (DoF) sul disegno di legge Promoting Growth, Revenue and Equity towards Socio-Economic Sustainability (ProGRESS), tenuto presso la sede principale di LandBank a Manila.
Il primo punto della consultazione di un’intera giornata del DoF con centinaia di stakeholder è stata la riforma dell’imposta sul reddito delle persone fisiche (PIT) e dell’imposta minima sul reddito delle società (MCIT). Sono seguite le proposte di riforma delle accise su zucchero, alcol, tabacco e plastica.
Il piano del DoF per la riforma della PIT è un adeguamento marginale dell’esenzione dall’imposta sul reddito, da P250,000 a P350,000, come menzionato dal Presidente nel suo State of the Nation Address del 27 luglio. Un reddito annuo di P350,000 oggi non è elevato, quindi presento tre mie proposte: a) zero tax per redditi annui fino a P500,000; b) ridurre le fasce fiscali da sei a cinque; e c) fissare un’aliquota marginale massima dell’imposta sul reddito del 25% (vedi Tabella 2).
L’aliquota marginale massima dell’imposta sul reddito in Malesia è del 30%, a Singapore è del 24%, a Hong Kong del 16%. Altri nostri vicini — Indonesia, Thailandia e Vietnam — hanno un’aliquota massima del 35%.
Un adeguamento al ribasso della PIT comporterebbe minori entrate, ma anche una maggiore compliance e meno evasione e sotto-dichiarazione del reddito personale. Inoltre, un taglio dell’imposta sul reddito equivale a un grande aumento salariale e a un maggiore reddito netto disponibile, mentre i consumi delle famiglie vengono intercettati da altre imposte come la VAT e le accise.
La riforma della tassazione dei veicoli di lusso è stata discussa nella sessione pomeridiana. Il DoF ha aggiunto un’altra fascia: un’imposta del 75% per i veicoli del valore superiore a P8 milioni. Sono intervenuto durante il forum aperto sostenendo che il DoF ha commesso un errore concedendo zero tax per gli EV completi e uno sconto del 50% sugli EV ibridi, quindi ProGRESS dovrebbe prendere in considerazione la revoca di tali privilegi per gli EV: dovrebbero pagare la stessa aliquota fiscale dei veicoli a benzina.
Discuterò le altre componenti di ProGRESS in future colonne.
Bienvenido S. Oplas, Jr. è il presidente di Bienvenido S. Oplas, Jr. Research Consultancy Services e Minimal Government Thinkers. È international fellow della Tholos Foundation.
minimalgovernment @gmail.com

