Kalshi sotto esame per presunto wash trading sui volumi dei perpetual crypto
Punti chiave
- •Il ricercatore Beni ha sostenuto che il contratto perpetuo ETH di Kalshi abbia registrato circa 539 milioni di dollari di volume in 24 ore contro soli circa 3,1 milioni di dollari di open interest, un divario che secondo lui giustificava un esame per possibile wash trading.
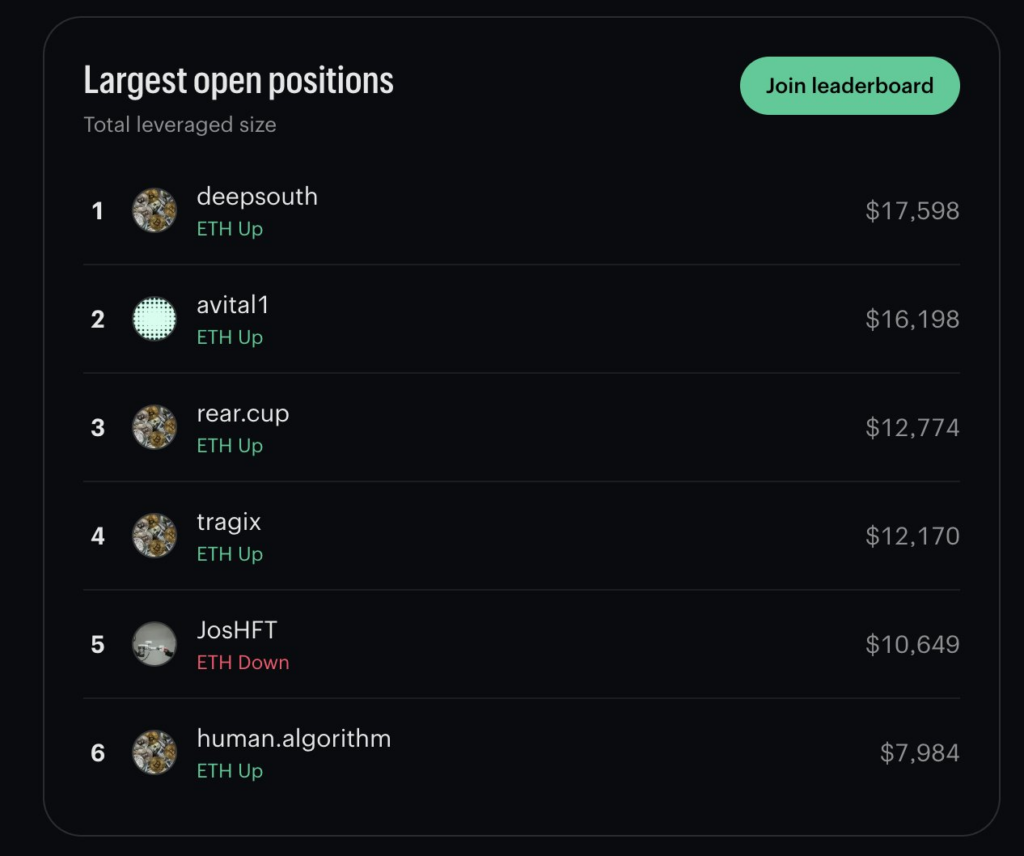
- •Operazioni di dimensione uniforme rappresenterebbero circa il 58% del volume dei perpetual ETH di Kalshi in quattro giornate distinte, mentre la posizione aperta del miglior trader era di appena 17.598 dollari.
- •Kalshi ha negato le accuse il 22 settembre, dichiarando che le transazioni riflettevano scambi genuini tra centinaia di taker e un market maker, e ha spiegato che il suo volume riflette i pagamenti potenziali massimi e non il denaro speso, in linea con la metodologia di Polymarket.
- •Beni ha sostenuto che la domanda presentata da Kalshi alla CFTC per prorogare un programma di rimborsi che consente ad alcuni self-clearing member, tra cui Jump Trading, di pagare zero commissioni crei un incentivo a gonfiare il volume degli scambi, un'affermazione respinta dall'azienda in un post sul blog in cui afferma di vietare il wash trading.
- •Preoccupazioni di wash trading sono state sollevate anche nei mercati predittivi di Kalshi, dove un utente avrebbe comprato e venduto 1 dollaro di un contratto Mamdani "candidato democratico alla presidenza nel 2028" ogni due secondi, per un totale di 2 milioni di dollari tra il 1 agosto e il 19 settembre.
L'operatore di mercati predittivi Kalshi sta affrontando interrogativi sull'attività di trading nei propri futures perpetui in criptovalute, dopo che un ricercatore ha sostenuto che operazioni insolitamente ripetitive abbiano gonfiato il volume dichiarato dalla piattaforma. La disputa, svoltasi pubblicamente su X, si concentra sui dati dei derivati crypto dell'exchange e sugli incentivi tariffari disponibili per i suoi market maker.
Il wash trading indica in generale operazioni in cui la stessa controparte si trova di fatto su entrambi i lati della transazione, generando attività registrate senza una reale esposizione economica. Il volume dichiarato è uno dei segnali più visibili dell'attività e della liquidità di un exchange, ed è per questo che le contestazioni di tali dati attirano grande attenzione in un mercato in cui le piattaforme vengono confrontate tra loro.
Beni, il co-fondatore pseudonimo di Stealth Neolab, ha dichiarato che il contratto perpetuo ETH di Kalshi ha registrato circa 539 milioni di dollari di volume in 24 ore contro circa 3,1 milioni di dollari di open interest. L'open interest misura il valore delle posizioni ancora aperte e non l'importo totale scambiato, una distinzione che gli analisti usano per valutare quanta attività rifletta un genuino posizionamento netto. In un post su X, il ricercatore ha anche individuato una concentrazione di transazioni di dimensioni simili, sostenendo che tale schema giustificasse un esame per un possibile wash trading.
Kalshi ha respinto tale conclusione il 22 settembre. L'azienda ha dichiarato che le transazioni riflettevano scambi genuini tra centinaia di taker e un market maker, e non un'attività coordinata intesa a fabbricare volume.
Le accuse di wash trading si concentrano sui perpetual ETH
Secondo Beni, un segnale evidente di wash trading è l'insolito volume di operazioni da 5.500 dollari su Kalshi. Ha rilevato che operazioni di questa dimensione rappresentano circa il 58% dell'intero volume dei perpetual ETH in quattro giornate distinte. Ha sostenuto che la combinazione di un forte turnover e di un'esposizione netta minima fosse incoerente con un'attività di mercato organica.
Oltre a ciò, ha segnalato le dimensioni sorprendentemente ridotte della più grande posizione aperta nel mercato dei perpetual ETH. La classifica mostra che il miglior trader detiene una posizione aperta di appena 17.598 dollari nonostante l'enorme volume dichiarato.
Il responsabile dello sviluppo prodotto di Kalshi, IcoBeast.eth, ha respinto le accuse in un post su X, osservando che non avrebbe senso fare wash trading quando si applicano commissioni di trading.
Beni ha tuttavia dichiarato che Kalshi tre settimane fa ha presentato alla Commodity Futures Trading Commission (CFTC) domanda di proroga di un programma di rimborsi. La CFTC supervisiona i mercati dei derivati statunitensi, e programmi di questo tipo seguono un iter di presentazione normativa. Il programma consente ad alcuni self-clearing member (SCM) — di fatto market maker — di pagare zero commissioni, poiché un rimborso del 0,3% per i maker compensa una commissione dello 0,3% per i taker. Ha rilevato che uno degli SCM su Kalshi è Jump Trading, che ha inoltre una partnership con la piattaforma per scambiare liquidità in cambio di capitale. A suo avviso, questo crea un incentivo a gonfiare il volume degli scambi.
"Poiché Kalshi ha stretto un accordo con Jump Trading scambiando liquidità con capitale, il che significa che sono direttamente incentivati a far apparire buoni i 'numeri'", ha detto.
Nel frattempo sono emerse accuse secondo cui il wash trading potrebbe estendersi oltre i perpetual crypto ai mercati predittivi di Kalshi. Un utente ha evidenziato il mercato Mamdani "candidato democratico alla presidenza nel 2028", dove un utente avrebbe comprato e venduto 1 dollaro del contratto ogni 2 secondi, per un totale di 2 milioni di dollari tra il 1 agosto e il 19 settembre.
Kalshi nega le accuse di wash trading
Kalshi ha negato le accuse. IcoBeast.eth, in prima linea nella replicas, ha attribuito la controversia a un malinteso sul funzionamento della piattaforma. Ha spiegato che il volume dichiarato da Kalshi riflette il pagamento potenziale massimo e non il denaro effettivamente speso — lo stesso metodo di rendicontazione usato da Polymarket. La metodologia del volume è determinante, poiché i dati principali sono spesso considerati un indice sintetico della scala di una piattaforma, influenzando il confronto tra le sedi di trading.
L'azienda ha inoltre pubblicato un post sul blog intitolato "The Facts Behind Kalshi's Perpetuals Volume." In esso, la società ha dichiarato di vietare il wash trading di qualsiasi tipo, riconoscendo al contempo che è in vigore un programma di rimborsi. Ha sostenuto che gli incentivi della piattaforma premiano la fornitura di liquidità e non un volume artificiale, affermando: "Queste strutture non forniscono un incentivo ai trader a fare wash trading, perché non premiano il volume scambiato, ma solo la liquidità in attesa fornita".
IcoBeast.eth si è anche scusato con Beni per aver inizialmente liquidato le sue affermazioni, aggiungendo che farà un lavoro migliore nel spiegare gli incentivi dellaforma e nell'introdurre misure di salvaguardia. Kalshi mantiene che sulla sua piattaforma non si verificano operazioni di wash trading. Per gli osservatori, i prossimi passaggi sono procedurali: la proroga del programma di rimborsi dipende dalla presentazione di Kalshi alla CFTC, mentre IcoBeast.eth si è impegnato a spiegare più chiaramente gli incentivi della piattaforma e ad adottare ulteriori tutele.
Le accuse di manipolazione del mercato rimangono non provate finché non vengono accertate tramite risultanze normative, procedimenti giudiziari o altre prove verificate.
Fonte: The Market Periodical

