La criptovaluta è più sicura di una banca? Le statistiche chiave sulla sicurezza per il 2026
Punti chiave
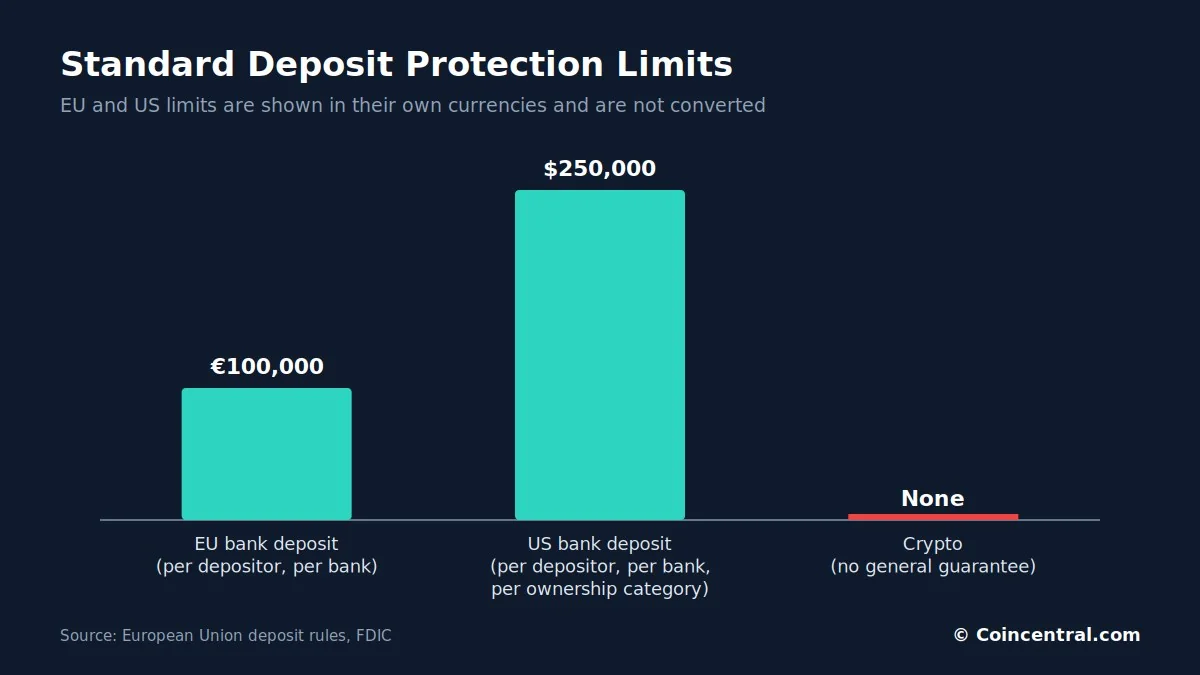
- •I depositi bancari idonei sono generalmente garantiti fino a 100.000 € per depositante e per banca nell'UE e almeno 250.000 $ per depositante e per banca assicurata negli Stati Uniti, mentre le criptovalute non hanno protezione assicurativa equivalente.
- •Cinque banche statunitensi assicurate FDIC sono fallite nel 2023, tra cui Silicon Valley Bank e Signature Bank, ma i depositanti assicurati hanno in genere recuperato l'accesso ai fondi coperti entro pochi giorni.
- •La volatilità è il rischio centrale di Bitcoin: ha toccato un massimo storico sopra i 126.000 $ a ottobre 2025 prima di registrare un rendimento da inizio anno di circa -25% alla fine del primo trimestre 2026, dopo ribassi storici dal 50% a oltre l'80%.
- •Chainalysis stima che circa 3,4 miliardi di $ in criptovalute siano stati rubati tramite hack nel 2025, mentre i flussi legati alle truffe di almeno 14 miliardi di $ potrebbero superare i 17 miliardi $ man mano che vengono identificati altri indirizzi.
- •Bitcoin in auto-custodia elimina la dipendenza dalle banche commerciali con un'offerta limitata a 21 milioni di monete, ma sposta doveri di sicurezza come la gestione delle chiavi e l'esposizione alle truffe interamente sul singolo proprietario.
Per il risparmio quotidiano, un conto bancario regolamentato resta l'opzione più sicura per la maggior parte delle persone. Le banche sono progettate per preservare il valore nominale di un deposito, mentre le criptovalute non offrono alcuna garanzia equivalente.
Questo non rende le banche prive di rischi, né significa che le criptovalute siano intrinsecamente insicure. I due sistemi proteggono da categorie di perdita diverse. Utilizzando dati recenti di regolatori, FDIC, Chainalysis e Fidelity Digital Assets, questo confronto esamina l'assicurazione sui depositi, i fallimenti bancari, la volatilità, l'inflazione, i furti, le truffe e la custodia — i fattori principali che determinano dove il denaro è effettivamente più al sicuro.
Banca vs criptovaluta: la sicurezza a colpo d'occhio
Il posto più sicuro per il denaro dipende dal rischio che si vuole evitare. Un deposito bancario è progettato per mantenere il proprio valore nominale. Bitcoin è progettato attorno a un'offerta fissa e a una proprietà che non richiede una banca.
Si consideri una domanda semplice: dove dovrebbe tenere 20.000 € che si prevede di dover usare l'anno prossimo? Un deposito bancario protetto è la scelta ovvia. Se invece si chiede quale attività offre maggiore indipendenza dalle banche e dalla politica monetaria, Bitcoin ha una ragione più forte.
L'avvertenza cruciale vale per entrambi. Né il contante né le criptovalute garantiscono che il denaro comprerà la stessa quantità di beni in futuro — semplicemente falliscono in modi diversi. Il divario più grande tra loro è la protezione dei depositi.
Assicurazione sui depositi e fallimenti bancari
Nell'Unione europea, i depositi idonei sono generalmente protetti fino a 100.000 € per depositante, per banca. Il Portogallo applica lo stesso tetto tramite il suo Fondo di Garanzia dei Depositi, e il Banco de Portugal conferma la copertura per conti correnti, depositi a termine e diversi altri tipi di deposito.
Negli Stati Uniti, la FDIC assicura almeno 250.000 $ per depositante, per banca assicurata, per categoria di titolarità — comprendendo conti correnti, conti di risparmio, conti deposito monetari del mercato monetario e certificati di deposito. Le criptovalute non godono di alcuna copertura simile. La Financial Conduct Authority del Regno Unito lancia un avvertimento parallelo: gli investimenti diretti in criptovalute non sono protetti dal Financial Services Compensation Scheme, e la FCA afferma che gli investitori devono essere pronti a perdere tutto quanto investito.
I fallimenti bancari accadono davvero. Cinque banche statunitensi assicurate FDIC sono fallite nel 2023, tra cui Silicon Valley Bank e Signature Bank. Alla Silicon Valley Bank, oltre il 90% dei depositi non era assicurato. Circa 42 miliardi di $ hanno lasciato la banca in un solo giorno, con altri 100 miliardi di $ che, secondo le segnalazioni, sarebbero dovuti uscire il giorno successivo. La banca è fallita — eppure i depositanti assicurati sono stati protetti. Secondo la FDIC, i depositanti assicurati recuperano in genere l'accesso ai fondi coperti entro pochi giorni, spesso entro il giorno lavorativo successivo. Il fallimento di una banca non è lo stesso evento della perdita di denaro assicurato da parte di un depositante.
I limiti contano comunque. Chi detiene 500.000 € su un unico conto bancario nell'UE ha normalmente una protezione standard di 100.000 €, mentre un depositante statunitense con 1 milione di $ su un unico semplice conto può avere una copertura standard di soli 250.000 $. Lo studio 2026 della FDIC ha rilevato che i depositanti con grandi saldi non assicurati erano più propensi a fuggire da Silicon Valley Bank, Signature Bank e First Republic rispetto ai depositanti retail completamente assicurati. I risparmiatori sotto le soglie affrontano un rischio molto inferiore.
Il rischio maggiore di Bitcoin è la volatilità dei prezzi
Un saldo bancario normalmente non si muove del 20% in un mese. Bitcoin sì — ed è il motivo principale per cui non è adatto a denaro necessario a una data fissa. Fidelity Digital Assets ha riportato che alla fine del primo trimestre 2026 il rendimento di Bitcoin su base annua era di circa -17%, con un rendimento da inizio anno di circa -25%. Solana è scesa di più.
Bitcoin ha raggiunto un massimo storico sopra i 126.000 $ a ottobre 2025 e poi è crollato bruscamente. I cicli precedenti hanno prodotto ribassi del 50%, del 70% e, in episodi più antichi, oltre l'80%. L'attività ha comunque conseguito forti rendimenti di lungo periodo — Fidelity rileva che ha battuto le attività tradizionali su diversi periodi — ma quei guadagni non sono mai arrivati in linea retta.
Si pensi a 30.000 € accantonati per l'acconto di una casa l'anno prossimo. In un conto euro protetto restano vicini a 30.000 € prima di interessi e inflazione. In Bitcoin potrebbero diventare 45.000 € o 18.000 €, e nessuno lo sa in anticipo. Se Bitcoin scende da 100.000 $ a 50.000 $, il detentore possiede ancora la stessa quantità di BTC; metà del suo valore in dollari è sparita, e nessun assicuratore copre il divario.
L'inflazione erode i risparmi bancari, e Bitcoin ha un'offerta fissa
Le banche primeggiano nella sicurezza nominale ma non proteggono il potere d'acquisto. Il denaro su un conto mantiene il proprio valore nominale mentre i prezzi salgono. Tenendo 100.000 € in contanti per dieci anni con un'inflazione media del 3% annuo, l'estratto conto mostrerà ancora 100.000 € — ma compreranno solo ciò che oggi acquistano circa 74.000 €. Non c'è un crollo improvviso sull'app bancaria; la perdita si accumula lentamente attraverso l'aumento dei prezzi. Gli interessi possono compensare parte o tutta l'erosione, a seconda del tasso e delle regole fiscali.
Bitcoin funziona diversamente. La sua offerta è limitata a 21 milioni di BTC, e l'emissione nuova diminuisce circa ogni quattro anni attraverso l'halving. Nessuna banca centrale può creare altri 10 milioni di BTC, il che elimina uno specifico rischio — la diluizione dell'offerta per decisione — senza garantire domanda o prezzo.
Le valute fiat sono gestite da banche centrali che perseguono obiettivi come la stabilità dei prezzi, quindi i risparmiatori affrontano un compromesso: i depositi offrono stabilità a breve termine, mentre Bitcoin offre un'offerta rigida accompagnata da forti oscillazioni dei prezzi. Bitcoin è una migliore copertura dall'inflazione? Forse su periodi lunghi, ma non in modo affidabile su quelli brevi — Bitcoin può scendere mentre i prezzi al consumo salgono. In un anno di alta inflazione un risparmiatore potrebbe perdere il 2-4% di potere d'acquisto reale; un detentore di Bitcoin può perdere il 40% in pochi mesi.
Statistiche sui furti di criptovalute
La sicurezza delle criptovalute è migliorata, ma i furti restano ingenti. Chainalysis stima che circa 3,4 miliardi di $ in criptovalute siano stati rubati tramite hack nel 2025, con i compromissimenti di wallet personali a rappresentare circa il 20% del valore rubato — circa 713 milioni di $. L'azienda ha contato circa 158.000 incidenti di furto nel 2025, rispetto ai 54.000 del 2022, con almeno 80.000 vittime individuali.
Questi numeri non significano che il 20% degli utenti di criptovalute sia stato vittima di hack. Mostrano che la proprietà diretta comporta un tipo di rischio per la sicurezza che un depositante bancario assicurato non affronta allo stesso grado. Anche le banche affrontano la criminalità informatica — takeover di conti, frodi con carte, phishing, violazioni di dati, ransomware e frodi interne — ma la differenza sta nella posizione della responsabilità. Un cliente normalmente non deve assorbire l'intera perdita di una banca, perché le banche operano sotto regole patrimoniali, controlli antifrode, assicurazioni, autenticazione dei clienti, procedure di reclamo e protezione dei depositi. L'auto-custodia sposta gran parte di quel dovere sull'individuo.
Statistiche sulle truffe in criptovalute
Le truffe superano gli hack. Chainalysis ha inizialmente rilevato almeno 14 miliardi di $ diretti verso indirizzi di truffa noti nel 2025 e ha proiettato che la cifra potrebbe superare i 17 miliardi di $ man mano che vengono identificati altri indirizzi. Il pagamento medio per truffa è salito da 782 $ nel 2024 a 2.764 $ nel 2025, mentre le truffe di impersonificazione sono aumentate di circa il 1.400% su base annua.
Anche le banche vedono frodi, ma i sistemi bancari e delle carte hanno spesso modi per congelare transazioni sospette, contestare pagamenti non autorizzati o ripristinare l'accesso al conto. Le transazioni in criptovalute sono normalmente irreversibili una volta confermate, il che rende errori e frodi costosi. Un pagamento inviato a un indirizzo sbagliato o a un truffatore è di solito perduto.
Auto-custodia, exchange e stablecoin
Bitcoin può essere detenuto senza una banca o un exchange. Con un'adeguata auto-custodia, il proprietario controlla le chiavi private necessarie per spenderlo, e se una banca o un exchange fallisce, il Bitcoin in auto-custodia non è interessato. Quella libertà ha un costo: il proprietario diventa responsabile della sicurezza. Dimenticare la password della banca è recuperabile, ma perdere la frase di recupero di un wallet senza backup può non lasciare alcuna via di ritorno. La rete Bitcoin non conosce la tua identità — riconosce solo firme crittografiche valide. Nessuno deve darti il permesso di usare i tuoi fondi, e nessuno è responsabile di salvarti.
Criptovalute detenute su un exchange
Alcune persone evitano il rischio delle chiavi lasciando le criptovalute su un exchange. Le password sono recuperabili, e comprare e vendere è semplice — ma è l'exchange a detenere le chiavi private, e il cliente ha solo un credito nei confronti della società. FTX ha mostrato cosa accade quando quel modello fallisce: i clienti credevano di detenere criptovalute su un grande exchange globale, e l'azienda è crollata nel fallimento. Celsius, BlockFi e altre società hanno insegnato lezioni simili, ed è per questo che esiste la frase "Not your keys, not your coins".
Si confrontino 50.000 € in un deposito bancario portoghese idoneo con 50.000 € di Bitcoin su un exchange. Il deposito può essere protetto fino a 100.000 €; il Bitcoin non ha alcuna garanzia del genere, anche se l'app assomiglia all'home banking.
Stablecoin
Stablecoin come USDC e USDT mirano a restare vicine a 1 $, il che elimina gran parte delle oscillazioni dei prezzi di Bitcoin — ma questo non trasforma il token in un deposito assicurato. I detentori affrontano rischi di emittente, riserve, blockchain, smart contract, wallet, perdita del peg e regolamentazione. Per il risparmio in contanti puro, un conto bancario assicurato offre generalmente una protezione più forte; la forza delle stablecoin risiede nell'insediamento digitale 24/7 e nel trasferimento transfrontaliero.
Dove la criptovaluta ha un vantaggio
I conti bancari dipendono dall'istituto, dalle leggi nazionali e dai sistemi di pagamento. Possono talvolta essere congelati, pignorati o limitati, o colpiti da controlli sui capitali. Bitcoin adeguatamente in auto-custodia può muoversi peer to peer senza il permesso di una banca. Per le persone sotto sistemi bancari instabili o repressione politica, questo può essere una vera forma di resilienza. Per un risparmiatore in un paese UE stabile, va valutato contro la volatilità e la gestione delle chiavi.
Abbinare il denaro all'obiettivo
Si pensi al denaro necessario per affitto, rate del mutuo, cibo, spese mediche, tasse, riparazioni d'emergenza o tasse universitarie. Le caratteristiche chiave sono un valore nominale stabile, accesso rapido e basso rischio di perdita permanente. I depositi bancari assicurati eccellono su tutti e tre; Bitcoin e le altcoin volatili no. Lo scopo di un fondo di emergenza non è il rendimento — è assicurarsi che il denaro esista quando arriva l'emergenza.
Il quadro cambia per il denaro che non servirà per molti anni. Un portafoglio può detenere contanti, obbligazioni, azioni, immobili e Bitcoin, ciascuno con un ruolo diverso. I contanti danno liquidità e valore nominale stabile, le azioni danno una quota degli utili aziendali, le obbligazioni danno reddito e diversificazione, e Bitcoin dà esposizione a un'attività digitale scarsa con alto potenziale di rendimento e alto rischio.
Il denaro oltre il limite assicurativo è un problema a parte. Chi ha 500.000 € può distribuire i depositi idonei su più banche, perché il limite UE si applica per banca. Bitcoin non diventa un sostituto del contante a basso rischio solo perché un saldo supera il limite. Conta anche quale criptovaluta si intende: Bitcoin, Ethereum, una stablecoin in dollari e una nuova memecoin comportano rischi molto diversi. Le piccole monete possono perdere il 99%, perdere liquidità, essere abbandonate, sfruttate o delistate, mentre Bitcoin ha una storia più lunga e una liquidità più profonda.
Su 20 anni, nessuna delle due opzioni garantisce il potere d'acquisto. Il contante viene eroso lentamente dall'inflazione, mentre Bitcoin potrebbe salire molto, stabilizzarsi o scendere — e non esiste alcuna promessa che i futuri acquirenti paghino di più.
In sintesi
La criptovaluta è più sicura che tenere il denaro in banca? Per il risparmio in contanti, i fondi di emergenza e il denaro necessario nei prossimi anni, no. Un deposito bancario adeguatamente assicurato è considerevolmente più sicuro. Nell'UE, i depositi idonei sono generalmente garantiti fino a 100.000 € per depositante, per banca; negli Stati Uniti, i depositi idonei sono normalmente coperti fino a 250.000 $ per depositante, per banca assicurata, per categoria di titolarità. Le criptovalute non hanno alcuna garanzia generale comparabile. Bitcoin può scendere bruscamente, le chiavi possono andare perdute, gli exchange possono fallire e i wallet possono essere compromessi. Chainalysis ha stimato che 3,4 miliardi di $ sono stati rubati tramite hack nel 2025, e le truffe potrebbero essere costate circa 17 miliardi di $ quell'anno.
Tuttavia, Bitcoin in auto-custodia elimina la dipendenza da una banca commerciale. È un'attività scarsa e trasferibile a livello globale che nessuna banca centrale può creare a piacimento. Questo può renderla utile come investimento di lungo periodo o come copertura contro alcuni rischi del sistema finanziario.
Un esempio da 50.000 €
Si supponga che qualcuno abbia 50.000 €. In banca restano entro la garanzia di 100.000 €, mantengono il loro valore nominale e possono maturare interessi, con l'inflazione come principale rischio di lungo periodo. In Bitcoin su un hardware wallet non c'è rischio bancario — ma il valore potrebbe diventare 75.000 €, 100.000 € o 200.000 €, o scendere a 35.000 € o 20.000 €, e il proprietario deve proteggere le chiavi. Su un exchange, il detentore assume il rischio di prezzo di Bitcoin più il rischio dell'exchange. Per la preservazione del capitale su uno o due anni, la banca ha un grande vantaggio in termini di sicurezza.
Per la maggior parte delle persone la strada migliore è usare entrambi per ciò che fanno meglio: tenere il denaro a breve termine e di emergenza in depositi protetti, e investire in Bitcoin o altre criptovalute solo l'importo in grado di sopportare forti oscillazioni. Le banche sono generalmente più sicure per preservare il denaro di cui si ha bisogno. Bitcoin può offrire maggiori potenziali guadagni e maggiore indipendenza finanziaria. Sono qualità utili, ma non coincidono con la sicurezza.
Questo articolo è solo a scopo informativo e non costituisce consulenza finanziaria.
Fonti
- Unione europea: Regole sulla protezione dei depositi
- Banco de Portugal: Garanzia dei depositi
- Federal Deposit Insurance Corporation: Assicurazione sui depositi
- FDIC: Dissecting Depositor Flight, 2026
- FDIC: Lessons From the 2023 Regional Bank Failures
- Financial Conduct Authority: Rischi dell'investimento in cripto-attività
- Chainalysis: 2025 Crypto Theft Reaches $3.4 Billion
- Chainalysis: 2026 Crypto Crime Report: Scams
- Fidelity Digital Assets: Signals Report Q2 2026
- Fidelity Digital Assets: Is Bitcoin's Four-Year Cycle Over?
Questo articolo è basato su un servizio originariamente pubblicato su Blockonomi.

