Hut 8 dettaglia la svolta strategica verso i leasing di data center AI nella call del Q3 2026
Punti chiave
- •Hut 8 ha contrattato 949 megawatt di capacità IT con ricavi attesi di circa 27 miliardi di dollari sulla base dei termini nell'arco di leasing da 15 a 17 anni.
- •La capacità contrattualizzata è ancorata a River Bend, in Louisiana, e Beacon Point, in Texas, con le prime consegne dei data hall previste per il Q2 2027 e la Fase 1 di Beacon Point a seguire nel Q3 2027.
- •La pipeline di sviluppo della società si attesta a 7.859 megawatt, di cui 1.330 megawatt attualmente in costruzione.
- •Il finanziamento comprende 7,5 miliardi di dollari in obbligazioni di progetto non recupero e una nuova linea di credito revolving senior garantita da 1,07 miliardi di dollari.
- •I ricavi del Q3 2026 sono scesi a 71,1 milioni di dollari dagli 83,5 milioni dell'anno precedente, mentre l'EBITDA rettificato è salito a 33 milioni da 30,5 milioni.
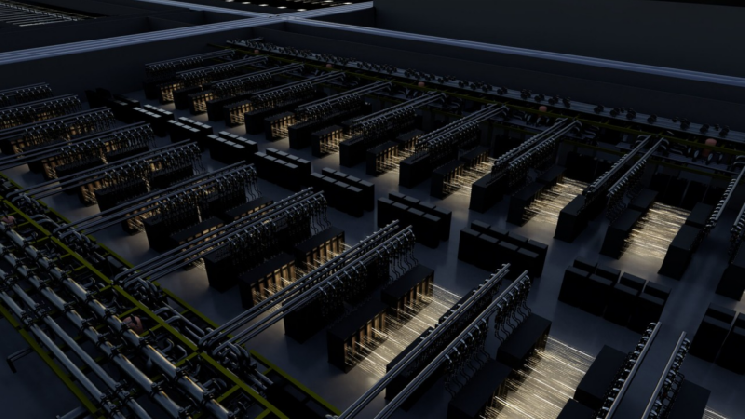
Hut 8 si è costruita una reputazione nel mining di Bitcoin. L'ultima call sui risultati indica che la società desidera ormai essere conosciuta come un locatore.
Il 4 novembre 2026, Hut 8 Corp. (NASDAQ: HUT) ha utilizzato la call sui risultati del terzo trimestre 2026 per descrivere una strategia che converte i propri asset energetici in leasing a lungo termine di data center AI. Il management ha illustrato un modello di infrastruttura energetica 'power-first' costruito attorno a campus su scala di gigawatt, con il mining che non risulta più posizionato come business centrale.
La svolta riflette una dinamica più ampia nel settore del mining, in cui gli operatori che dispongono di grandi carichi elettrici e interconnessioni alla rete hanno visto i propri siti richiesti dagli sviluppatori di AI e HPC alla ricerca di capacità che possa essere alimentata su scala. Ciò modifica anche il profilo dei ricavi: invece di entrate legate al prezzo di Bitcoin e alla difficoltà di rete, i campus contrattualizzati producono pagamenti di leasing programmati distribuiti su più di un decennio.
La società ha riferito di aver contrattato 949 megawatt di capacità IT, con contratti che dovrebbero generare circa 27 miliardi di dollari di ricavi sulla base dei termini nell'arco di leasing da 15 a 17 anni.
Due campus a fondamento della capacità contrattualizzata
La capacità contrattualizzata si concentra su due siti: River Bend, in Louisiana, e Beacon Point, in Texas. Beacon Point ha raggiunto la piena commercializzazione durante il terzo trimestre, il che significa che tutta la sua capacità dispone ormai di un cliente firmatario.
I leasing sono destinati a inquilini attivi nell'AI e nel calcolo ad alte prestazioni (HPC).
Il calendario delle consegne richiede ancora pazienza. Hut 8 punta alle prime consegne dei data hall a River Bend nel Q2 2027, con la Fase 1 di Beacon Point a seguire nel Q3 2027.
La pipeline di sviluppo complessiva si attesta ora a 7.859 MW, di cui 1.330 MW attualmente in costruzione. La società ha inoltre sottolineato soluzioni progettuali a basso costo per i progetti.
Come Hut 8 finanzia lo sviluppo
Costruire campus AI di questa scala è costoso, e Hut 8 fa affidamento su finanziamenti strutturati. La società ha ottenuto 7,5 miliardi di dollari in obbligazioni legate a progetti tra cui River Bend e la prima fase di Beacon Point.
Quel debito è strutturato come finanziamento di progetto non recupero (non-recourse), il che significa che i prestatori guardano generalmente al singolo progetto per il rimborso piuttosto che alla società nel suo complesso. Strutture di questo tipo sono comuni nei grandi progetti di infrastrutture, dove il debito è calibrato su un asset specifico anziché sul bilancio societario.
Hut 8 ha anche perfezionato una nuova linea di credito revolving senior garantita da 1,07 miliardi di dollari.
Anche Bitcoin svolge un ruolo. Hut 8 ha effettuato circa 250 milioni di dollari in riacquisti di azioni proprie, finanziati in parte dalla vendita di circa 3.100 Bitcoin, e ha ampliato l'autorizzazione ai riacquisti fino a 1 miliardo di dollari.
I numeri del trimestre
La transizione è visibile nel conto economico. I ricavi del Q3 2026 si sono attestati a 71,1 milioni di dollari, in calo rispetto agli 83,5 milioni del Q3 2025. L'EBITDA rettificato è salito a 33 milioni di dollari da 30,5 milioni dell'anno precedente.
Il periodo restituisce l'immagine di una società tra due modelli: i ricavi dichiarati riflettono ancora le operazioni esistenti, mentre i redditi da leasing contrattualizzati legati a River Bend e Beacon Point inizieranno solo con l'avvio delle consegne dei data hall previste per il 2027.
Rischi e indicatori da monitorare
I rischi restano concreti. La cifra di circa 27 miliardi di dollari rappresenta ricavi attesi distribuiti su contratti della durata di oltre un decennio, e le prime consegne sono ancora previste per il 2027. Ritardi nella costruzione, sforamenti dei costi o problemi con gli inquilini potrebbero modificare quel calendario. I 7,5 miliardi di dollari in obbligazioni aggiungono inoltre un leva significativa, anche se isolata a livello di progetto.
Va monitorato anche un divario di capacità: i 1.330 MW in costruzione superano già i 949 MW contrattualizzati, e la pipeline di 7.859 MW è ancora ben più ampia.
Tra gli indicatori chiave figurano la consegna di River Bend nel Q2 2027, la consegna della Fase 1 di Beacon Point nel Q3 2027, i nuovi annunci di leasing e quanta parte della restante riserva di Bitcoin la società deciderà di mantenere.

