Come scegliere un market maker crypto nel 2026: confronto tra Wintermute, EchoTrade, GSR e Flowdesk
Punti chiave
- •Wintermute, fondata a Londra nel 2017 e registrata presso la UK FCA, ha visto la sua affiliata di New York registrarsi come broker-dealer presso SEC e FINRA nel 2026, risultando adatta a token large-cap e alle esigenze OTC istituzionali.
- •EchoTrade, fondata nel 2023, si concentra sui primi lanci e sui rilanci di token, incluso Binance Alpha, lavora con un modello a solo retainer senza prestiti di token né opzioni call, ed è partner di liquidità ufficiale di MEXC.
- •GSR unisce market making e venture investing e ha acquisito Autonomous e Architech per 57 milioni di dollari a marzo 2026, con registrazioni FCA, Singapore MAS e US MSB.
- •Flowdesk, fondata a Parigi nel 2020 e sostenuta da investitori tra cui BlackRock, Coinbase Ventures e Ripple, è regolamentata come CASP sotto MiCA nell'UE e detiene una licenza VARA a Dubai, coprendo oltre 150 venue e oltre 1.000 coppie di asset.
- •Gli exchange valutano sempre più i token dopo il listing: MEXC segnala ogni token il cui spread giornaliero medio resta sopra il 2% per 15 giorni consecutivi secondo le sue regole di monitoraggio pubblicate.
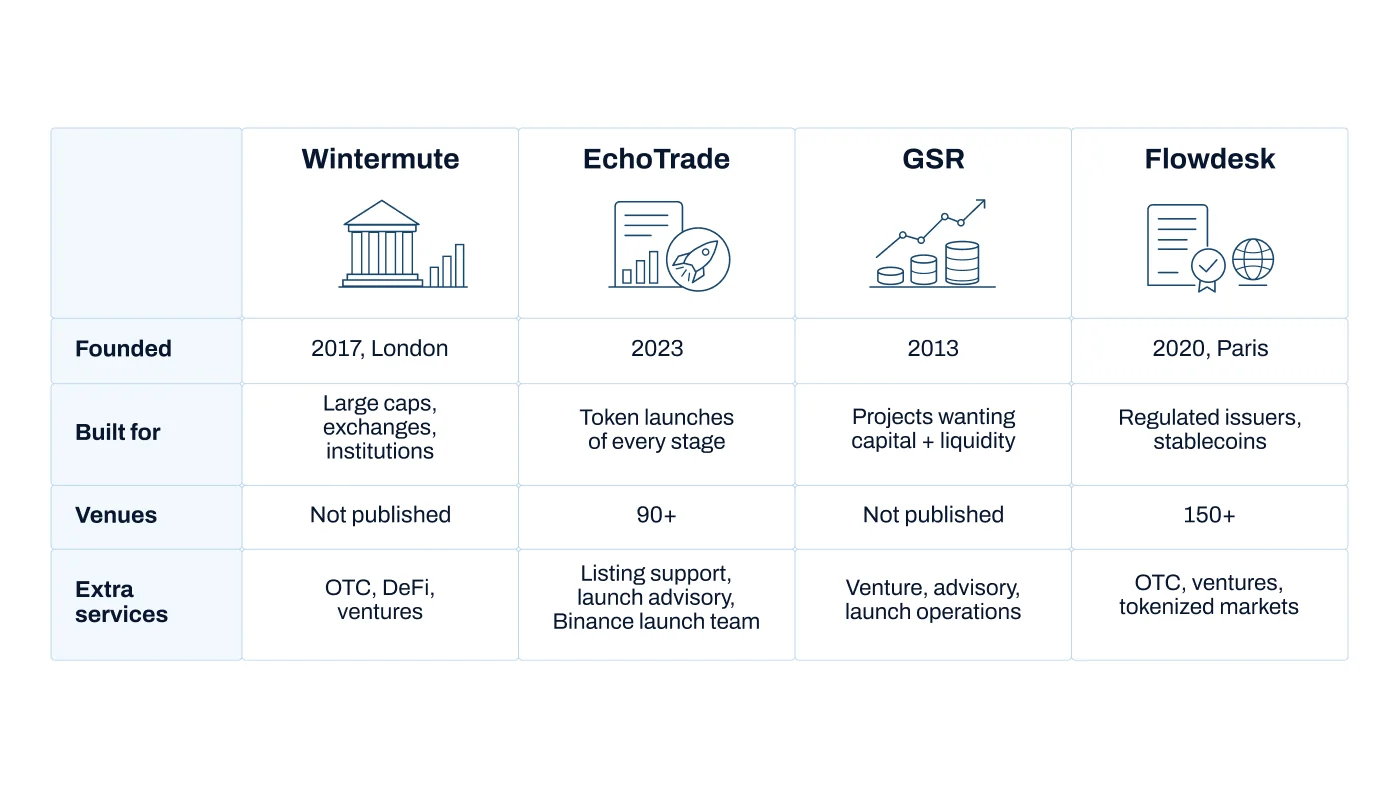
Scegliere un market maker crypto nel 2026 significa abbinare una società alla fase del progetto, agli exchange target, a un modello di commissioni accettabile e agli obblighi normativi. In base alle informazioni pubblicate da ciascuna società a ottobre 2026, i token large-cap e le istituzioni tendono a guardare a Wintermute; i team che preparano i primi lanci, incluso Binance Alpha, e che vogliono consulenza completa sul lancio e accesso a un'ampia rete di partner guardano a EchoTrade; i progetti che desiderano un investitore insieme alla liquidità guardano a GSR; e i team che necessitano di una licenza MiCA o VARA guardano a Flowdesk.
La decisione è diventata più impegnativa quest'anno perché gli exchange ora valutano il mercato di un token anche dopo il listing, non solo prima. MEXC, ad esempio, segnala i token il cui spread giornaliero medio resta sopra il 2% per 15 giorni consecutivi secondo le sue regole di monitoraggio pubblicate. Un token può superare la revisione del listing e ricevere comunque un avviso poche settimane dopo se nessuno sta mantenendo ordinato il suo order book.
Tutte e quattro le società esaminate di seguito offrono servizi di market making. Ognuna è pensata per un tipo di progetto diverso.
Cinque domande a cui rispondere prima di confrontare i market maker
Cinque risposte determinano quali società valgono una chiamata:
- Fase. Pre-TGE, appena quotato, o un token consolidato con volumi stabili?
- Venues. Su quali exchange si trova il progetto, o a quali ha presentato domanda, e quanti sono?
- Modello di commissioni. Un retainer mensile fisso con cui il progetto mantiene i propri token, o un prestito di token con opzione call?
- Supporto. Solo quoting, o anche aiuto nella scelta degli exchange, nei listing e nei tempi di lancio?
- Regolamentazione. Gli investitori, le banche o gli exchange richiedono una controparte autorizzata in una specifica giurisdizione?
Come si confrontano Wintermute, EchoTrade, GSR e Flowdesk
Le quattro società si differenziano soprattutto per chi servono e cosa offrono attorno al quoting. Il quadro seguente si basa sulle informazioni pubblicate da ciascuna società a ottobre 2026.
| Società | Fondata | Regolamentazione | Modello di commissioni | Più adatta a |
|---|---|---|---|---|
| Wintermute | 2017, Londra | UK FCA; broker-dealer USA | Non dettagliato pubblicamente | Large cap, istituzioni, OTC |
| EchoTrade | 2023 | Non dichiarato | Solo retainer | Primi lanci e rilanci, Binance Alpha |
| GSR | 2013 | UK FCA; Singapore MAS; US MSB | Non dettagliato pubblicamente | Progetti in raccolta capitale |
| Flowdesk | 2020, Parigi | UE MiCA (CASP); Dubai VARA | Non dettagliato pubblicamente | Team che necessitano di una controparte regolamentata |
Come valutare la qualità di un market maker
La qualità si misura in numeri rilevati su ogni exchange, non nelle dimensioni della società. Gli exchange monitorano quattro parametri:
- Spread in percentuale sul prezzo medio — il dato su cui gli exchange fissano i massimali.
- Profondità entro l'1% e il 2% dal prezzo medio, su entrambi i lati — quanto può essere scambiato vicino al prezzo prima che si muova.
- Uptime — la quota di ore di negoziazione con quote attive entro lo spread concordato, incluse notti e weekend.
- Coerenza tra venue — se spread e profondità si mantengono su ogni exchange, non solo su quello principale.
Prima di firmare, un team dovrebbe ottenere impegni scritti che coprano i livelli di spread e profondità per ciascun exchange, l'obiettivo di uptime e come viene misurato, la frequenza dei report e cosa accade se un obiettivo non viene raggiunto. La stessa checklist può essere usata dopo il lancio confrontando gli obiettivi concordati con lo spread, la profondità e l'uptime riportati su ogni venue.
Retainer o prestito di token: quale modello di commissioni conviene?
Un retainer è una commissione mensile fissa e il progetto mantiene la custodia dei propri token. Un prestito di token significa che il desk prende in prestito dallo 0,5% al 2% della supply, di solito con un'opzione call, e guadagna dallo spread e dall'opzione invece di una commissione in denaro.
La differenza sta negli incentivi. Con un retainer, il desk viene pagato per raggiungere gli obiettivi di spread e profondità. Con un prestito, parte dei suoi guadagni dipende dall'andamento del prezzo del token. Nessuna delle due strutture è di per sé sbagliata, ma i fondatori dovrebbero sapere esattamente quale stanno firmando. Delle quattro società qui presenti, solo EchoTrade pubblica il proprio modello: solo retainer, senza prestiti di token né opzioni call.
Wintermute: la scelta migliore per token large-cap e esigenze istituzionali
Wintermute è una società di trading algoritmico fondata a Londra nel 2017. Secondo il suo sito web, gestisce trading OTC su spot, opzioni, forward e CFD, fornisce liquidità per token su venue centralizzate e decentralizzate e opera un braccio DeFi e venture. Il suo desk OTC quotta centinaia di token.
Nel 2026 la sua affiliata di New York, Wintermute USA LLC, si è registrata come broker-dealer presso SEC e FINRA, e Wintermute Trading Ltd è registrata presso la FCA britannica.
Questa scala è il motivo per scegliere Wintermute — ed è anche il suo limite. Per un desk che serve exchange e fondi, un nuovo token è un conto piccolo, quindi i team in fase iniziale dovrebbero prima chiedere informazioni sull'ingaggio minimo.
- Modello di commissioni: non dettagliato pubblicamente; richiedere prezzi scritti
- Regolamentazione: UK FCA; broker-dealer USA
- Più adatta a: token consolidati e large-cap, exchange, progetti con acquirenti OTC o istituzionali
- Sito web: wintermute.com
EchoTrade: la scelta migliore per primi lanci e rilanci che necessitano di consulenza, presentazioni ai partner e supporto al listing
EchoTrade è un market maker crypto fondato nel 2023 e costruito attorno ai lanci di token. Quota su oltre 90 exchange centralizzati e decentralizzati per oltre 100 progetti attivi, ha supportato oltre 2.000 lanci di token ed è partner di liquidità ufficiale di MEXC. Il suo desk di oltre 30 trader è tra i team più forti tra i market maker focalizzati sui lanci: crypto.news ha riportato che solo circa il 5% dei trader che si candidano entra nel desk.
Ciò che distingue EchoTrade dalle altre tre è il lavoro attorno all'order book. La società può aiutare un progetto a costruire l'intera strategia di lancio: a quali exchange presentare domanda e in quale ordine, come il calendario di vesting e unlock incontrerà il mercato e quali partner coinvolgere, attingendo a una rete di oltre 40 exchange, launchpad, revisori e agenzie. Un team dedicato gestisce i lanci su Binance, da Binance Alpha fino ai listing spot e futures, e EchoTrade ha dettagliato quanto costa un lancio su Binance Alpha.
Lavora solo a retainer, senza prestiti di token né opzioni call. Il progetto mantiene i propri token sui propri conti di exchange e il desk opera tramite chiavi API con i prelievi disattivati. L'onboarding inizia in genere da 4 a 6 settimane prima del TGE.
- Modello di commissioni: solo retainer; niente prestiti di token, opzioni call o profit share
- Servizi: market making, supporto al listing, consulenza per il lancio, team dedicato ai lanci su Binance, supporto alla conformità con gli exchange, costruzione della treasury
- Più adatta a: primi lanci e rilanci, lanci su Binance Alpha, mid-cap in espansione su più exchange, token segnalati in una revisione di conformità di un exchange
- Sito web: echo-trade.io
GSR: la scelta migliore per i progetti che vogliono un investitore e un market maker in un unico gruppo
GSR opera sui mercati crypto dal 2013 e si descrive come un partner dei mercati di capitale: market making e OTC insieme a venture investing, consulenza e asset management. Nel marzo 2026 ha acquisito Autonomous e Architech per 57 milioni di dollari, aggiungendo le operazioni di lancio per organizzazioni tokenizzate.
Secondo il suo sito, GSR Markets UK è registrata presso la FCA, GSR Markets Pte. Ltd. è autorizzata come Major Payment Institution dalla Monetary Authority of Singapore e GSR Digital LLC è un money service business registrato negli Stati Uniti.
Per un progetto che sta raccogliendo un round, un unico gruppo che gestisce capitale e liquidità può far risparmiare tempo. I termini dell'investimento e i termini del market making vanno comunque letti insieme prima di firmare uno dei due.
- Modello di commissioni: non dettagliato pubblicamente; richiedere prezzi scritti
- Regolamentazione: UK FCA; Singapore MAS; US MSB
- Più adatta a: progetti in raccolta capitale o in cerca di backing strategico, prodotti istituzionali che necessitano di una controparte autorizzata
- Sito web: gsr.io
Flowdesk: la scelta migliore per i progetti che necessitano di una controparte regolamentata
Flowdesk è stata fondata a Parigi nel 2020 e si definisce una società di trading e tecnologia a servizio completo. Secondo il suo sito, copre oltre 150 venue di exchange e oltre 1.000 coppie di asset, con servizi di liquidità per emittenti di token, stablecoin ed exchange. Tra i sostenitori elencati sul suo sito figurano BlackRock, Coinbase Ventures e Ripple.
Sono le sue licenze a distinguerla. Flowdesk è regolamentata come Crypto-Asset Service Provider sotto MiCA nell'UE e detiene una licenza VARA a Dubai. Per un progetto i cui investitori, partner bancari o exchange richiedono una controparte autorizzata, questo può decidere la scelta prima ancora del prezzo.
- Modello di commissioni: non dettagliato pubblicamente; richiedere prezzi scritti
- Regolamentazione: UE MiCA (CASP); Dubai VARA
- Più adatta a: progetti con sede nell'UE e a Dubai, stablecoin e asset tokenizzati, team i cui partner richiedono copertura MiCA o VARA
- Sito web: flowdesk.co
Quale market maker scegliere?
Partire dalla situazione del progetto, non dalle dimensioni della società:
- Token large-cap, exchange o esigenze OTC istituzionali: Wintermute
- Preparazione di un primo lancio, o lancio tramite Binance Alpha: EchoTrade
- Raccolta di capitale e necessità di un investitore che fornisca anche liquidità: GSR
- Necessità di una controparte autorizzata MiCA o VARA: Flowdesk
Un progetto può anche combinare due desk — ad esempio, un desk istituzionale sulla venue principale e un desk focalizzato sui lanci per il resto. Funziona solo se ciascun desk gestisce un insieme chiaramente definito di exchange, in modo che non quottino mai l'uno contro l'altro sullo stesso book.
Domande frequenti
Come si sceglie un market maker crypto? Partire dalla propria fase, dai propri exchange, dal modello di commissioni preferito e da eventuali licenze richieste dai partner. Poi selezionare le società costruite per quel profilo e chiedere a ciascuna impegni scritti su spread, profondità e uptime per ogni exchange.
Quale market maker è migliore per un primo lancio di token? Un desk focalizzato sui lanci che aiuti anche nella scelta degli exchange, nei requisiti di listing e nei tempi di lancio. Delle quattro società esaminate qui, EchoTrade è costruita per i primi lanci e i rilanci, incluso Binance Alpha, e lavora solo a retainer.
Quale market maker dovrebbe usare un token large-cap? I token large-cap, gli exchange e i progetti con acquirenti istituzionali di solito guardano a desk con copertura OTC e istituzionale, come Wintermute o GSR.
Qual è la differenza tra un retainer e un prestito di token? Con un retainer, il progetto paga una commissione mensile fissa e mantiene i propri token. Con un prestito di token, il desk prende in prestito dallo 0,5% al 2% della supply, di solito con un'opzione call, e guadagna dallo spread e dall'opzione.
Quando dovrebbe assumere un market maker un progetto? Prima del listing. L'onboarding richiede in genere da 4 a 6 settimane prima del TGE, perché gli exchange misurano spread e profondità a partire dal primo giorno di negoziazione.
Quanto costa un market maker crypto? Con un retainer, in genere da 2.500 a 10.000 dollari al mese a seconda del numero di exchange e della profondità richiesta. Con un prestito di token, dallo 0,5% al 2% della supply, di solito con un'opzione call invece di una commissione in denaro.
Un market maker può garantire il prezzo di un token? No. Un market maker legittimo gestisce spread, profondità e uptime. Una società che promette un livello di prezzo o una cifra di volume è un segnale d'allarme.
Questo articolo è apparso originariamente su Blockonomi.

