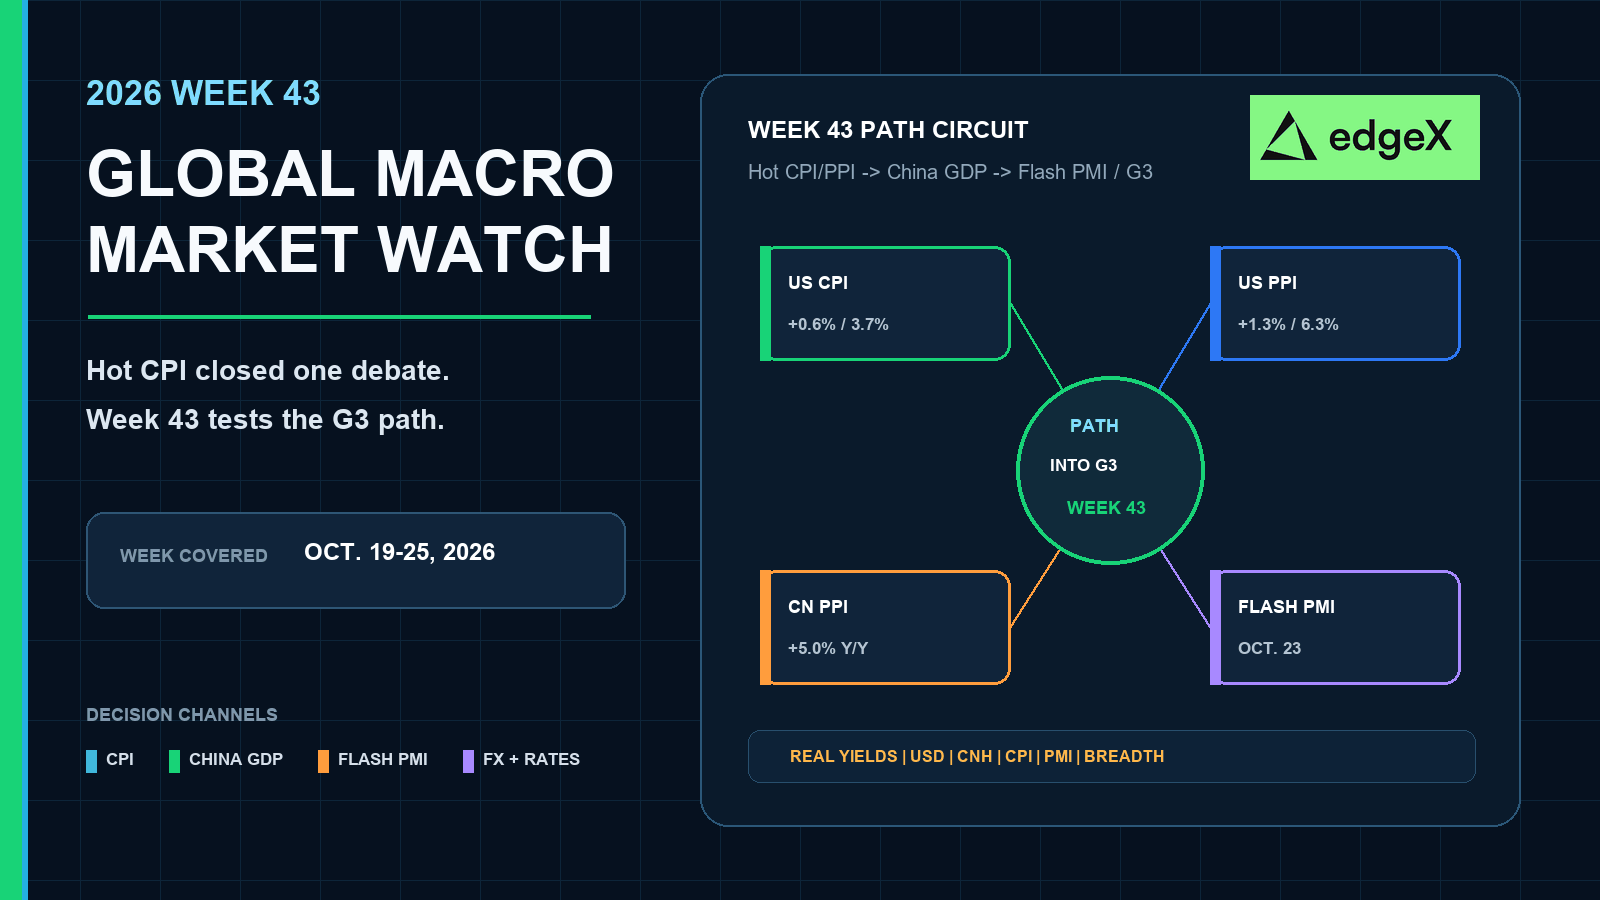
Il CPI elevato ha chiuso un dibattito. La settimana 43 mette alla prova il percorso verso il G3
Punti chiave
- •Il pacchetto cinese del 19 ottobre, con PIL del T3, produzione industriale, vendite al dettaglio e investimenti in immobilizzazioni, sarà il primo test per capire se la domanda interna può assorbire il recente aumento dei prezzi alla produzione.
- •I PMI preliminari di Giappone, area euro, Regno Unito e Stati Uniti del 23 ottobre mostreranno se l’ampiezza della domanda globale continua a convalidare prezzi persistenti prima delle riunioni del G3.
- •La settimana 42 ha stabilito una base di prezzi elevati: il CPI statunitense è aumentato del 3,7% su base annua, il PPI statunitense del 6,3% e i prezzi alla produzione cinesi del 5,0%, mentre l’inflazione al consumo è rimasta moderata allo 0,9%.
- •L’Europa combina una produzione industriale debole con un’inflazione HICP al 3,8%, mentre i prezzi giapponesi all’esportazione e all’importazione sono rimasti solidi nonostante il rallentamento mensile del CGPI domestico.
- •Se i dati sulla crescita cinese e il cluster dei PMI si indeboliranno insieme, i mercati potrebbero riaprire il dibattito sulla pausa della politica monetaria prima delle riunioni di FOMC, BCE e BOJ del 28–30 ottobre.
Risposta rapida
Considerate la settimana 43 come una settimana di conferma dell’ampiezza della crescita, non come una replica del CPI. Mantenete contenute duration e posizioni cicliche finché il pacchetto di dati sull’attività cinese del 19 ottobre e i PMI preliminari del 23 ottobre non mostreranno se la domanda continua a convalidare l’impulso rialzista dei prezzi in vista del cluster G3 del 28–30 ottobre. Se la crescita cinese tiene e i PMI restano solidi, la persistenza dei prezzi rimane lo scenario di base. Se entrambi si indeboliscono insieme, il mercato può riaprire l’ipotesi di una pausa, ma solo dopo il cedimento dell’ampiezza, non prima.
Perché la settimana 43 è una settimana decisiva per il percorso globale
Il dibattito sui prezzi della settimana 42, ancora incompleta, è già stato contabilizzato. La debolezza del mercato del lavoro statunitense ha attenuato i timori sull’occupazione. Poi i prezzi al consumo e alla produzione statunitensi, il balzo dei prezzi alla produzione cinesi, i prezzi commerciali giapponesi ancora elevati e la debolezza dell’industria europea accanto a un’inflazione persistente hanno chiarito una divergenza globale: l’attività appare disomogenea, ma i prezzi non appaiono deboli. Questo è il quadro di partenza. Non è il compito della settimana 43.
Il compito della settimana 43 è preparare il percorso verso il G3 di fine ottobre. I trader hanno bisogno di una mappa operativa su quattro regioni, non di una nota dedicata solo alla Cina e nemmeno di un secondo commento sull’inflazione statunitense. Il pacchetto cinese del 19 ottobre è il primo test della crescita. Il cluster dei PMI preliminari del 23 ottobre verificherà poi se Giappone, Europa, Regno Unito e Stati Uniti risolvono la stessa tensione tra attività debole e prezzi persistenti nella stessa direzione. La domanda pratica è globale: l’ampiezza della domanda continua a sostenere prezzi persistenti in vista delle riunioni di FOMC, BCE e BOJ, oppure la crescita si indebolisce abbastanza in tutte le regioni da riaprire l’ipotesi di una pausa?
Calendario macro globale della settimana 43
| Data | Regione | Evento previsto | Perché i trader devono prepararlo |
|---|---|---|---|
| 19 ottobre | Cina | PIL del T3; produzione industriale, vendite al dettaglio e investimenti in immobilizzazioni di settembre | Primo test della domanda rispetto ai prezzi alla produzione elevati |
| 19 ottobre | Regno Unito | Indice di fiducia dei consumatori | Prima lettura della fiducia delle famiglie in vista della giornata dei PMI europei |
| 23 ottobre | Giappone | PMI preliminare | Verifica se il calore dei prezzi all’esportazione è ancora sostenuto dall’attività |
| 23 ottobre | Area euro / Germania / Francia | PMI preliminare | Testa se l’industria debole si sta stabilizzando o continua a peggiorare |
| 23 ottobre | Regno Unito | PMI preliminare | Collega la domanda del Regno Unito al segnale europeo |
| 23 ottobre | Stati Uniti | PMI preliminare | Verifica se lavoro debole e spesa solida continuano a coesistere |
| 28–30 ottobre | Area G3 | FOMC, BCE, BOJ; PIL/PCE statunitensi il 29 ottobre | Destinazione del percorso della settimana 43, non elemento centrale di questa settimana |
Stati Uniti: preparare il lavoro debole rispetto a una domanda ancora aperta
La domanda decisionale
Per gli Stati Uniti, la settimana 43 non riguarda una replica del CPI. Gli aggiornamenti sui prezzi al consumo e alla produzione sono già stati pubblicati. La domanda attuale è se la debolezza del mercato del lavoro inizi a colpire la domanda prima del FOMC, oppure se l’ampiezza della spesa continui a coesistere con prezzi persistenti in vista del PMI preliminare statunitense del 23 ottobre.
Come valutare il segmento statunitense
Preparate la settimana intorno alla coesistenza, non alla nostalgia per il dato CPI. Le vendite al dettaglio sono rallentate rispetto al mese precedente senza crollare, e le analisi secondarie mostrano che la spesa al di fuori di auto e benzina sta rallentando più del dato principale. Se il PMI preliminare statunitense tiene, i prezzi persistenti restano sostenuti dalla domanda. Se il PMI inverte la rotta mentre il lavoro resta debole, il dibattito sulla pausa ritorna anche senza una nuova giornata del CPI. La sola debolezza del lavoro non è più una copertura sufficiente per la duration.
| Preparazione USA settimana 43 | Cosa osservare | Lettura di conferma | Lettura di fallimento |
|---|---|---|---|
| Prezzi già acquisiti | CPI/PPI già elevati | Lo scenario di base dei prezzi persistenti resta valido | Si attenua solo se l’ampiezza della crescita viene meno |
| Quadro della domanda | Vendite al dettaglio ancora aperte dopo un segnale di controllo più debole | La spesa può coesistere con un lavoro debole | I costi del carburante iniziano a comprimere la domanda |
| 23 ottobre PMI preliminare USA | Attività rispetto a buste paga deboli | La coesistenza tiene fino al FOMC | Il lavoro debole inizia a colpire la produzione |
Europa e Regno Unito: preparare fabbriche deboli rispetto a un’inflazione persistente
La domanda decisionale
L’Europa entra nella settimana 43 dal lato opposto della stessa divergenza. La produzione industriale è stata debole, con la debolezza concentrata nei beni per la casa anziché in una chiusura uniforme. Allo stesso tempo, l’inflazione dell’area euro resta abbastanza persistente da impedire che l’attività debole produca una storia semplice di disinflazione. Il dato sulla fiducia dei consumatori britannici del 19 ottobre e i PMI preliminari europei e britannici del 23 ottobre verificheranno se questa combinazione si sta stabilizzando.
Come valutare il segmento europeo
Preparate l’Europa come un problema di ampiezza e composizione. I beni strumentali hanno tenuto meglio dei beni di consumo non durevoli e la performance dei singoli Paesi è disomogenea. Un PMI nazionale debole non basta per definire il continente compromesso; un dato solido non basta per dichiarare conclusa la pressione inflazionistica. Se il cluster dei PMI europei si stabilizza, il percorso della BCE resta limitato dai prezzi anche con un’industria debole. Se i PMI invertono nuovamente la rotta, l’Europa diventa il ramo più chiaro dell’attività debole nel mix della settimana 43.
| Preparazione Europa / Regno Unito | Cosa osservare | Lettura di conferma | Lettura di fallimento |
|---|---|---|---|
| Quadro già acquisito | IP debole accanto a HICP persistente | La stessa divergenza globale degli USA | L’attività debole continua a non acquistare disinflazione |
| 19 ottobre fiducia britannica | Collegamento con la fiducia delle famiglie | La domanda non crolla in vista dei PMI | La fiducia si indebolisce prima dei PMI europei |
| 23 ottobre PMI Europa / Regno Unito | Stabilizzazione industriale rispetto a un nuovo peggioramento | L’industria debole smette di peggiorare | La debolezza dei beni per la casa si diffonde |
Giappone: preparare i prezzi commerciali elevati rispetto all’attività
La domanda decisionale
La preparazione del Giappone per la settimana 43 parte dai prezzi commerciali, non da un dato debole sull’inflazione alla produzione interna. Il CGPI domestico è rallentato su base mensile, ma i prezzi all’esportazione e all’importazione sono rimasti abbastanza solidi da mantenere aperta la riunione della BOJ di fine ottobre. Il PMI preliminare giapponese del 23 ottobre dovrà mostrare se questo calore esterno dei prezzi è ancora sostenuto dall’attività.
Come valutare il segmento giapponese
Non trattate un PPI domestico più debole come l’intera storia del Giappone. La debolezza degli input alimentari e dei carburanti spiega gran parte del sollievo mensile del CGPI, mentre i prezzi all’esportazione hanno mantenuto caldo il canale esterno. Se il PMI preliminare giapponese tiene, la persistenza dei prezzi commerciali continua ad avere l’attività alle spalle in vista della finestra BOJ. Se scivola, il Giappone diventa un segnale d’allarme iniziale: i prezzi commerciali elevati stanno correndo più rapidamente della domanda. Poiché il Giappone pubblica il primo dato il 23 ottobre, un’apertura debole può influenzare la reazione ai PMI europei e statunitensi prima della loro pubblicazione.
| Preparazione Giappone settimana 43 | Cosa osservare | Lettura di conferma | Lettura di fallimento |
|---|---|---|---|
| Composizione CGPI già acquisita | Rallentamento domestico, prezzi commerciali elevati | La finestra BOJ resta aperta | Un PPI domestico debole da solo non risolve la questione |
| Attività legata alle esportazioni | Elettronica e impulso commerciale | L’attività convalida il calore esterno dei prezzi | I prezzi commerciali aumentano mentre la domanda si indebolisce |
| 23 ottobre PMI preliminare giapponese | Primo controllo dell’ampiezza asiatica | Imposta un tono solido per la giornata dei PMI | Un’apertura debole colpisce presto il beta ciclico globale |
Cina: preparare la crescita rispetto ai prezzi alla produzione elevati
La domanda decisionale
La Cina è una leva importante della settimana 43, non l’intero articolo. Il mercato sa già che l’inflazione al consumo è rimasta moderata mentre i prezzi alla produzione sono aumentati. Il 19 ottobre dirà se la domanda interna può convivere con questo impulso dei prezzi alla produzione.
Come valutare il pacchetto cinese
Valutate la combinazione, non una singola riga del PIL. La crescita del T3, la produzione industriale di settembre, le vendite al dettaglio e gli investimenti in immobilizzazioni diranno insieme se lo shock dei prezzi alla produzione si sta trasmettendo a un’economia ancora in movimento. Un pacchetto solido sostiene la pressione sui margini industriali, la sensibilità del CNH e la domanda di materie prime in vista della giornata dei PMI; un pacchetto debole indica che lo stesso dato PPI è più uno spettacolo da shock dell’offerta che una conferma della domanda. Il dato cinese stabilisce anche il passaggio verso Europa e Stati Uniti.
| Preparazione Cina 19 ottobre | Cosa osservare | Lettura rialzista | Lettura ribassista |
|---|---|---|---|
| PIL del T3 | La crescita sta ancora assorbendo il calore dei prezzi alla produzione? | La domanda convalida i prezzi persistenti | Atterraggio debole con PPI elevato |
| Produzione industriale di settembre | Slancio della fabbrica rispetto alla compressione dei margini | L’industria continua a crescere | La produzione cede sotto il peso dei costi |
| Vendite al dettaglio / FAI | Seguito delle famiglie e degli investimenti | L’ampiezza della crescita resta intatta | La domanda interna si indebolisce in vista del G3 |
Preparazione del posizionamento in vista del G3 di fine ottobre
La settimana 43 non è la settimana delle riunioni. È la settimana che valuta il percorso globale verso le riunioni. Di conseguenza, il posizionamento dovrebbe restare condizionato finché non saranno pubblicati i dati cinesi e il cluster dei PMI di più regioni.
Se Cina e ampiezza dei PMI confermano la domanda, i prezzi persistenti restano centrali: rendimenti a breve e dollaro sostenuti, crescita esposta alla duration vulnerabile, petrolio e metalli industriali richiesti. Se entrambi si indeboliscono, il dibattito sulla pausa ritorna e il rischio dovrebbe ridurre la leva prima dei comunicati. Lo scenario misto è più difficile: una Cina solida con PMI occidentali deboli sostiene le materie prime mentre la duration resta volatile; una Cina debole con PMI statunitensi solidi riporta l’onere sulla domanda interna. Le indicazioni secondarie di FedWatch intorno al momento limite lasciavano ancora una probabilità significativa di un rialzo il 28 ottobre e un’alta probabilità di almeno un altro movimento entro fine anno. È un’indicazione di mercato, non una certezza primaria, ma spiega perché i controlli sulla crescita globale vengano prima.
| Combinazione settimana 43 | Crypto | Azioni | Materie prime | FX e tassi |
|---|---|---|---|---|
| Prezzi elevati + Cina/PMI solidi | Favorire solo il beta BTC/ETH sui ribassi; ridurre le operazioni di pura liquidità | Preferire bilanci di qualità rispetto alla crescita esposta alla duration | Mantenere sostenuti petrolio e metalli industriali; osservare le crepe nella raffinazione | USD e rendimenti a breve restano richiesti; la curva fatica a irripidirsi in senso rialzista |
| Prezzi elevati + Cina/PMI deboli | Avversione al rischio iniziale; ridurre il beta finché l’ampiezza non si stabilizza | Ruotare verso difensivi e società con flussi di cassa composti | L’energia può restare solida anche se i ciclici oscillano | Favorevole a un USD di qualità; penalizza EM e FX ad alto beta |
| Prezzi deboli + crescita debole | Torna disponibile il sostegno da sollievo di politica monetaria | Duration e crescita possono essere richieste | Metalli divisi: oro in rialzo, industria debole | I rendimenti a breve scendono; l’USD si indebolisce selettivamente |
| Prezzi deboli + crescita solida | Migliore combinazione risk-on se confermata | La propensione generale al rischio migliora | Domanda equilibrata sulle materie prime | La pressione di bear-flattening si attenua |
Cosa confermerebbe il segnale della settimana 43?
La settimana 43 conferma un percorso di prezzi persistenti verso il G3 se si allineano tre elementi: il pacchetto cinese del 19 ottobre mostra che la crescita tiene rispetto al calore dei prezzi alla produzione; il cluster dei PMI preliminari del 23 ottobre mantiene Stati Uniti e area euro sopra la stagnazione senza che il Giappone perda slancio legato alle esportazioni; e i prezzi di mercato smettono di trattare le buste paga deboli come copertura per una pausa quando l’ampiezza della crescita globale resta intatta. Il percorso fallisce se l’attività cinese è molto inferiore alle attese e i PMI preliminari invertono insieme la rotta. In quel caso, i prezzi elevati di settembre diventano uno shock ritardato anziché una storia di domanda ancora attiva e le riunioni del 28–30 ottobre riaprono il dibattito sulla pausa.
Revisione della settimana 42: il lavoro debole ha incontrato prezzi più elevati
La settimana 42 era ancora incompleta al momento limite del 16 ottobre, ma la sequenza decisiva era già nei dati. Il lavoro debole aveva ridotto un rischio rialzista per la politica monetaria. Poi il complesso globale dei prezzi ha aumentato l’altro. Questo è il quadro ereditato dalla settimana 43. Non è la previsione della settimana 43.
La settimana si è aperta in Asia con il CGPI giapponese. I prezzi alla produzione domestici sono rallentati su base mensile, offrendo a prima vista un certo sollievo. I prezzi commerciali non hanno collaborato. I prezzi all’esportazione e all’importazione sono rimasti abbastanza solidi da mantenere aperta la riunione BOJ di fine ottobre, perciò il Giappone è entrato nel resto della settimana come una storia di prezzi esterni, non di pipeline debole.
Il 14 ottobre ha poi fornito il pacchetto centrale sull’inflazione globale. Il CPI statunitense ha accelerato, con l’energia a svolgere il ruolo più evidente mentre l’inflazione core e quella degli alloggi non hanno offerto una conferma netta. Lo stesso giorno, la Cina ha registrato un’inflazione al consumo moderata accanto a un forte balzo dei prezzi alla produzione. Questa divergenza è stata subito importante: la Cina non stava esportando un allarme sul CPI delle famiglie, ma aveva smesso di apparire una fonte semplice di sollievo per i prezzi alla produzione.
Il 15 ottobre ha completato il quadro di conferma. Le vendite al dettaglio statunitensi hanno tenuto abbastanza da mantenere aperto il canale della domanda nonostante le buste paga deboli. Il PPI statunitense è aumentato bruscamente, ampliando l’impulso dei prezzi oltre lo scaffale dei consumatori. La produzione industriale dell’area euro è nuovamente diminuita, con la debolezza concentrata nei beni per la casa, mentre l’inflazione è rimasta abbastanza persistente da impedire alle fabbriche deboli di sostenere una facile narrazione di disinflazione.
Nel complesso, il canale causale è chiaro. Il lavoro debole aveva ridotto un rischio di politica monetaria. Il complesso dei prezzi della settimana 42 ha aumentato l’altro in tutte le regioni. L’energia ha guidato negli Stati Uniti, l’inflazione core non è crollata, il lato cinese della produzione si è surriscaldato, i prezzi commerciali giapponesi sono rimasti solidi e l’Europa ha mantenuto un’industria debole accanto a un’inflazione persistente. I mercati possono ancora discutere sulla rapidità con cui lo shock energetico svanirà. Non possono sostenere che la settimana abbia risolto il dibattito sull’inflazione globale in senso favorevole alla debolezza.
Gli elementi ancora da pubblicare del 16–18 ottobre — i dettagli finali del CPI dell’area euro, i prezzi commerciali statunitensi e la produzione industriale — possono affinare la storia. È improbabile che la invertano prima dei test sulla crescita del 19–23 ottobre. Per questo questa revisione conclude sui titoli principali senza fingere che la settimana 42 sia già terminata, e per questo la settimana 43 deve passare dalla conferma dei prezzi alla conferma dell’ampiezza della domanda.
| Quadro acquisito della settimana 42 | Evidenza | Cosa eredita la settimana 43 |
|---|---|---|
| CPI statunitense | +0,6% / +3,7%; benzina +9,1%; core +0,3%; alloggi +0,4% | Lo spavento sui prezzi è già confermato |
| PPI statunitense | +1,3% / +6,3%; beni +2,6%; componente a monte ancora elevata | Il rischio di trasmissione resta attivo |
| Domanda statunitense | Vendite al dettaglio +0,8%; buste paga deboli già acquisite | Domanda aperta, ma il carburante può comprimere la spesa |
| Divergenza cinese | CPI +0,9%; PPI +5,0%; acquisti +6,9% | CPI moderato, nessun sollievo dai prezzi alla produzione |
| Giappone / Europa | CGPI rallentato su base mensile ma prezzi commerciali elevati; IP area euro debole accanto a HICP al 3,8% | La stessa divergenza globale al di fuori degli USA |
Trada con un vantaggio
Nei mercati in rapido movimento, l’esecuzione conta quanto la direzione. Per questo un numero crescente di trader si rivolge a piattaforme decentralizzate come edgeX per il trading di perpetual e spot.
A differenza delle piattaforme centralizzate tradizionali, edgeX è costruita intorno all’autocustodia: mantenete il controllo dei vostri asset e autorizzate personalmente i movimenti dei fondi. Per i trader attivi, questo offre un vantaggio significativo: accesso al mercato senza affidare la custodia a un exchange.
edgeX combina inoltre i principali vantaggi della DeFi con un’esperienza di trading progettata per un’esecuzione professionale. La piattaforma pone l’accento su liquidità profonda, abbinamento degli ordini ad alta velocità e performance con slippage ridotto, aiutando i trader a reagire durante le condizioni volatili. Grazie al supporto per una leva elevata, offre agli operatori esperti maggiore flessibilità nel modo in cui esprimono le proprie visioni macro e gestiscono il rischio.
Oltre all’esecuzione, l’infrastruttura di trading decentralizzata può offrire vantaggi strutturali: maggiore trasparenza, verifica on-chain e minore dipendenza dagli intermediari centralizzati. Per i trader che desiderano performance senza rinunciare al controllo, questo modello è sempre più interessante.
edgeX è costruita per questo equilibrio: riunire un’esperienza di trading professionale con i principi fondamentali dei mercati decentralizzati.
I trader che desiderano esplorare un modo di operare più efficiente in termini di capitale e basato sull’autocustodia possono approfondire edgeX.
Domande frequenti
A cosa dovrebbero prepararsi i trader nella settimana 43?
A un percorso globale verso il G3: il pacchetto cinese di PIL e attività del 19 ottobre, seguito dal cluster dei PMI preliminari del 23 ottobre in Giappone, Europa, Regno Unito e Stati Uniti. Questi dati valuteranno se l’ampiezza della domanda continua a sostenere prezzi persistenti in vista delle riunioni del 28–30 ottobre.
La settimana 43 è un’altra settimana dell’inflazione?
No. I principali aggiornamenti sul CPI e sul PPI statunitensi sono già stati pubblicati. La settimana 43 è una settimana di preparazione del percorso globale. Il lavoro previsivo riguarda l’ampiezza della crescita in più regioni, non un’altra replica del CPI.
Perché rivedere la settimana 42 se non è ancora terminata?
Perché i dati decisivi sui prezzi della settimana 42 sono il quadro di partenza, non la previsione. Il lavoro debole ha incontrato prezzi più elevati negli Stati Uniti, in Cina, in Giappone e in Europa. La settimana 43 deve verificare se la domanda continua a convalidare quell’impulso. Gli elementi rimanenti del 16–18 ottobre sono dati collaterali ancora incompleti.
Qual è il singolo dato più importante della settimana 43?
Il pacchetto cinese del 19 ottobre viene prima perché verifica la domanda rispetto a un forte impulso dei prezzi alla produzione. Il cluster dei PMI preliminari del 23 ottobre è la seconda conferma necessaria tra Giappone, Europa, Regno Unito e Stati Uniti.
Come dovrebbero considerare i trader le riunioni del 28–30 ottobre durante questa settimana?
Come la destinazione, non come l’evento principale. Il compito della settimana 43 è valutare il percorso globale verso quelle riunioni. Non anticipate i comunicati del G3 basandovi soltanto sui dati sui prezzi della settimana 42.

