Grayscale definisce i prezzi di Bitcoin "punti di ingresso interessanti", ma i dati mostrano una domanda di token limitata
Punti chiave
- •Il responsabile della ricerca di Grayscale Zach Pandl ha dichiarato che il calo di circa il 17% di Bitcoin a novembre, sceso a circa 64.000 dollari, offre punti di ingresso interessanti per gli investitori a medio e lungo termine.
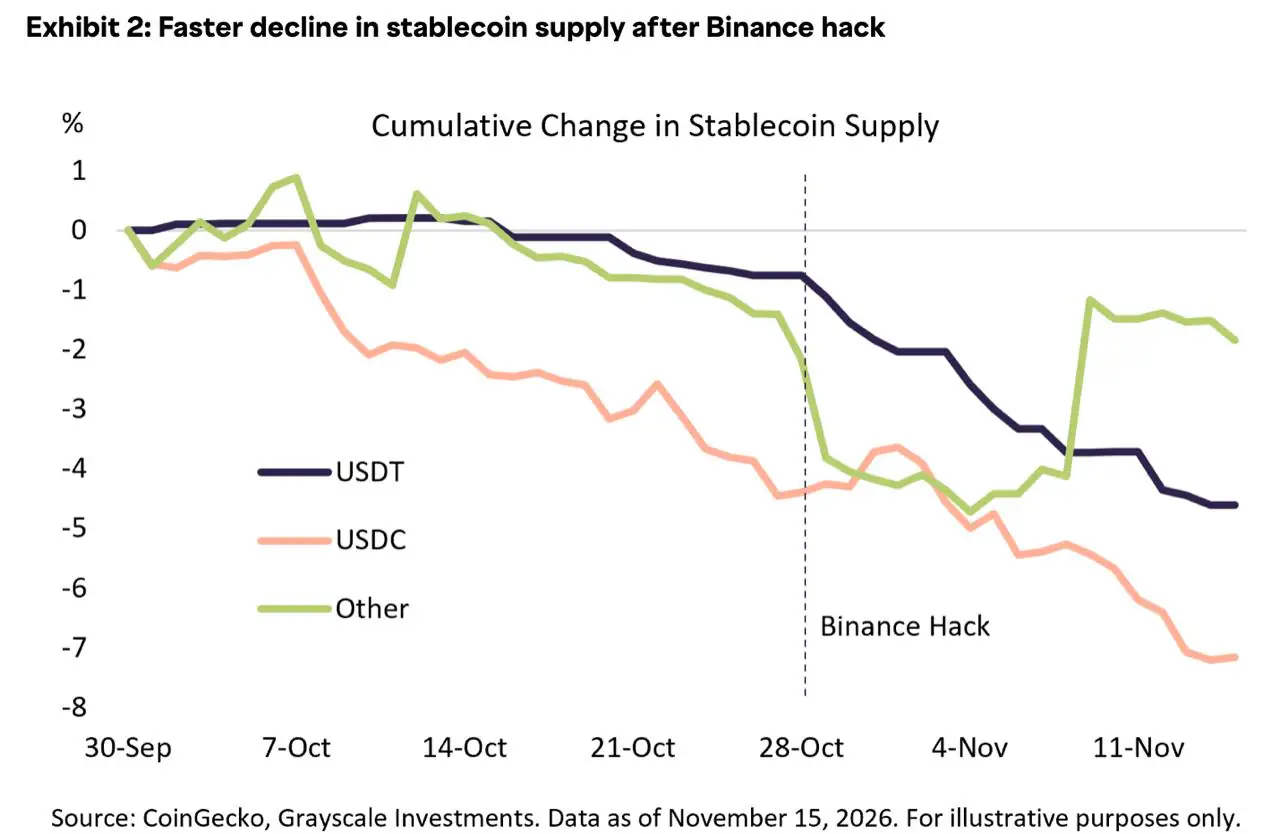
- •Pandl ha attribuito la vendita principalmente ai deflussi dalla stablecoin USDC, accelerati dopo l'hack di Binance del 29 ottobre, e al contagio dai titoli legati all'AI.
- •L'iShares Bitcoin Trust di BlackRock ha registrato rimborsi netti di circa 49,8 milioni di azioni, ovvero circa 28.000 BTC, in 11 giorni di negoziazione, rendendo il più grande fondo Bitcoin un venditore netto durante il ribasso.
- •La circolazione di USDC è scesa da circa 73 miliardi di dollari l'8 ottobre a 67,9 miliardi il 12 novembre, confermando rimborsi netti ma non rivelando dove siano andati i dollari.
- •Il servizio operativo di depositi tokenizzati DBS-JPMorgan sposta saldi bancari su una blockchain permissioned senza toccare BTC, ETH o SOL, quindi non genera domanda per asset crittografici pubblici.
Zach Pandl, responsabile della ricerca del gestore di attività crittografiche Grayscale, ha scritto in una nota del 16 novembre che il calo di circa il 17% di Bitcoin, sceso a circa 64.000 dollari nelle prime due settimane di novembre, ha creato "punti di ingresso interessanti" per gli investitori a medio e lungo termine. Nello stesso periodo, l'indice Crypto Sectors di Grayscale, ponderato per capitalizzazione, è sceso di circa il 18%.
Pandl ha sostenuto che l'adozione istituzionale rimane solida. Questa visione è coincisa con un annuncio di DBS riguardante un servizio transfrontaliero operativo con la piattaforma blockchain Kinexys di JPMorgan, che consente alle istituzioni di spostare depositi in dollari USA tokenizzati—saldi bancari registrati su infrastrutture blockchain—tra Singapore e gli Stati Uniti 24 ore su 24.
Entrambi gli sviluppi possono essere descritti come adozione istituzionale delle criptovalute, ma coinvolgono forme di domanda diverse. Il servizio DBS-JPMorgan sposta depositi bancari e non richiede alle istituzioni di acquistare un asset crittografico. I dati di novembre devono quindi distinguere tra depositi bancari, stablecoin, token di rete e Bitcoin stesso.
La diagnosi di Pandl e ciò che lascia fuori
Pandl ha individuato due fattori principali dietro il calo del mercato. Il primo è stato il deflusso dalle stablecoin. L'offerta di USDC, una stablecoin ancorata al dollaro emessa da Circle, ha iniziato a contrarsi all'inizio di ottobre, con il declino che si è accelerato dopo l'hack di Binance del 29 ottobre. Pandl ha interpretato la mossa come una temporanea uscita di fondi dalle criptovalute per motivi di sicurezza, piuttosto che una perdita di fiducia nelle stablecoin regolamentate.
Il secondo fattore è stato il contagio dai titoli AI. I portafogli growth spesso detengono criptovalute accanto al produttore di chip Nvidia e ad altri nomi legati all'AI, quindi la riduzione del rischio in quei portafogli può portare a vendite in entrambe le aree. Pandl ha anche identificato un collegamento strutturale: AI e criptovalute competono per la capacità elettrica, mentre molti miner di Bitcoin vendono ora capacità di calcolo alle aziende AI. Investimenti AI più deboli possono quindi influire sul livello delle infrastrutture di Bitcoin.
I fattori tecnici hanno aggiunto pressione. Bitcoin ha chiuso sotto la media mobile a 200 giorni il 12 novembre, un livello di tendenza a lungo termine che i fondi trend-following spesso considerano un segnale di vendita. Il calo dei prezzi ha liquidato posizioni leveraggiate su perpetual futures, e gran parte della vendita è avvenuta nel weekend, quando i libri degli ordini sono meno liquidi.
Pandl ha anche scritto che i deflussi dai prodotti crypto exchange-traded hanno contribuito al declino ma non sono apparsi estremi. La sua più ampia argomentazione sui fondamentali si basa sull'adozione istituzionale delle stablecoin e degli asset tokenizzati, insieme alla domanda continua di riserve di valore alternative in un contesto di spesa in deficit in corso.
Questi sviluppi sono rilevanti ma non dimostrano che le istituzioni stessero acquistando gli asset i cui prezzi sono calati. Un tesoriere aziendale che adotta il regolamento blockchain sta scegliendo uno strumento operativo, mentre un gestore di fondi che vende Bitcoin sta modificando un portafoglio. Le due decisioni coinvolgono asset diversi e non si compensano a vicenda. Un servizio può utilizzare depositi bancari, una stablecoin in dollari, il token nativo di una rete o Bitcoin, e ciascun accordo crea un tipo di acquirente diverso.
I depositi tokenizzati mantengono i dollari all'interno delle banche
L'annuncio di DBS collega DBS Token Services alla rete permissioned Blockchain Deposit Account di Kinexys, con Partior che coordina il regolamento. Il servizio gestisce solo dollari USA. Ant International è il primo cliente e lo utilizza per la gestione della tesoreria in tempo reale tra le entità di Singapore e degli Stati Uniti.
I trasferimenti tra i conti blockchain e i conti di deposito a vista convenzionali si fermano ancora per tre ore nel pomeriggio del sabato. Le banche hanno dichiarato di lavorare per eliminare tale interruzione. Il servizio è descritto nell'annuncio di DBS.
Ogni saldo nel sistema è una passività di deposito di DBS o JPMorgan. Nessuna parte del processo tocca BTC, ETH o SOL, e nessuna commissione è pagata in un token pubblico. Un quadro annunciato dalle banche a novembre 2025 prevedeva indeed deposit token di JPMorgan su Base, una rete Ethereum layer-2 pubblica, che avrebbe instradato parte del regolamento attraverso una blockchain pubblica. Il servizio operativo annunciato un anno dopo opera invece sulla rete permissioned.
Questo è il tipo di adozione che Pandl ha citato come tendenza favorevole, e lo sviluppo è reale. Per i detentori di asset crittografici pubblici, tuttavia, il suo valore diretto è limitato: normalizza il regolamento blockchain all'interno del sistema bancario regolamentato senza creare un acquirente per i token che quei detentori possiedono. Coindoo ha precedentemente riferito sul lancio dei trasferimenti in dollari tokenizzati JPMorgan-DBS.
L'utilizzo delle catene pubbliche non equivale a una domanda sostanziale di token
Le reti pubbliche si differenziano perché l'utilizzo deve essere pagato nell'asset nativo della rete. Secondo la documentazione sulle commissioni di Solana, la commissione base è di 5.000 lamport per firma, ovvero 0,000005 SOL; un lamport è l'unità più piccola di SOL. Metà della commissione viene bruciata e metà è pagata al validatore.
Con SOL negoziato a poco più di 80 dollari il 12 novembre, la commissione base valeva circa quattro centesimi di centesimo. Un trasferimento USDC da 10 milioni di dollari che richiede una firma costerebbe al mittente una frazione di centesimo in SOL, più eventuali commissioni di priorità selezionate dal mittente.
Il meccanismo richiesto dall'argomento di Pandl esiste quindi sulle catene pubbliche, ma la sua scala dipende dal numero di transazioni e dalla congestione, piuttosto che dal valore in dollari trasferito. Circle ha riportato 13.900 miliardi di dollari di volume USDC on-chain durante il terzo trimestre. Quasi nessuno di quel valore doveva essere convertito in un token di rete per essere spostato.
Valore delle transazioni, numero di transazioni e spesa per commissioni sono misurazioni separate. Solo la spesa per commissioni rappresenta direttamente la domanda per la moneta nativa della rete.
I dati sulle azioni IBIT mostrano i rimborsi del fondo Bitcoin
Bitcoin non ha un meccanismo di commissioni paragonabile su cui contare. Il suo caso d'investimento in questo contesto si basa sulla scarsità e sull'allocazione come riserva di valore, rendendo le variazioni delle detenzioni di BTC la prova rilevante.
Un fondo fisicamente supportato come l'iShares Bitcoin Trust (IBIT) di BlackRock fornisce una misura diretta, purché vengano utilizzati i dati corretti. La negoziazione di un'azione IBIT su Nasdaq non sposta Bitcoin; solo la creazione o il rimborso di panieri di azioni modifica le detenzioni del trust.
Il 10-Q del terzo trimestre del trust, depositato presso la SEC, riportava 1.434.080.000 azioni in circolazione al 31 ottobre. La pagina del prodotto iShares mostrava 1.384.280.000 azioni il 16 novembre. Ogni paniere da 40.000 azioni era supportato da 22,64 BTC.
La differenza rappresenta un rimborso netto di circa 49,8 milioni di azioni, ovvero circa 28.000 BTC che hanno lasciato il trust in 11 giorni di negoziazione. Ciò equivaleva a circa il 3,5% del fondo.
Il prezzo di Bitcoin è sceso del 17%, mentre le detenzioni del fondo sono diminuite del 3,5%. Il più grande fondo Bitcoin al mondo è stato quindi un venditore netto, contraddicendo l'idea che le istituzioni stessero ampiamente comprando il rialzo calato attraverso gli ETF. Le vendite non sono state tuttavia abbastanza grandi da spiegare l'intero movimento del mercato.
I dati supportano la lettura di Pandl secondo cui il venditore marginale si trovava nei futures leveraggiati e nei mercati spot, piuttosto principalmente nel wrapper ETF. Mostrano inoltre che l'adozione istituzionale citata nella sua tesi—stablecoin e depositi tokenizzati—non ha prodotto acquisti misurabili di Bitcoin durante il periodo esaminato.
La contrazione di USDC conferma i rimborsi, non la loro destinazione
La pagina di trasparenza di Circle riporta emissione, rimborsi e circolazione separatamente, consentendo di verificare la prima spiegazione di Pandl.
La circolazione di USDC era di circa 73 miliardi di dollari l'8 ottobre, 70 miliardi il 29 ottobre e 67,9 miliardi il 12 novembre. Il calo rappresentava una contrazione di circa il 7% in cinque settimane, con un ritmo crescente dopo l'incidente di Binance. Ciò corrispondeva al modello descritto da Pandl. La media del terzo trimestre di Circle era di 73,3 miliardi, lasciando la cifra di novembre ben al di sotto del livello medio del trimestre.
I dati confermano un rimborso netto: più USDC è stato restituito a Circle in cambio di dollari di quanto ne sia stato emesso. Non mostrano dove siano andati i dollari riscattati. Un rimborso causato dalla riallocazione dei fondi della tesoreria di un exchange verso USDT apparirebbe allo stesso modo, nei dati di Circle, di un rimborso di un investitore che lascia le criptovalute.
L'interpretazione di Pandl secondo cui la mossa rifletteva un'uscita è coerente con le cifre ma non dimostrata da esse. La segnalazione di Coindoo sull'acquisto del rialzo accompagnato da prelievi di dollari mostra che le due attività possono verificarsi contemporaneamente.
Sarebbe errato aggiungere la contrazione di USDC ai deflussi dagli ETF e ai saldi in calo degli exchange e descrivere il totale come capitale in uscita dalle criptovalute. Le tre serie di dati si sovrappongono. Un investitore che riscatta USDC e utilizza i dollari per acquistare azioni IBIT da altro detentore appare come deflusso di stablecoin ma non necessariamente come deflusso da ETF. Ogni misura risponde a una domanda diversa e dovrebbe essere considerata accanto alle altre anziché sommata.
Dati che supporterebbero o indebolirebbero il caso dei punti di ingresso
Il caso dei punti di ingresso sarebbe supportato se le azioni IBIT in circolazione tornassero sopra 1,43 miliardi, il livello del 31 ottobre, prima del rapporto di fine anno del trust.
Sarebbe inoltre supportato se la circolazione di USDC si ripristinasse a 70 miliardi di dollari sulla pagina settimanale di Circle entro metà dicembre, con emissione superiore ai rimborsi.
Il caso sarebbe indebolito da un secondo mese consecutivo di rimborsi netti IBIT mentre continuano gli annunci di tokenizzazione bancaria. Quella combinazione mostrerebbe che adozione e domanda di asset crittografici negoziabili pubblicamente rimanevano disaccoppiate.
Cosa potrebbe rafforzare il caso di Grayscale
La nota di Pandl si rivolgeva a investitori a medio e lungo termine e non sosteneva che il mercato avesse raggiunto un minimo. La versione più forte della sua argomentazione sarebbe quella in cui l'adozione raggiunge gli asset acquistati: creazioni nette di fondi che ricostruiscono le detenzioni, uso sostenuto delle catene pubbliche con una domanda di commissioni abbastanza grande da contare, ed emissione di USDC.
Le cifre citate sono riferite alle date indicate e provengono da documentazione di Grayscale, DBS, depositi SEC, iShares, Circle e Solana. Potrebbero essere cambiate dalla pubblicazione. Gli asset crittografici sono volatili e gli investitori possono perdere parte o tutto il loro capitale. Questo articolo ha finalità puramente informative e non costituisce consigli di investimento, finanziari o di trading.

