La digestione post-rialzo supererà PCE, profitti cinesi e dati sull’occupazione di settembre nella settimana 40?
Punti chiave
- •La Federal Reserve ha aumentato di 25 punti base il tasso sui federal funds, portandolo al 3,75%–4,00% il 16 settembre, il primo rialzo in più di tre anni, mentre i mercati prezzavano ulteriori rialzi nel 2026.
- •Le vendite al dettaglio statunitensi di agosto sono aumentate dell’1,2%, con le vendite core in crescita dell’1,4%, mentre i prezzi all’importazione sono saliti del 7,0% su base annua, il maggiore incremento annuale dall’agosto 2022.
- •La produzione industriale statunitense è rimasta invariata ad agosto, mancando le aspettative di un aumento dello 0,3%, mentre la manifattura è calata dello 0,3% e l’utilizzo della capacità è rimasto al 76,3%.
- •La Bank of Japan ha aumentato di 25 punti base il tasso ufficiale portandolo all’1,25% durante la settimana 38, mentre la Bank of England ha mantenuto il tasso al 3,75%, evidenziando percorsi divergenti tra le banche centrali.
- •I dati cinesi di agosto hanno mostrato una divergenza tra fabbriche e famiglie: la produzione industriale è aumentata del 5,2% su base annua, mentre le vendite al dettaglio sono cresciute soltanto dello 0,4% e gli investimenti in immobilizzazioni sono diminuiti del 7,2% da inizio anno.
Risposta rapida
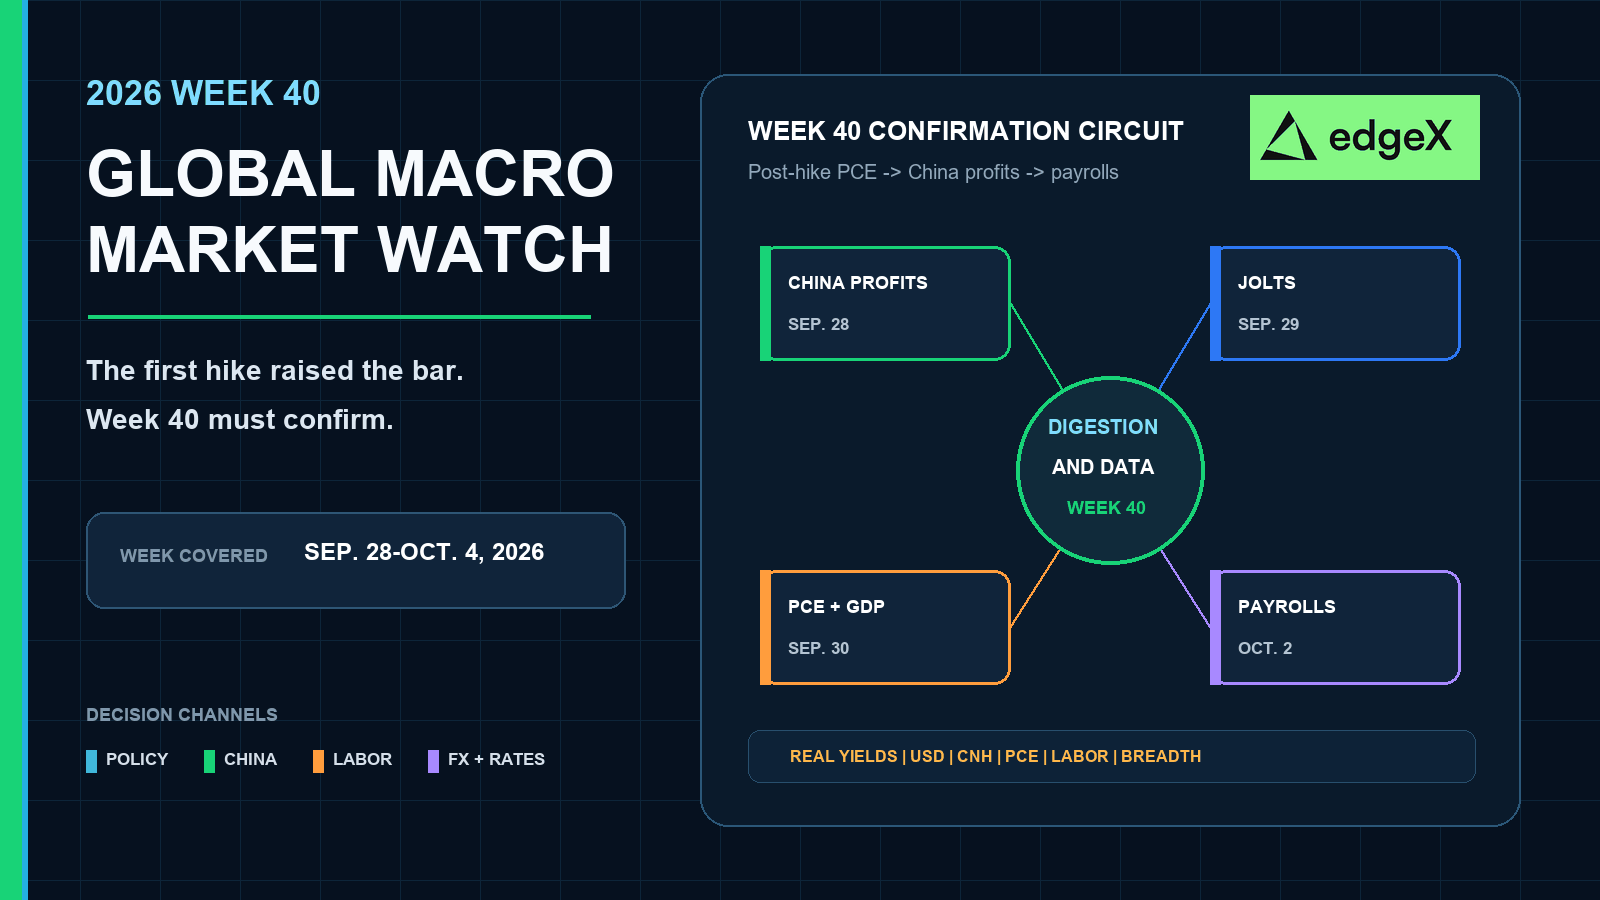
La settimana 40 è una settimana di conferma dopo che la settimana 38 ha portato il primo rialzo della Fed in più di tre anni, insieme a una forte domanda al dettaglio, una produzione industriale invariata e un ulteriore passo restrittivo della BOJ. Un PCE di agosto contenuto, profitti industriali cinesi che non provochino un nuovo crollo dei margini, letture del PMI ufficiale che impediscano l’ampliamento della divergenza tra fabbriche e famiglie e un rapporto sull’occupazione di settembre che mantenga la resilienza del mercato del lavoro senza riaccendere il panico salariale sosterrebbero una fase ordinata di digestione post-rialzo. Un PCE core più elevato, profitti o PMI cinesi più deboli e un dato sull’occupazione debole o surriscaldato inasprirebbero le condizioni finanziarie attraverso rendimenti reali persistenti, un dollaro più forte, una minore ampiezza di mercato e pressioni sulle materie prime industriali. I dati completati della settimana 38 avevano già messo in guardia dal prezzare sia un atterraggio morbido senza contraccolpi sia un immediato crollo della domanda nella finestra tra la fine di settembre e l’inizio di ottobre.
Perché la settimana 40 è un test di conferma post-rialzo
La settimana 38 ha concentrato la decisione del FOMC, le vendite al dettaglio e i prezzi all’importazione statunitensi, la riunione della BOJ e la produzione industriale in un’unica sequenza completata. La settimana 39 era stata concepita come la prima fase di digestione, ma alla data limite del 21 settembre quei dati di conferma non erano ancora completi. La settimana 40 non aspetta una seconda riunione di politica monetaria. Chiede se il messaggio del rialzo resisterà al confronto con l’indicatore d’inflazione preferito dalla Fed, con i dati sui profitti e sul PMI cinesi e con il prossimo rapporto sul mercato del lavoro statunitense.
Il posizionamento dovrebbe trattare queste fasi separatamente. Una decisione sui tassi può riprezzare i rendimenti a breve termine in un solo pomeriggio. Un regime macroeconomico duraturo necessita di conferme attraverso PCE, offerte di lavoro, occupazione, CNH e margini delle fabbriche asiatiche. La settimana 40 è costruita per questa seconda fase.
La divergenza della settimana 38 aveva già alzato l’asticella
Il rialzo del FOMC del 16 settembre, che ha portato il tasso sui federal funds al 3,75%–4,00%, indicato nel calendario FOMC della Federal Reserve, è arrivato insieme a un rimbalzo delle vendite al dettaglio e a una nuova accelerazione dei prezzi all’importazione nello stesso giorno, seguito da un dato invariato sulla produzione industriale il 18 settembre. Questa combinazione ha lasciato i mercati alle prese con tre messaggi contemporaneamente: la spesa dei consumatori era ancora abbastanza forte da essere rilevante, l’inflazione dei beni importati aveva accelerato nuovamente e la produzione industriale non confermava più lo stesso slancio rialzista. La settimana 40 dovrà stabilire quale di questi canali dominerà dopo il primo rialzo.
Calendario macroeconomico globale della settimana 40
| Data | Regione | Evento programmato | Perché interessa ai mercati |
|---|---|---|---|
| 28 settembre | Cina | Risultati economici industriali / pacchetto sui profitti industriali | Verifica se l’aumento del 5,2% della produzione industriale di agosto si è trasformato in utili o soltanto in scorte e pressioni sui prezzi. |
| 29 settembre | Stati Uniti | JOLTS, agosto 2026 | Aggiorna il quadro su offerte di lavoro, dimissioni e tensione del mercato del lavoro dopo il rimbalzo dell’occupazione e il primo rialzo della Fed. |
| 30 settembre | Stati Uniti | Redditi e spese personali, agosto 2026 | Fornisce l’inflazione PCE, l’indicatore dei prezzi preferito dalla Fed, dopo CPI, PPI e il rialzo. |
| 30 settembre | Stati Uniti | Terza stima del PIL, T2 2026 | Ridefinisce la base di crescita in vista del dibattito sulla domanda del T3. |
| 30 settembre | Cina | PMI ufficiale manifatturiero, non manifatturiero e generale | Verifica se la divergenza tra fabbriche e famiglie si sta stabilizzando dopo il pacchetto di misure sull’attività di agosto. |
| 2 ottobre | Stati Uniti | Situazione occupazionale, settembre 2026 | È il primo rapporto completo sul mercato del lavoro dopo il rialzo di settembre e il balzo delle vendite al dettaglio di agosto. |
PCE e PIL ridefiniscono la base di inflazione e crescita
Il Bureau of Economic Analysis ha programmato la pubblicazione dei dati su redditi e spese personali di agosto per il 30 settembre alle 8:30 ora della costa orientale, insieme alla terza stima del PIL del secondo trimestre. Questa coppia rappresenta il punto di controllo più chiaro della settimana 40 sull’inflazione e sulla crescita statunitensi dopo la sequenza di CPI, PPI, vendite al dettaglio e produzione industriale della settimana 38.
Il PCE è importante perché è l’indicatore che la Fed ha già utilizzato per giustificare il primo rialzo. Un dato più freddo sul PCE core dopo l’impulso del CPI e del PPI di agosto guidato dall’energia sosterrebbe l’ipotesi che lo shock nella catena di trasmissione della settimana 38 non si sia ancora trasformato in una diffusa frenata dei consumi. Un’altra lettura core solida dopo l’aumento dell’1,2% delle vendite al dettaglio e l’inflazione dei prezzi all’importazione del 7,0% su base annua manterrebbe elevati i rendimenti reali e le probabilità di rialzo a breve termine in vista della riunione FOMC del 28 ottobre.
Il PIL modifica il punto di partenza, non determina da solo lo scambio della settimana 40
La terza stima del PIL del T2 non riscriverà il rialzo di settembre, ma può cambiare il modo in cui i mercati valutano la qualità della domanda in vista del T3. Una revisione al rialzo rafforzerebbe la storia della resilienza delle vendite al dettaglio di agosto. Una revisione al ribasso accentuerebbe il contrasto con la produzione industriale invariata e aumenterebbe la probabilità che i dati sul lavoro della settimana 40 diventino il fattore decisivo per la valutazione dei timori sulla crescita.
I trader cross-asset dovrebbero abbinare il PCE al dollaro e ai rendimenti reali, anziché a un’unica apertura azionaria. La conferma dell’inflazione è più forte quando tassi, valute e titoli ciclici si muovono insieme.
JOLTS e occupazione mettono alla prova la resilienza del lavoro dopo il rialzo
Il calendario BLS e gli strumenti per il calendario delle pubblicazioni del 2026 collocano i JOLTS di agosto il 29 settembre e il rapporto sulla situazione occupazionale di settembre il 2 ottobre. Insieme formano il ponte della settimana 40 sul mercato del lavoro tra il primo rialzo e la prossima riunione di politica monetaria.
I JOLTS saranno letti soprattutto attraverso le offerte di lavoro e le dimissioni, non attraverso un singolo dato principale. Un indebolimento delle offerte dopo forti vendite al dettaglio suggerirebbe che la domanda si stia raffreddando ai margini, anche se le famiglie continuano a spendere. Offerte persistenti e dimissioni elevate manterrebbero vive le preoccupazioni su salari e inflazione dei servizi dopo la mossa della Fed di settembre.
Il 2 ottobre sarà il primo verdetto completo sul lavoro dopo il rialzo
I dati sull’occupazione di settembre arriveranno dopo che la Fed avrà già inasprito la politica e dopo che le vendite al dettaglio di agosto saranno aumentate dell’1,2%. I mercati leggeranno il rapporto sulla situazione occupazionale considerando insieme occupazione, disoccupazione e retribuzioni orarie medie, anziché un singolo dato principale. Un dato solido sull’occupazione con una crescita salariale contenuta sosterrebbe lo scenario di atterraggio morbido nella divergenza della settimana 38. Un dato debole riaccenderebbe le valutazioni legate ai timori sulla crescita anche se il PCE fosse soltanto moderatamente elevato. Un dato surriscaldato produrrebbe l’effetto opposto: rafforzerebbe il percorso dei rialzi, farebbe salire i rendimenti reali e metterebbe sotto pressione gli asset a lunga duration. La conferma della settimana 40 dovrebbe emergere dal comportamento congiunto dei rendimenti a breve termine, del dollaro e dell’ampiezza del mercato azionario, non dal solo dato principale sull’occupazione.
Profitti e PMI cinesi dopo un dato sull’attività divergente
Il calendario 2026 del National Bureau of Statistics cinese colloca i risultati economici industriali il 28 settembre, con il PMI ufficiale in arrivo il 30 settembre. Questi sono i checkpoint cinesi richiesti dalla settimana 40 dopo che il pacchetto di dati sull’attività di agosto nella pagina delle ultime pubblicazioni dell’NBS aveva già fissato la base: produzione industriale in aumento del 5,2% su base annua, vendite al dettaglio allo 0,4% e investimenti in immobilizzazioni in calo del 7,2% da inizio anno.
Il pacchetto sui profitti del 28 settembre verifica se l’accelerazione delle fabbriche si è trasformata in utili. Profitti più forti senza un nuovo crollo delle vendite al dettaglio sosterrebbero un’ipotesi di contenimento per CNH, metalli industriali e azioni legate all’Asia. Un’ulteriore compressione dei margini in presenza di una debole assorbimento interno manterrebbe l’Asia come rischio selettivo anche se il PCE statunitense si raffreddasse.
La trasmissione passa ancora attraverso CNH, metalli e utili
Il PMI ufficiale del 30 settembre chiederà quindi se la divergenza tra fabbriche e famiglie si sta stabilizzando. Un rimbalzo manifatturiero che allarghi semplicemente il divario con i servizi e la domanda interna non correggerebbe lo squilibrio. La conferma cross-asset dovrebbe comparire in CNH, rame e materie prime industriali correlate, Hang Seng e titoli ciclici onshore, nonché nelle aspettative sugli utili delle multinazionali legate ai ricavi cinesi. La settimana 40 non necessita di un singolo dato cinese dominante su ogni mercato, ma dovrebbe trattare profitti e PMI come nodi di conferma, non come elementi secondari.
Revisione della settimana 38: la Fed ha rialzato i tassi mentre le vendite al dettaglio rimbalzavano e la produzione industriale ristagnava
La settimana 38, dal 14 al 20 settembre, era la finestra settimanale completata più recente disponibile alla data limite di produzione del 21 settembre. Il messaggio centrale era che la politica monetaria si era irrigidita in presenza di consumi ancora solidi, mentre la produzione industriale non aveva confermato lo stesso slancio.
La settimana era incentrata sul 16 settembre. La Federal Reserve ha aumentato di 25 punti base l’intervallo dei federal funds, portandolo al 3,75%–4,00%, il primo rialzo in più di tre anni, e ha lasciato i mercati a prezzare ulteriori rialzi nel 2026. Nello stesso giorno, la finestra del calendario delle vendite al dettaglio dello U.S. Census Bureau ha riportato un aumento dell’1,2% delle vendite al dettaglio di agosto dopo il calo rivisto dello 0,5% di luglio, con le vendite al dettaglio core, escluse automobili, benzina, materiali da costruzione e servizi di ristorazione, in crescita dell’1,4%. Gli indici BLS dei prezzi all’importazione e all’esportazione sono aumentati dello 0,7% su base mensile e del 7,0% su base annua, il maggiore incremento annuale dall’agosto 2022. Questa combinazione ha reso più facile giustificare il rialzo sulla base della domanda e dei prezzi importati, ancora prima della pubblicazione della produzione industriale.
Il 18 settembre ha poi fornito il contrasto sul settore industriale attraverso il calendario G.17 della Federal Reserve sulla produzione industriale. La produzione industriale totale è rimasta invariata, mancando le aspettative di un aumento dello 0,3%, mentre la manifattura è calata dello 0,3% e i servizi pubblici sono aumentati dell’1,8%. L’utilizzo della capacità è rimasto al 76,3%. La stessa settimana completata ha visto anche l’aumento di 25 punti base della Bank of Japan all’1,25% e una pausa della Bank of England al 3,75%. La divergenza dei dati sull’attività cinese di agosto, pubblicata poco prima del FOMC, è rimasta la base per l’Asia: le fabbriche hanno accelerato, mentre famiglie e investimenti no.
Alla fine della settimana 38, i mercati portavano nella fase di digestione incompleta della settimana 39 quattro messaggi simultanei: la domanda dei consumatori statunitensi era ancora solida, l’inflazione importata aveva accelerato nuovamente, la produzione industriale si era arrestata e le principali banche centrali non stavano più allentando la politica in modo sincronizzato. L’implicazione della settimana 38 per la settimana 40 è condizionale. Vendite al dettaglio forti e un rialzo già realizzato alzano l’asticella per qualsiasi rally di sollievo che dipenda da una lettura semplicemente accomodante del PCE o dei dati sull’occupazione. La produzione industriale invariata e lo squilibrio tra domanda e offerta cinese mantengono aperto il canale dei timori sulla crescita se profitti, PMI o dati sul lavoro deludono.
Mappa decisionale cross-asset
| Combinazione settimana 40 | Cripto | Azioni | Materie prime | Valute e tassi |
|---|---|---|---|---|
| PCE contenuto, profitti/PMI cinesi stabili, occupazione solida ma non surriscaldata | Una minore volatilità dei tassi e una migliore liquidità possono sostenere BTC ed ETH se la domanda spot conferma. | L’ampiezza del mercato può migliorare se partecipano i titoli ciclici e quelli legati all’Asia. | I metalli industriali beneficiano del contenimento dei margini; l’oro dipende dai rendimenti reali. | Il USD si indebolisce selettivamente; la volatilità a breve termine diminuisce; il CNH si stabilizza se i profitti tengono. |
| PCE core più elevato dopo la forza delle vendite al dettaglio e dei prezzi all’importazione della settimana 38 | Rendimenti reali più elevati e liquidità più restrittiva mettono sotto pressione le posizioni cripto a leva. | I titoli a lunga duration e ad alto beta sottoperformano; guidano i difensivi di qualità. | L’oro affronta un vento contrario dai rendimenti; i metalli industriali assorbono il rischio dei tassi. | Rendimenti reali e USD salgono; le curve possono appiattirsi al ribasso; le probabilità di rialzo verso la fine di ottobre restano solide. |
| Profitti o PMI cinesi accentuano la divergenza tra fabbriche e famiglie | L’avversione al rischio in Asia può colpire le cripto ad alto beta anche se i rendimenti statunitensi sono contrastanti. | Le multinazionali sensibili alla Cina e gli esportatori industriali restano indietro. | Rame e metalli correlati si indeboliscono per il rischio di assorbimento della domanda; l’energia resta orientata in entrambe le direzioni. | Il CNH si indebolisce; le valute legate alle materie prime divergono; la domanda di USD rifugio può persistere. |
| Occupazione debole dopo la produzione industriale invariata, con inflazione ancora persistente | Le speranze di tagli dei tassi aiutano solo se il deleveraging non diventa dominante. | Le revisioni degli utili e il rischio sui margini diventano centrali; i difensivi sovraperformano i ciclici. | L’oro può sovraperformare le materie prime industriali. | Le curve possono torcersi; l’incertezza sul percorso della politica resta elevata tra USD e JPY. |
Cosa confermerebbe il segnale della settimana 40?
Lo scenario di base è una volatilità di digestione, non un trend netto a senso unico. La conferma della settimana 40 dovrebbe emergere dal comportamento congiunto di rendimenti reali, dollaro, PCE, JOLTS e dati sull’occupazione, CNH e metalli industriali. Un mercato post-rialzo che muove una sola classe di attività è meno duraturo di un aggiustamento sincronizzato che resiste al gruppo di dati tra il 28 settembre e il 2 ottobre.
La Cina richiede una checklist separata. Il pacchetto sui profitti industriali del 28 settembre deve essere letto in relazione alla divergenza dell’attività di agosto, non isolatamente. Profitti stabili o più solidi senza un nuovo crollo del PMI sosterrebbero un’ipotesi di contenimento. Un’ulteriore compressione dei margini in presenza di una domanda interna debole manterrebbe l’Asia come rischio selettivo. Un risultato duraturo di propensione al rischio richiede rendimenti reali post-rialzo contenuti, dati statunitensi su inflazione e lavoro non surriscaldati e segnali cinesi che impediscano allo squilibrio tra offerta e domanda di dominare i ciclici globali.
Fai trading con un vantaggio
Nei mercati in rapido movimento, l’esecuzione conta tanto quanto la direzione. Per questo sempre più trader si rivolgono a venue decentralizzate come edgeX per il trading di perpetual e spot.
A differenza delle piattaforme centralizzate tradizionali, edgeX è costruita intorno all’autocustodia: ciò significa che mantieni il controllo dei tuoi asset e autorizzi personalmente i movimenti dei fondi. Per i trader attivi, questo offre un vantaggio significativo: accesso al mercato senza affidare la custodia a un exchange.
edgeX combina inoltre i principali vantaggi della DeFi con un’esperienza di trading progettata per un’esecuzione professionale. La piattaforma punta su liquidità profonda, abbinamento degli ordini ad alta velocità e prestazioni con slippage ridotto, aiutando i trader a reagire durante le condizioni volatili. Grazie al supporto per una leva elevata, offre ai partecipanti esperti del mercato maggiore flessibilità nel modo in cui esprimono le proprie valutazioni macro e gestiscono il rischio.
Oltre all’esecuzione, l’infrastruttura di trading decentralizzata può offrire vantaggi strutturali: maggiore trasparenza, verifica on-chain e minore dipendenza dagli intermediari centralizzati. Per i trader che desiderano prestazioni senza rinunciare al controllo, questo modello è sempre più interessante.
edgeX è costruita per questo equilibrio: riunire un’esperienza di trading professionale con i principi fondamentali dei mercati decentralizzati.
I trader che desiderano esplorare un modo di fare trading più efficiente in termini di capitale e basato sull’autocustodia possono dare un’occhiata più da vicino a edgeX.
Domande frequenti
Qual è l’evento più importante della settimana 40 di macroeconomia globale?
La settimana 40 è un gruppo di conferme, non una settimana dominata da un singolo catalizzatore. La finestra di maggiore impatto va dal 28 settembre al 2 ottobre: profitti industriali cinesi, JOLTS statunitensi, PCE di agosto e terza stima del PIL del T2, PMI ufficiale cinese e rapporto sulla situazione occupazionale di settembre, tutti da leggere alla luce del primo rialzo della Fed nella settimana 38.
Perché esaminare la settimana 38 invece della settimana 39?
La produzione si è chiusa il 21 settembre, mentre la settimana 39 era ancora in corso. Le letture preliminari del PMI, il rapporto cinese del 24 settembre sui prezzi dei mezzi di produzione, le transazioni internazionali del BEA e gli ordini di beni durevoli non erano ancora stati completati come risultati settimanali definitivi. La settimana 38, dal 14 al 20 settembre, era la finestra settimanale completata più recente ed è indicata esplicitamente.
Perché il pacchetto cinese sui profitti del 28 settembre è importante a livello globale?
I profitti industriali collegano la produzione delle fabbriche agli utili, al CNH, alle materie prime industriali e alle aspettative sui ricavi delle multinazionali. Dopo l’accelerazione della produzione industriale di agosto mentre vendite al dettaglio e investimenti si indebolivano, il checkpoint sui profitti verifica se lo squilibrio tra domanda e offerta si sta stabilizzando o aggravando.
Come può il PCE cambiare la narrativa post-rialzo?
Il PCE di agosto è l’indicatore d’inflazione preferito dalla Fed dopo il primo rialzo, il rimbalzo delle vendite al dettaglio e l’accelerazione dei prezzi all’importazione. Un dato core solido può mantenere elevati i rendimenti reali e le probabilità di rialzo verso la fine di ottobre; un dato più contenuto può sostenere la digestione se i dati sul lavoro non si surriscaldano.
Che cosa ha cambiato la settimana 38 per le prospettive della settimana 40?
La settimana 38 ha portato il primo rialzo della Fed in più di tre anni, un rimbalzo dell’1,2% delle vendite al dettaglio, un aumento del 7,0% su base annua dei prezzi all’importazione, una produzione industriale invariata e una mossa della BOJ all’1,25%. Questa combinazione ha alzato l’asticella per un semplice sollievo dalla politica monetaria e ha reso la conferma della settimana 40 dipendente da PCE, profitti e PMI cinesi e dati sull’occupazione, anziché dalla sola speranza.
Qual è lo scenario costruttivo per la settimana 40?
La combinazione costruttiva è costituita da un PCE di agosto contenuto, profitti industriali cinesi e PMI ufficiale che impediscano l’ampliamento della divergenza tra fabbriche e famiglie e un rapporto sull’occupazione di settembre che resti solido senza riaccendere il panico salariale. La conferma dovrebbe emergere da un indebolimento selettivo del dollaro, da una maggiore ampiezza del mercato azionario e da materie prime industriali più stabili.

