Cosa ha previsto lo spread di termine tedesco per il 2024?
Punti chiave
- •Lo spread sui rendimenti tedesco 10 anni/3 mesi, storicamente un affidabile indicatore di recessione, si è invertito a dicembre 2022, implicando una probabilità di recessione del 70% secondo una regressione standard sullo spread.
- •I modelli probit basati su spread di termine e tasso a breve segnalano tutte le recessioni tranne quella del 2020 con una soglia di probabilità del 40%, ma registrano anche un falso positivo per il 2024.
- •L'inclusione del debt-service ratio porta lo pseudo-R² da 0,19 a 0,33 ed elimina il falso segnale del 2024, mentre l'aggiunta delle variazioni attese della disoccupazione lascia le previsioni di recessione sostanzialmente invariate.
- •Nessuna recessione ufficiale è stata dichiarata perché gli indicatori principali hanno raggiunto il picco in momenti diversi: occupazione nel quarto trimestre 2024, PIL reale nel terzo trimestre 2022 e produzione industriale a febbraio 2023.
- •Il verdetto definitivo sul segnale dello spread di dicembre 2022 dipenderà dalle future revisioni dei dati su PIL, occupazione e produzione industriale, nonché da eventuali decisioni di datazione delle recessioni che seguiranno.
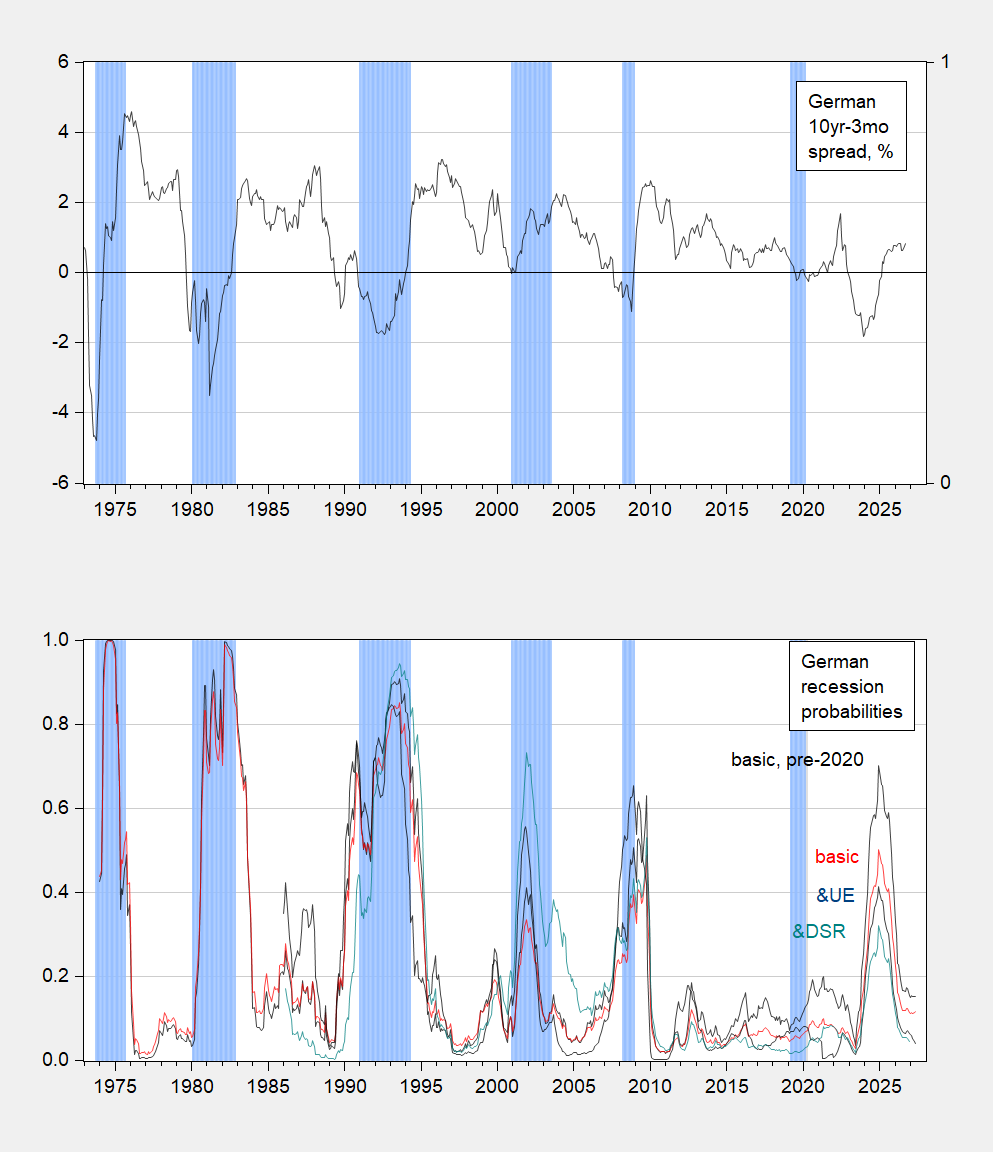
Lo spread sui rendimenti tedesco 10 anni/3 mesi, storicamente un affidabile indicatore anticipatore delle recessioni tedesche secondo la datazione dell'ECRI, si è invertito a dicembre 2022. Lo spread — il divario tra i costi di finanziamento del debito pubblico tedesco a dieci e a tre mesi — diventa negativo, o si inverte, quando i rendimenti a breve superano quelli a lungo. Con una regressione standard sullo spread, l'inversione implicava una probabilità di recessione del 70%.
Chinn e Ferrara (2026) presenta stime basate su modelli probit delle probabilità di recessione tedesca corrispondenti allo spread di termine 10 anni-3 mesi, inclusa una specifica stimata fino a dicembre 2019 (la linea nera nel pannello inferiore della Figura 1). La stima probit converte la lettura dello spread in una probabilità stimata che l'economia sia in recessione in un dato momento.
Figura 1: Pannello superiore: spread di termine tedesco 10 anni-3 mesi, in percentuale (nero). Pannello inferiore: stime probit da regressioni su spread e tasso a breve — campione pre-pandemia (linea nera), campione completo (rosso), con l'aggiunta della variazione attesa della disoccupazione (blu) e del debt service ratio (verde). Le date di recessione picco-minimo definite dall'ECRI sono evidenziate in azzurro. Fonte: OCSE, Chinn e Ferrara (2026).
In Chinn e Ferrara (2026), gli autori rilevano che le specifiche basate su spread di termine e tasso a breve spiegano una quota di variazione relativamente elevata, sia nel campione pre-pandemia che in quello completo. Come mostra la Figura 1, tutte le recessioni tranne quella del 2020 vengono segnalate con una soglia di probabilità del 40%, ma la stessa soglia produce anche un falso positivo per il 2024. Questo errore ha un'importanza che va oltre la semplice contabilità statistica, considerata la posizione della Germania come maggiore economia dell'area euro.
L'aggiunta della variazione attesa della disoccupazione aumenta leggermente la quota di variazione spiegata (0,29 contro 0,19 per la specifica di base stimata sullo stesso periodo campionario). Le previsioni di recessione, tuttavia, restano sostanzialmente invariate, con il falso positivo per il 2024 ancora registrato alla soglia del 40%.
L'aggiunta del debt-service ratio — una variabile che produce risultati nettamente diversi per gli Stati Uniti — porta lo pseudo-R² ulteriormente a 0,33 contro 0,19. Tutti i coefficienti entrano con i segni attesi e sono statisticamente significativi, incluso il debt-service ratio. Soprattutto, questa specifica non registra alcun falso positivo per il 2024 alla soglia del 40%. Il debt-service ratio — pagamenti di interessi più rimborsi di capitale rispetto al reddito — collega il segnale della curva all'effettivo debito che i mutuatari sostengono.
Occorre davvero ricorrere al debt-service ratio per restituire allo spread di termine il suo ruolo di indicatore predittivo? Un'argomentazione alternativa sostiene che la Germania abbia effettivamente attraversato una recessione nel 2023-24. Come scrive Kemp (2026): "L'economia tedesca ha attraversato una pronunciata recessione nel 2023-24, con il PIL reale in contrazione e una crescita notevolmente indietro rispetto al resto dell'area euro." Tuttavia, né l'ECRI — l'Economic Cycle Research Institute — né il Consiglio degli esperti per lo sviluppo economico, l'organo consultivo ufficiale del governo tedesco in materia di politica economica, hanno dichiarato una recessione post-pandemia.
Il motivo diventa chiaro negli indicatori principali:
Figura 2: Pannello superiore: occupazione tedesca, età 15 e oltre. Pannello centrale: PIL reale tedesco, in miliardi di euro 2010, SAAR. Pannello inferiore: produzione industriale tedesca esclusa l'edilizia (media mobile centrata a tre mesi). L'ombreggiatura verde chiaro indica i movimenti picco-minimo. Fonte: OCSE via FRED, OCSE.
I periodi picco-minimo di queste misure mostrano quasi nessuna coerenza. L'occupazione ha raggiunto il picco nel quarto trimestre 2024, il PIL reale nel terzo trimestre 2022, la produzione industriale a febbraio 2023 e la probabilità di recessione a dicembre 2024. Questa divergenza spiega perché nessuna recessione sia stata dichiarata, secondo la definizione di un ampio e sostenuto declino dell'attività economica. L'interpretazione più benevola è che lo spread di termine abbia colto la flessione dell'occupazione, ma non quelle del PIL e della produzione industriale. Per i lettori che seguono come l'episodio verrà infine giudicato, i riferimenti da osservare sono le revisioni delle serie di PIL, occupazione e produzione industriale, oltre a eventuali future decisioni di datazione delle recessioni che incidano sul segnale dello spread di dicembre 2022.

