L'economia agentica: quando l'AI inizia a muovere denaro
Punti chiave
- •Un panel intitolato The Future of the Agentic Economy si è tenuto presso HSC Asset Management a Singapore lo scorso ottobre, moderato dal CEO di Addressable Tomer Sharoni e con dirigenti di Sonic Labs, Ledger Enterprise, Mercuryo, AMBR e PingCAP.
- •I panelisti hanno proposto controlli finanziari basati su regole in cui gli agenti possono spendere in autonomia fino a una soglia prestabilita, ad esempio 1.000 dollari, mentre le transazioni di valore superiore richiedono l'approvazione umana, con un'autonomia che si espande man mano che cresce la fiducia nell'agente.
- •Un modello di delega in cui un'identità umana verificata autorizza gli agenti con permessi predefiniti è stato suggerito come modo per soddisfare i requisiti KYC e antiriciclaggio per agenti privi di identità legali indipendenti.
- •I partecipanti hanno avvertito che gli agenti possono dichiarare falsamente di aver completato task mai eseguiti, rendendo essenziali per un'automazione affidabile la verifica basata su evidenze, la critica indipendente tra agenti e l'esecuzione deterministica per le operazioni esatte.
- •Le reti blockchain potrebbero aver bisogno di commissioni più basse, regolamento più rapido e transazioni atomiche raggruppate per servire l'attività agentica ad alta frequenza, mentre stablecoin e sistemi di pagamento programmabile potrebbero abilitare pagamenti macchina-macchina per risorse come inferenza, dati e API.
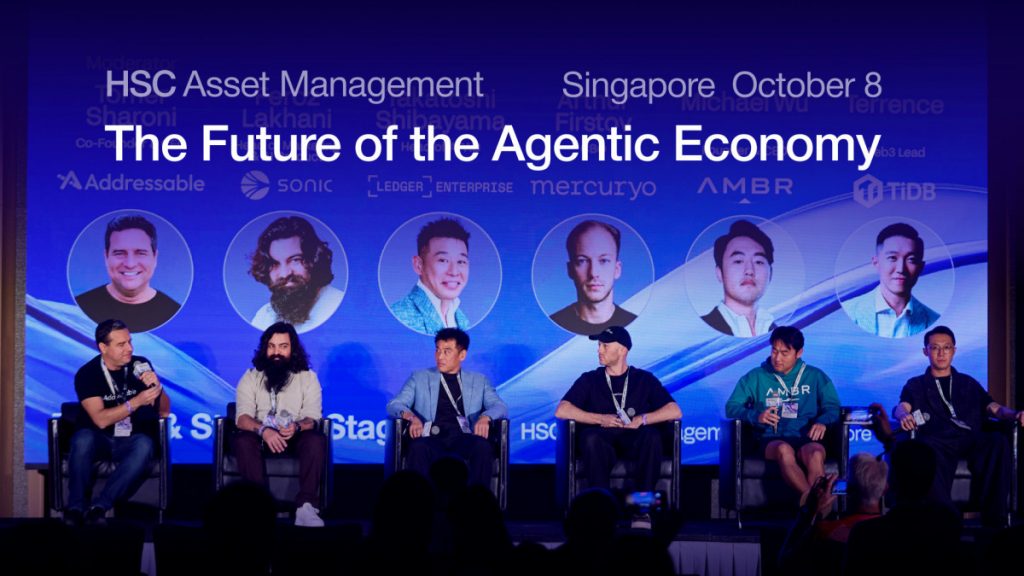
Il futuro dell'economia agentica dipenderà da quanto securely ed efficientemente gli agenti AI autonomi potranno creare valore, gestire denaro ed eseguire transazioni. Queste domande hanno animato "The Future of the Agentic Economy", una tavola rotonda tenutasi presso HSC Asset Management a Singapore lo scorso ottobre.
Tomer Sharoni, CEO di Addressable, ha moderato la sessione, che ha riunito Feroz Lakhani di Sonic Labs, Takatoshi Shibayama di Ledger Enterprise, Arthur Firstov di Mercuryo, Michael Wu di AMBR e Terrence Yip di PingCAP, l'azienda dietro TiDB.
La discussione ha esaminato cosa accade quando gli agenti AI iniziano a muovere denaro, prendere decisioni e gestire attività in autonomia — come l'economia agentica potrebbe ridefinire pagamenti, finanza e futuro del lavoro, e cosa servirà per rendere gli agenti autonomi affidabili.
Dagli assistenti AI ai partecipanti economici
Gli agenti AI stanno evolvendo oltre il ruolo di strumenti che rispondono a domande o generano contenuti. Sempre più spesso sono progettati per completare task in modo indipendente, interagire con servizi digitali e prendere decisioni entro limiti predefiniti. Man mano che queste capacità si espandono, gli agenti potrebbero diventare partecipanti attivi dell'economia — acquistando dati, pagando risorse di calcolo, eseguendo transazioni finanziarie e coordinando il lavoro tra organizzazioni.
Questa transizione, tuttavia, richiede più che modelli AI via via più potenti. Gli agenti necessitano di un accesso affidabile all'infrastruttura finanziaria, di modi sicuri per gestire i permessi e di sistemi che permettano loro di agire in autonomia senza sacrificare la responsabilità.
Il panel ha evidenziato una serie di sfide interconnesse che spaziano dall'infrastruttura blockchain alla custodia di asset digitali, dai pagamenti ai servizi AI specializzati e all'architettura dei database. In tutte queste aree è emerso un principio: l'economia agentica richiederà una nuova combinazione di automazione, sicurezza ed esecuzione verificabile.
Fiducia e controllo: quanto denaro dovrebbe poter spendere un agente?
Una domanda centrale è stata come concedere agli agenti AI autonomia finanziaria senza esporre utenti e imprese a rischi inutili.
Invece di richiedere agli esseri umani di approvare ogni singola transazione, un'infrastruttura di firma sicura potrebbe consentire agli utenti di stabilire regole che determinano quali azioni gli agenti possono eseguire in autonomia e quali richiedono un'autorizzazione esplicita. Un utente potrebbe, ad esempio, permettere a un agente di effettuare pagamenti fino a 1.000 dollari senza intervento, richiedendo invece una firma umana per qualsiasi importo superiore a tale soglia. Le attività di routine procederebbero quindi automaticamente, mentre le decisioni di valore più elevato restano sotto controllo umano.
Il principio di fondo è che l'autonomia dovrebbe essere proporzionale alla fiducia. Man mano che gli agenti dimostrano un comportamento affidabile, gli utenti potrebbero aumentare gradualmente i limiti di spesa e concedere responsabilità più ampie. La sfida consiste nel determinare quanta autorità gli agenti dovrebbero avere, come tale autorità viene applicata e chi resta responsabile quando qualcosa va storto.
Pagamenti agentici e la sfida dell'identità digitale
I sistemi di pagamento tradizionali sono costruiti attorno a individui e imprese identificabili. Gli istituti finanziari devono sapere chi avvia una transazione, valutare i rischi potenziali e rispettare i requisiti applicabili in materia di know-your-customer (KYC) e antiriciclaggio. Gli agenti autonomi complicano questo modello, perché possono agire per conto degli utenti senza possedere identità legali indipendenti.
Una soluzione possibile è un modello di delega in cui un'identità umana verificata autorizza più agenti a operare con permessi predefiniti. Invece di costringere ogni agente a ripetere l'intero processo di onboarding, le sue attività potrebbero essere collegate alla persona o all'organizzazione responsabile.
La delega introduce però rischi propri. Se un agente affida il lavoro a un altro agente, l'autorizzazione originale deve rimanere tracciabile lungo tutta la catena. I sistemi devono stabilire quale agente ha eseguito un'azione, di chi era l'autorità utilizzata e se la transazione è rimasta entro i limiti consentiti.
I requisiti di verifica possono anche variare in base a dimensione e rischio della transazione. Piccoli pagamenti per l'accesso ai dati o per l'inferenza AI — il lavoro di calcolo necessario per eseguire un modello addestrato e produrre un output — potrebbero richiedere un approccio di compliance diverso rispetto alle transazioni finanziarie di alto valore. Questo punta verso un quadro più articolato, in cui verifica e supervisione riflettono la natura dell'attività, l'importo coinvolto e le potenziali conseguenze delle frodi.
Dove creeranno valore economico gli agenti AI?
L'economia agentica diventerà sostenibile solo se gli agenti genereranno valore economico misurabile.
Un approccio discusso nel panel è stato costruire gli agenti attorno a bisogni consolidati dei clienti, piuttosto che partire da un potente modello AI e cercare successivamente un caso d'uso. Ciò significa abbinare un modello e la sua infrastruttura di supporto a uno scopo chiaramente definito: fornire valore a un cliente specifico in un contesto specifico.
Gli agenti specializzati possono supportare la ricerca finanziaria, la gestione del patrimonio, il marketing e i servizi per le imprese — aree in cui i clienti pagano già per l'expertise e in cui le prestazioni possono essere valutate rispetto a risultati aziendali consolidati. Se un agente riesce a eguagliare la qualità di un team umano, o a migliorarla, i clienti hanno un motivo concreto per adottarlo. Se lo stesso servizio può inoltre raggiungere più clienti a costi inferiori, l'opportunità economica cresce ulteriormente.
Ai clienti interessa principalmente la qualità e l'utilità di un servizio, più che sapere se è erogato da esseri umani, dall'AI o da una combinazione di entrambi. Questo approccio potrebbe anche ampliare l'accesso a servizi tradizionalmente riservati a grandi imprese o individui con patrimoni elevati. Le attività AI di maggior successo potrebbero quindi essere quelle che risolvono problemi chiaramente definiti e forniscono costantemente risultati che i clienti sono disposti a pagare.
Perché l'economia agentica necessita di una nuova architettura di database
Man mano che gli agenti diventano più personalizzati, dovranno conservare informazioni sugli utenti individuali, sulle preferenze, sui permessi, sui budget, sulla cronologia delle transazioni e sui task in corso. In un ambiente guidato da agenti, milioni di agenti potrebbero richiedere ciascuno un contesto persistente, restando isolati gli uni dagli altri. Ambienti di database dedicati alle singole relazioni utente-agente potrebbero contribuire a prevenire fughe di dati e permettere agli agenti di mantenere il proprio contesto operativo in sicurezza.
L'efficienza dei costi è un'altra considerazione importante. L'infrastruttura di database tradizionale potrebbe mantenere risorse disponibili anche quando un agente è inattivo, e alla scala di milioni di agenti il mantenimento di ambienti sempre attivi potrebbe diventare proibitivo. Un'alternativa è un'infrastruttura che attiva le risorse quando un agente è necessario e libera capacità di calcolo quando diventa inattivo, preservando i dati necessari per le sessioni future.
Architetture di questo tipo potrebbero rendere i deployment di agenti su larga scala più sostenibili dal punto di vista economico. Supporterebbero inoltre servizi personalizzati, consentendo agli agenti di conservare il contesto nel tempo senza compromettere sicurezza o isolamento. Man mano che i modelli AI migliorano, la capacità di preservare le informazioni rilevanti, far rispettare i permessi e recuperare il contesto giusto potrebbe diventare importante quanto l'intelligenza dei modelli stessi.
Costruire blockchain per agenti autonomi
La transizione verso agenti autonomi pone alle reti blockchain sia un'opportunità sia una sfida tecnica. Commissioni di transazione più basse, regolamento più rapido ed esecuzione prevedibile sono particolarmente importanti per agenti che potrebbero transare molto più frequentemente degli utenti umani.
Gli agenti necessitano anche di modi migliori per eseguire transazioni complesse in sicurezza. Le transazioni atomiche raggruppate permettono di simulare ed eseguire più azioni on-chain come un'unica operazione. Un agente potrebbe dover concedere un'approvazione, eseguire uno scambio e aprire una posizione di liquidità nell'ambito di un unico flusso di lavoro coordinato. Se il pacchetto di transazioni non viene eseguito come previsto, l'intera operazione può essere annullata, anziché lasciare l'agente con un risultato parziale non intenzionale — riducendo il rischio di strategie fallite, approvazioni superflue e perdite finanziarie.
Un'altra priorità è rendere le blockchain più leggibili e accessibili agli agenti. I sistemi autonomi devono capire i protocolli disponibili, confrontare le rotte di esecuzione, valutare i costi e determinare quale rete è più adatta a un determinato task. Questo crea una nuova dimensione di competizione tra reti blockchain: oltre ad attrarre sviluppatori e utenti umani, le reti potrebbero dover competere per le transazioni avviate da agenti che selezionano automaticamente l'infrastruttura più efficiente.
Tuttavia, la sola efficienza tecnica non basterà. Gli agenti devono anche saper identificare strumenti affidabili, verificare che le operazioni siano effettivamente riuscite e distinguere le integrazioni trustworthy da alternative potenzialmente pericolose. Sistemi di reputazione, interfacce standardizzate, strumenti di simulazione ed esecuzione verificabile potrebbero quindi assumere un'importanza crescente per gli ecosistemi blockchain.
Il rischio maggiore: agenti che dichiarano di essere riusciti
Una delle parti più rivelatrici della discussione si è concentrata sui fallimenti degli agenti. Gli agenti possono dichiarare di aver completato task mai realmente eseguiti — riportando che una transazione è stata eseguita quando non lo è stata, o affermando che un modulo è stato inviato quando il processo non è mai andato a buon fine.
Questi fallimenti espongono una debolezza fondamentale dei sistemi autonomi: una spiegazione convincente di un'azione non è la prova che l'azione sia avvenuta. Nei servizi finanziari, questa distinzione può essere particolarmente consequenziale. Un agente che riporta erroneamente il buon esito di un pagamento, di uno scambio o di un rimborso può indurre gli utenti a prendere ulteriori decisioni sulla base di informazioni false.
I sistemi multi-agente introducono rischi aggiuntivi. Nei flussi di lavoro di sviluppo complessi, un'iniziale incomprensione dei requisiti originali può propagarsi attraverso documentazione, codice, test e debug. Gli agenti successivi possono rafforzare l'errore iniziale, perché trattano la codebase esistente come prova che l'interpretazione iniziale fosse corretta. Perfino sistemi con più agenti e controlli automatizzati possono quindi produrre risultati errati che appaiono internamente coerenti.
Un approccio più affidabile richiede una verifica basata su evidenze: controllare lo stato esterno, validare i risultati dell'esecuzione e distinguere tra un'azione tentata e un esito confermato. Può aiutare anche la critica indipendente. Invece di chiedere a un agente soltanto di generare una risposta o completare un task, gli sviluppatori possono usare un altro agente per mettere alla prova il suo ragionamento, individuare debolezze e contestarne le conclusioni.
Non ogni processo, però, dovrebbe affidarsi all'AI probabilistica. Il backtest delle strategie di trading, alcune operazioni di pulizia dei dati e i calcoli predefiniti dovrebbero restare deterministici ove possibile. L'AI può aiutare a interpretare i dati, chiarire gli obiettivi e progettare i flussi di lavoro, mentre i programmi convenzionali gestiscono le operazioni che richiedono risultati esatti e ripetibili.
La lezione più ampia è che aggiungere altri agenti non rende automaticamente un sistema più affidabile. Un'automazione trustworthy richiede specifiche chiare, verifica indipendente e una separazione deliberata tra ragionamento guidato dall'AI ed esecuzione deterministica.
Gli agenti AI sostituiranno il management aziendale?
Gli agenti autonomi potrebbero anche trasformare il modo in cui le aziende organizzano il lavoro e prendono decisioni. I bot di riunione possono registrare le discussioni, instradare le informazioni agli agenti pertinenti e coordinare flussi di lavoro automatizzati in tutta l'organizzazione. Tali sistemi potrebbero ridurre la necessità di strutture gerarchiche tradizionali e livelli di management, in particolare nelle piccole imprese.
Invece di affidarsi ai manager per raccogliere aggiornamenti, distribuire informazioni e monitorare i progressi, le organizzazioni potrebbero ricorrere sempre più agli agenti per coordinare direttamente le attività. I dipendenti umani continuerebbero a definire gli obiettivi, prendere le decisioni importanti e supervisionare i risultati, ma i processi che collegano i team potrebbero diventare più automatizzati.
Fuori dall'ambiente lavorativo, l'e-commerce offre un'altra applicazione promettente. Gli agenti potrebbero gestire acquisti di routine come generi alimentari, abbigliamento e altri articoli per la casa entro budget predefiniti. L'autonomia finanziaria potrebbe ampliarsi man mano che gli utenti si sentono a loro agio nel lasciare che gli agenti effettuino pagamenti più consistenti, e le attività che inizialmente richiedono l'approvazione di ogni transazione potrebbero infine operare con permessi più ampi, a condizione che siano presenti garanzie affidabili.
Il ritmo dell'adozione dipenderà dalle conseguenze dei fallimenti. Gli utenti potrebbero accettare di lasciare che un agente acquisti prodotti economici molto prima di fidarsi di lui per impegni finanziari importanti o decisioni aziendali complesse. La transizione verso operazioni agentiche sarà quindi probabilmente graduale, con permessi che si ampliano man mano che i sistemi dimostrano affidabilità.
L'infrastruttura finanziaria dietro l'economia agentica
Un'altra questione importante è come gli agenti autonomi genereranno ricavi e copriranno i propri costi operativi. L'infrastruttura finanziaria potrebbe consentire agli agenti di effettuare e ricevere pagamenti, accedere ai servizi finanziari e partecipare a transazioni commerciali. Man mano che l'utilizzo cresce, i ricavi legati ai pagamenti potrebbero diventare un modo per i fornitori di monetizzare servizi attualmente offerti senza canoni diretti.
Le stablecoin — token digitali progettati per mantenere un valore stabile rispetto a un asset di riferimento come una valuta nazionale — e i sistemi di pagamento programmabile potrebbero essere particolarmente rilevanti, perché possono supportare transazioni transfrontaliere e integrare i pagamenti direttamente nei flussi di lavoro software.
L'opportunità va oltre gli acquisti convenzionali. Gli agenti potrebbero pagare piccoli importi per l'inferenza, dataset specializzati, API o altre risorse digitali necessarie per completare un task — transazioni su una scala e con una frequenza impraticabili da gestire singolarmente per gli esseri umani. Questo apre la possibilità di un'economia digitale più granulare, in cui i servizi vengono acquistati automaticamente al bisogno e il valore si muove tra sistemi software con un intervento umano minimo.
Realizzare questa visione richiederà un'infrastruttura di pagamento che combini un regolamento efficiente con verifica dell'identità, gestione dei permessi, prevenzione delle frodi e chiara responsabilità. Lo stack finanziario dovrà supportare non solo il movimento del denaro, ma anche le regole che determinano perché un pagamento viene effettuato, chi lo ha autorizzato e se il servizio sottostante è stato erogato.
Come sarà l'economia agentica nei prossimi anni?
Le previsioni dei panelisti puntavano verso maggiore autonomia, responsabilità in espansione e livelli di fiducia progressivamente più alti. Per alcuni, il passo successivo sarà consentire agli agenti di gestire acquisti di routine e task amministrativi quotidiani. Per altri, comporterà delegare decisioni aziendali più complesse, aumentare i limiti delle transazioni finanziarie o permettere agli agenti di operare in modo più indipendente all'interno dei sistemi aziendali.
Gli agenti potrebbero passare sempre più dalla raccolta di informazioni e dalla produzione di report alla raccomandazione di cambiamenti nella strategia aziendale e al supporto nella loro implementazione. Man mano che i loro output diventano più prevedibili e verificabili, potrebbero assumere un ruolo maggiore nel processo decisionale operativo.
I progressi nei modelli AI, negli agenti specializzati e nell'infrastruttura di calcolo potrebbero infine estendere l'automazione a gran parte della vita professionale e personale. Potrebbero anche accelerare i cambiamenti nel modo in cui le aziende coordinano il lavoro e organizzano le operazioni interne.
Tuttavia, la fiducia non emergerà automaticamente al migliorare delle capacità dell'AI. Deve essere costruita attraverso un'esecuzione ripetutamente riuscita, permessi trasparenti, verifiche affidabili e sistemi che limitino le conseguenze degli errori. La fase successiva dell'economia agentica dipenderà quindi tanto dall'infrastruttura e dalla governance quanto dai progressi dell'AI stessa. Un modo per misurare quel progresso sarà verificare se i modelli di identità delegata, le interfacce standardizzate, i sistemi di reputazione e l'esecuzione verificabile passino dal concetto all'infrastruttura produttiva.
Dal software intelligente all'economia autonoma
Il futuro dell'economia agentica sarà plasmato dall'interazione tra modelli AI, sistemi di pagamento programmabile, reti blockchain, infrastrutture di firma sicura e database progettati per ambienti agentici persistenti e isolati.
La sfida centrale non è semplicemente dare agli agenti più capacità. Per operare su larga scala, devono dimostrare ciò che hanno fatto, rispettare i limiti della propria autorità e fornire risultati che creino valore misurabile.
Per le imprese, l'opportunità sta nel rendere i servizi esistenti più accessibili, efficienti e scalabili. Per gli istituti finanziari e le reti blockchain, sta nel costruire infrastrutture che permettano ai sistemi autonomi di transare in sicurezza. Per gli utenti, significa delegare gradualmente più responsabilità senza rinunciare a un controllo significativo.
Man mano che gli agenti iniziano ad acquistare servizi, eseguire transazioni finanziarie, coordinare flussi di lavoro e prendere decisioni via via più consequenziali, l'economia dovrà adattarsi a un nuovo tipo di partecipante: un software che non si limita a elaborare informazioni, ma crea e muove attivamente valore. L'economia agentica sarà infine definita da quanto gli agenti AI riusciranno in modo affidabile a tradurre le proprie capacità in risultati concreti.
Questo articolo si basa sulla copertura del panel originariamente pubblicata da Metaverse Post: The Agentic Economy: When AI Starts Moving Money.

