Il livello record di staking di Ethereum ha un costo nascosto per i detentori
Punti chiave
- •La quota di ETH in staking ha raggiunto un record del 35,9% dell'offerta totale, mentre il numero di validatori è sceso a 881.000 da circa 1,1 milioni, per via delle consolidazioni sotto EIP-7251, che consente fino a 2.048 ETH per validatore.
- •Il calo del rendimento di Ethereum di 0,18 punti nel terzo trimestre si divide tra la crescita dello stake, che spiega circa 0,08-0,10 punti, e un calo del 40% delle commissioni giornaliere e del MEV a 198 ETH.
- •Il rendimento di Solana è sceso di 0,39 punti al 5,99% principalmente perché la componente emissione è calata di 0,53 punti percentuali sotto un programma di disinflazione, parzialmente compensata da un aumento del 33% delle commissioni di transazione.
- •Dopo l'aggiustamento per la diluizione dei token appena emessi, lo staking fa crescere la quota di offerta di un detentore Ethereum di circa l'1,7% annuo e quella di un detentore Solana di circa il 2,2%, mentre la quota di un detentore SOL non in staking si riduce di circa il 3,5%.
- •Le code di deposito su Ethereum si sono accorciate a circa 25 giorni alla fine del terzo trimestre, e la proposta EIP-8061 porterebbe il limite giornaliero di uscita da 57.600 ETH a circa 247.000 ETH.
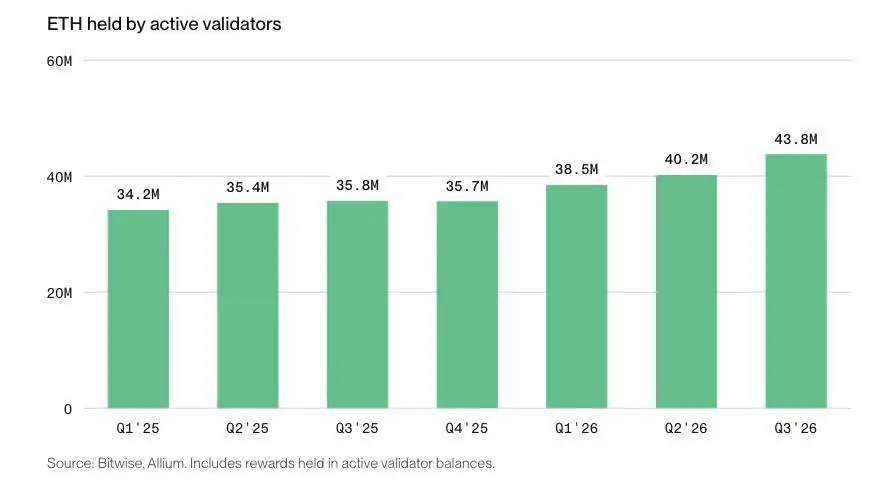
I validatori di Ethereum detengono ora il 35,9% di tutti gli ETH, la quota più alta nella storia della rete, secondo l'ultimo rapporto sullo staking di Bitwise. Lo staking è il meccanismo con cui i detentori affidano token ai validatori che proteggono una rete proof-of-stake e ottengono ricompense; è attivo su Ethereum da dicembre 2020 e la rete ha completato la transizione alla proof-of-stake a settembre 2022. Il rendimento annualizzato dello staking della rete è sceso al 2,63% nel terzo trimestre dal 2,81% del secondo trimestre, mentre quello di Solana è passato dal 6,38% al 5,99%. Dietro queste cifre si nasconde un costo meno visibile: la maggior parte del rendimento pagato agli staker arriva sotto forma di token appena emessi, diluendo proprio l'offerta che premia.
Cosa ha riportato Bitwise
La gestore patrimoniale Bitwise misura i rendimenti di entrambe le reti al lordo, prima delle commissioni dei validatori o degli operatori.
Il numero di validatori è diminuito su entrambe le catene nel trimestre, per ragioni opposte. Quello di Ethereum è sceso da circa 1,1 milioni a 881.000 mentre gli operatori consolidavano i validatori sotto EIP-7251, che ha elevato il saldo massimo per validatore a 2.048 ETH; gli ETH legati a quei record sono rimasti in staking. Su Solana, il numero è calato da 696 a 659 mentre gli operatori più piccoli uscivano sotto pressione dei costi.
La crescita dello stake spiega circa metà del calo di Ethereum
Ethereum non paga un tasso di ricompensa fisso. Secondo le regole stabilite nella sua documentazione del protocollo, la ricompensa base per ETH in staking scala con la radice quadrata inversa di tutto l'ETH in staking. L'emissione totale cresce con l'aumentare dello stake, ma più lentamente dello stake stesso, quindi ogni nuovo deposito abbassa il tasso pagato sul resto.
I saldi attivi dei validatori sono saliti dell'8,8% nel trimestre, da 40,24 milioni di ETH a 43,80 milioni. Su una curva a radice quadrata, un incremento di tale entità riduce il tasso di emissione di circa il 3-4%, a seconda che si usino i saldi di trimestre o la media. Applicato al rendimento di Ethereum, ciò spiega circa 0,08-0,10 punti del calo di 0,18 punti.
Il resto riflette la riduzione di quanto gli utenti hanno pagato. Le commissioni di rete e il MEV (il valore che i validatori possono catturare scegliendo quali transazioni includere e in quale ordine) sono stati in media 198 ETH al giorno nel terzo trimestre, in calo del 40% da 331 ETH nel secondo trimestre, e parte di tale totale viene bruciato anziché pagato ai validatori. Limiti di gas più alti dopo l'aggiornamento Fusaka hanno aggiunto capacità, riducendo la competizione degli utenti per lo spazio nei blocchi. Bitwise ha rilevato che il costo medio di quattro tipi di transazioni comuni è sceso del 67% rispetto a un anno prima. Le commissioni di priorità e il MEV hanno contribuito con 0,10 punti al rendimento del terzo trimestre.
Il calo di Solana è dovuto all'emissione, non alle commissioni
Il tasso di Solana si è mosso per una ragione diversa. La sua emissione segue un programma di disinflazione che attualmente riduce il tasso di inflazione del 15% all'anno fino a raggiungere un limite minimo dell'1,5%. L'emissione rappresenta quasi il 90% del rendimento lordo dello staking di Solana, quindi è quel programma a determinare la direzione delle ricompense.
Il dettaglio di Bitwise mostra che la componente emissione è scesa di 0,53 punti percentuali nel terzo trimestre: sono stati creati meno nuovi token, distribuiti su uno stake superiore del 3,1%, ora pari a 440,5 milioni di SOL. Le commissioni si sono mosse in direzione opposta. Gli utenti hanno pagato il 33% di SOL in più per transare, e le ricompense di blocco e le mance Jito hanno aggiunto 0,14 punti, con un calo netto di 0,39 punti.
Cosa trattiene realmente un detentore
I rendimenti di Bitwise sono misurati prima di qualsiasi trattenuta. Un validatore può addebitare una commissione, uno staking pool può applicare una commissione di servizio, e un fondo può mantenere parte dei propri asset non in staking applicando le proprie spese. In un ETF, le ricompense spesso si riflettono nel valore di ogni quota anziché essere pagate in contante, come spiegato nella guida di CoinDoo su come le ricompense dello staking arrivano a un investitore ETF.
La seconda trattenuta è meno visibile. La maggior parte del rendimento su entrambe le reti è composta da token appena creati, e quei token ampliano l'offerta totale. La quota di rete di uno staker cresce quindi meno del tasso indicato, mentre un detentore che non fa staking vede la propria quota ridursi.
Conto approssimativo: rendimento dopo la diluizione
- Ethereum ≈ 1,7%. Un'emissione che paga il 2,53% sul 35,9% dell'offerta aggiunge nuovo ETH pari a circa lo 0,9% dell'offerta totale all'anno. Un rendimento del 2,63% fa quindi crescere la quota di tutti gli ETH di uno staker di circa l'1,7% annuo. Le combustioni di commissioni lo aumenterebbero leggermente; le commissioni degli operatori lo ridurrebbero.
- Solana ≈ 2,2%. Un'emissione che paga circa il 5,3% sul 69% dell'offerta espande l'offerta totale di SOL di circa il 3,7% all'anno. Un rendimento lordo del 5,99% fa quindi crescere la quota di uno staker di circa il 2,2%, al lordo delle commissioni. La quota di un detentore non in staking si riduce di circa il 3,5%.
Queste stime si bas sui dati del terzo trimestre di Bitwise. I risultati variano con i livelli di stake, le combustioni e le commissioni, e escludono qualsiasi variazione del prezzo del token.
Entrare e uscire
I nuovi depositi in ETH hanno atteso circa 25 giorni prima di iniziare a generare rendimento alla fine del terzo trimestre, rispetto ai circa 70 giorni di febbraio. Le uscite sono limitate a 57.600 ETH al giorno sull'intera rete, quindi le code possono allungarsi quando molti detentori escono contemporaneamente; una proposta di modifica, EIP-8061, porterebbe tale limite a circa 247.000 ETH al giorno, secondo la stima di Bitwise. I token di liquid staking offrono una via più rapida, perché possono essere venduti mentre l'ETH sottostante resta in staking, anche se un venditore di fretta potrebbe dover accettare un prezzo inferiore all'ETH che rappresentano.
Entrambe le reti stanno ripensando l'emissione
Su Solana, tagli più rapidi sono già stati approvati. Ad agosto, i validatori hanno approvato SGP-0002, che raddoppia il tasso di disinflazione annuale al 30% mantenendo il limite minimo dell'1,5%. È passato con il 67,00% di sostegno, 0,33 punti sopra la soglia, e non ha ancora una data di attivazione. Una volta attivo, porterebbe Solana a tale minimo in circa 2,8 anni invece di 5,7.
La versione Ethereum del dibattito è meno avanzata. EIP-8363 brucerebbe una quota crescente delle ricompense di consenso al crescere dell'ETH in staking, raggiungendo il 76% a 50 milioni di ETH. I sostenitori affermano che i detentori non dovrebbero essere diluiti per finanziare un bilancio di sicurezza sempre più grande, mentre i critici avvertono che ricompense più magre spingerebbero fuori i piccoli operatori. Il 7 settembre, il team protocollo della Ethereum Foundation ha declinato di raccomandarlo per il previsto aggiornamento Hegotá, affermando che una modifica all'emissione richiede una più ampia discussione con la comunità.
Uno stake record mostra quanto ETH e SOL siano bloccati. Per un detentore che valuta lo staking, le cifre che determinano l'esito sono la ricompensa residua dopo i costi, la parte pagata in nuovi token e il tempo necessario per uscire. Da qui in avanti, gli elementi da osservare sono la data di attivazione di SGP-0002, non ancora fissata; dove porterà la più ampia discussione di Ethereum sull'emissione dopo la decisione del 7 settembre; e se EIP-8061 passerà da proposta a implementazione.
Questo articolo è fornito solo a scopo informativo e non costituisce consulenza finanziaria o di investimento. Le ricompense dello staking sono variabili e le perdite sul prezzo del token possono superare le ricompense ottenute.

