Quasi il 10% dei detentori di stablecoin nell'area euro possiede 10.000 euro o più, rileva un'indagine BCE
Punti chiave
- •Un box del Bollettino economico della BCE pubblicato l'11 novembre stima che quasi il 10% dei detentori di stablecoin nell'area euro possieda 10.000 euro o più, sulla base di moduli sperimentali dell'indagine sulle aspettative dei consumatori condotta ad agosto e a novembre 2025 negli 11 maggiori paesi dell'area euro.
- •La BCE giudica le esposizioni attuali alle stablecoin come un rischio limitato per la stabilità finanziaria, poiché rappresentano in media una piccola quota del patrimonio finanziario dei consumatori, segnalando però che run, ricadute dalla liquidazione di riserve in dollari e sostituzione di valuta crescerebbero se l'uso si estendesse oltre il trading cripto.
- •I token referenziati al dollaro dominano le posizioni nell'area euro: il 17% degli intervistati detentori di criptovalute detiene USDT e il 12% USDC, contro il 10% dell'EURC denominato in euro, e scenari ipotetici mostrano che un euro più forte più uno sconto di mercato potrebbe erodere quasi il 12% di una posizione di 10.000 euro anche con il peg in dollari intatto.
- •L'indagine non rileva la finalità delle posizioni in stablecoin né gli altri asset delle famiglie con saldi elevati, quindi il dato dei 10.000 euro identifica chi è esposto anziché quanto gravemente, una domanda a livello di famiglia che i dati lasciano senza risposta.
- •Un esercizio di mystery shopping della Banca d'Italia che ha inviato 200 USDC dall'Italia ad altri cinque paesi non ha rilevato alcun vantaggio di costo sistematico rispetto ai canali di rimessa tradizionali, con tempi end-to-end variabili da meno di 20 minuti a uno o due giorni lavorativi.
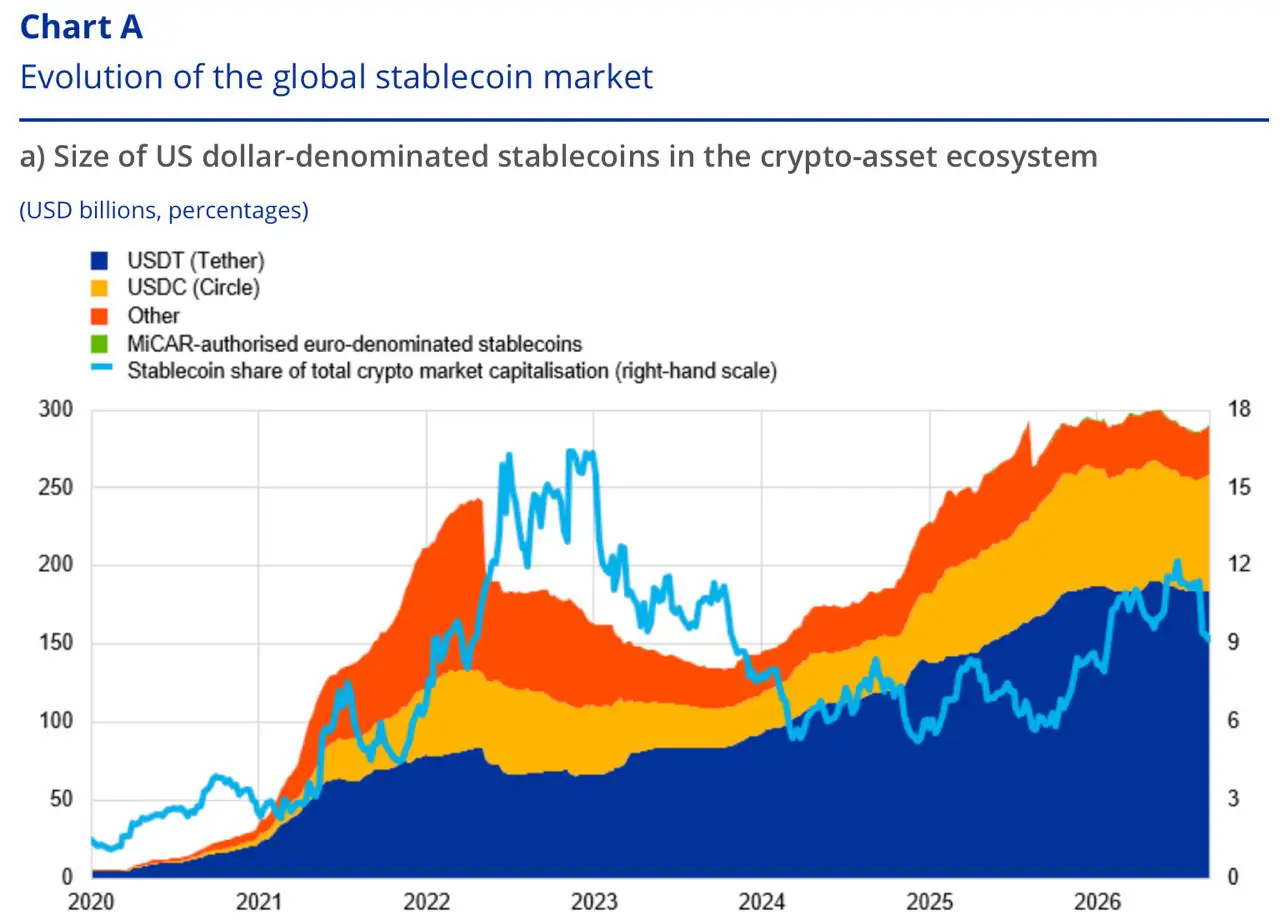
Si stima che quasi il 10% dei detentori di stablecoin nell'area euro possieda 10.000 euro o più, secondo un box pubblicato nel Bollettino economico della Banca Centrale Europea l'11 novembre. I risultati si basano su moduli sperimentali dell'indagine della BCE sulle aspettative dei consumatori, condotta ad agosto e a novembre 2025 negli 11 maggiori paesi dell'area euro.
La conclusione principale della BCE è che le esposizioni attuali rappresentano un rischio limitato per la stabilità finanziaria. In media, le stablecoin costituiscono una piccola quota del patrimonio finanziario dei consumatori e si affiancano ad altre criptovalute. Il medesimo box contiene però un dato che le medie nascondono: una fascia di detentori con saldi a cinque cifre, in gran parte denominata in token in dollari. Il rischio a livello di sistema e il rischio a livello di famiglia sono domande diverse, e la seconda è la più difficile da rispondere sulla base di questi dati.
Cosa ha misurato l'indagine, e come
Ad agosto 2025, il 13% degli intervistati ha dichiarato che loro o un componente del loro nucleo familiare possedevano cripto-attività, in aumento rispetto al 9,8% di novembre 2024. Il cinque per cento ha dichiarato di possedere stablecoin — oltre un terzo di tutti i detentori di criptovalute.
Gli importi provengono da un modulo separato somministrato a novembre. Agli intervistati con investimenti in criptovalute è stato chiesto se le loro posizioni fossero per lo più stablecoin o per lo più altri token, su una scala a cinque punti. La BCE ha convertito queste risposte in pesi di 0, 0,25, 0,5, 0,75 o 1 e li ha applicati all'investimento in criptovalute dichiarato da ciascun intervistato. Il risultato è una stima, non un saldo dichiarato.
Questa stima è distorta verso importi ridotti, eppure si è calcolato che quasi il 10% dei detentori di stablecoin possiede 10.000 euro o più. La BCE definisce questo un "intervallo sostanziale" e segnala le debolezze evidenti: un design sperimentale del questionario, campioni ridotti — i dati sulla composizione si fondano su 1.286 intervistati detentori di criptovalute — e la possibilità che le persone sottodichiarino asset che considerano sensibili.
Due elementi non rilevati dall'indagine sono rilevanti per tutto quanto segue. Non chiede a cosa servano i token. E, pur riportando le quote medie di stablecoin sul patrimonio finanziario di tutti i detentori, non mostra gli altri asset delle specifiche famiglie al vertice della distribuzione.
10.000 euro sono metà del patrimonio di una famiglia e il 5% di un'altra
Due famiglie possiedono ciascuna 10.000 euro in stablecoin. Una ha 20.000 euro di patrimonio finanziario totale; l'altra 200.000 euro. La prima ha metà della propria ricchezza liquida in un token, la seconda un ventesimo. Il dato della BCE le conteggia entrambe una volta, nella stessa categoria.
La finalità modifica il quadro tanto quanto la proporzione. Un saldo destinato all'affitto del mese successivo e un saldo parcheggiato tra operazioni di trading cripto riportano lo stesso numero, ma hanno conseguenze diverse se la conversione viene ritardata. Per la prima famiglia, un prelievo bloccato è un pagamento mancato; per la seconda, un inconveniente.
L'indagine non dice nulla su nessuna di queste due variabili, quindi il dato dei 10.000 euro è un conteggio delle esposizioni, non una loro misura. E poiché la BCE rileva che i token referenziati al dollaro dominano le posizioni nell'area euro, esiste un secondo strato che il dato in euro nasconde.
Il peg può reggere mentre gli euro si riducono
Tra gli intervistati con criptovalute, il 17% deteneva USDT e il 12% USDC, contro il 10% dell'EURC denominato in euro. Per la maggior parte di questa fascia, il denaro è denominato in dollari e speso in euro.
Un token in dollari può essere scambiato a esattamente 1 $ per un anno e comunque comprare meno euro a dicembre rispetto a gennaio. Il box illustra cosa accade a una posizione di 10.000 euro in token in dollari sotto quattro condizioni ipotetiche, inclusa quella che la prosa raramente menziona: un euro più forte e uno sconto di mercato contemporaneamente. I valori sono ipotetici, non prezzi osservati — il valore in euro è pari ai token moltiplicati per il prezzo in dollari, divisi per i dollari per euro, arrotondato all'euro più vicino, al netto di commissioni e tasse.
L'ultimo scenario è quello su cui vale la pena riflettere. Nessuno dei due eventi, da solo, è drammatico, eppure insieme sottraggono quasi il 12% a una posizione il cui emittente non ha mai mancato un rimborso. Un conto deposito in euro non avrebbe perso nulla. Vale anche il contrario: un euro più debole innalzerebbe il valore in euro degli stessi token, che è la posizione di chi risparmia per una fattura in dollari anziché per una bolletta in euro.
Gli scenari di sconto descrivono ciò che un venditore ottiene su un exchange. Non dicono nulla su ciò che un detentore idoneo ha diritto a ricevere dall'emittente, e questa distinzione determina quanta parte dell'esercizio si applica a una data famiglia.
Il percorso dal token all'euro
Una scheda informativa congiunta delle autorità di vigilanza UE spiega che un e-money token autorizzato ai sensi del MiCA conferisce al detentore il diritto di riscatto nella valuta di riferimento. Quali tutele si applicano dipende dal token e dal fornitore.
Il white paper UE di Circle per USDC mostra come si presenta nella pratica: i detentori nello Spazio Economico Europeo hanno un diritto di rimborso in dollari, subordinato alle procedure di Circle, e il token resta fuori dai sistemi UE di garanzia dei depositi e di risarcimento degli investitori. Un detentore con tale diritto può riscattare alla pari; un detentore che invece vende su un exchange ottiene ciò che il mercato paga. Entrambi devono poi comunque convertire i dollari in euro.
Dove risiede il saldo aggiunge un passaggio prima di entrambe le opzioni. I token su un exchange possono essere venduti o prelevati solo quando la piattaforma lo consente. I token in un wallet self-custody dipendono dal detentore che conservi le chiavi ed effettui un trasferimento valido.
Il timing conta in particolare per la quota di USDT. L'indagine è stata condotta ad agosto 2025; dalla fine del periodo transitorio del MiCA, il 1° luglio 2026, gli exchange UE autorizzati non quotano più USDT, che Tether non ha richiesto di autorizzare. Detenerlo resta legale, ma un detentore nell'area euro che lo abbia conservato deve ora venderlo su una piattaforma decentralizzata o extra-UE, o detenerlo in self-custody, prima che possa iniziare qualsiasi conversione in euro.
Come si sviluppano questi colli di bottiglia quando i detentori tentano effettivamente di uscire è l'oggetto di una separata analisi di Coindoo sull'accesso alla liquidazione delle stablecoin, sollecitata dai dubbi di un funzionario della Fed sulla medesima promessa.
Regge il caso dei pagamenti?
La BCE stessa solleva la possibilità che una parte di questo denaro sia destinata ai pagamenti anziché al trading. Gli intervistati nati all'estero erano 2,1 punti percentuali più propensi a detenere stablecoin rispetto ai consumatori domestici, dopo il controllo di altre caratteristiche, un pattern che il box descrive come coerente con pagamenti transfrontalieri o rimesse. È una correlazione in un'indagine che non chiede l'uso, e la BCE la presenta come niente di più.
L'unico test diretto citato nel box è un esercizio di mystery shopping pubblicato dalla Banca d'Italia a luglio. I ricercatori hanno inviato 200 USDC lungo corridoi che collegano l'Italia ad altri cinque paesi, utilizzando fornitori selezionati e principalmente la rete Ethereum, con il Giappone trattato separatamente. Non hanno rilevato alcun vantaggio di costo sistematico rispetto ai canali di rimessa tradizionali, e i tempi end-to-end sono variati da meno di 20 minuti a uno o due giorni lavorativi a seconda di come il denaro era caricato e prelevato.
Per la famiglia che riceve, il confronto che conta è la valuta locale in mano, dopo la conversione e l'attesa. Il trasferimento sulla blockchain è il rapido segmento centrale di un viaggio che inizia e termina in conti bancari e sportelli di cambio, e il test italiano suggerisce che proprio in quei segmenti si concentrano tempi e costi.
Ciò che il box lascia aperto
La BCE elenca tre vulnerabilità che, secondo lei, crescerebbero se l'uso delle stablecoin si estendesse oltre il trading cripto: run e de-pegging, ricadute dalla liquidazione di riserve in dollari e sostituzione di valuta a spese dell'euro. Sono preoccupazioni a livello di sistema, e la BCE è esplicita sul fatto che il quadro MiCA dell'UE ne riduce molte.
La domanda a livello di famiglia è più ristretta e resta senza risposta in questi dati. L'indagine può ora contare i detentori nell'area euro che possiedono 10.000 euro o più in token. Non può dire se quel saldo sia denaro discrezionale per il trading o l'unica riserva di una famiglia, e finché non potrà, il dato principale descrive chi è esposto, non quanto gravemente.
Fonte: Coindoo

