Il diesel continua a salire più del resto del barile; ecco perché
Punti chiave
- •Il Brent ha chiuso a $72.48 al barile il 27 febbraio ed è salito a $91.62 mercoledì, mentre l’ULSD è passato da $2.596 a $4.4523 al gallone nello stesso periodo.
- •Dall’inizio della guerra in Iran, il Brent è salito del 26.4% e l’ULSD del 71.5%, con il proxy della benzina RBOB in rialzo del 56.5%.
- •Lo spread tra Brent e ULSD ha superato i $90 al barile nei primi due giorni di questa settimana, un livello che l’articolo definisce probabilmente storico.
- •I prezzi medi al dettaglio del diesel negli Stati Uniti hanno raggiunto $5.5477 al gallone giovedì, entro 15 centesimi dal massimo post-guerra registrato il 9 aprile.
- •L’IEA ha detto che le esportazioni delle raffinerie russe si sono quasi dimezzate di recente dopo gli attacchi intensificati, mentre le raffinerie statunitensi hanno spinto l’utilizzo al 97.2% per sfruttare i forti margini del diesel.
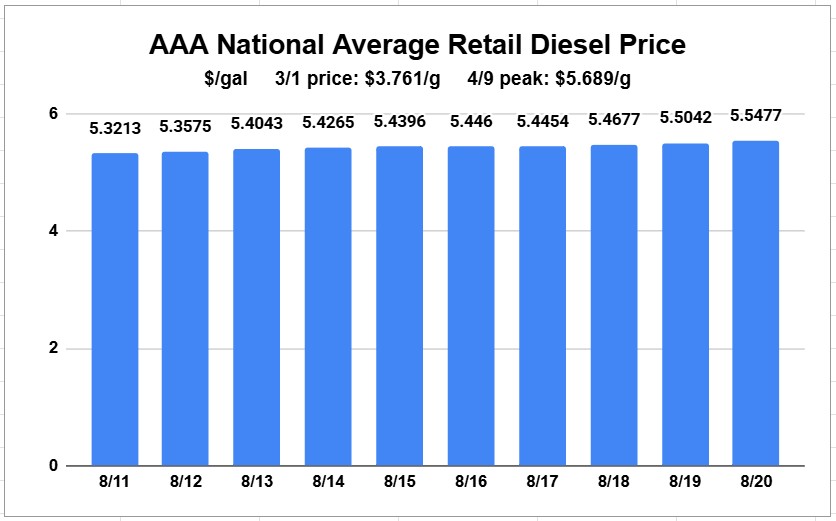
Oltre a notare semplicemente che i prezzi al dettaglio del diesel stanno salendo di nuovo, chi deve fare i conti con costi del carburante più elevati dovrebbe considerare alcuni confronti chiave.
Il 27 febbraio, ultimo giorno di contrattazione prima dell’inizio delle azioni militari tra l’Iran da una parte e gli Stati Uniti e Israele dall’altra, il benchmark internazionale del greggio Brent ha chiuso a $72.48 al barile sulla piattaforma CME. Nello stesso giorno, l’ultra low sulfur diesel (ULSD) ha chiuso a $2.596 al gallone.
Mercoledì, il Brent ha chiuso a $91.62 al barile. L’ULSD ha chiuso a $4.4523 al gallone.
Secondo i calcoli, dall’inizio della guerra il Brent è salito del 26.4%, mentre l’ULSD è aumentato del 71.5%. La chiusura di giovedì è stata di $4.4803 al gallone. Sulla CME, il contratto RBOB, un prodotto intermedio che funge da proxy per la benzina, era salito del 56.5% dall’inizio della guerra in Iran. È ben sopra l’aumento del Brent, ma ancora sotto quello del diesel.
È proprio l’ampio divario tra greggio e diesel ad aver attirato l’attenzione sul carburante, in parte perché le flotte sono frustrate nel sentire che il greggio sale lentamente o addirittura scende mentre i loro costi del carburante continuano a salire. Il diesel sta persino rubando la scena alla benzina, che, essendo consumata da molte più persone del diesel, di solito attira più attenzione da parte di media, politici e consumatori.
Questo spostamento è stato riassunto in un recente articolo di Axios intitolato: “Diesel desperation is mounting.”
Nessuno è stato una voce più costante sull’aumento del mercato del diesel e sul suo significato per il quadro energetico complessivo di Jeffrey Currie, ex responsabile delle materie prime di Goldman Sachs e ora coinvolto in diverse attività. Ha partecipato a numerose interviste televisive, inclusa una questa settimana su CNBC, in cui ha descritto come storico lo scarto tra i prezzi del greggio e quelli dei prodotti.
“Il greggio non lo consuma nessuno tranne le raffinerie”, ha detto. “Per tutti gli altri sul pianeta Terra, ciò che conta sono i prezzi dei prodotti.”
Currie ha affermato che storicamente lo spread tra i prezzi dei prodotti e quelli del greggio era “relativamente stabile”. Ma in una giornata in cui il Brent scambiava intorno a $87 al barile, ha osservato che il diesel scambiato in Europa era intorno a $170 al barile.
“Il greggio vale quasi la metà dei prodotti”, ha detto Currie. “Quindi quei rapporti, quei modelli econometrici, tutti quelli che hanno fatto l’ipotesi che lo spread tra petrolio e prodotti sia una relazione costante relativamente stabile si sono persi qualcosa.”
Un divario gigantesco
Esistono diversi modi per misurare l’attuale disconnessione. Il crack spread misura la differenza di valore tra un barile di greggio e i prodotti raffinati da esso.
Un modo semplice per evidenziare la forza del diesel è confrontare il prezzo del secondo mese dell’ULSD sulla CME con il prezzo del primo mese del Brent, dato che il Brent può essere raffinato in ULSD.
Il 27 febbraio, ultimo giorno di contrattazione prima dell’inizio della guerra in Iran, quello spread era di circa $36.55 al barile. Nei primi due giorni di questa settimana ha superato i $90 al barile per la prima volta dall’inizio della guerra, e probabilmente per la prima volta nella storia. Quel giorno il greggio ha chiuso a $91 al barile, confermando il punto espresso da Currie nell’intervista a CNBC: il greggio vale circa metà dell’ULSD. Lo spread è poi sceso leggermente sotto la soglia dei $90 mercoledì.
Alla pompa, il risultato è che i prezzi medi al dettaglio del diesel negli Stati Uniti, rilevati quotidianamente da AAA, erano pari a $5.5477 al gallone giovedì. Si trattava di un livello entro 15 centesimi dal massimo post-guerra di $5.5689 al gallone registrato il 9 aprile e superiore di oltre 25 centesimi al gallone rispetto al 10 agosto, quando è iniziata l’ultima fase di rialzi dei prezzi al dettaglio.
La domanda è quindi perché, dall’inizio della guerra in Iran, il diesel abbia reagito all’intera gamma di fattori di mercato rialzisti più del greggio e più della benzina. L’elenco è lungo e riguarda sia le interruzioni dell’offerta sia il comportamento delle raffinerie.
Tagli in Russia
Con tanta attenzione concentrata sul Medio Oriente e sullo Stretto di Hormuz, l’impatto sul diesel degli attacchi ucraini alle infrastrutture di raffinazione russe — fortemente progettate per produrre un’elevata resa di diesel — inizialmente aveva ricevuto meno attenzione. Ma la situazione è cambiata.
L’Agenzia Internazionale dell’Energia, nel suo rapporto mensile di luglio, ha illustrato parte dell’impatto degli attacchi con droni. Da allora, la situazione è peggiorata ulteriormente dal punto di vista del mercato del diesel.
“I dati commerciali mostrano che le esportazioni si sono quasi dimezzate nelle ultime settimane, a seguito dell’intensificarsi degli attacchi delle forze ucraine contro le raffinerie russe”, ha affermato l’IEA.
A luglio, l’IEA ha stimato che i livelli di raffinazione russi fossero diminuiti di 1.6 milioni di barili al giorno su base annua a causa degli attacchi.
“Insieme all’attacco ai siti di stoccaggio e alle infrastrutture russe, questa perdita di produzione di prodotti avrebbe causato diffuse carenze interne di carburante e portato a un divieto temporaneo sulle esportazioni di diesel”, ha detto l’IEA.
Più di recente, la società di consulenza e informazione energetica RBN Energy ha stimato che i livelli di lavorazione del greggio in Russia siano scesi da oltre 5 milioni di barili al giorno lo scorso anno a circa 3.8 milioni di barili al giorno a luglio, definendolo un minimo degli ultimi 25 anni.
Come reagiscono le raffinerie statunitensi
Le raffinerie statunitensi stanno cercando di approfittare dello spread. Il tasso di utilizzo delle raffinerie pubblicato settimanalmente dall’Energy Information Administration non è sceso sotto il 90% dalla fine di aprile ed è rimasto costantemente sopra il 95% dalla prima settimana di giugno. L’ultimo report settimanale indica un utilizzo del 97.2%.
“Risponderanno sempre ai segnali di mercato, e con crack spread del diesel così forti produrranno il massimo”, ha detto John Auers, managing director-refined fuels di Novi Labs, in un’intervista a FreightWaves.
Wall Street ha premiato le raffinerie indipendenti con un’impennata dei prezzi azionari. Per esempio, Valero (NYSE: VLO) ha toccato giovedì un altro massimo a 52 settimane a $352.33. Un anno fa era sotto $138.
Auers ha detto che le raffinerie hanno già pianificato investimenti per produrre più diesel nel lungo termine, anche perché l’adozione dei veicoli elettrici ha attenuato la domanda di benzina. Questo cambiamento sta rallentando negli Stati Uniti, ma resta forte in altre parti del mondo. Tuttavia, servirà tempo perché questi cambiamenti si concretizzino.
“Le nuove raffinerie a livello globale sono generalmente più orientate al diesel o ai distillati”, ha detto.
Ci sono state anche preoccupazioni sul fatto che far funzionare le raffinerie così intensamente per così tanto tempo possa esporre alcuni impianti a un guasto rilevante. Anche nei periodi favorevoli, l’industria statunitense tende a operare sopra il 90% in questo periodo dell’anno, ma non a questo livello per così a lungo.
Meno raffinerie, offerta più stretta
L’Energy Information Administration degli Stati Uniti ha detto all’inizio di quest’anno che il Paese ha perso circa 250,000 barili al giorno di capacità di raffinazione lo scorso anno. Due importanti raffinerie hanno chiuso nel 2025, una a Houston e una in California.
Poiché il mercato petrolifero è globale, la chiusura di un impianto in qualunque parte del mondo può riflettersi sul mercato statunitense, sia che si tratti di una chiusura permanente sia che derivi da danni legati alla guerra.
Nel suo ultimo report, l’IEA ha detto che gli input globali delle raffinerie erano inferiori di circa 5 milioni di barili al giorno rispetto all’anno precedente, attestandosi a 80.9 milioni di barili al giorno. La domanda globale di petrolio è superiore a 100 milioni di barili al giorno, ma non tutto questo volume diventa prodotto raffinato; per esempio, quel numero include anche i liquidi del gas naturale come il propano. Anche così, una perdita di 5 milioni di barili al giorno di attività di raffinazione è significativa.
Raffinerie mediorientali colpite
Auers ha detto che “tre o quattro” raffinerie in Medio Oriente sono state danneggiate dagli attacchi iraniani, riducendo la capacità di raffinazione della regione. Una raffineria in Bahrain da 380,000 barili al giorno è stata colpita nelle prime fasi della guerra, e Auers ha detto che è “completamente fuori uso”.
Ha inoltre indicato un’incognita fondamentale: l’impatto della guerra sulla capacità di raffinazione iraniana, che è difficile da determinare.
La qualità del greggio conta
I greggi del Medio Oriente e della Russia, entrambi colpiti dai rispettivi conflitti militari, sono più pesanti e tendono a produrre più diesel rispetto, ad esempio, al greggio dell’Africa occidentale o del Permian Basin negli Stati Uniti.
Scorte ridotte
L’ultimo report settimanale dell’EIA mostra che le scorte totali statunitensi di distillati non destinati al jet fuel — che includono elementi come l’olio da riscaldamento ma sono in generale poco meno del 90% diesel — sono ben al di sotto dei livelli normali per questo periodo dell’anno.
Currie, in un’intervista su X con Mario Nawfal, ha detto che la divergenza nelle scorte è una ragione chiave dell’allargamento degli crack spread.
I mercati dei prodotti stanno affrontando quelli che Currie ha definito “colli di bottiglia che ruotano in tutto il mondo in questo momento”. I mercati del greggio, invece, sono stati spinti al ribasso dai rilasci da scorte strategiche come la U.S. Strategic Petroleum Reserve (SPR). Non esistono scorte strategiche per i prodotti.
Quei rilasci dalle riserve hanno dato al mercato una “tregua”, favorita anche dall’impennata dell’offerta di greggio uscita dal Golfo quando il cessate il fuoco è entrato in vigore per la prima volta all’inizio di aprile. I prodotti non hanno ricevuto un’iniezione simile di offerta, ha detto Currie.
“Ed è solo questione di tempo prima che le carenze inizino a spostarsi dai prodotti al greggio, e non c’è alcun segnale che questa situazione stia per finire nel prossimo futuro”, ha detto.

