La prossima fase di crescita delle criptovalute potrebbe basarsi sul dollaro, non su Bitcoin
Punti chiave
- •Il 21 settembre Circle ha lanciato un servizio che consente ai clienti istituzionali idonei di prendere in prestito USDC a fronte di collaterale cirBTC garantito da Bitcoin tramite mercati terzi, con Morpho disponibile al lancio.
- •Mastercard sta ampliando le capacità di regolamento in stablecoin regolamentate, partendo da USDC in mercati selezionati e aggiungendo il supporto per PYUSD, RLUSD e SoFiUSD tramite partner di rete in un'espansione graduale.
- •Secondo Visa Onchain Analytics, il volume corretto delle transazioni in stablecoin è salito del 58% e il numero di transazioni è aumentato del 35% nei 12 mesi fino al 31 agosto.
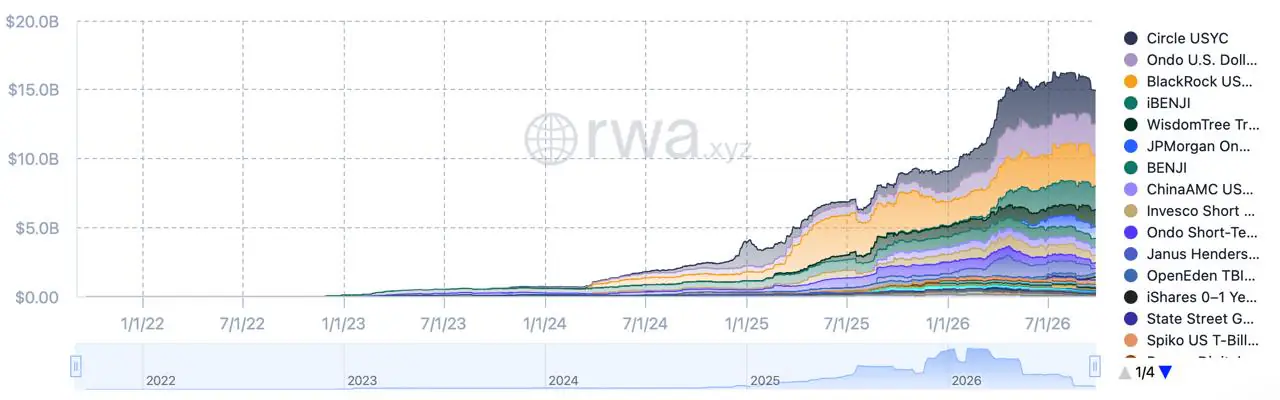
- •I prodotti Treasury tokenizzati mostravano circa 14,94 miliardi di dollari di valore distribuito al 26 settembre, mentre l'Innovation Exemption temporanea della SEC ha aperto una strada condizionata per il trading permissionato di alcune azioni statunitensi tokenizzate.
- •I prodotti denominati in dollari possono approfondire l'infrastruttura onchain senza creare domanda per Bitcoin o altri asset volatili, e le stablecoin restano esposte a rischi legati a riserve dell'emittente, diritti di riscatto e tutele legali.
Per gran parte della storia delle criptovalute, la partecipazione è iniziata con una sola decisione: acquistare o meno Bitcoin. Quella porta d'ingresso non è più l'unica. Un'azienda o un investitore può oggi entrare nello stesso sistema finanziario attraverso un saldo in dollari, un flusso di regolamento, un prestito garantito da Bitcoin o un fondo tokenizzato, senza prima assumere una posizione sul prezzo di BTC.
Questo cambiamento sostiene un modello di crescita diverso. I prodotti denominati in dollari possono portare utenti, aziende e capitali onchain attraverso operazioni finanziarie familiari. Possono approfondire l'infrastruttura attorno alle criptovalute, ma di per sé non creano domanda per Bitcoin, Ether o qualsiasi altro asset volatile.
Perché la finanza onchain ha bisogno di un saldo operativo in dollari
Bitcoin può fungere da veicolo di investimento, asset di riserva o garanzia, ma è un'unità predefinita scomoda per buste paga, fatture e gestione della liquidità a breve termine. Il suo prezzo può variare sensibilmente prima che un commerciante, un debitore o un team di tesoreria abbia completato una transazione. Un token ancorato al dollaro, ciò che il settore chiama stablecoin, affronta un problema diverso: mantiene familiare l'unità di conto spostando il trasferimento e il regolamento su rotaie blockchain.
Il lancio di Circle del 21 settembre illustra questa divisione dei ruoli. Secondo l'annuncio ufficiale, i clienti Circle Mint idonei possono depositare cirBTC garantito da BTC come collaterale per prendere in prestito USDC tramite mercati terzi, con Morpho disponibile al lancio. Il debitore mantiene l'esposizione a Bitcoin; il token in dollari è la liquidità che può utilizzare, contabilizzare o impiegare. Il prestito garantito è una struttura che la finanza tradizionale conosce già, ottenere liquidità su un asset senza venderlo, quindi l'elemento nuovo è il canale, non il meccanismo. Resta un prodotto istituzionale con limiti di idone, non una prova di adozione creditizia di massa, ma mostra come i due asset possano svolgere ruoli distinti all'interno di una singola transazione.
Le rotaie di regolamento vanno oltre gli exchange cripto
Le reti di pagamento stanno testando la stessa idea del saldo operativo dal lato del regolamento. Mastercard dichiara di stare ampliando le capacità di regolamento in stablecoin regolamentate, partendo da USDC in mercati selezionati e aggiungendo il supporto per PYUSD, RLUSD, SoFiUSD e altri token, emessi rispettivamente da PayPal, Ripple e SoFi, attraverso partner di rete. Il caso d'uso pratico è il regolamento back-end: le società finanziarie partecipanti possono verificare se alcuni obblighi possano spostarsi al di fuori dei tradizionali orari di chiusura bancari. Mastercard descrive un'espansione graduale, non un lancio globale, quindi quali token, mercati e partner verranno aggiunti successivamente indicherà se la capacità passerà dal pilota alla produzione.
In pratica, un saldo operativo in dollari onchain può essere utilizzato per:
- inviare o regolare un pagamento;
- detenere liquidità a breve termine;
- prendere in prestito a fronte di collaterale cripto;
- acquistare un asset finanziario tokenizzato.
I dati di utilizzo puntano nella stessa direzione. Visa Onchain Analytics ha riportato che il volume corretto delle stablecoin è salito del 58% mentre il numero di transazioni è aumentato del 35% nei 12 mesi fino al 31 agosto. Le misure corrette sono più informative dei totali grezzi della blockchain perché tentano di filtrare l'attività che può gonfiare i dati principali.
Dai saldi in dollari ai mercati onchain
Un dollaro digitale diventa più utile quando può regolare un investimento, non solo attendere il prossimo trade cripto. Ecco perché i Treasury tokenizzati, i fondi e alcuni titoli contano nella storia delle stablecoin: danno alla liquidità onchain uno scopo oltre i trasferimenti e la liquidità degli exchange cripto.
La dashboard dei Treasury tokenizzati di RWA.xyz mostrava circa 14,94 miliardi di dollari di valore distribuito alla verifica del 26 settembre. Il totale resta minuscolo accanto al mercato tradizionale dei Treasury, ma è sufficiente a stabilire la gestione di liquidità tokenizzata come categoria funzionante. La prova più difficile è se gli investitori possano entrare e uscire in modo affidabile da questi prodotti nei mercati secondari, anziché limitarsi ad acquistare nuove emissioni.
Anche la Securities and Exchange Commission statunitense ha aperto una strada ristretta che collega la questione del regolamento ai prodotti di investimento. La sua Innovation Exemption temporanea consente alle sedi idonee di chiedere un sollievo condizionato per il trading permissionato di alcune azioni statunitensi tokenizzate, con il framework aperto ai commenti pubblici. Accesso, custodia e diritti degli azionisti restano condizioni centrali; un token che replica il prezzo di un'azione non equivale automaticamente al possesso di quell'azione. L'analisi di Coindoo sul percorso delle azioni tokenizzate della SEC spiega perché il framework resta un test di mercato controllato.
Dove sizza il collegamento con la domanda di asset cripto
Il ponte dall'uso del dollaro a un mercato cripto più ampio è indiretto. I prodotti in dollari possono portare le aziende onchain; i saldi ricorrenti possono giustificare wallet migliori, sistemi di custodia e conformità; e un'infrastruttura più profonda può rendere altri asset più accessibili. L'ultimo passo dipende comunque dalla scelta degli utenti di impiegare quella liquidità in token volatili, titoli tokenizzati o mercati di prestito.
Per questo la crescita delle stablecoin può rimanere in gran parte all'interno di un ciclo del dollaro. Un'azienda può usare USDC per un pagamento nel fine settimana, mentre un investitore può detenere Treasury tokenizzati per la resa; nessuna delle due azioni aumenta necessariamente la domanda di Bitcoin. Il caso di adozione più convincente coinvolgerebbe utenti e istituzioni che si muovono tra pagamenti, prodotti di cassa, collaterali e mercati di investimento regolamentati, non semplicemente il detenere un saldo stabile più grande.
C'è anche un motivo metodologico di cautela. McKinsey ha avvertito che i totali principali delle transazioni in stablecoin possono sovrastare l'uso economico reale, perché trading, trasferimenti interni e attività automatizzate sono mescolati nei dati. Un volume più alto può essere significativo senza dimostrare che i pagamenti blockchain siano diventati un'abitudine diffusa tra i consumatori.
Anche se l'uso per pagamenti e investimenti si allargasse, rimane una domanda separata: quale pretesa legale, diritto di riscatto e protezione operativa offre realmente ogni dollaro onchain al suo detentore?
La crescita non elimina i nuovi rischi
Spostare dollari onchain non li rende privi di rischio. Le stablecoin dipendono ancora dalle riserve dell'emittente, dagli accordi di riscatto, dalle pretese legali e dall'accesso bancario. Gli asset tokenizzati possono aggiungere restrizioni di trasferimento, liquidità esigua e diritti differenti da quelli dell'asset di riferimento. La Bank for International Settlements ha sostenuto che il denaro programmabile può migliorare il regolamento e il movimento dei collaterali, lasciando aperte questioni difficili su riscatto, interoperabilità, integrità e ruolo degli emittenti.
Il confronto utile quindi non è "cripto contro banche". È se un determinato prodotto onchain offra un servizio più chiaro, economico o flessibile rispetto all'alternativa esistente, e se le sue tutele legali e operative siano chiare prima che qualcosa vada storto.
Cosa dimostrerebbe che il cambiamento è reale?
Le prove dovrebbero andare oltre l'aumento della capitalizzazione di mercato delle stablecoin o una candela Bitcoin forte. Un cambiamento duraturo apparirebbe in più punti contemporaneamente:
- Migliore qualità delle transazioni: attività di pagamento, buste paga, regolamento e trasferimenti aziendali in crescita insieme ai flussi di tradingn- Uso in produzione: prodotti di carte, banche e tesoreria che vanno oltre pilot limitati e annunci;
- Liquidità secondaria: prodotti Treasury, fondi e azioni tokenizzati più facili da comprare e vendere;
- Comportamento istituzionale: aziende che usano dollari onchain per operazioni ordinarie di tesoreria e collaterale;
- Tutele più chiare: regole funzionanti su riscatto, custodia, e diritti degli investitori.
La prossima rampa di accesso potrebbe non sembrare cripto
Bitcoin può rimanere centrale in una futura espansione senza essere il prodotto che la avvia. Il prossimo utente può arrivare attraverso uno strumento di regolamento aziendale, un fondo regolamentato, un saldo in dollari in un wallet o un prestito garantito da asset che possiede già.
Se i dollari digitali diventeranno uno strumento normale per pagare, regolare, gestire la liquidità e investire, la crescita delle criptovalute sarà costruita sui dollari, non su Bitcoin. Se quella fondazione sosterrà poi la domanda speculativa di token volatili dipenderà dall'appetito al rischio e dalle decisioni di investimento individuali. La prova decisiva arriva prima: se un saldo in dollari onchain si trasforma in attività finanziaria ripetibile, anziché semplicemente in un'offerta di stablecoin più grande.
Questo articolo è apparso originariamente su Coindoo.*

