Il rally di Q3 delle criptovalute ha nascosto un crollo massiccio dei ricavi
Punti chiave
- •Il miglioramento del NUPL di Bitcoin da 0,09 a 0,36 nel Q3 sembra essere derivato in gran parte dal rally di prezzo del 43%, che eleva meccanicamente la metrica senza richiedere nuovo capitale sostanziale.
- •Le commissioni di rete rolling a 12 mesi di Ethereum sono scese del 31% a 204 milioni di dollari, l'unica valutazione "Negativa" del report, mentre l'adozione dei rollup e un calo del 45% dei regolamenti di stablecoin sul Layer-1 prosciugavano i ricavi del livello base.
- •Solana ha stabilito record di transazioni e crescita degli indirizzi, con commissioni trimestrali annualizzate a circa 224 milioni di dollari, ma le posizioni medie in SOL sono rimaste circa il 7,4% al di sotto del costo di acquisto aggregato, pari a circa 5,5 miliardi di dollari di perdite non realizzate.
- •I miner di Bitcoin hanno catturato circa il 22% di ricavi in più rispetto al precedente ciclo di halving, mentre un calo dell'hash rate del 9% su base annua, guidato dagli operatori che spostavano capacità verso carichi di lavoro AI, spingeva l'hash price su del 25%.
- •Le commissioni inferiori al centesimo su Ethereum e Solana significano che grandi volumi di trasferimento generano pochi ricavi per il protocollo, poiché il valore per i holder si accumula indirettamente attraverso burn dell'offerta, rendimenti dallo staking o incentivi al mining piuttosto che attraverso distribuzioni dirette.
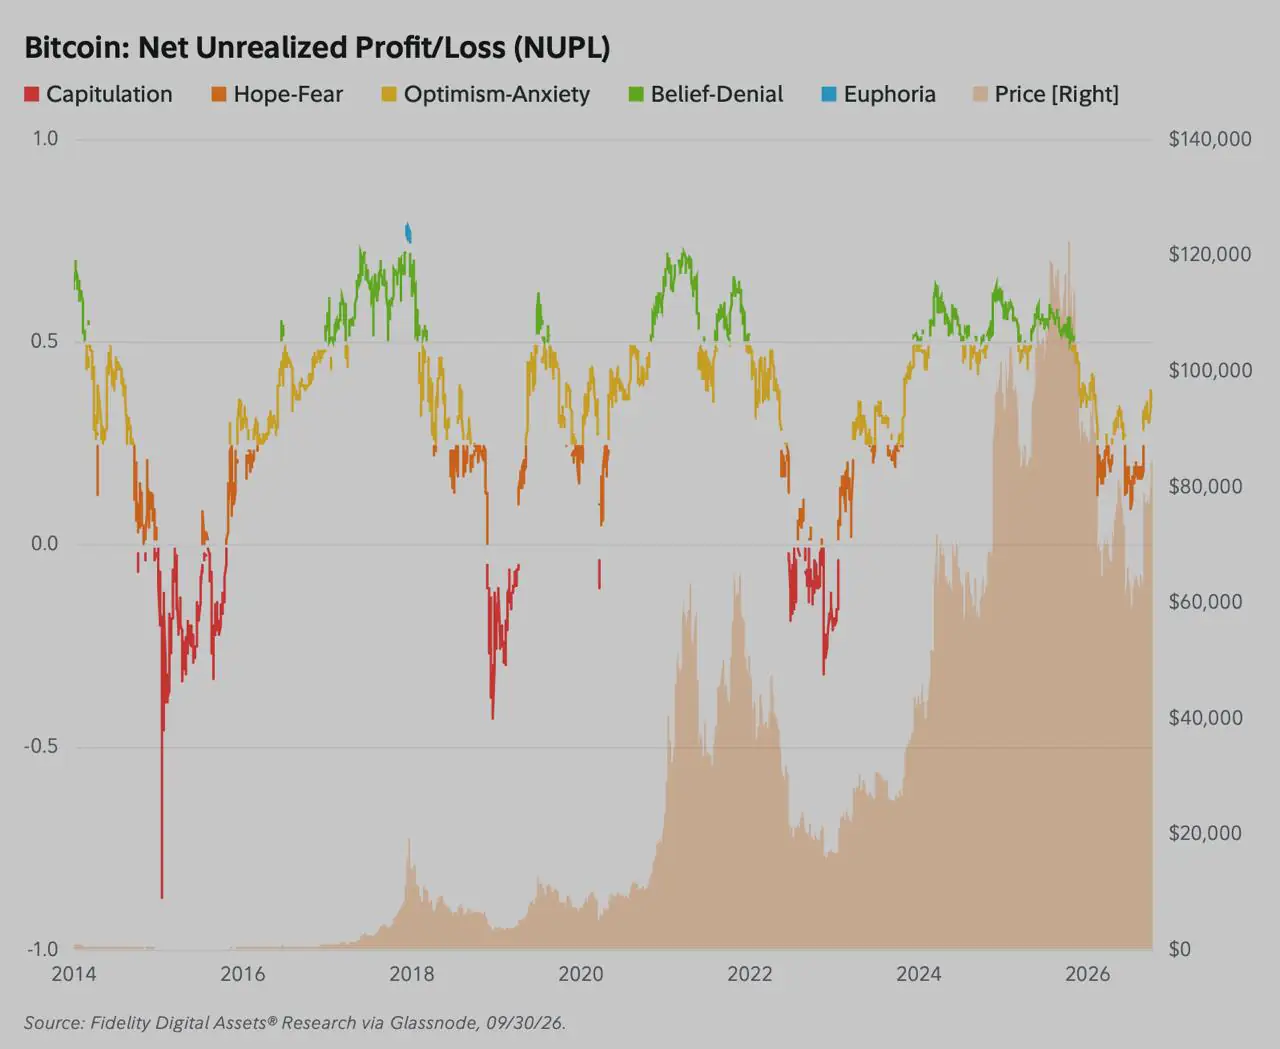
La generazione di commissioni onchain ha presentato un quadro frammentato sotto il rally del mercato crypto nel terzo trimestre. I ricavi da commissioni del livello base di Ethereum sono scesi ai minimi di più trimestri, l'aumento dell'attività transazionale di Solana ha prodotto un flusso di cassa limitato per il protocollo, e il recupero di redditività di Bitcoin ha riflettuto in gran parte l'apprezzamento del prezzo piuttosto che un afflusso di nuovo capitale.
I dati provengono dal Q4 Signals Report di Fidelity Digital Assets, pubblicato il 28 ottobre con dati al 30 settembre. La serie monitora la generazione di commissioni, l'attività degli utenti e la redditività dei holder sulle principali reti, offrendo ai lettori un controllo trimestrale su se i guadagni di prezzo sono accompagnati dai fondamentali onchain.
Cifre chiave
- Bitcoin è salito del 43% nel Q3, mentre il suo NUPL è aumentato da 0,09 a 0,36.
- Ethereum è salito del 71%, mentre le commissioni di rete annuali sono scese del 31%.
- Solana è salita del 61%, con un ritmo di commissioni trimestrali annualizzato a circa 224 milioni di dollari.
- I holder di Solana sono rimasti circa il 7,4% al di sotto del loro costo di acquisto aggregato nonostante un throughput record.
Il recupero di redditività di Bitcoin ha riflettuto in gran parte il rally
La principale metrica di redditività di Fidelity per Bitcoin è il Net Unrealized Profit/Loss, o NUPL, salito da 0,09 a 0,36 durante il trimestre. Come formulato da Glassnode, il NUPL divide la differenza tra capitalizzazione di mercato e capitalizzazione realizzata per la capitalizzazione di mercato totale. La capitalizzazione realizzata valuta ogni moneta secondo il prezzo al quale si è mossa l'ultima volta onchain, stabilendo un costo di acquisto aggregato per la rete.
Un valore NUPL di 0,36 indica che i guadagni cartacei aggregati rappresentavano il 36% del valore di mercato. Non significa che il 36% dei wallet attivi o degli investitori fosse in profitto.
Poiché il prezzo spot prevalente appare sia nel numeratore che nel denominatore del calcolo, un rally su tutto il mercato può elevare meccanicamente il NUPL senza richiedere nuovo capitale sostanziale. All'inizio del Q3, un valore NUPL di 0,09 implicava che il costo di acquisto realizzato della rete era di circa il 91% della sua capitalizzazione di mercato, ovvero 1 − 0,09 = 0,91. Mantenendo invariato tale costo aggregato e applicando l'aumento di prezzo trimestrale del 43% di Bitcoin si ottiene il seguente calcolo di sensibilità:
1 − (0,91 ÷ 1,43) ≈ 0,36
Il calcolo di sensibilità di Coindoo utilizzando gli input arrotondati di Fidelity arriva al valore riportato da Fidelity. Il calcolo non può tracciare il turnover dei singoli wallet, ma indica che l'apparente miglioramento della redditività di Bitcoin è stato in gran parte una conseguenza aritmetica del rally.
Il report contiene anche un dato che introduce una discrepanza metodologica. Fidelity afferma che Bitcoin è scambiato del 45% al di sopra del suo costo di acquisto aggregato, il che secondo la formula standard implica un NUPL più vicino a 0,31. Un NUPL di 0,36 corrisponde a Bitcoin scambiato di circa il 56% al di sopra del costo di acquisto. Indipendentemente dalle minime differenze metodologiche, la conclusione più ampia rimane che il segnale di redditività di Bitcoin ha seguito il suo prezzo, mentre la partecipazione di mercato più ampia è rimatta contenuta.
Il valore di Ethereum è salito mentre le commissioni scendevano
Ether ha registrato la performance più forte tra i tre asset, guadagnando il 71% e portando il suo NUPL da territorio profondamente negativo a −0,43 a territorio positivo a 0,16. Il flusso di cassa a supporto del protocollo sottostante, tuttavia, si è deteriorato.
Secondo il report completo di Fidelity, le commissioni di rete rolling a 12 mesi sono scese del 31%, da 294 milioni a 204 milioni di dollari. Fidelity ha assegnato alle commissioni di rete di Ethereum una valutazione "Negativa", l'unica designazione di questo tipo nel report. Le commissioni giornaliere hanno fatto una media di 384.000 dollari nel periodo, oscillando tra 133.000 e 1,5 milioni di dollari.
L'utilizzo del mainnet si è contratto insieme ai ricavi. Il conteggio medio delle transazioni su 30 giorni di Ethereum è diminuito del 10%, scendendo sotto i due milioni di transazioni al giorno, mentre gli indirizzi attivi totali sono diminuiti del 6%. Gli indirizzi economicamente rilevanti sono aumentati del 30%, indicando che l'attività retail si era spostata lontano dal livello base anche se il regolamento istituzionale di valore superiore è continuato.
Fidelity ha affermato che la sostanziale espansione della blockspace del livello base nell'ultimo anno non ha ancora generato un aumento proporzionale della domanda economica. L'imminente aggiornamento Glamsterdam, previsto per espandere ulteriormente il throughput, aggiungerebbe capacità a un mercato di esecuzione del mainnet già sovrabbondante.
Questa separazione tra attività e ricavi del livello base è legata all'architettura di scaling modulare di Ethereum. I rollup moderni eseguono le transazioni off-chain e pubblicano batch di dati compressi al Layer 1, riducendo i costi per gli utenti mentre deviano i ricavi da commissioni dal livello base. La documentazione sullo scaling di Ethereum descrive il ruolo dei rollup in questa architettura.
Per i holder di ETH, lo spostamento crea compromessi economici. Commissioni base più basse riducono la quantità di ETH rimossa permanentemente dalla circolazione ai sensi dell'EIP-1559, rendendo l'asset nettamente inflazionistico durante il trimestre. Il calo dei ricavi riduce anche la componente economica dei rendimenti dallo staking, avvicinando i rendimenti dei validatori alle ricompense di emissione quando le priority tip sono limitate.
L'attività delle stablecoin ha riflettuto la migrazione dal Layer 1. I regolamenti giornalieri medi di stablecoin su Ethereum sono scesi a 37 miliardi di dollari negli ultimi 30 giorni del trimestre, un calo del 45% rispetto alla media giornaliera di 67 miliardi registrata nel primo mese, mentre l'attività continuava a spostarsi verso ambienti di esecuzione più economici.
Le commissioni di Solana sono migliorate prima che i dati trailing lo riflettessero
Solana ha mostrato l'evidenza più chiara di espansione operativa. Le transazioni mensili sono aumentate del 23% fino a livelli record, gli indirizzi attivi sono cresciuti del 53%, i nuovi indirizzi sono saliti del 50% e gli indirizzi economicamente rilevanti sono aumentati del 58%.
Le blockchain a basse commissioni sono particolarmente esposte allo spam automatizzato di wallet, una distorsione di misurazione evidenziata da Coin Metrics nella sua metodologia degli indirizzi. Ciononostante, l'aumento del 58% degli indirizzi economicamente rilevanti ha indicato una crescita degli utenti che va oltre il semplice rumore di rete.
Il dato dei ricavi trailing di Solana ha oscurato l'accelerazione trimestrale. Le commissioni rolling a 12 mesi sono scese del 13% a 193 milioni di dollari, principalmente perché il periodo rolling ha escluso i precedenti picchi di alta attività man mano che i dati più recenti entravano nel calcolo. Su base trimestrale, la cattura giornaliera media delle commissioni è stata di 922.000 dollari, equivalente a un run rate annualizzato di circa 224 milioni di dollari.
Quel ritmo trimestrale ha superato il dato dell'ultimo anno, portando Fidelity a concludere che il prolungato calo delle commissioni di Solana stava iniziando a stabilire un minimo duraturo.
Anche l'attività delle stablecoin si è accelerata. Solana ha elaborato più di 10 miliardi di dollari al giorno in trasferimenti di stablecoin, in aumento del 20% rispetto al secondo trimestre. Il divario tra Solana ed Ethereum si è ridotto a 26 miliardi di dollari, dai quasi 60 miliardi di earlier in the year. L'offerta nativa di stablecoin di Solana è aumentata del 9% a 1,37 miliardi di dollari, superando di gran lunga la crescita dello 0,5% del più ampio mercato delle stablecoin.
L'espansione operativa non aveva ancora riparato completamente i bilanci dei holder. Il NUPL di Solana è migliorato da −0,73 a −0,08, ma il token SOL medio è rimasto comunque circa il 7,4% al di sotto del suo costo di acquisto aggregato. Ciò rappresentava circa 5,5 miliardi di dollari di perdite non realizzate sulla rete.
Il throughput grezzo ha quindi superato il recupero di capitale. Il confronto tra il numero di utenti di Solana e la profondità finanziaria di Ethereum rimane rilevante: elaborare alti volumi di transazioni non si traduce automaticamente in valore di bilancio istituzionale.
Spostare denaro non genera necessariamente ricavi per il protocollo
I volumi aggregati di trasferimento misurano quanto capitale è in movimento, non quanto efficacemente un protocollo cattura ricavi da quel movimento. Fidelity ha affermato che le commissioni stimate per i trasferimenti di stablecoin su Ethereum sono rimaste sotto 1 dollaro per quattro trimestri consecutivi, mentre la commissione mediana delle transazioni di Solana è costantemente rimasta sotto un decimo di centesimo.
In tali condizioni, miliardi di dollari di liquidità possono muoversi su entrambe le reti con scarso effetto sugli utili del protocollo. La quantità di attività economica che alla fine accrue ai holder dipende dal design di cattura delle commissioni di ciascuna rete:
- Bitcoin: le commissioni di transazione vanno direttamente ai miner in aggiunta ai sussidi programmatici per i blocchi. Funzionano come incentivo operativo piuttosto che come meccanismo diretto di accumulo per il token, come descritto nella guida per sviluppatori di Bitcoin.
- Ethereum: la base fee viene bruciata permanentemente, riducendo l'offerta circolante di ETH, mentre le priority tip compensano i validatori che propongono blocchi. Il meccanismo è descritto nella documentazione sul gas di Ethereum.
- Solana: il cinquanta percento della base fee viene bruciato e l'altra metà va ai validatori, mentre le priority fees passano interamente ai produttori di blocchi, secondo la documentazione di Solana.
Su tutte e tre le reti, l'attività onchain raggiunge i holder indirettamente attraverso la sicurezza del mining, i rendimenti dallo staking dei validatori o la riduzione dell'offerta, piuttosto che attraverso distribuzioni dirette di tipo azionario-dividendale. Quando le commissioni di transazione calano o rimangono a livelli inferiori al centesimo, quei canali di accumulo di valore diventano limitati.
I miner di Bitcoin hanno beneficiato di un fattore diverso
Il caso d'uso a lungo termine di Bitcoin si è generalmente concentrato sul holding piuttosto che sul throughput transazionale ad alta frequenza, quindi una debole generazione di commissioni ha implicazioni diverse per l'asset rispetto a una piattaforma la cui economia dipende dall'attività delle applicazioni.
I dati mining più recenti hanno mostrato come i ricavi degli operatori possano aumentare anche quando la generazione di commissioni onchain stagna. Invece di fare affidamento su utenti che spendono più satoshi nelle transazioni, i miner hanno beneficiato di una riduzione della capacità di calcolo in concorrenza.
Dopo la correzione di Bitcoin dal picco di fine 2025, diversi grandi operatori di mining hanno riconvertito le infrastrutture elettriche e le risorse di calcolo ad alte prestazioni dall'hashing SHA-256 verso l'hosting di carichi di lavoro di intelligenza artificiale. L'hash rate di rete è conseguentemente diminuito del 9% su base annua.
Con l'allentamento della pressione competitiva, l'hash price—il ricavo atteso generato per unità di potenza di calcolo—è aumentato del 25%. I miner hanno catturato circa il 22% di ricavi in più rispetto al precedente ciclo di halving nonostante operassero con un sussidio per blocco doppio. Il miglioramento dei margini dei miner è derivato dalla riduzione della concorrenza interna piuttosto che da una crescita organica della domanda di transazioni.
Tre reti, tre profili diversi
Il terzo trimestre ha portato venti di prezzo simili a Bitcoin, Ether e al token di Solana, ma ha anche rivelato tre profili fondamentali distinti.
L'aumento della redditività cartacea di Bitcoin ha rispecchiato da vicino l'andamento del prezzo, mentre la sua economia di mining ha beneficiato di uno spostamento verso il calcolo per l'intelligenza artificiale piuttosto che di una domanda più forte di blockspace. La capitalizzazione di mercato di Ethereum si è espansa anche se i ricavi annuali da commissioni del livello base sono scesi del 31% a 204 milioni di dollari amid la migrazione dell'attività verso i rollup. Solana ha stabilito un run rate di commissioni annualizzato di circa 224 milioni di dollari insieme a un throughput utente record, ma il suo persistente modello di commissioni inferiori al centesimo ha lasciato i holder a più del 7% al di sotto del costo di acquisto aggregato.
Poiché il dataset arriva solo al 30 settembre, il prossimo Signals report di Fidelity offrirà la prima verifica su se il minimo trimestrale delle commissioni di Solana regge, se il calo rolling delle commissioni di Ethereum si stabilizza, e se la redditività di Bitcoin continua a seguire il prezzo più da vicino che l'utilizzo della rete.
Questo articolo è fornito solo a scopo informativo e non costituisce consulenza finanziaria o di investimento.

