Analisi del titolo CoreWeave mentre Elon Musk prevede diffusi fallimenti dei neocloud
Punti chiave
- •Elon Musk ha avvertito su X che l'inasprimento del mercato del credito potrebbe causare diffusi fallimenti dei neocloud, prevedendo che oltre 200 aziende falliranno con solo una manciata di sopravvissute.
- •CoreWeave ha chiuso a 54,24 dollari il 23 ottobre, circa il 71% al di sotto del massimo storico, e i suoi bond in scadenza nel 2031 rendono il 15% rispetto a un Treasury decennale al 5%.
- •Gli analisti si attendono che i ricavi di CoreWeave saltino del 150% a 12,8 miliardi di dollari quest'anno e raggiungano 26,4 miliardi l'anno prossimo, ma le spese in conto capitale annue sono previste avvicinarsi ai 40 miliardi, richiedendo nuovi finanziamenti tramite debito o capitale.
- •SpaceX e Meta Platforms stanno emergendo come significativi concorrenti neocloud, con SpaceX che detiene grandi ordini da Google, Anthropic e Reflection AI, mentre Meta cerca di vendere la propria capacità in eccesso.
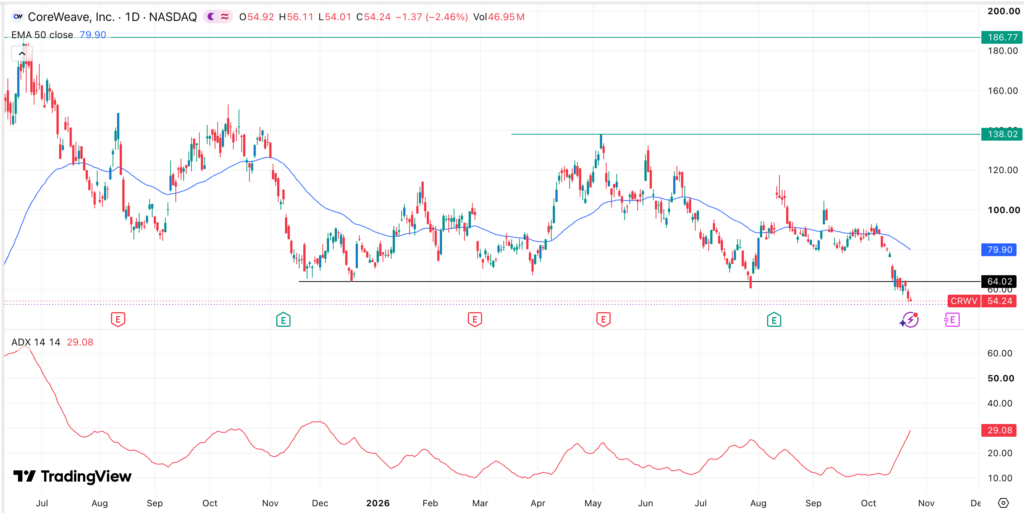
- •Dal punto di vista tecnico, il titolo ha rotto il supporto di 64 dollari e ha formato un pattern testa-e-spalle, con obiettivi di ribasso a 50 dollari e al minimo storico di 33,20 dollari a meno che non torni sopra i 64 dollari.
Le azioni CoreWeave hanno prolungato il ribasso dopo che Elon Musk ha avvertito che l'inasprimento delle condizioni del mercato del credito potrebbe innescare diffusi fallimenti tra i fornitori di "neocloud" — le aziende in rapida crescita che affittano capacità di cloud computing per carichi di lavoro di intelligenza artificiale (IA).
La società di infrastrutture IA ha chiuso a 54,24 dollari il 23 ottobre, circa il 71% al di sotto del proprio massimo storico. L'ultima fase di calo è seguita all'aumento dei costi di finanziamento delle imprese e alle crescenti preoccupazioni sugli investimenti in infrastrutture IA. La società di ricerche Gartner, in una proiezione separata, ha previsto una diffusa consolidazione tra gli operatori neocloud entro il 2030 — un segnale che gli avvertimenti su uno shakeout del settore non provengono da un solo commentatore.
Musk avverte di diffusi fallimenti dei neocloud
Musk, l'uomo più ricco del mondo, ha rivolto la sua attenzione alle società neocloud come CoreWeave, Nebius e IREN. In un post su X, ha detto che ci saranno "diffusi fallimenti dei neocloud" a causa del mercato del credito.
Secondo Musk, il mercato del debito ha in gran parte chiuso l'accesso ai finanziamenti per le aziende senza ricavi sostanziali al di fuori dei data center IA. Si aspetta che oltre 200 società neocloud falliscano, con solo una manciata di sopravvissute.
Un'ondata di fallimenti nel settore colpirebbe duramente CoreWeave, il principale attore del settore. La società vanta un vantaggio rispetto a molti rivali: la sua base di clienti è comparativamente diversificata, spaziando dai più grandi laboratori IA alle società di servizi finanziari come Jane Street In un mercato in cui le condizioni di finanziamento dipendono sempre più dalla qualità dei ricavi, questo mix riduce la dipendenza di CoreWeave da un singolo contratto. Questo contrasta con aziende come Nebius e IREN, che si affidano a una manciata di clienti.
Ciononostante, i segnali di stress nel mercato del credito si sono accelerati. I rendimenti dei bond CoreWeave hanno continuato a salire, con quelli in scadenza nel 2031 che rendono il 15% — una cifra sorprendente considerando che il rendimento del Treasury decennale è balzato al 5%. Per un'azienda che deve continuare a raccogliere capitali per finanziare la costruzione di data center, il divario tra i suoi costi di finanziamento e i tassi di riferimento è diventato una misura diretta di quanto costeranno i nuovi finanziamenti.
Crescita rapida a un costo elevato
Sulla carta, l'espansione di CoreWeave rimane tra le più forti del settore. I dati di Yahoo Finance mostrano che gli analisti si attendono un balzo dei ricavi del 150% a 12,8 miliardi di dollari quest'anno, rispetto ai 5,13 miliardi dell'anno scorso. I ricavi sono poi previsti raggiungere i 26,4 miliardi di dollari l'anno prossimo, con una crescita annuale del 105%, mentre la società continua a onorare i propri impegni verso i clienti.
La sfida centrale è che questa crescita ha un costo. La spesa in conto capitale annua di CoreWeave dovrebbe avvicinarsi ai 40 miliardi di dollari quest'anno, il che significa che la società dovrà raccogliere liquidità — tramite debito o capitale proprio — per finanziare la propria espansione. Quel finanziamento diventerà significativamente più costoso ora che i rendimenti dei suoi bond sono in sobbalzo e i timori di una bolla IA sono forti.
La concorrenza è un altro rischio crescente mentre sempre più aziende entrano nel settore neocloud. I nuovi entranti più significativi sono SpaceX e Meta Platforms. SpaceX ha già ottenuto grandi ordini da Google, Anthropic e Reflection AI, mentre Meta Platforms — essa stessa un cliente di punta per molte società neocloud — cerca di vendere la propria capacità in eccesso ad altri clienti. Il passaggio di Meta da fonte di domanda di capacità neocloud a potenziale fornitore mostra quanto rapidamente possa cambiare l'equilibrio del settore. Tra i rivali più piccoli figurano Nscale, Lambda, RIOT Platforms, The RUM Group e MARA Holdings.
C'è anche il rischio che CoreWeave debba svalutare i propri chip più rapidamente del previsto. Le previsioni della società indicano che i chip hanno una vita utile di sei anni, mentre gli analisti ritengono che la cifra sia inferiore a quattro anni. La distinzione è importante perché la svalutazione confluisce direttamente negli utili dichiarati: una vita utile più breve accelererebbe la svalutazione delle attività più grandi della società e peserebbe sulla redditività che la crescita dei ricavi dichiarata dovrebbe garantire.
Il quadro tecnico indica ulteriori ribassi
L'analisi tecnica suggerisce che il titolo CRWV presenta un ulteriore rischio di ribasso nel breve termine. Le azioni sono precipitate sotto l'importante livello di supporto di 64 dollari, che ha segnato i minimi di novembre e dell'anno scorso.
CoreWeave ha inoltre formato un pattern testa-e-spalle, un comune segnale di inversione ribassiera nell'analisi tecnica. Il titolo è scivolato sotto la media mobile a 50 giorni, mentre l'indicatore ADX è salito, suggerendo che la tendenza al ribasso si sta accelerando.
Su questa base, è probabile che il titolo continui a scendere nel prevedibile futuro. L'obiettivo iniziale è 50 dollari, seguito dal minimo storico di 33,20 dollari. Un ritorno sopra i 64 dollari invaliderebbe lo scenario ribassiero.
Per i lettori che seguono il settore, i riferimenti a breve termine sono già incorporati nei dati: la traiettoria dei rendimenti dei bond CoreWeave come misura delle condizioni di finanziamento, se i nuovi entranti trasformeranno i portafoglio ordini in capacità operativa, e se l'ipotesi della società di una vita utile dei chip di sei anni reggerà alle stime degli analisti.
Questo articolo fornisce informazioni, non consulenza finanziaria. Gli investimenti in azioni comportano rischi, tra cui volatilità e potenziali perdite. I lettori dovrebbero condurre ricerche indipendenti prima di prendere decisioni di investimento.

