La CFTC estende l'esenzione dalla registrazione come broker al software di trading crypto passivo dopo lo stallo del CLARITY Act
Punti chiave
- •La Divisione Market Participants della CFTC non raccomanderà azioni di enforcement nei confronti dei fornitori idonei di software di trading crypto passivo, o del loro personale, per l'operatività senza registrazione come introducing broker o associated person.
- •A differenza dell'esenzione di marzo che copriva solo Phantom Technologies, la Staff Letter 26-25 estende una protezione equivalente a qualsiasi fornitore che soddisfi le condizioni indicate.
- •L'idoneità richiede che il software rimanga passivo: i fornitori non possono controllare il routing o l'esecuzione degli ordini, emettere segnali di acquisto o vendita, detenere fondi degli utenti o impedire l'accesso diretto degli utenti alle sedi regolamentate.
- •I fornitori devono adempiere a obblighi tra cui la divulgazione di conflitti e commissioni, la conservazione della prova della presa visione delle informative sui rischi da parte degli utenti, la firma di accordi di responsabilità solidale con i partner registrati e la notifica alla CFTC di eventuali insolvenze.
- •L'esenzione a livello di staff non è vincolante per la Commissione ed è arrivata due giorni dopo il voto del Senato di 49-50 che non ha fatto avanzare il CLARITY Act, con il rulemaking sulla registrazione come broker promesso dal presidente Michael Selig ancora in sospeso.
La Divisione Market Participants della Commodity Futures Trading Commission ha concesso un no-action relief ai fornitori di software di trading crypto passivo, esentandoli dall'obbligo di registrarsi come broker. La mossa è arrivata due giorni dopo che il Senato statunitense ha bloccato il Digital Asset Market CLARITY Act, lasciando le indicazioni dello staff dell'agenzia come principale fonte di chiarezza normativa per il settore.
L'esenzione è prevista nella Staff Letter 26-25 della CFTC, firmata dal direttore della divisione DJ Hennes. Lo staff della divisione ha dichiarato che non raccomanderà azioni di enforcement nei confronti dei fornitori di software idonei che non si registrano come introducing broker, né nei confronti del loro personale per la mancata registrazione come associated person di un introducing broker. Nel quadro di registrazione della CFTC, gli introducing broker sono intermediari che sollecitano o accettano ordini dei clienti su contratti futures, con i fondi dei clienti custoditi dai futures commission merchant anziché dagli stessi intermediari.
L'agenzia aveva compiuto un passo simile a marzo a favore di una singola società, Phantom Technologies. Quella posizione, tuttavia, vincolava solo Phantom, e gli altri sviluppatori che cercavano la stessa copertura dovevano presentare le proprie richieste. La Staff Letter 26-25 rimuove tale limitazione, estendendo l'esenzione, a condizioni sostanzialmente identiche, a qualsiasi fornitore di software passivo che soddisfi le condizioni indicate.
Dove passa il confine tra software e broker
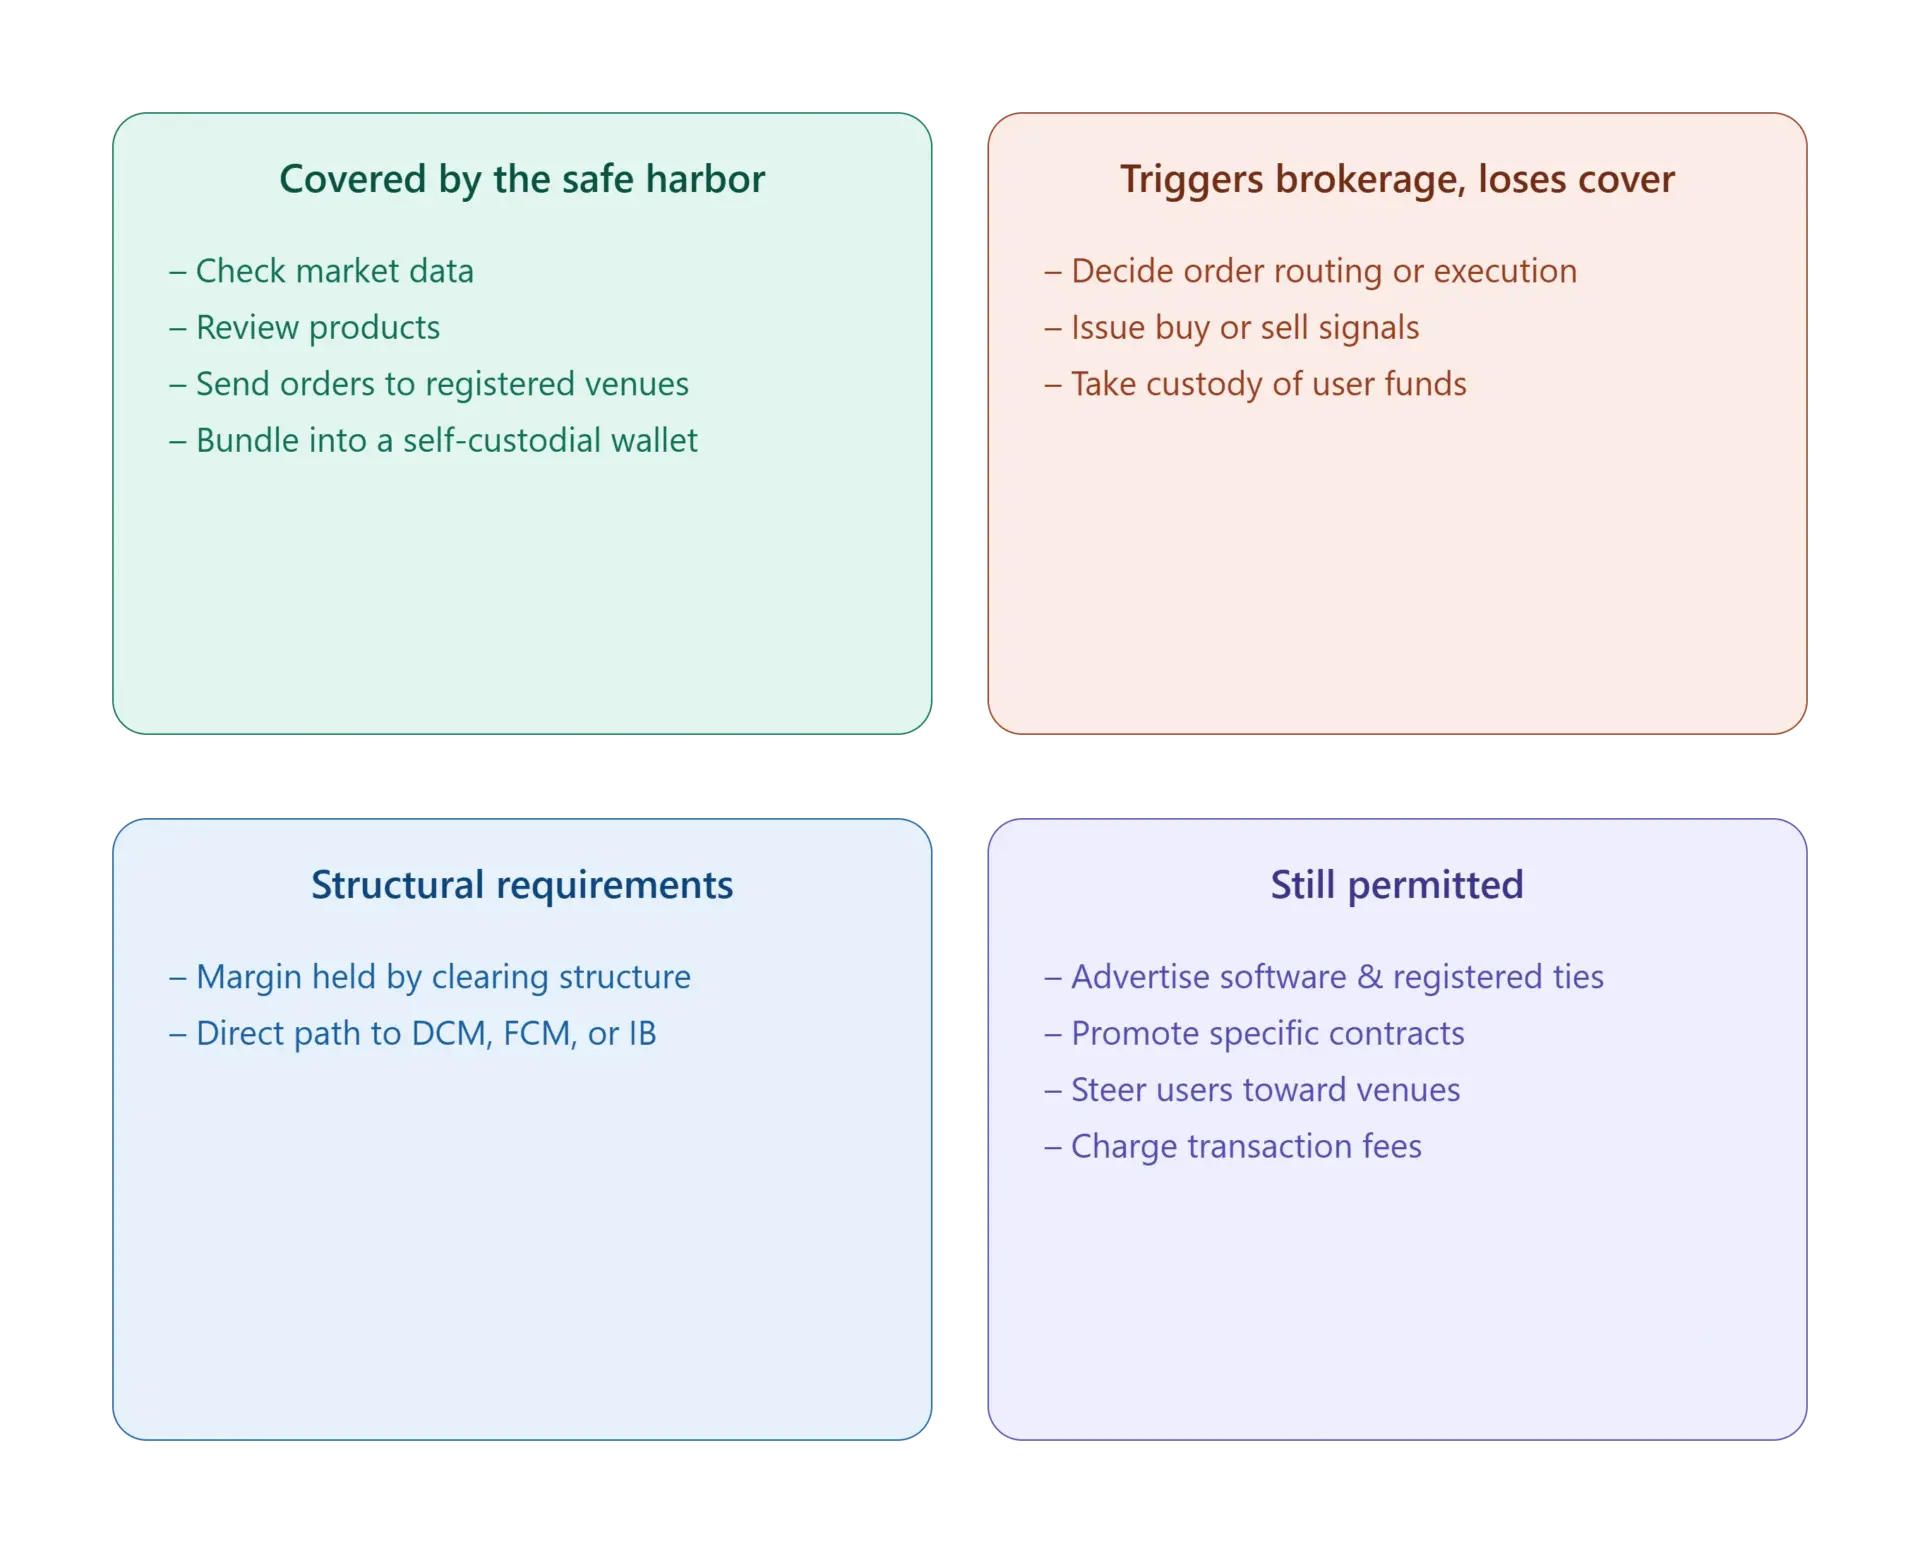
L'esenzione copre solo il software che collega passivamente gli utenti ai mercati regolamentati. Un fornitore può sviluppare e distribuire interfacce che consentono agli utenti di consultare i dati di mercato, esaminare i prodotti e inviare ordini direttamente alle sedi regolamentate. Può anche integrare tali funzioni in un wallet self-custodial.
La copertura scompare appena subentra l'attività di brokeraggio. Alle condizioni stabilite, un fornitore non può decidere come un ordine viene instradato o eseguito. Non può emettere segnali espliciti di acquisto o vendita e non può prendere in custodia i fondi degli utenti. Il denaro che copre una posizione su derivati deve essere depositato presso la struttura di clearing e non presso produttore del software. Gli utenti devono inoltre poter accedere a un designated contract market, a un futures commission merchant o a un introducing broker senza passare per il software. Il principio di demarcazione è il controllo dell'utente: il software che lascia all'utente interamente le decisioni su routing, esecuzione e trading rientra nella copertura della lettera, mentre qualsiasi funzione che intervenga sulla gestione degli ordini o sulla custodia ne esce.
Entro tali limiti, i fornitori idonei possono pubblicizzare il proprio software e i propri legami con società registrate, promuovere specifici contratti derivati e indirizzare gli utenti verso sedi particolari. Possono incassare commissioni da controparti registrate e addebitare agli utenti un costo per transazione.
Dieci condizioni e una riserva
La staff letter ha dettagliato dieci attività coperte e i limiti ad esse collegati. Tra gli altri punti, un fornitore e il suo principale non devono essere soggetti a disqualificazione ex lege. I fornitori devono divulgare i conflitti di interesse e le commissioni, e devono conservare prova che gli utenti abbiano preso visione delle informative sui rischi. Devono inoltre firmare accordi scritti con ciascun partner registrato che coprano la responsabilità solidale. Devono infine notificare alla CFTC qualsiasi stato di insolvenza e presentare una dichiarazione di accettazione della giurisdizione dell'agenzia.
L'esenzione comporta un'importante riserva: proviene dalla Divisione Market Participants, che ha scritto di non "rappresentare necessariamente la posizione o il punto di vista della Commissione o di qualsiasi altro ufficio o divisione della Commissione." Non è pertanto vincolante per la CFTC. Questa è la natura del no-action relief a livello di staff: orienta le priorità di enforcement anziché riscrivere le regole di registrazione. La lettera dichiara che la divisione può modificare, sospendere o porre fine all'esenzione, e che questa verrà meno qualora la CFTC adotti mai indicazioni formali su come la registrazione come broker si applica agli sviluppatori di software.
Il presidente della CFTC Michael Selig ha detto a maggio, al Consensus Miami, di voler codificare la posizione Phantom in regole "molto presto", definendo la sequenza un approccio "crawl, walk, run". Ad oggi, tale procedura di rulemaking non è ancora arrivata.
Una via alternativa mentre il CLARITY resta in stallo
La staff letter è arrivata circa due giorni dopo che il Senato statunitense ha respinto la cloture sul Digital Asset Market CLARITY Act con un voto di 49 a 50, undici voti meno dei 60 necessari. Quattro repubblicani erano tra i voti contrari, e nessun democratico ha votato a favore.
Commentando l'esito, Selig ha definito il voto sfortunato. In un post su X, ha scritto: "Gli americani meritano chiarezza normativa, certezza giuridica e tutele dei consumatori nei mercati delle crypto asset." Ha affermato che la CFTC è impegnata ad aiutare il presidente Trump a mantenere la promessa di "un'architettura di mercato regolamentare per le crypto asset a prova di futuro", aggiungendo: "In un modo o nell'altro, e aiuteremo a portare a termine il lavoro usando i nostri poteri di legge esistenti." Con la via legislativa bloccata, sono i poteri esistenti a svolgere il lavoro che spetterebbe a una legge sull'architettura di mercato, e le indicazioni dello staff colmano nel frattempo il vuoto.
La SEC è intervenuta lo stesso giorno, rilasciando una tanto attesa esenzione per l'innovazione. Il fondatore di Uniswap Hayden Adams ha segnalato su X una comment letter allegata della commissaria SEC Hester Peirce, citando la sua affermazione secondo cui "I sistemi realmente decentralizzati basati su software autonomo… non hanno bisogno di un'esenzione." Per gli sviluppatori di software, restano quindi il testo della Staff Letter 26-25 — e il rulemaking promesso ma non ancora fornito da Selig — i documenti da tenere d'occhio.

