Come Convertire Crypto in un Conto Bancario nel 2026: Tempi, Commissioni, Limiti e Tasse
Punti chiave
- •La conversione prevede in genere la vendita di crypto in fiat su un exchange regolamentato e il prelievo del saldo sulla banca, con tempi indicati da circa 30 minuti per i prelievi istantanei idonei a 1-3 giorni lavorativi per i bonifici SEPA.
- •Nell'esempio pratico, una conversione di 10.000 $ in Bitcoin è costata 28 $ su un percorso a basse commissioni contro 230 $ su uno ad alte commissioni: il metodo più costoso è risultato più di otto volte caro.
- •I limiti di prelievo variano per piattaforma e livello di verifica, e i trasferimenti di grandi importi possono innescare controlli sulla provenienza dei fondi o trattenute bancarie temporanee ai sensi delle regole antiriciclaggio.
- •Il fatto imponibile è spesso la vendita stessa delle crypto piuttosto l'arrivo del denaro in banca, quindi lasciare i proventi su un exchange non necessariamente rinvia la tassazione.
- •Gli errori comuni includono vendere prima che il percorso di prelievo bancario sia verificato e prelevare in una valuta che genera costi di conversione, quindi conviene predisporre in anticipo il percorso di prelievo.
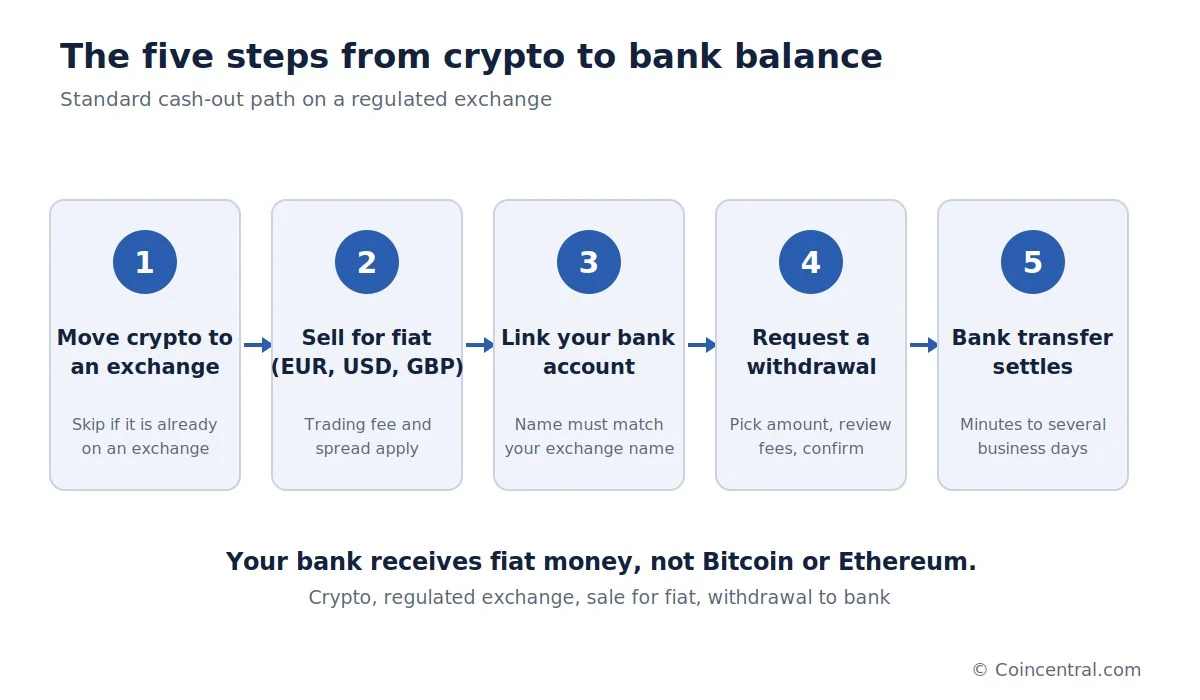
Trasformare criptovalute in denaro spendibile sembra complicato, ma il percorso di base è breve. Un possessore vende le monete in valuta locale su un exchange regolamentato, poi preleva il saldo in contanti risultante sul proprio conto bancario. I numeri dietro questo percorso variano notevolmente: i tempi di prelievo indicati spaziano da circa 30 minuti a tre giorni lavorativi e, su una vendita di 10.000 $, i costi diretti possono andare da 28 $ a 230 $ a seconda del metodo.
Questa guida illustra i dati principali per il 2026, coprendo tempi, commissioni, limiti, tasse ed errori comuni. I dati provengono dalle linee guida pubblicate da Coinbase, Binance e Crypto.com. L'off-ramp è importante perché è il punto in cui le disponibilità digitali diventano denaro spendibile — e dove gran parte del costo finale, dalle commissioni di esecuzione alle tasse, viene determinato.
Come Funziona la Conversione delle Crypto
Il denaro che arriva su un conto bancario è valuta fiat — moneta emessa da uno Stato come dollari o euro — non Bitcoin o Ethereum. Le crypto non si spostano direttamente su un conto bancario tradizionale, perché un conto bancario non ha un indirizzo sulla blockchain di Bitcoin — qualcosa deve prima convertire le monete. Quel qualcosa è il più delle volte un exchange di criptovalute. Piattaforme come Coinbase, Kraken, Binance e Crypto.com vendono le crypto in euro, dollari o sterline, poi inviano il contanti attraverso un normale sistema di pagamento.
Il processo standard prevede cinque passaggi, e il primo può essere saltato se le crypto si trovano già su un exchange che supporta i prelievi bancari. Coinbase, ad esempio, richiede agli utenti di vendere le crypto in un saldo in contanti prima di poterle prelevare.
Quel primo passaggio comporta un rischio proprio: scegliere la rete corretta. Se un asset viene inviato su una rete non supportata dall'exchange, potrebbe non essere accreditato, e il denaro potrebbe essere difficile o impossibile da recuperare. Per importi elevati, una piccola transazione di prova è spesso una mossa intelligente. Su un prelievo di 100.000 $, un invio di prova conferma che indirizzo, rete ed exchange funzionano correttamente, e la commissione di rete extra è minima rispetto al costo di un errore.
Le stablecoin seguono lo stesso percorso. Un possessore deposita USDC su un exchange, lo converte in USD o EUR e preleva il contanti. Le stablecoin comportano rischi legati all'emittente, al depegging, alla blockchain e al wallet, quindi non vanno trattate come depositi bancari. Alcuni servizi fintech combinano i passaggi in un'unica schermata, il che può sembrare un prelievo diretto di Bitcoin, ma dietro le quinte le crypto vengono comunque vendute prima.
Quanto Tempo Richiede un Prelievo in Crypto?
I tempi di prelievo dipendono dall'exchange, dalla rete di pagamento e dal paese, e l'intero processo può richiedere da pochi minuti a diversi giorni lavorativi. I dati indicati provengono dalle linee guida di ciascuna piattaforma.
Per i clienti europei di Coinbase, il regolamento SEPA standard è indicato in 1–3 giorni lavorativi. I prelievi istantanei idonei arrivano in genere in circa 30 minuti, sebbene Coinbase dichiari che possono richiedere fino a 24 ore a seconda della banca o del fornitore della carta. Binance indica circa 1–3 giorni lavorativi per i bonifici nel suo processo di verifica SEPA in EUR, mentre Crypto.com indica circa un giorno lavorativo per i prelievi in EUR SEPA tramite il suo servizio europeo.
SEPA è l'acronimo di Single Euro Payments Area, uno schema che consente bonifici in euro tra le banche aderenti in tutta Europa. Un percorso europeo tipico è quindi: BTC, vendita in EUR, saldo EUR, bonifico SEPA, conto bancario.
Altre regioni utilizzano altri sistemi. A seconda del paese, il pagamento può transitare tramite ACH (la rete statunitense Automated Clearing House per i bonifici domestici), Faster Payments (lo schema britannico di bonifici quasi istantanei), SWIFT, Real Time Payments o un servizio di prelievo su carta. Una volta che l'exchange ha convertito le crypto in valuta fiat, quest'ultima fase è un normale trasferimento finanziario. I bonifici SWIFT internazionali possono richiedere più tempo, con fine settimana, festività, controlli di conformità bancari e banche corrispondenti che aggiungono possibili ritardi. La disponibilità varia anche per paese, quindi la schermata di prelievo nel proprio account resta la miglior guida.
Quanto Costa Convertire Crypto?
Non esiste una commissione unica. Il totale deriva da diverse componenti, ognuna dipendente dalla piattaforma e dal metodo, e alcune potrebbero non applicarsi affatto.
Il luogo della vendita conta. Un'interfaccia di trading avanzata è spesso più economica del pulsante Vendi istantaneo: una schermata professionale con order book, in cui gli ordini vengono abbinati direttamente a quelli di altri utenti, può applicare una frazione dell'uno percento, mentre una schermata retail semplificata può applicare di più e incorporare uno spread — il margine tra il prezzo di mercato e il prezzo effettivamente ricevuto — nel prezzo quotato. Su una vendita di 80.000 $, un divario di 400 $ equivale allo 0,5% della transazione — un costo che non appare mai come voce separata, ed è per questo che conviene verificare il prezzo di esecuzione. Il divario cresce con l'importo: su una vendita di 100.000 $, un costo totale dello 0,1% è circa 100 $, mentre all'1,5% arriva a 1.500 $.
Anche le commissioni di prelievo variano. Alcuni exchange applicano una commissione fissa o percentuale, altri non applicano nulla per determinati metodi. Crypto.com dichiara che né essa né i suoi partner EMI europei — istituti di moneta elettronica, società di pagamento regolamentate autorizzate a emettere moneta elettronica e fornire servizi di pagamento — applicano commissioni per i prelievi in EUR SEPA idonei.
Anche la scelta della valuta aggiunge costi. Se un conto bancario è in euro e il prelievo avviene in dollari, un exchange o una banca potrebbe convertire il denaro. Binance avverte che le banche corrispondenti potrebbero convertire la valuta di propria iniziativa e che oneri aggiuntivi possono ridurre l'importo finale. Per gli utenti europei, vendere direttamente in EUR e prelevare tramite SEPA è spesso più pulito che instradare il denaro in dollari.
Esempio di Costo: Conversione di 10.000 $ in Bitcoin
Supponiamo che un possessore abbia 10.000 $ in Bitcoin su un hardware wallet — un dispositivo fisico che conserva le chiavi private offline — lo invii a un exchange, lo venda e prelevi il denaro sulla banca. Due percorsi con livelli di commissioni diversi illustrano la forbice.
Sul percorso a basso costo, la commissione di rete è 2 $, la commissione di trading è 0,25%, ossia 25 $, e la commissione di prelievo bancario è 1 $. Il costo diretto totale è 28 $, e il possessore riceve circa 9.972 $.
Sul percorso ad alto costo, la piattaforma applica una commissione di transazione dell'1,5%, ossia 150 $, più uno spread effettivo dello 0,75%, ossia 75 $, e un addebito di prelievo di 5 $. Il totale è 230 $, e il possessore riceve circa 9.770 $.
Il percorso ad alto costo costa più di otto volte quello a basso costo — una differenza di 202 $ su una vendita di 10.000 $ — e lo stesso divario percentuale crescerebbe con importi maggiori. Il metodo usato per la conversione conta quindi quasi quanto il prelievo bancario stesso. Le fonti suggeriscono di confrontare il prezzo di esecuzione effettivo e le commissioni prima di vendere, anziché concentrarsi solo sulla comodità.
Limiti di Prelievo, Verifica e Controlli di Conformità
I limiti di prelievo variano per piattaforma e livello di verifica. Possono cambiare nel tempo ed essere specifici per ciascun account, quindi conviene verificarli prima di vendere. I limiti possono rallentare sensibilmente un prelievo di grandi dimensioni: a 100.000 € al giorno, spostare 1 milione di € richiederebbe 10 giorni di prelievi, e un tetto mensile di 500.000 € su quel servizio estenderebbe il processo ad almeno due mesi. Non è qualcosa che qualcuno vuole scoprire dopo aver convertito 1 milione di $ in contanti. Coinbase nota che altri metodi di bonifico e i limiti dell'account possono differire dalla cifra istantanea.
Anche i controlli sull'account vengono prima. Binance dichiara che i prelievi bancari devono andare su un conto intestato allo stesso nome dell'account Binance, e non supporta prelievi bancari a terzi. Binance e Crypto.com chiedono entrambe agli utenti europei di effettuare un deposito SEPA iniziale dal conto bancario che desiderano verificare.
Trasferimenti di grandi dimensioni possono innescare controlli di routine. Exchange e banche operano sotto regole antiriciclaggio, e un trasferimento a sette cifre attira più l'attenzione di uno da 500 €. Un exchange può chiedere informazioni sulla provenienza dei fondi o della ricchezza, e può anche richiedere la cronologia delle transazioni o la prova che il cliente possiede il wallet. Una banca potrebbe chiedere da dove provenga un bonifico di 100.000 €, e gli estratti conto dell'exchange sono una risposta più solida della parola Bitcoin.
Una banca può trattenere temporaneamente o verificare denaro in arrivo che attiva controlli antifrode, sanzioni o antiriciclaggio. Non significa che il denaro sia stato sequestrato — la banca può semplicemente chiedere documenti che ne dimostrino la provenienza. Suddividere un unico legittimo trasferimento di grandi dimensioni in molti piccoli per evitare controlli può creare più problemi di conformità, non meno. Documenti utili includono la cronologia degli acquisti sull'exchange, gli estratti conto bancari che mostrano i depositi originali, i registri delle transazioni dei wallet, le dichiarazioni dei redditi e la prova di acquisti crypto precedenti.
Strategie di Prelievo e Altri Modi per Vendere
Convertire non significa necessariamente vendere tutto. Chi possiede 5 BTC potrebbe vendere 0,25 BTC per coprire i costi di vivere e tenere investito il resto. Altri vendono a scatti: 10% a un certo livello di prezzo, un altro 10% dopo un'ulteriore ripresa, e il resto come detenzione a lungo termine. Questo può ridurre il rischio di cercare di individuare il punto esatto massimo del mercato. Un investitore con 200.000 $ in crypto che vende 20.000 $ al mese per dieci mesi distribuirebbe l'uscita su tutto il periodo.
La vendita a scatti ha un compromesso: il mercato potrebbe scendere prima che gli asset rimanenti siano venduti. Non esiste un approccio migliore garantito matematicamente, e la chiave è stabilire un piano prima che le emozioni prendano il sopravvento. Se il denaro serve subito, una vendita unica può avere più senso, e gli esiti fiscali possono differire tra una vendita singola e più vendite, a seconda del paese.
Gli exchange non sono l'unica via d'uscita. Un desk over-the-counter può trovare direttamente un acquirente e concordare un prezzo, evitando un unico ordine enorme su un exchange pubblico che potrebbe muovere il mercato contro il venditore — sebbene Bitcoin sia abbastanza liquido che i normali trade retail raramente ne hanno bisogno. Le piattaforme peer-to-peer consolidate possono offrire l'escrow, in cui la piattaforma trattiene i fondi fino alla conferma di entrambe le parti, ma gli utenti devono comunque comprenderne i rischi.
Le Tasse Possono Essere il Costo Maggiore
Le commissioni di trading e bancarie possono essere piccole rispetto alle tasse. Supponiamo che Bitcoin sia stato acquistato per 20.000 $ e venduto per 100.000 $: la plusvalenza è di circa 80.000 $ prima dei costi deducibili, e a seconda del paese una parte o tutta quella plusvalenza può essere tassabile. Il fatto imponibile è spesso la vendita stessa delle crypto, non il momento in cui il denaro arriva in banca — lasciare i proventi su un exchange non necessariamente rinvia la tassazione.
Le regole variano notevolmente. Alcuni paesi tassano le plusvalenze crypto come plusvalenze di capitale, altri usano categorie diverse in base al periodo di detenzione, alla frequenza di trading, allo status professionale o al tipo di attività. Le aliquote d'esempio pubblicate servono solo a mostrare l'ordine di grandezza; non sono consulenza fiscale, e le regole reali dipendono dal proprio domicilio fiscale.
Buona documentazione facilita la dichiarazione fiscale. Conservare la data di acquisto, il prezzo di acquisto, la quantità acquistata e le commissioni, insieme alla data di vendita, ai proventi, all'exchange utilizzato e a eventuali trasferimenti tra wallet. Se le monete sono passate per più wallet, salvare gli hash delle transazioni. Spostare il proprio Bitcoin dal Wallet A al Wallet B non equivende a venderlo, e i registri aiutano a distinguere i trasferimenti dalle vendite. Questo conta quando il software fiscale di un exchange vede crypto in arrivo da un wallet esterno sconosciuto — senza il prezzo di acquisto originale, non può calcolare la plusvalenza.
Errori Comuni e Misure di Sicurezza
Un errore comune è vendere prima che il prelievo bancario sia pronto. Immaginate un possessore con 100.000 € in Bitcoin che li vende, per poi scoprire che il conto bancario non è verificato e i prelievi sono sospesi. Quei 100.000 € restano ora sul saldo in contanti dell'exchange mentre la verifica viene completata. L'ordine migliore è predisporre prima il percorso di prelievo.
Un secondo errore è usare la valuta sbagliata. Un conto in euro che riceve un prelievo in dollari può affrontare costi di conversione dall'exchange, dalla banca corrispondente o dalla banca beneficiaria.
La maggior parte dei rischi per la sicurezza è pratica: inviare crypto all'indirizzo sbagliato, usare la blockchain errata, cadere in phishing, inserire dati bancari errati, usare una piattaforma non regolamentata e ignorare gli adempimenti fiscali. La sicurezza conta di più durante i prelievi di grandi dimensioni — un criminalo che accede a un account di exchange poco prima di un grande prelievo può causare perdite pesanti.
In Conclusione
Il percorso dalle crypto al conto bancario è semplice: crypto, exchange regolamentato, vendita in fiat, prelievo in banca. Se le crypto sono già su un exchange, il passaggio di trasferimento può essere saltato. I tempi indicati vanno da circa 30 minuti per i prelievi istantanei idonei a 1–3 giorni lavorativi per SEPA, mentre i costi su una vendita di 10.000 $ sono variati da 28 $ a 230 $ nell'esempio pratico — una forbice che mostra quanto conta il metodo.
All'aumentare dell'importo, la preparazione conta di più. Per un prelievo di 500 € serve poca pianificazione. Per 500.000 €, conviene conoscere commissioni, limiti, controlli sulla provenienza dei fondi e regole fiscali prima di premere Vendi.
Fonti
- Coinbase: Cash Out Available Balance — processo attuale per vendere crypto in un saldo in contanti e prelevare su una banca o un metodo di pagamento supportato.
- Coinbase: Instant Cashouts — opzioni di prelievo istantaneo su banca e carta, tempi di regolamento previsti e limiti.
- Coinbase: Payment Methods for Europe — SEPA e altri metodi di prelievo UE, inclusi i tempi di regolamento standard.
- Binance: Fiat Withdrawals via Bank Transfer — processo di prelievo tramite bonifico, requisiti di intestazione dell'account e informazioni su possibili oneri delle banche corrispondenti.
- Binance: EUR Withdrawals via SEPA — processo europeo di prelievo SEPA e verifica bancaria.
- Binance: Instant Bank Transfer — requisiti di verifica dell'account, regolamento e idoneità per i bonifici istantanei supportati.
- Crypto.com: EUR Fiat Deposits and Withdrawals via SEPA — processo europeo di prelievo, commissioni, tempi di elaborazione e limiti.
Questo articolo è apparso per la prima volta su Blockonomi.

