Il COO di Busha Moyo Sodipo sull'adozione istituzionale delle criptovalute, la regolamentazione e perché le cripto integrano il sistema bancario
Punti chiave
- •Busha, fondata nel 2019, è un partecipante pioniere dell'Accelerated Regulatory Incubation Programme guidato dalla SEC nigeriana, che oggi copre circa 14 startup.
- •Moyo Sodipo afferma che gli asset digitali sono pensati per integrare, e non sostituire, le infrastrutture della finanza tradizionale come NIBSS Instant Payments.
- •Sodipo identifica la mancanza di chiarezza normativa armonizzata tra SEC, Banca Centrale della Nigeria e altre autorità come il principale collo di bottiglia operativo per l'integrazione tra banche ed exchange.
- •La restrizione della CBN sulle banche che servono operatori cripto è stata formalmente allentata solo alla fine del 2023, lasciando molte istituzioni ancora in attesa di indicazioni esplicite.
- •Busha mira a fungere da livello infrastrutturale pronto dal punto di vista normativo, fornendo tecnologia, liquidità e custodia così che banche e altre istituzioni possano offrire servizi di asset digitali senza costruire infrastrutture proprie.
Per anni, l'industria delle criptovalute in Africa ha operato nell'ombra. Ha funzionato come un'arena speculativa ad alto rischio, in cui i trader retail inseguivano la volatilità mentre il capitale istituzionale osservava nervosamente dalle tribune. Questo scenario sta ora cambiando rapidamente: le sandbox normative stanno sostituendo i vuoti regolamentari e la conversazione è passata da token anonimi a infrastrutture verificabili. Il cambiamento ha un peso reale per un continente in cui i rimesse transfrontaliere restano costose e gran parte della popolazione è underbanked — condizioni che hanno già reso l'Africa una delle regioni a più rapida crescita al mondo per l'adozione di stablecoin e criptovalute peer-to-peer.
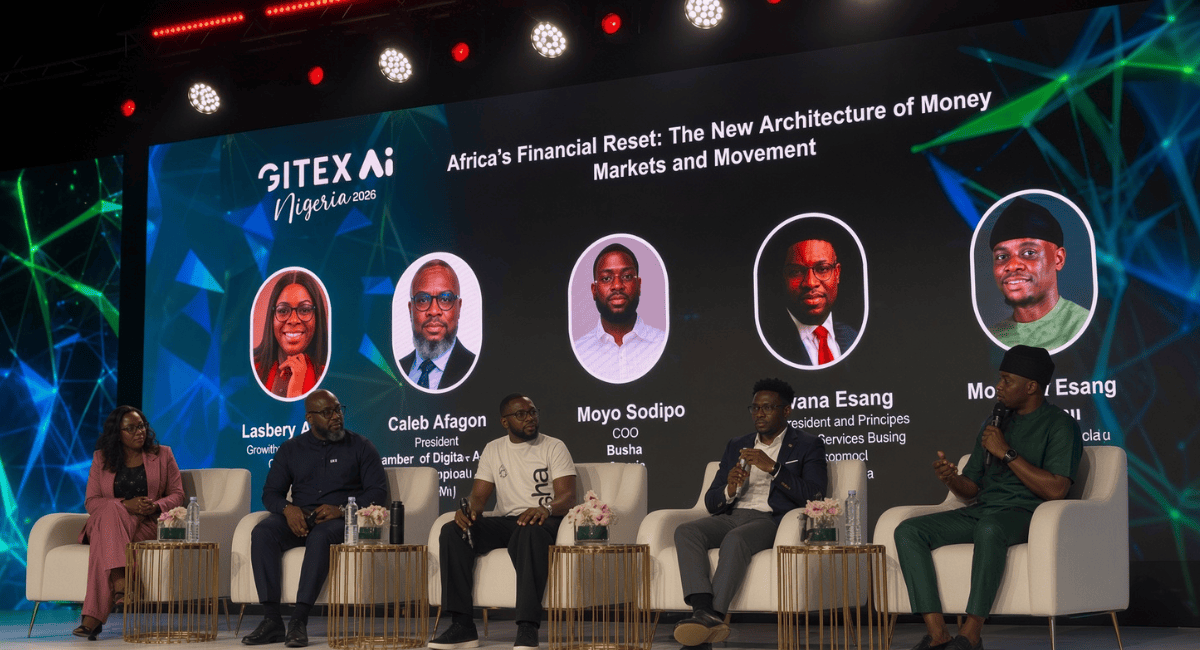
All'edizione appena conclusa di GITEX Nigeria 2026, l'attrito tra la finanza tradizionale e gli asset digitali è stato al centro della scena. Se il dominio duraturo della valuta fiat si basa sulla fiducia generazionale più che sull'efficienza tecnica, le piattaforme native di asset digitali affrontano una sfida colossale nel convincere il nigeriano medio a compiere il cambio.
Moyo Sodipo, cofondatore e Chief Operating Officer di Busha, ritiene che la risposta risieda nell'utilità tangibile e nella conformità normativa senza compromessi. Busha, fondata nel 2019, è diventata uno degli exchange di asset digitali licenziati più noti della Nigeria. In qualità di pioniere all'interno dell'Accelerated Regulatory Incubation Programme (ARIP) della Nigeria — il quadro della Securities and Exchange Commission per l'inserimento degli operatori di asset digitali sotto supervisione provvisoria — Busha scommette sul fatto che una regolamentazione armonizzata sia il catalizzatore definitivo per l'adozione istituzionale.
In questa intervista esclusiva a Technext, Sodipo smonta l'idea che le criptovalute mirino a sostituire il sistema bancario tradizionale, sostenendo invece che gli asset digitali conformi siano il ponte mancante per l'integrazione economica dell'Africa.
Costruire fiducia oltre la speculazione
D: Durante la sessione panel, un executive di Mastercard ha individuato nella fiducia uno dei motivi fondamentali per cui le persone preferiscono ancora la valuta fiat alle stablecoin o alle criptovalute. Se il principale vantaggio competitivo della fiat è la fiducia istituzionale anziché l'efficienza tecnica, quali meccanismi concreti sta distribuendo Busha per convincere il conservatore 90% dei nigeriani che guarda ancora con sospetto ai canali cripto?
Moyo Sodipo: Come ho già menzionato, diversi secoli fa il mezzo di scambio era la conchiglia di ciprea. Le persone commerciavano con le cipree: tu mi davi delle cipree e io ti davo del cibo. Quel sistema funzionava perché la società aveva fiducia che le cipree potessero in seguito essere scambiate altrove con una merce, un servizio o un valore equivalente.
Oggi le persone si fidano della valuta fiat perché è lo strumento principale che hanno conosciuto e utilizzato per regolare il valore da generazioni. Ciò che Busha sta facendo ora è dimostrare che gli asset digitali, le stablecoin e le criptovalute possono svolgere funzioni pratiche radicate nella realtà quotidiana.
Se oggi vuoi comprare la spesa, puoi farlo con asset digitali — Busha lo ha reso possibile tramite la nostra funzione Spend. Se vuoi acquistare traffico telefonico, anche questo è possibile con asset digitali. Più punti fisici, commercianti e piattaforme online accettano pagamenti garantiti da asset digitali, più la fiducia dei consumatori si accumulerà naturalmente.
Si tratta di fornire un'utilità pratica e reale. Al di là di questo, è necessaria un'educazione sostenuta su tutti i fronti: educare la comunità, il pubblico, gli utenti attivi e persino i regolatori. Quando si smistifica la tecnologia, la fiducia si accumula nel tempo.
Soprattutto, la fiducia cresce quando l'adozione è guidata dalla validazione tra pari. Non si tratta semplicemente di un exchange che dice alle persone di adottare un prodotto; si tratta di tuo fratello che ti racconta di aver appena comprato il caffè con asset digitali. Per noi il mandato è duplice: espandere l'utilità tangibile dove gli asset digitali risolvono problemi immediati ed educare gli stakeholder su come navigare in sicurezza nell'ecosistema.
La regolamentazione come àncora di fiducia, non come barriera
D: Prima che l'Accelerated Regulatory Incubation Programme si espandesse fino a comprendere circa 14 startup nella sandbox della SEC, Busha si è distinta nella cohorte pionieristica. Ora che il panorama regolamentare si sta consolidando, come ha influenzato l'operare all'interno di un quadro formale di conformità la vostra unit economics e la velocità di sviluppo del prodotto? Rischiare di tagliare fuori, rispettando rigorosamente i parametri normativi, i trader retail che inizialmente hanno costruito i vostri volumi?
Moyo Sodipo: No. La regolamentazione non taglia fuori la base iniziale di utenti retail. Ciò che la regolamentazione ottiene davvero è ancorare la fiducia. Dà agli utenti retail e, cosa ancora più importante, agli attori istituzionali la sicurezza di partecipare alla piattaforma.
Le istituzioni vogliono sapere chi sono le entità che stanno costruendo il futuro del denaro. Vogliono sapere chi sta distribuendo questa tecnologia per muovere valore oltre confine e tra settori. Soprattutto, vogliono sapere chi li supervisiona per garantirne l'integrità operativa.
La regolamentazione introduce standardizzazione, chiarezza e credibilità. Quando gli attori della finanza tradizionale osservano una supervisione normativa, la loro propensione al rischio cambia. L'unico modo in cui il capitale istituzionale si integra in questo ecosistema è quando le banche commerciali regolamentate si sentono legalmente protette nel collaborare con piattaforme di asset digitali e stablecoin.
Una volta che questa integrazione mette radici, i casi d'uso commerciali genuini si espandono in modo drammatico. I conglomerati di beni di consumo a rotazione rapida, gli assicuratori e le società di intermediazione mobiliare esploreranno attivamente come incorporare l'infrastruttura di asset digitali nelle proprie offerte proprietarie. È così che questa classe di asset entra nel mainstream.
Oggi un cliente deposita capitale in una banca commerciale con fiducia semplicemente perché l'istituzione è autorizzata e supervisionata dalla Banca Centrale. Il nostro status pionieristico all'interno del quadro normativo segnala agli utenti al di fuori del nostro nucleo di early adopter che il loro capitale è al sicuro. Sanno che Busha è governata dalla Securities and Exchange Commission, il che significa che i loro asset non scompariranno dall'oggi al domani. La custodia è responsabile e i prelievi sono garantiti.
Sul fatto che le cripto non sostituiranno i canali bancari tradizionali
D: Busha ha lanciato funzionalità dedicate a commercianti e pagamenti, ma quanta finanza non speculativa passa realmente oggi attraverso questi canali? Inoltre, cosa si rompe per primo se si tenta di sostituire un canale di pagamento interno convenzionale come NIBSS Instant Payments con una regolazione on-chain per le transazioni retail quotidiane?
Moyo Sodipo: Ho sempre sostenuto che gli asset digitali non sono nati per soppiantare la finanza tradizionale; esistono per integrarla. Non abbiamo alcuna intenzione di smantellare o sostituire NIBSS. Siamo progettati per interfacciarci con NIBSS, complementarne la portata e creare un ponte interoperabile in cui finanza tradizionale e asset digitali operano fianco a fianco. È una prospettiva notevole in un mercato in cui NIBSS Instant Payments elabora miliardi di transazioni all'anno e resta la spina dorsale del commercio digitale quotidiano in Nigeria.
Considerate l'emergere della posta elettronica. Quando l'email è stata lanciata, le autorità postali tradizionali temevano che le avrebbe rese completamente obsolete. Invece, gli enti postali si sono evoluti e i canali di comunicazione si sono diversificati. Se oggi devi trasmettere una semplice lettera di una pagina, non ti affidi ai corrieri postali; invii un'email.
Gli asset digitali offrono un balzo analogo in termini di efficienza. Immaginate di arrivare in un paese straniero dove non avete un conto bancario locale ma dovete trasferire o regolare un valore immediatamente. Il mondo più ampio sta transitando verso pagamenti digitali senza attrito tramite sistemi come Apple Pay o Google Pay, mentre trasportare grandi volumi di contante fisico straniero attraverso i confini è obsoleto e inefficiente. Con asset digitali regolamentati, potete regolare senza sforzo il valore in stablecoin locali accettate in quella giurisdizione.
Inoltre, i canali blockchain forniscono una traccia di audit immutabile. Nel banking tradizionale, accedere a documentazioni transazionali approfondite spesso richiede richieste burocratiche formali alle istituzioni finanziarie. Con la regolazione on-chain, trasparenza e riconciliazione sono istantanee e pubblicamente verificabili. Questo introduce maggiore integrità e verificabilità nei registri finanziari, invece di infrangere le infrastrutture esistenti.
Il vantaggio competitivo di lungo periodo di Busha
D: Mentre gli aggregatori di pagamento e le fintech tradizionali iniziano a incorporare canali di regolamento in stablecoin direttamente nei propri backend proprietari, dove risiede il vantaggio competitivo di lungo periodo di Busha?
Moyo Sodipo: L'obiettivo di Busha è fungere da architettura di base e livello infrastrutturale sottostante. Intendiamo essere il motore principale su cui le istituzioni finanziarie tradizionali contano ogni volta che interfacciarsi con l'economia degli asset digitali.
Mantengo conti presso banche commerciali convenzionali perché i due ecosistemi sono complementari. Quando le banche commerciali, le compagnie assicurative e i gestori patrimoniali stabiliranno che i loro clienti retail e corporate necessitano l'accesso agli asset digitali e ai canali stablecoin, non dovranno costruire da zero quella complessa infrastruttura. Sviluppare infrastrutture blockchain proprietarie al di fuori della propria competenza principale comporta sostanziali rischi operativi e di conformità.
Invece, le istituzioni stringeranno partnership con operatori specializzati e conformi. Busha fornisce lo stack tecnologico pronto dal punto di vista normativo, la liquidità e l'infrastruttura di custodia, consentendo ai partner tradizionali di estendere funzionalità di asset digitali senza soluzione di continuità ai propri utenti finali in tempo reale.
Regolamentazione: il collo di bottiglia principale
D: Una rete finanziaria davvero senza confini richiede un'interoperabilità senza attrito tra conti bancari nazionali e registri di asset digitali. Dal suo punto di osservazione di cofondatore di Busha, qual è il principale collo di bottiglia operativo che attualmente impedisce alle banche nigeriane tradizionali e agli exchange di asset digitali autorizzati di operare come partner fluidi anziché come controparti diffidenti?
Moyo Sodipo: Una parola: la regolamentazione.
Non abbiamo ancora raggiunto una chiarezza normativa completa e armonizzata tra tutti gli organismi di vigilanza. Attualmente, l'ecosistema naviga tra più sandbox tra la SEC, la Banca Centrale della Nigeria e le relative autorità di regolamentazione. Finché questi quadri non convergono in uno standard unificato e maturo, la sinergia sistemica che avete menzionato rimarrà limitata. La cautela è comprensibile in un mercato in cui la CBN aveva precedentemente vietato alle banche di servire gli operatori cripto — una posizione formalmente allentata solo alla fine del 2023, lasciando molte istituzioni ancora in attesa di indicazioni esplicite e durature.
Così come stanno le cose, le banche commerciali spesso si trattengono, richiedendo lettere formali di non obiezione o circolari esaustive direttamente dalla CBN prima di impegnarsi in integrazioni profonde. Analogamente, i market maker istituzionali esigono assoluta chiarezza dalla SEC. Mentre si compiono passi progressivi, l'esecuzione è attualmente limitata alle poche istituzioni disposte ad accettare un rischio calcolato.
L'ostacolo principale rimane la licenza transitoria. Molti attori tradizionali considerano ancora lo status ARIP una sandbox provvisoria anziché una licenza operativa completa. Nel momento in cui i regolatori stabiliranno un regime di licenza inequivocabile e consolidato, le istituzioni finanziarie tradizionali acquisiranno la fiducia operativa per distribuire soluzioni di asset digitali all'intera base di consumatori.
È uno specchio del rollout iniziale della rivoluzione delle telecomunicazioni GSM in Nigeria. Nei primi giorni, i telefoni cellulari erano scarsi e l'infrastruttura era nascente. Oggi la tecnologia è maturata al punto che i nostri dispositivi gestiscono dati ad alta larghezza di banda, banking mobile e videocomunicazione in tempo reale. Il settore cripto sta percorrendo la stessa traiettoria. Ciò che sbloccherà la prossima era di scala è l'assoluta certezza regolamentare.
La Nigeria ha un decennio?
D: Quando traccia il paragone con il GSM, si pone una questione di tempistica: raggiungere l'ubiquità nelle telecomunicazioni nigeriane ha richiesto oltre un decennio. Considerando la rapidità con cui si muove il panorama blockchain globale, la Nigeria ha davvero un decennio per colmare quel divario con il resto del mondo?
Moyo Sodipo: Siamo più avanti di quanto sembri. Busha ha iniziato le operazioni circa otto anni fa, il che significa che ci stiamo già avvicinando a un decennio di maturità operativa in questo mercato.
Riflettete su quanto si sia spostato il dibattito in questi otto anni. Quando abbiamo iniziato, il discorso pubblico e normativo si concentrava quasi interamente sul trading cripto speculativo. Oggi la conversazione è maturata verso asset digitali regolamentati, infrastrutture programmabili e stablecoin. Quel cambiamento concettuale ha aperto porte prima chiuse.
La nostra terminologia e i nostri standard operativi si sono evoluti per allinearsi alle aspettative istituzionali e normative. Il focus non è più su reti anonime e speculative; è su un'architettura finanziaria trasparente e pronta per l'audit.
Stiamo collaborando attivamente con le autorità di regolamentazione, aprendo i nostri processi di conformità e monitoraggio delle transazioni a un esame rigoroso e garantendo che solide tutele impediscano flussi illeciti attraverso i nostri canali. Quella maturità istituzionale sta già comprimendo i tempi di adozione. La rapidità con cui la sandbox della SEC si trasformerà in licenze complete — e la prontezza con cui le banche commerciali risponderanno — saranno gli sviluppi chiave da osservare mentre il settore cerca di convertire i progressi normativi in integrazione istituzionale mainstream.
