Solana a 1.100 dollari? I numeri dietro lo scenario rialzista di Bitwise
Punti chiave
- •Il modello di Bitwise usa il fatturato di rete previsto per il 2031, un multiplo di valutazione, un'offerta ipotizzata di 700 milioni di SOL e un tasso di sconto del 20% per valutare il token.
- •Il fatturato annualizzato di Solana nel terzo trimestre 2026 è stato di 278 milioni di dollari, mentre lo scenario rialzista richiede circa 46 volte tale livello.
- •Il modello presuppone che gli asset tokenizzati raggiungano il 5% dei volumi globali su azioni ed ETF, che Solana catturi il 65% di quell'attività e che la rotazione raggiunga tre volte quella delle azioni tradizionali.
- •La stima delle commissioni di Bitwise include arbitraggi falliti e transazioni di supporto, che rappresentano circa un terzo delle commissioni modellate e potrebbero essere meno frequenti sulle piattaforme permissionate.
- •Le azioni GLXY tokenizzate di Galaxy sono già su Solana, mentre Nasdaq prevede di lanciare i propri Equity Tokens con Payward nel secondo trimestre del 2027 senza nominare una blockchain.
La divisione di ricerca di Bitwise ha pubblicato il 16 novembre un modello di valutazione quinquennale per Solana (SOL), costruito attorno a un'ipotesi centrale: il trading di azioni tokenizzate diventa un motore importante di commissioni per la rete. Il rapporto, scritto da Kam Benbrik e Rafal Klich, fissa lo scenario base a 385 dollari per token e quello rialzista a 1.100 dollari — uno scenario che il white paper allegato valuta vicino a 442 dollari in termini odierni una volta applicato lo sconto.
L'aritmetica dietro i 1.100 dollari
Il modello parte dal Real Economic Value (REV): le commissioni che gli utenti pagano per usare Solana, incluse le priority fee e le mance. Bitwise prende il REV previsto per il 2031, lo moltiplica per un multiplo di valutazione, lo divide per un'offerta ipotizzata di 700 milioni di SOL e sconta il risultato a oggi. Nello scenario rialzista, il risultato è una rete valutata vicino a 770 miliardi di dollari.
Due scelte all'interno del modello contrastano con il dato di copertina. L'ipotesi di un'offerta di 700 milioni è superiore ai circa 635 milioni di SOL odierni, quindi l'emissione tra oggi e il 2031 diluendo ciascun token. E il tasso di sconto annuo del 20% — che Bitwise attribuisce a rischi legati al ritmo della tokenizzazione, alla regolamentazione e all'esecuzione — è circa il doppio dell'8–10% tipico delle azioni a grande capitalizzazione.
Lo sconto cambia anche il modo in cui lo scenario rialzista si legge oggi. I calcoli del terzo trimestre nel rapporto usano un prezzo SOL di circa 100 dollari. Rapportato a quel riferimento, il valore attuale calcolato da Bitwise per lo scenario da 1.100 dollari è circa quattro volte il prezzo di riferimento, non undici.
Il fatturato deve fare il lavoro, non il multiplo
Il fatturato annualizzato della rete di Solana nel terzo trimestre del 2026 è stato di 278 milioni di dollari, secondo il rapporto. Su quel ritmo, Bitwise stima che SOL venga scambiato a circa 230 volte il fatturato, quindi ogni scenario ipotizza una compressione del multiplo — fino a 60x anche nello scenario rialzista. L'apprezzamento, in altre parole, deve venire dal fatturato. Secondo il calcolo di Coindoo, il REV dello scenario rialzista è circa 46 volte il ritmo del terzo trimestre, lo scenario base circa 24 volte e quello ribassista circa 10 volte.
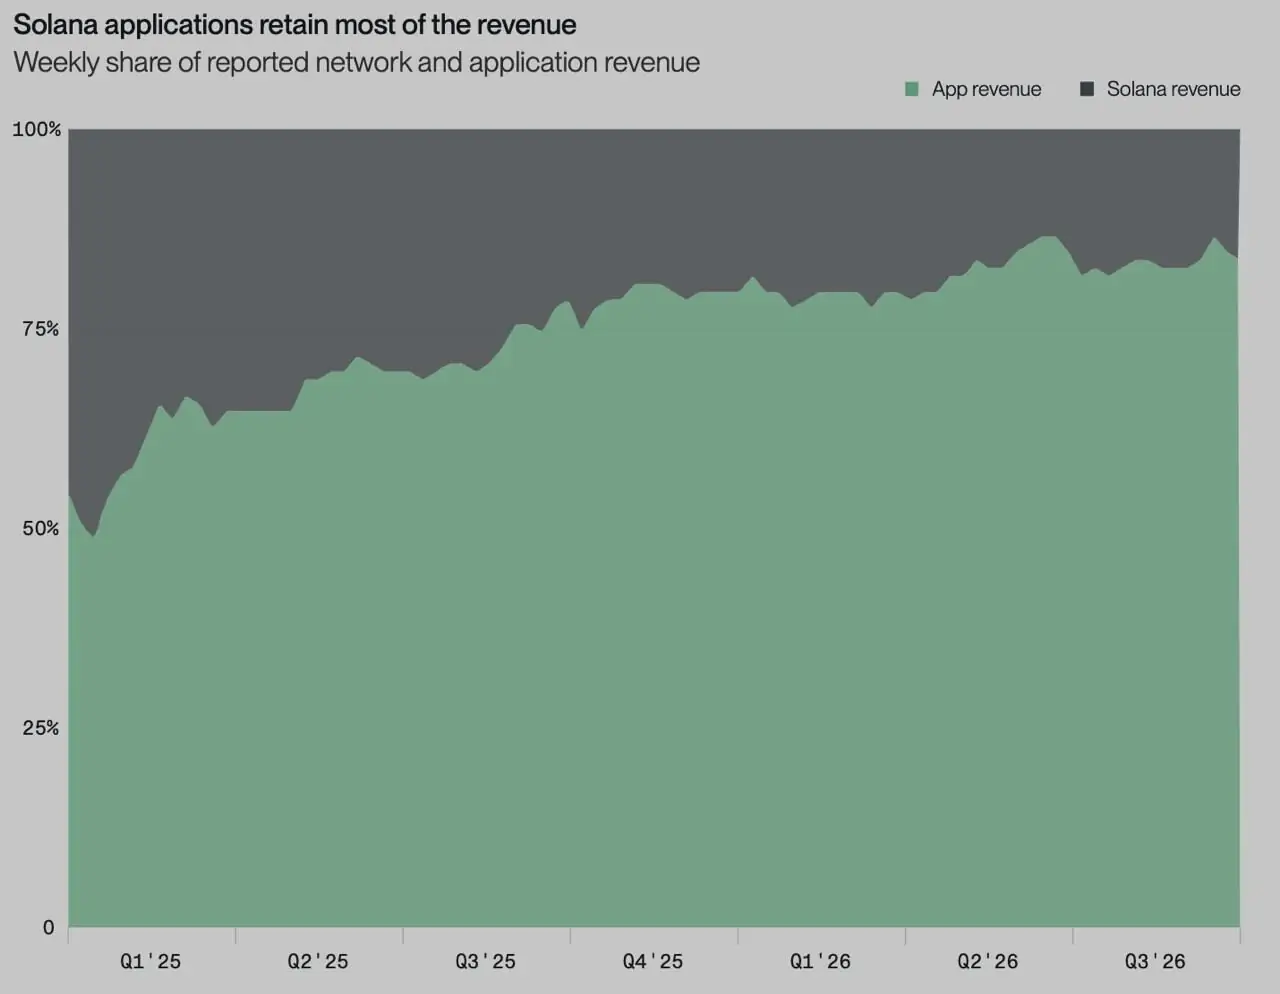
Il fatturato della rete è anche una porzione in contrazione di ciò che l'attività su Solana genera. I dati di Bitwise mostrano che le applicazioni trattengono una quota crescente del fatturato combinato dall'inizio del 2025, quindi più trading non si traduce in un aumento uno a uno delle commissioni di rete.
Tre variabili di trading producono i dati di fatturato:
| Variabile | Ribassista | Base | Rialzista |
|---|---|---|---|
| Quota tokenizzata dei volumi globali su azioni ed ETF | 3% | 4% | 5% |
| Quota di Solana nel trading di azioni tokenizzate | 30% | 50% | 65% |
| Velocità di rotazione rispetto alle azioni tradizionali | 2x | 2,5x | 3x |
Valori tratti dal white paper di Bitwise.
La prima variabile è misurata rispetto a circa 235.000 miliardi di dollari di trading annuo globale su azioni ed ETF. Poiché le tre variabili si moltiplicano tra loro, piccoli cambiamenti si accumulano: portare tutte e tre da base a rialzista quasi raddoppia il trading che Solana gestirebbe, ed è per questo che il REV dello scenario rialzista risulta vicino al doppio dello scenario base.
Da dove viene la stima delle commissioni
Per convertire il trading in commissioni, Bitwise ha campionato le istruzioni che coinvolgono asset tokenizzati su Solana durante il terzo trimestre del 2026. Per ogni swap riuscito, ha contato circa tre transazioni fallite e due di supporto.
Le transazioni fallite sono per lo più tentativi di arbitraggio che hanno perso l'asta per l'ordinamento delle transazioni — una caratteristica normale dei mercati onchain competitivi, in cui più bot inseguono lo stesso spread di prezzo e solo uno vince. Le transazioni di supporto coprono trasferimenti, ordini, fornitura di liquidità e feed dei prezzi. Sulla base dei conteggi di Bitwise e delle commissioni medie, Coindoo calcola una commissione mista di circa 0,0133 dollari per transazione.
Circa un terzo delle commissioni modellate proviene quindi dall'attività attorno a uno scambio, non dallo scambio stesso. Quel rapporto è stato misurato su piattaforme in cui chiunque può eseguire un bot di arbitraggio, e applicarlo al 2031 presuppone che il trading di azioni tokenizzate mantenga la stessa struttura aperta e competitiva.
La versione regolamentata è diversa
I mercati conformi di azioni tokenizzate che stanno ora prendendo forma limitano chi può operare, e questo va contro le condizioni alla base del campione di commissioni.
L'Innovation Exemption della SEC per le azioni NMS tokenizzate limita il trading ai partecipanti permissionati e consente a ciascuna piattaforma di definire i propri standard di accesso. Impone inoltre un tetto al numero di simboli e al volume di scambi, sebbene la fact sheet non fornisca cifre. I possessori devono ricevere gli stessi diritti dei proprietari delle azioni tradizionali, i prodotti che offrono solo esposizione sintetica sono esclusi, e l'esenzione dura cinque anni.
Le azioni GLXY tokenizzate di Galaxy sono già su Solana come azioni ordinarie di Classe A registrate presso la SEC, con Superstate come agente di trasferimento digitale. I possessori possono custodirle in autonomia, ma i trasferimenti avvengono bilateralmente tra entità in allowlist, e Galaxy non ha abilitato il trading basato su AMM.
Il prodotto di Nasdaq arriverà più tardi. Il suo annuncio del 10 settembre prevede che i Nasdaq Equity Tokens vengano lanciati con Payward, la casa madre di Kraken, nel secondo trimestre del 2027, insieme a un investimento di 100 milioni di dollari di Nasdaq Ventures in Payward. Il comunicato non nomina alcuna blockchain.
Il piano di Bitwise di registrare onchain la proprietà del proprio ETF su Solana mantiene anch'esso limiti di trasferimento. Meno partecipanti significa meno bot in competizione per ogni scambio. Se le piattaforme permissionate si appoggiano a Solana ma generano meno transazioni fallite e di supporto per swap, lo stesso volume di trading produrrebbe meno REV rispetto a quanto implica il campione di Bitwise. Il tetto sui volumi dell'esenzione potrebbe anche rallentare il progresso verso la quota di tokenizzazione prevista nel modello, finché resta in vigore.
Perché il multiplo pesa così tanto
Il REV è commissioni lorde di rete, non profitto. Secondo le regole sulle commissioni di Solana, metà di ogni commissione base viene bruciata e metà va al validatore, mentre le priority fee vanno interamente ai validatori. La combustione riduce l'offerta per ogni possessore. Il reddito dei validatori retribuisce gli operatori che gestiscono la rete, e chi fa staking può riceverne una parte a seconda di come il proprio validatore distribuisce le ricompense. I SOL non in staking non ne ricevono direttamente nessuna.
Il multiplo è il giudizio di Bitwise sul valore di quelle commissioni per un possessore di token. A parità di fatturato e offerta dello scenario rialzista, muove il risultato quanto qualsiasi variabile di trading: con il multiplo di 40x dello scenario base, raggiungere i 1.100 dollari richiederebbe circa 19,25 miliardi di dollari di REV annuo — circa 69 volte il ritmo del terzo trimestre.
I dati che metterebbero alla prova lo scenario
Ogni variabile dietro lo scenario massimo di Bitwise può essere verificata onchain o nei documenti pubblici, il che rende il modello verificabile da un trimestre all'altro:
- REV trimestrale rispetto ai 278 milioni di dollari di base del terzo trimestre 2026
- La quota di REV proveniente da asset tokenizzati
- Transazioni fallite e di supporto per swap tokenizzato
- Se GLXY o altre azioni registrate ottengono un mercato secondario
- I tetti su volumi e simboli previsti dall'esenzione della SEC
- Quale blockchain sceglieranno i Nasdaq Equity Tokens al lancio

