Le whale di Bitcoin tornano in profitto mentre gli indicatori dei detentori di breve termine si indeboliscono
Punti chiave
- •I wallet che detengono tra 100 e 1.000 BTC sono tornati in una condizione di profitto non realizzato dopo il recente recupero del prezzo di Bitcoin.
- •La capitalizzazione di mercato dei detentori di breve termine è scesa a $236.2 billion il 25 luglio, rompendo sotto il precedente minimo registrato a ottobre 2024.
- •La capitalizzazione realizzata totale di Bitcoin ha registrato un calo di tre giorni, scendendo a circa $1.061 trillion e indicando una debole formazione di capitale.
- •Il funding dei derivati è diventato negativo mentre i netflow degli exchange sono aumentati, suggerendo un accumulo di posizionamento short ed esposizione a leva.
La base di costo delle whale di Bitcoin migliora, ma la nuova domanda resta non confermata
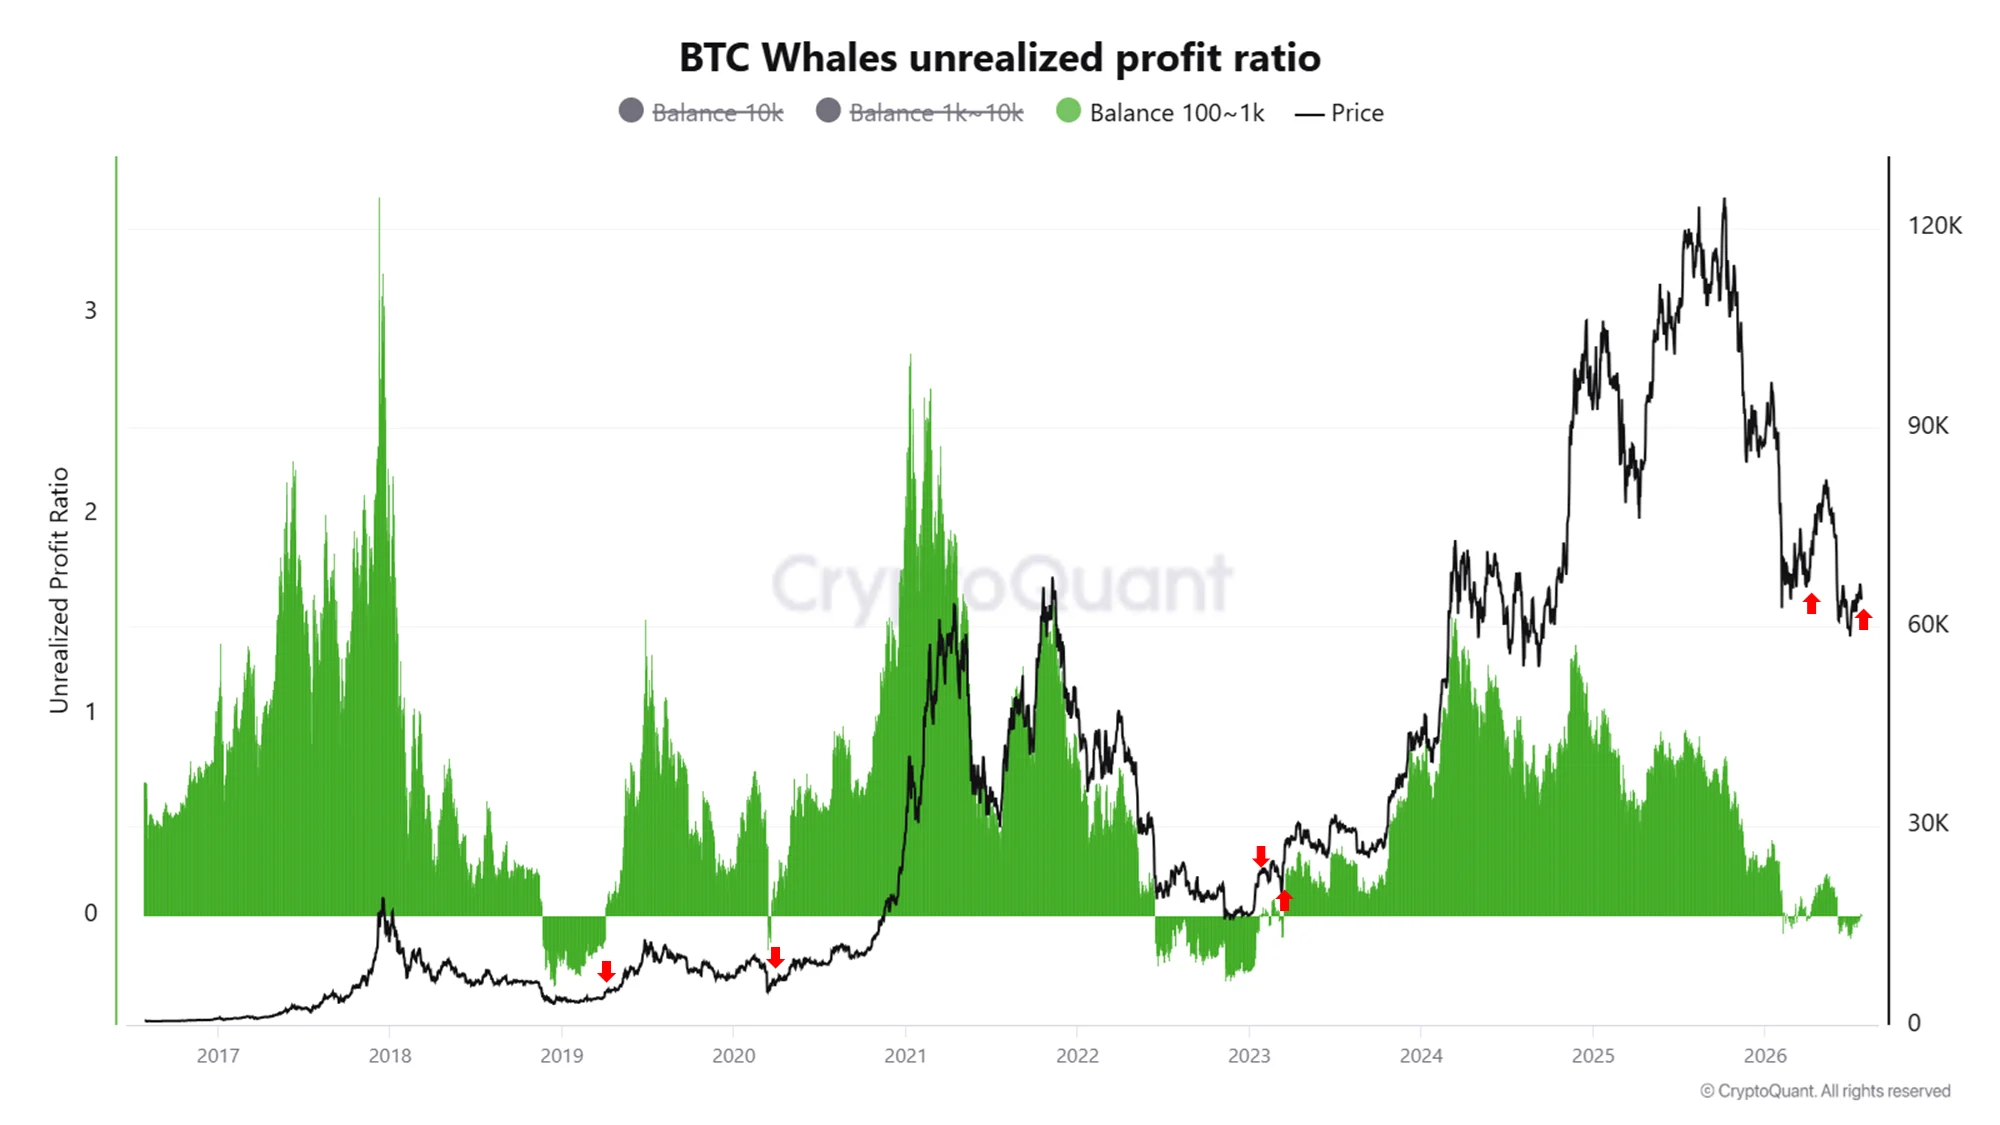
I wallet che detengono tra 100 e 1.000 BTC sono tornati in profitto non realizzato dopo il recente rimbalzo di Bitcoin, secondo un’analisi di CryptoQuant sui profitti non realizzati delle whale:
Il superamento della base di costo aggregata della coorte significa che il prezzo di mercato è salito sopra il livello riflesso dall’indicatore. I detentori di questo gruppo non stanno più sostenendo le stesse perdite non realizzate, riducendo una potenziale fonte di pressione di vendita che può emergere quando i grandi detentori sono costretti o incentivati a vendere in una fase di debolezza del mercato.
La fascia da 100 a 1.000 BTC rappresenta una coorte di grandi detentori, non una misura completa di tutta l’attività delle whale. Esclude i saldi più piccoli e le categorie di wallet più grandi, quindi il segnale è utile come indicatore della base di costo, ma non come mappa completa del posizionamento istituzionale o legato agli exchange.
Il segnale non mostra che questi wallet abbiano aggiunto altri Bitcoin. Indica solo che le loro partecipazioni esistenti sono tornate in profitto con il recupero del prezzo. Ciò può avvenire senza un ingresso sostanziale di nuovo capitale nel mercato, soprattutto quando un rimbalzo parte da livelli di prezzo depressi.
CryptoQuant ha affermato che transizioni simili sono apparse a marzo e aprile e sono state seguite da rialzi di breve termine. Questi confronti sostengono la possibilità di un altro movimento di sollievo, ma non ne definiscono ampiezza o durata. Due precedenti recenti sono troppo limitati per rendere questa soglia un segnale di ciclo affidabile.
La capitalizzazione dei detentori di breve termine scende sotto il minimo del 2024
I dati più ampi sui detentori di breve termine restano più deboli rispetto al segnale sulla base di costo delle whale.
La capitalizzazione di mercato dei detentori di breve termine di Bitcoin è scesa a $236.2 billion il 25 luglio, secondo un’analisi separata di CryptoQuant sulla coorte: CryptoQuant ha affermato che si è trattato solo del secondo movimento sotto il livello registrato il 3 ottobre 2024, che era stato il dato più basso di quell’anno.
Il calo non dovrebbe essere interpretato come $236.2 billion in ingresso o in uscita da Bitcoin. La capitalizzazione di mercato dei detentori di breve termine misura il valore di mercato corrente delle monete classificate all’interno di quella coorte. La metrica può diminuire per diverse ragioni.
Un prezzo più basso di Bitcoin riduce il valore delle monete già detenute dai detentori di breve termine. L’offerta può anche uscire dalla coorte quando BTC acquistati in precedenza maturano nella classificazione dei detentori di lungo termine. Inoltre, meno monete possono essere acquisite o spostate dai nuovi partecipanti al mercato.
Ogni meccanismo ha implicazioni diverse. Le monete che maturano verso la proprietà di lungo termine riducono l’offerta associata ai detentori più sensibili al prezzo, il che può rafforzare la struttura di possesso sottostante. Una contrazione causata da una nuova domanda debole è meno costruttiva, perché gli acquirenti recenti spesso forniscono il capitale marginale necessario per sostenere una ripresa.
La sola capitalizzazione di mercato non può distinguere tra queste cause, ma i dati sulle perdite indicano pressione più che una transizione silenziosa verso la proprietà di lungo termine. I detentori di breve termine hanno realizzato circa $1.75 billion di perdite il 13 luglio, circa $340 million, o 24%, sopra i $1.41 billion registrati il 2 giugno.
La realizzazione delle perdite si era attenuata entro il 25 luglio, ma la capitalizzazione di mercato dei detentori di breve termine è rimasta vicino a un livello insolitamente depresso. Una minore presa di perdita significa che meno detentori stanno capitolando con la stessa intensità. Non dimostra che sia arrivata nuova domanda a sostituirli.
Il netflow degli exchange diventa positivo mentre cresce la leva
La struttura di mercato di breve periodo sta diventando più dipendente dai derivati, secondo l’analisi combinata di mercato di CryptoQuant:
Il netflow degli exchange di Bitcoin ha raggiunto un valore positivo di 5.044 BTC, segnando un aumento giornaliero del 91% e il terzo dato giornaliero più elevato nei 31 giorni precedenti. Un netflow positivo significa che durante il periodo misurato sono entrati più BTC nei wallet etichettati degli exchange di quanti ne siano usciti.
Ciò aumenta la quantità di Bitcoin potenzialmente disponibile per il trading o la vendita, ma non conferma che ogni moneta depositata sarà venduta. Alcuni BTC possono essere spostati per collateral, gestione interna del portafoglio o attività sui derivati. Anche così, il trasferimento crea una posizione di offerta meno favorevole rispetto a un net outflow equivalente, perché le monete si sono avvicinate ai mercati liquidi.
Il posizionamento sui derivati è cambiato nello stesso momento. Il funding è passato da 0.003826 a -0.001371, l’unica lettura negativa nel periodo di 31 giorni fornito. Un funding negativo indica che il posizionamento short è diventato più dominante nei futures perpetual, con i trader short che pagano i trader sul lato opposto.
L’open interest è aumentato dello 0.69% a circa $22.5 billion ed era del 4.59% sopra la sua media a 30 giorni. Mentre il mercato tende al ribasso viene aggiunta maggiore esposizione ai derivati, aumentando la quantità di posizionamento a leva vulnerabile a liquidazioni in entrambe le direzioni.
Il funding dei perpetual e l’open interest possono cambiare rapidamente, quindi sono da leggere soprattutto come indicatori di posizionamento di breve periodo più che come prova di domanda spot duratura. La loro importanza aumenta quando si muovono insieme agli afflussi sugli exchange, perché la leva può amplificare le reazioni a variazioni relativamente piccole dell’offerta disponibile.
Un ulteriore calo potrebbe validare quelle posizioni short e aggiungere pressione. Un aumento inatteso del prezzo potrebbe costringere i trader a chiudere posizioni short, accelerando uno short squeeze.
La capitalizzazione realizzata mostra una formazione di capitale limitata
La capitalizzazione realizzata totale di Bitcoin è diminuita per tre giorni consecutivi a circa $1.061 trillion.
A differenza della capitalizzazione di mercato standard, che valuta l’offerta circolante all’ultimo prezzo di mercato, la capitalizzazione realizzata valuta ogni moneta al prezzo al quale si è mossa l’ultima volta. La guida utente di CryptoQuant descrive i modelli di capitalizzazione qui: La capitalizzazione realizzata è comunemente usata come stima del valore conservato nella rete sulla base della base di costo on-chain.
Un piccolo calo di tre giorni non dimostra un grande esodo di capitale. La capitalizzazione realizzata può diminuire quando monete acquistate a prezzi più alti si muovono a prezzi più bassi, sostituendo una base di costo più cara con una più economica. Può aumentare quando BTC cambia mano sopra il suo valore registrato in precedenza.
La direzione della metrica resta importante. Una ripresa sostenuta richiederebbe nuove transazioni a valutazioni più elevate, capitale che rimane nella rete e domanda in grado di assorbire eventuale offerta aggiuntiva sugli exchange. L’ultimo calo non mostra lo sviluppo di queste condizioni.
La copertura degli short non confermerebbe una ripresa duratura
Il catalizzatore di breve periodo più chiaro si trova nei dati sui derivati più che nel mercato spot.
Bitcoin potrebbe salire bruscamente se il funding negativo persistesse mentre il prezzo non scende. I trader con posizioni short subirebbero una pressione crescente mentre il mercato si muove contro di loro, e le chiusure forzate potrebbero aggiungere domanda di acquisto al rimbalzo.
Un calo dell’open interest durante un aumento del prezzo sosterrebbe questa interpretazione. Mostrerebbe che le posizioni vengono chiuse mentre Bitcoin sale, coerentemente con una copertura degli short più che con un’ampia espansione della propensione al rischio.
Ciò lascerebbe comunque irrisolta l’origine del movimento. La domanda guidata dalle liquidazioni svanisce una volta rimosse le posizioni vulnerabili.
Una ripresa più duratura avrebbe bisogno di conferme dai dati spot e on-chain. Il netflow degli exchange dovrebbe diventare negativo o almeno ritirarsi dall’afflusso attuale, mostrando che l’offerta immediatamente disponibile non sta più aumentando. La capitalizzazione realizzata dovrebbe stabilizzarsi e tornare a espandersi, indicando che la base di capitale registrata dalla rete sta crescendo di nuovo.
Anche la capitalizzazione di mercato dei detentori di breve termine dovrebbe recuperare, sebbene questo segnale richieda di essere interpretato insieme ad altre metriche. Un prezzo più alto di Bitcoin può far salire la metrica senza provare che sia entrato un numero significativo di nuovi acquirenti. Una crescita accompagnata dall’espansione della capitalizzazione realizzata avrebbe un peso maggiore.
Il mancato arrivo della domanda rischierebbe di riportare le whale in perdita
Lo scenario ribassista non richiede che i depositi sugli exchange diventino vendite immediate sul mercato.
La pressione aumenterebbe se i netflow restassero positivi mentre Bitcoin non riuscisse ad avanzare, in particolare se l’open interest continuasse a salire. Ciò indicherebbe che il mercato sta assorbendo più offerta potenzialmente negoziabile mentre cresce l’esposizione a leva.
Un ulteriore calo della capitalizzazione realizzata rafforzerebbe la conclusione che il rimbalzo non sta attirando nuovo capitale nella rete. Un altro aumento delle perdite dei detentori di breve termine mostrerebbe che gli acquirenti recenti stanno tornando a una capitolazione attiva, invece di restare semplicemente in perdita non realizzata.
La metrica delle whale offre un chiaro punto di invalidazione. Se il rapporto di profitto non realizzato per i wallet che detengono da 100 a 1.000 BTC tornasse sotto zero, la breve ripresa della coorte sarebbe fallita, ripristinando la pressione che il rimbalzo aveva temporaneamente rimosso.
Bitcoin si trova attualmente tra un segnale di base di costo in miglioramento e una struttura dei flussi debole. Gli ultimi dati non confermano una ripresa ampia, ma non sostengono neppure una lettura uniformemente ribassista del mercato. Finché la capitalizzazione realizzata non si espande e i flussi sugli exchange non migliorano, il rimbalzo è meglio descritto come capace di produrre uno squeeze ma ancora non confermato dalla domanda.
Metodologia: le metriche su profitto non realizzato delle whale, capitalizzazione di mercato dei detentori di breve termine, netflow degli exchange, funding, open interest e capitalizzazione realizzata provengono da analisi di CryptoQuant pubblicate il 25 luglio 2026. Le definizioni delle metriche seguono la guida utente pubblicata da CryptoQuant.

