Società di tesoreria Bitcoin nel 2026: statistiche chiave, dinamiche mNAV e rischi crescenti
Punti chiave
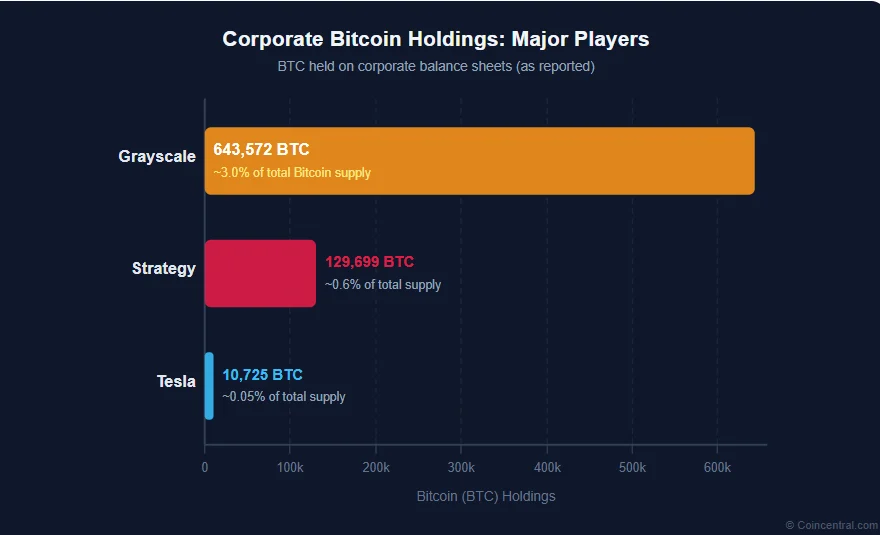
- •Grayscale, Strategy e Tesla sono i maggiori detentori aziendali di Bitcoin, con circa 643.572 BTC, 129.699 BTC e 10.725 BTC rispettivamente.
- •Il modello dipende da un premio mNAV sopra 1x, che consente alle società di emettere azioni e aumentare la quantità di Bitcoin a supporto di ciascuna azione esistente.
- •Il premio mNAV di Strategy è sceso da quasi 4x alla fine del 2024 a circa 1x entro il 2026, e le società di tesoreria Bitcoin hanno perso circa 62 miliardi di dollari di valore durante la flessione.
- •Gli analisti individuano quattro rischi principali: diluizione senza benefici, vendite forzate da debito convertibile e dividendi privilegiati, pressione sistemica di vendita che potrebbe trascinare il prezzo del Bitcoin, e l'assenza di qualsiasi attività operativa sottostante.
- •Si prevede che i grandi attori come Strategy supereranno la flessione, mentre i nuovi arrivati più piccoli e indebitati affrontano una pressione reale, e i regolatori UE stanno puntando a divulgazioni più chiare ai sensi di MiCA.
Le società di tesoreria Bitcoin sono aziende quotate in borsa il cui asset principale è il Bitcoin stesso. Invece di generare ricavi da prodotti o servizi, queste società accumulano e detengono grandi quantità di BTC, offrendo agli investitori del mercato azionario una via di accesso all'esposizione Bitcoin senza interagire direttamente con le piattaforme crypto.
Il progetto risale a Michael Saylor, fondatore di MicroStrategy — rinominata Strategy. A partire dal 2020, Saylor ha iniziato a spostare le riserve di liquidità della sua azienda in Bitcoin, sostenendo che BTC sia la migliore riserva di valore a lungo termine disponibile per le corporation. Altri hanno seguito l'esempio. A metà degli anni 2020, decine di aziende quotate in tutto il mondo detenevano Bitcoin nei propri bilanci, e il modello era diventato globale.
Come funziona il modello: comprendere il premio mNAV
Il concetto al centro del modello di tesoreria Bitcoin è l'mNAV, ovvero il Net Asset Value modificato. In termini semplici, misura quanto gli investitori sono disposti a pagare per le azioni di una società rispetto al valore del Bitcoin effettivamente detenuto.
Quando l'appetito degli investitori è elevato, l'azione viene scata sopra il valore di mercato del Bitcoin sottostante. Una società che detiene 1 miliardo di dollari in Bitcoin potrebbe avere una capitalizzazione di mercato di 3 miliardi di dollari — un mNAV di 3x. I lettori familiari con i mercati tradizionali riconosceranno questa dinamica: i fondi chiusi vengono da tempo scambiati con premi o sconti rispetto al valore netto delle partecipazioni sottostanti, e l'mNAV applica una lente simile alle società il cui asset principale è Bitcoin.
Quel premio è il motore che alimenta l'intero modello. Finché rimane sopra 1x, la società può emettere nuove azioni e utilizzare i proventi per acquistare ancora più Bitcoin. In teoria, ogni ciclo di acquisti aumenta la quantità di BTC a supporto di ciascuna azione, premiando gli azionisti esistenti.
Il calcolo funziona così: se una società emette il 10% di azioni in più mentre viene scambiata a un mNAV di 3x, raccoglie tre volte il valore contabile del suo Bitcoin esistente e può impiegare quel capitale in ulteriori acquisti. Gli azionisti finiscono per possedere più BTC per azione rispetto a prima. Negli anni del mercato rialzista, questo ciclo ha funzionato brillantemente. La difficoltà emerge quando il mercato smette di salire.
I protagonisti principali: chi detiene cosa
Poche aziende rappresentano la stragrande maggioranza delle partecipazioni aziendali in Bitcoin. Le tre più importanti sono Grayscale, Strategy (ex MicroStrategy) e Tesla.
Grayscale opera principalmente come gestore di asset crypto, offrendo prodotti di investimento quotati legati alle sue partecipazioni crypto. Attualmente detiene circa 643.572 BTC — circa il 3% dell'offerta totale di Bitcoin che verrà mai minata — rendendola di gran lunga il maggiore detentore aziendale singolo di Bitcoin.
Strategy persegue un approccio più aggressivo. Sotto Michael Saylor, la società finanzia i propri acquisti di Bitcoin sia tramite emissioni azionarie sia tramite debito, incluse obbligazioni convertibili. Detiene circa 129.699 BTC, ovvero circa lo 0,6% dell'offerta totale.
La posizione di Tesla è molto più piccola. Il produttore di veicoli elettrici ha acquistato circa 1,5 miliardi di dollari di Bitcoin all'inizio del 2021, per poi vendere una gran parte di quella partecipazione nel 2022. Attualmente detiene circa 10.725 BTC — un punto d'appoggio nel settore senza la strategia di accumulo aggressiva adottata da altri.
Partecipazioni aziendali approssimative in Bitcoin:
| Società | BTC detenuti (circa) | Quota dell'offerta totale |
|---|---|---|
| Grayscale | 643.572 | ~3% |
| Strategy (ex MicroStrategy) | 129.699 | ~0,6% |
| Tesla | 10.725 | — |
Il divario di scala tra le tre è estremo: Grayscale detiene più di quattro volte il Bitcoin di Strategy, mentre la partecipazione di Tesla è una frazione della posizione di Strategy.
L'ascesa: come il modello ha guadagnato slancio
Tra il 2023 e il 2024, il modello di tesoreria Bitcoin ha acquisito notev slancio. Il prezzo del Bitcoin è salito nettamente, spinto dall'approvazione degli ETF spot su Bitcoin negli Stati Uniti, dal crescente interesse istituzionale e dall'attesa dell'halving di aprile 2024.
Con la salita del prezzo del Bitcoin, sono aumentati anche i premi mNAV di società come Strategy. Al culmine alla fine del 2024, Strategy veniva scambiata a quasi quattro volte il valore delle sue partecipazioni in Bitcoin — un premio che rendeva molto efficaci le ripetute emissioni di azioni e gli acquisti di BTC.
Il modello si è diffuso ben oltre gli Stati Uniti. Aziende in Giappone, Canada, Europa e Regno Unito hanno iniziato a copiarlo. Alcune erano attività consolidate che hanno orientato la propria strategia verso l'accumulo di Bitcoin; altre sono state costruite da zero appositamente per detenere BTC.
Entro la fine del 2024, la società di tesoreria Bitcoin era diventata una categoria riconosciuta di veicolo di investimento. Gli analisti la descrivevano come un accesso regolamentato per gli investitori ai rendimenti legati al Bitcoin, con l'ulteriore livello di una gestione professionale. L'entusiasmo era reale — e lo erano anche i rischi che si stavano accumulando al di sotto.
La svolta del 2026: quando il premio è scomparso
Un modello progettato per i mercati in crescita diventa molto più fragile quando i prezzi stagnano o scendono. È esattamente ciò che è successo nel 2025 e fino al 2026.
Il prezzo del Bitcoin ha smesso di salire al ritmo a cui gli investitori si erano abituati. Con il raffreddamento dell'entusiasmo, i premi mNAV delle società di tesoreria si sono ridotti costantemente. L'mNAV di Strategy, che aveva sfiorato quasi 4x alla fine del 2024, è calato nel 2025 lungo una linea dritta e costante. Entro il 2026, era sceso vicino a 1x. L'entità della contrazione è stata notevole: l'analisi di Bloomberg Intelligence sul periodo descriveva le società di tesoreria Bitcoin che perdevano 62 miliardi di dollari di valore mentre la flessione crypto si intensificava.
Alcune società di tesoreria Bitcoin più piccole hanno iniziato a essere scambiate sotto il valore del Bitcoin nei loro bilanci — di fatto un premio negativo sul livello di gestione che sovraintende agli asset.
Questo cambiamento è importante perché l'intero modello si basa sul premio. Una volta scomparso, il calcolo dell'emissione di azioni passa da positivo a neutro — o peggio, negativo.
I quattro principali rischi monitorati dagli analisti
Quando il premio scompare, emergono una serie di rischi rimasti in gran parte invisibili durante la fase di mercato rialzista. Gli analisti hanno individuato quattro aree principali di preoccupazione.
Rischio 1: Diluizione senza benefici
Durante la fase di crescita, emettere nuove azioni per acquistare Bitcoin funzionava perché il premio mNAV garantiva che ogni ciclo di acquisto aggiungesse più BTC per azione esistente. Una volta che il premio scende a 1x o sotto, quel calcolo si rompe.
Emettere azioni a un valore pari o prossimo al valore contabile cede proprietà senza portare proporzionalmente più Bitcoin. Gli azionisti fin per possedere una società più grande con gli stessi — o meno — BTC per azione. La strategia cessa di essere accrescitiva, eppure molte aziende continuano perché hanno bisogno di liquidità per servire il debito.
Rischio 2: La minaccia delle vendite forzate
Molte società di tesoreria Bitcoin hanno contratto debiti per finanziare i propri acquisti — spesso tramite obbligazioni convertibili, prestiti convertibili in azioni a un prezzo fisso — ed emesso azioni privilegiate che richiedono pagamenti regolari di dividendi.
Questi obblighi permangono indipendentemente dall'andamento del prezzo del Bitcoin. Quando il Bitcoin scende e l'mNAV scende sotto 1, onorare quei pagamenti diventa più difficile. Nello scenario peggiore, una società potrebbe essere costretta a liquidare parte delle proprie riserve di Bitcoin per reperire liquidità.
Gli analisti notano che le società di tesoreria più piccole affrontano questo rischio in modo più acuto. Dispongono generalmente di minore liquidità e di fewer vie per capitali d'emergenza rispetto a una grande realtà come Strategy.
Rischio 3: Rischio sistemico per il mercato più ampio
Il modello si è diffuso tra decine di società, tutte con il Bitcoin come asset principale. Un calo del prezzo del Bitcoin le colpisce tutte simultaneamente.
Se più società sono costrette a vendere contemporaneamente per coprire obblighi di debito o dividendi, la pressione di vendita ricade sul Bitcoin stesso. Prezzi più bassi spingono poi ulteriormente al ribasso i rapporti mNAV, amplificando la pressione. Gli analisti descrivono questo come una potenziale spirale negativa: i prezzi in calo innescano vendite forzate, che spingono i prezzi più giù, che obbligano a ulteriori vendite.
Questo tipo di rischio sistemico è insolito nei mercati azionari. Pochi settori legano ogni attore principale allo stesso singolo asset sottostante in questo modo.
Rischio 4: Nessuna attività sottostante
I critici — inclusi gli analisti di Wall Street — indicano una debolezza strutturale unica di questo modello. La maggior parte delle società di tesoreria Bitcoin non genera ricavi né profitti da operazioni commerciali reali.
Il loro intero valore poggia su due pilastri: il prezzo del Bitcoin e la fiducia degli investitori nel team di gestione. Se uno dei due si indebolisce, non c'è alcuna attività operativa su cui contare. Questo li distingue fondamentalmente anche dalle aziende tecnologiche più volatili, che come minimo mantengono qualche forma di ricavi ricorrenti, prodotto o proprietà intellettuale.
Debito, dividendi e diluizione: i numeri dietro il rischio
La struttura di capitale delle società di tesoreria Bitcoin è centrale nel modo in cui questi rischi si concretizzano nella pratica. Molte hanno usato una combinazione di strumenti finanziari per finanziare gli acquisti durante la fase di crescita.
Le obbligazioni convertibili sono una scelta popolare. Questi prestiti offrono tassi di interesse più bassi del debito tradizionale, ma incorporano termini complessi relativi ai trigger di conversione e alle scadenze di rifinanziamento. Le azioni privilegiate sono un altro strumento comune: gli azionisti privilegiati ricevono dividendii prima che gli azionisti comuni ricevano qualcosa. In un mercato in crescita è gestibile; in un mercato piatto o in calo diventa un drenaggio costante di liquidità.
Quando il prezzo del Bitcoin è in calo e l'mNAV si trova a 1x o sotto, una società affronta pressioni da più direzioni contemporaneamente — valori degli asset in calo, raccolta a basso costo in chiusura, e pagamenti di debito e dividendi ancora dovuti.
Il calcolo spiega perché il premio è così importante. Con un mNAV di 4x, emettere il 10% di azioni in più aggiunge circa il 27% in più di BTC per azione per gli azionisti esistenti. A 1x, la stessa azione non aggiunge nulla. A 0,8x, riduce leggermente i BTC per azione.
Per chi segue il settore, le date di scadenza delle obbligazioni convertibili e i calendari dei dividendi privilegiati sono tra gli elementi concreti da monitorare, poiché segnano i punti in cui la pressione di raccolta può trasformarsi in vendite forzate.
Cosa devono sapere gli investitori
Acquistare azioni di una società di tesoreria Bitcoin non è la stessa cosa che acquistare Bitcoin — una distinzione che alcuni investitori al dettaglio potrebbero non apprezzare pienamente. Gli ETF spot su Bitcoin, approvati negli Stati Uniti, detengono Bitcoin direttamente e vengono scambiati in borsa come azioni tradizionali; le azioni delle società di tesoreria, al contrario, avvolgono l'esposizione Bitcoin all'interno di una struttura societaria e di capitale.
Possedere Bitcoin direttamente significa esposizione a una singola variabile: il prezzo del BTC. Possedere azioni di una società di tesoreria aggiunge diversi livelli di rischio. Questi includono il rischio di gestione — se il team prende decisioni sane su tempistiche e capitale — il rischio della struttura di capitale legato a quanto debito la società porta e a come è strutturato, e il rischio di accesso, cioè se la società può raccogliere nuovo capitale quando le condizioni di mercato si stringono.
Un esempio concreto illustra la differenza. Due investitori investono ciascuno 10.000 dollari in Bitcoin — uno direttamente, uno tramite azioni Strategy. Se il Bitcoin sale del 30%, il detentore diretto ottiene un guadagno vicino al 30%. L'azionista Strategy potrebbe ottenere di più, o significativamente meno, a seconda dell'andamento dell'mNAV, della diluizione delle azioni e di quali obblighi di debito sono in scadenza.
Per molti investitori, il premio pagato tra il 2023 e il 2024 è diventato una fonte di rischio piuttosto che di rendimento extra. Coloro che hanno acquistato a 3x o 4x di mNAV e ora si trovano davanti a una valutazione di 1x sono seduti su un divario che i guadagni di prezzo del Bitcoin stesso dovrebbero colmare prima di tornare in pari.
Il quadro normativo: UE e oltre
Nei mercati regolamentati dall'Unione Europea, il modello di tesoreria Bitcoin solleva questioni specifiche di trasparenza e tutela degli investitori. I regolatori stanno tracciando linee più nette tra il possesso diretto di un asset crypto e il possesso di azioni di una società che detiene quell'asset — due cose legalmente e finanziariamente molto diverse, anche se l'esposizione superficiale al Bitcoin appare simile.
Il regolamento UE sui mercati delle crypto-asset, noto come MiCA, ha iniziato la propria attuazione graduale dal 2024. Sebbene MiCA si concentri principalmente sugli emittenti crypto e sui fornitori di servizi, la crescita veicoli societari fortemente esposti al Bitcoin ha spinto i regolatori a esaminare più da vicino come questi prodotti vengono presentati agli investitori comuni.
La preoccupazione centrale è che gli acquirenti al dettaglio possano credere di ottenere un'esposizione pulita al Bitcoin quando in realtà stanno acquistando un pacchetto complesso di rischi societari, finanziari e di mercato. Man mano che il settore cresce, i regolatori europei — e le controparti altrove — probabilmente spingeranno per divulgazioni più chiare e requisiti più solidi di formazione per gli investitori.
I più grandi possono sopravvivere?
Per le maggiori società di tesoreria Bitcoin, la risposta è quasi certamente sì — almeno nel medio termine. Strategy detiene una posizione in Bitcoin molto ampia e ha dichiarato pubblicamente che non venderà in condizioni normali. La sua scala offre un lungo margine: anche se il prezzo del Bitcoin scendesse o restasse piatto per un periodo prolungato, la società ha flessibilità finanziaria sufficiente per far fronte ai propri obblighi senza essere costretta a liquidare. Gli analisti hanno detto che la società può “sopravvivere a un lungo inverno.”
Le società più piccole si trovano in una posizione molto diversa. Quelle entrate tardi, che hanno accumulato Bitcoin a prezzi elevati e contratto debiti pesanti per farlo, ora affrontano una pressione reale. Senza riserve profonde o accesso affidabile ai mercati dei capitali, condizioni gestibili per Strategy possono rivelarsi fatali per un'azienda più piccola.
Le società meglio posizionate per superare il periodo attuale sono quelle che hanno accumulato Bitcoin presto, mantenuto livelli di debito moderati e non hanno costruito l'intero modello di business sull'assunzione che il premio mNAV sarebbe durato per sempre.
Prospettive future: i due volti del modello
Il modello delle società di tesoreria Bitcoin non sparirà. I più grandi attori sono troppo consolidati, e detenere Bitcoin come asset aziendale è diventato una strategia finanziaria riconosciuta. Ma il 2026 ha reso chiaro che il modello ha due fasi molto distinte.
In un mercato in crescita, funziona esattamente come progettato: le società accumulano Bitcoin a basso costo, le emissioni di azioni alimentate dal premio aggiungono BTC per azione, e gli investitori beneficiano sia dell'apprezzamento del prezzo del Bitcoin sia dell'espansione dell'mNAV. Quando i mercati smettono di salire, la dinamica si inverte. Gli stessi strumenti che hanno accelerato l'accumulo — leva, emissione di azioni, dividendi privilegiati — diventano fonti di pressione e rischio.
La storia delle società di tesoreria Bitcoin finora è quella di una strategia che amplifica brillantemente i guadagni in salita, e altrettanto chiaramente amplifica il rischio in discesa. Per investitori e regolatori, comprendere entrambi i lati di quell'equazione è ormai essenziale.
Fonti
- Grayscale Investments: disclosure delle partecipazioni aziendali in Bitcoin
- Strategy (ex MicroStrategy): documenti per gli investitori e Bitcoin Tracker
- Tesla, Inc.: documenti SEC sulla disclosure delle partecipazioni in asset digitali
- European Securities and Markets Authority (ESMA): linee guida sull'attuazione di MiCA, 2024
- Bloomberg Intelligence: analisi sulle società di tesoreria Bitcoin, 2025–2026
- Ricerche di analisti di Wall Street sui modelli aziendali di tesoreria Bitcoin (più società, 5–2026)
- Report originale: CoinCentral

