Bitcoin può continuare a scendere senza panico di volatilità: perché gli ultimi segnali di minimo non sono sufficienti
Punti chiave
- •Il rapporto taker buy/sell di Bitcoin su Binance è sceso a 0.85, il livello più basso da oltre un anno, mostrando che i venditori hanno dato inizio a circa il 54% delle operazioni classificate sui perpetual swap del venue.
- •Le liquidazioni critto di venerdì hanno raggiunto 1,64 miliardi di dollari, con le posizioni long che rappresentavano quasi il 89%, il che significa che le chiusure meccaniche di margine hanno contribuito al nastro dominato dalle vendite alla base del segnale contrarian.
- •L'indice DVOL di Deribit a 40.77 riflette una volatilità attesa contenuta, compatibile con una discesa lenta e controllata, perché l'indice misura l'ampiezza del movimento di prezzo previsto e non la sua direzione.
- •Gli ETF spot Bitcoin statunitensi hanno registrato 1,44 miliardi di dollari di deflussi in cinque sedute consecutive dal 5 all'11 novembre, indicando un indebolimento della domanda nonostante circa 1,3 milioni di BTC in partecipazioni tracciate dei fondi.
- •Bitcoin ha scambiato sotto i 70.000 dollari per la prima volta da agosto mentre lo skew delle put a 25 delta a una settimana è salito a circa il 14%, quindi il caso contrarian del rimbalzo resta non confermato secondo lo standard di assorbimento dell'articolo.
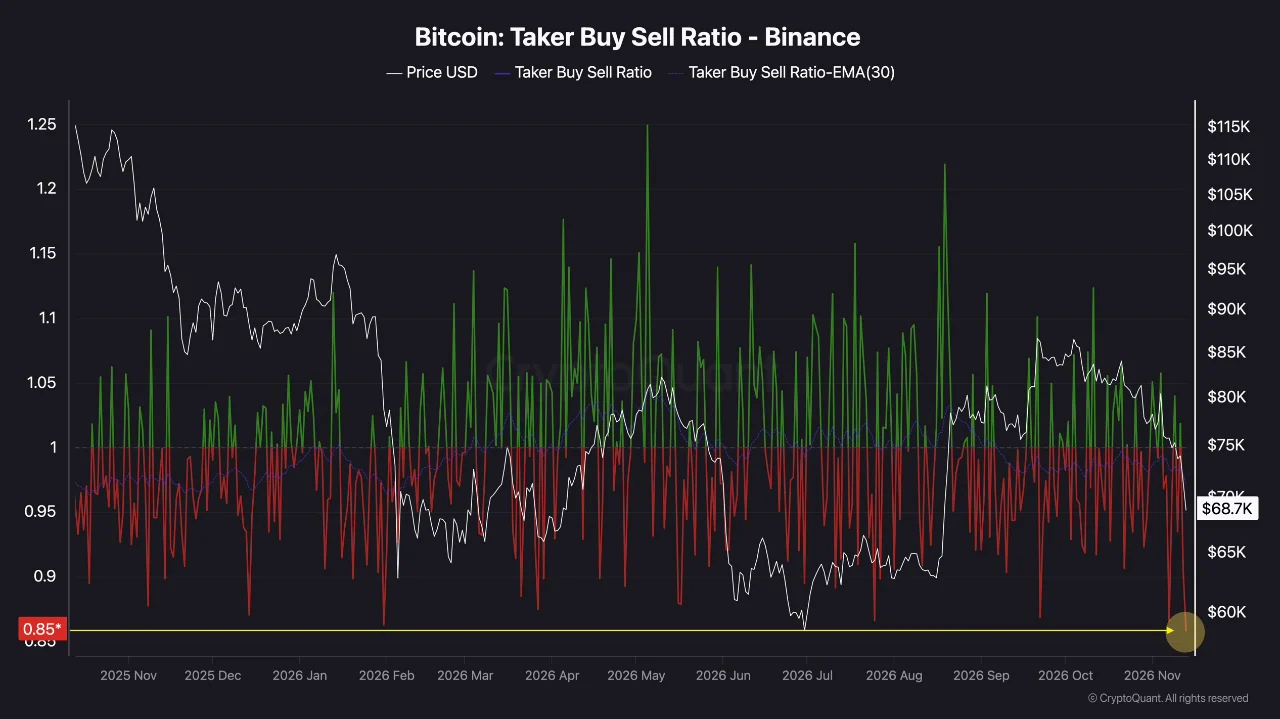
Due post CryptoQuant pubblicati il 13 novembre — Darkfost sull'esecuzione dei futures Binance e The Daily Digits sul pricing delle opzioni — vengono letti da parte del mercato come segnali di fondo. Entrambe le analisi meritano di essere lette. Nessuna delle due, tuttavia, misura l'unica cosa che un vero minimo richiede: acquirenti che assorbono l'offerta a un prezzo che regge.
Un rapporto taker a 0.85 misura l'urgenza, non l'esaurimento
Darkfost riporta che il rapporto taker buy/sell di Bitcoin su Binance è sceso a 0.85, il valore più basso da più di un anno, e suggerisce che l'estremo potrebbe precedere un rimbalzo di breve termine. L'aritmetica dietro al numero è semplice: per ogni 85 unità di volume avviato dagli acquirenti c'erano 100 unità di volume avviato dai venditori, il che significa che i venditori hanno dato inizio a circa il 54% delle operazioni classificate.
Ciò che il rapporto registra è chi ha attraversato lo spread. Un venditore che colpisce un bid in attesa sta pagando per l'immediatezza; l'acquirente dall'altro lato ha piazzato quel bid in anticipo e ha scelto il prezzo. La lettura mostra che l'impazienza attualmente sta sul lato della vendita. Non dice nulla su quanto è profonda la coda dei bid in attesa o su quanto velocemente si ricarica.
L'ambito restringe ulteriormente l'interpretazione. La documentazione delle metriche di CryptoQuant definisce la serie sul volume dei perpetual swap di un singolo venue. Binance è tra i maggiori venue di derivati critto, e le letture del suo book sono citate in tutto il mercato — la misurazione stessa, tuttavia, copre ancora solo il nastro di quel singolo venue. Un'operazione avviata da una vendita che apre uno short nuovo, una che chiude un long e una generata da un motore di liquidazione vengono tutte contate allo stesso modo. Questa distinzione conta questa settimana: il report di venerdì di CoinDesk indica le liquidazioni critto a 1,64 miliardi di dollari, con i long che ne rappresentano quasi il 89%, e le sole liquidazioni dei futures Bitcoin a 916 milioni di dollari, di cui il 95% long. Le chiusure forzate di posizioni long vengono registrate come vendite taker. Una liquidazione è meccanica e non discrezionale: quando un long con leva non riesce più a far fronte al requisito di margine, il venue chiude automaticamente la posizione vendendo nel book ordini. Una parte dell'«urgenza» del rapporto, quindi, è venuta dai motori di margine piuttosto che dalla convinzione.
Il rapporto taker identifica chi è impaziente. Se l'altro lato continua ad assorbire quell'impazienza è una misurazione separata — e lo stesso vuoto attraversa il modo in cui è stata usata la lettura delle opzioni.
Un DVOL basso è compatibile con una discesa lenta, non con un minimo
The Daily Digits riporta l'indice DVOL di Deribit a 40.77, con Bitcoin il 17.4% sotto il suo massimo di chiusura mobile a 30 giorni, usando un prezzo di riferimento vicino a 68.667 dollari al momento dello snapshot. Lo studio confronta quella lettura con 290 giorni di drawdown simili da marzo 2021, e separatamente con i soli giorni di drawdown del 2026. Le mediane sono quelle riportate da The Daily Digits su CryptoQuant; i differenze percentuali sono state calcolate dal team di Coindoo.com, e il campione storico non è stato ricostruito in modo indipendente.
I due campioni raccontano storie diverse, e la seconda è la più onesta. Il campione lungo è dominato dai regimi del 2021 e 2022, quando i drawdown arrivavano regolarmente con oscillazioni attese molto più ampie. La mediana 2026 dello stesso studio mostra che le discese di quest'anno sono state prezzate con molto più calma, il che riduce il divario della «metà della paura abituale» a meno di un quinto. Misurata con gli standard del 2026, la lettura di oggi è modestamente contenuta, non un'anomalia.
Anche la dimensione del campione merita lo stesso scrutinio. Quei 290 giorni qualificanti sono giorni di calendario, e un singolo calo pluri-settimanale può contribuirne decine. Rappresentano una manciata di vendite osservate molte volte, non 290 episodi indipendenti da cui ricavare un tasso di rimbalzo.
C'è poi la questione di ciò che il DVOL prezza effettivamente. La metodologia di Deribit descrive una misura annualizzata della variabilità attesa nei prossimi 30 giorni — l'ampiezza dell'intervallo per cui il mercato delle opzioni sta pagando, senza alcuna visione sulla direzione. Ampiezza e direzione si separano facilmente. Un asset che perde l'1% in ognuna di dieci sedute consecutive chiude a circa -9.6%, senza aver mai stampato una giornata superiore all'1%. È un percorso stilizzato e non quello reale di Bitcoin, ma illustra perché un nastro dominato dalle vendite e un indice di volatilità calmo possono convivere agevolmente dentro una discesa controllata. Un DVOL basso durante un drawdown del 17% è l'aspetto di una discesa lenta.
Il test è se il prezzo smette di scendere sotto la stessa pressione venditrice
Se i venditori continuano a colpire i bid e il prezzo smette di fare nuovi minimi, gli acquirenti in attesa stanno assorbendo l'offerta. Se vendite di dimensioni simili continuano a raggiungere prezzi più bassi, i bid vengono ritirati o chiedono uno sconto maggiore. Solo quel confronto distingue un minimo da una pausa.
Leggerlo richiede pazienza. Un bid esposto di grandi dimensioni può svanire prima che qualcuno ci negozia contro, e una breve stabilizzazione può essere niente più che posizioni riequilibrate prima di una scadenza. Le operazioni eseguite su diversi liquidi venue, misurate su giorni anziché su ore, sono lo standard corretto, perché registrano i prezzi che gli acquirenti hanno effettivamente accettato.
Secondo quello standard, venerdì non ha aiutato il caso del rimbalzo. Bitcoin ha scambiato sotto i 70.000 dollari per la prima volta da agosto, con il 51.9% del volume taker ancora sul lato della vendita, secondo CoinDesk. Una vendita di dimensioni familiari ha raggiunto un prezzo più basso.
1,3 milioni di BTC in fondi sono uno stock, non un flusso
Lo studio sulle opzioni cita anche le partecipazioni tracciate dei fondi, vicine a 1,3 milioni di BTC, come segno di resilienza istituzionale. La serie Fund Holdings di CryptoQuant conta insieme trust, ETF e fondi chiusi, e ciò che riporta è un livello. La domanda è una variazione di quel livello — e la variazione di questo mese è stata negativa.
La tabella dei flussi di Farside Investors mostra gli ETF spot Bitcoin statunitensi con deflussi in cinque sedute consecutive dal 5 all'11 novembre, per un totale di 1,44 miliardi di dollari, con 299,8 milioni di dollari in uscita solo l'11 novembre. Il dato del 12 novembre si attestava, al momento della scrittura, su un deflusso preliminare di 47,7 milioni di dollari, con IBIT di BlackRock e FBTC di Fidelity ancora da riferire. La cadenza giornaliera è ciò che rende la tabella utilizzabile come verifica della domanda quasi in tempo reale — un ruolo che il lento livello delle partecipazioni non può svolgere.
A prezzi intorno ai 70.000 dollari, 1,44 miliardi di dollari equivalgono a circa 20.000 BTC, ovvero circa l'1.5% di un saldo di 1,3 milioni di BTC. Una cifra di partecipazioni arrotondata ingoia un deflusso di quella dimensione senza muoversi visibilmente, ed è per questo che il saldo non può essere usato come prova che la domanda sia intatta. La serie dei flussi è più ristretta del grafico delle partecipazioni, e il rimborso di un fondo non è una vendita istantanea in exchange, quindi i due numeri non sono in contraddizione. Rispondono a domande diverse, e solo una di esse riguarda la domanda.
Un precedente articolo di Coindoo sull'offerta di contante critto in contrazione al ritmo più veloce dal 2022 copre l'altro lato del bilancio: il pool di liquidità disponibile per far fronte a queste vendite si sta contrando nello stesso periodo.
Cosa servirebbe per un vero caso di ripresa
Si cominci dal book dei futures, perché un rimbalzo da qui inizierebbe da lì. I dati di venerdì di CoinDesk mostrano un funding moderatamente negativo — il che significa che gli short pagano i long — dopo che giovedì era moderatamente positivo. Funding negativo combinato con pesanti liquidazioni di long è la configurazione per un rimbalzo da copertura di short. Quel tipo di movimento solleva il prezzo senza dimostrare la domanda spot, e il modo per distinguere i due è l'open interest. L'open interest dei futures Bitcoin è sceso del 5.4% venerdì contro un calo del prezzo del 5.9%, il che significa che il numero di contratti è rimasto quasi invariato e il calo in dollari era per lo più dovuto al prezzo più basso. Un rimbalzo che aggiunge contratti mentre il funding diventa solo modestamente positivo e il prezzo regge segnalerebbe nuova assunzione di rischio. Un rimbalzo che brucia contratti sono gli short che se ne vanno.
Poi si controlli la parte del mercato delle opzioni che il DVOL non mostra. Lo skew a 25 delta a una settimana — il premio che i trader pagano per le put rispetto alle call equivalenti — era di circa il 10% il 10 novembre, circa l'11% il 12 novembre e intorno al 14% venerdì, secondo CoinDesk. La dimensione attesa del movimento è contenuta; il prezzo della protezione contro la sua direzione è salito per tutta la settimana. Un vero caso di ripresa vorrebbe quel premio in contrazione nei giorni in cui il prezzo regge, non solo nei giorni in cui rimbalza.
Infine, si confronti la volatilità implicita con quella realizzata. La volatilità implicita at-the-money a una settimana si è attenuata a circa il 35% giovedì, il che prezza un movimento giornaliero tipico di circa l'1.8% una volta scalata la cifra annualizzata su un singolo giorno. Il calo di venerdì di oltre il 3% prima di mezzogiorno UTC è stato circa il doppio. Quando i movimenti realizzati corrono davanti a ciò che le opzioni hanno prezzato, il mercato è indietro rispetto al movimento piuttosto che rilassato al riguardo — e le opzioni «economiche» possono semplicemente essere opzioni che non avevano ancora recuperato.
Se lo spot continua a stampare minimi sempre più bassi mentre il volume avviato dalla vendita domina, il caso contrarian del rimbalzo resta non confermato, qualunque cosa faccia il DVOL.
Contesto dei dati: entrambi i post CryptoQuant sono stati pubblicati il 13 novembre 2026 e usano snapshot diversi. Le letture dei derivati provengono dai report giornalieri di mercato di CoinDesk del 10–13 novembre e sono indicate come alla loro pubblicazione. La cifra del movimento giornaliero di circa l'1.8% è un calcolo di Coindoo dalla volatilità implicita riportata del 35%. Il dato Farside del 12 novembre era preliminare al momento della scrittura.
Fonte: Coindoo
Disclaimer: questo articolo è un'analisi di mercato, non una consulenza finanziaria. Non stima la probabilità di un rimbalzo di Bitcoin né prevede alcun movimento di prezzo. Ogni indicatore discusso è attribuito al suo publisher, e gli scenari descritti sono modi di leggere i dati attuali piuttosto che previsioni. I mercati delle criptovalute sono volatili e le posizioni con leva possono essere liquidate rapidamente. Effettua le tue ricerche e consulta un consulente finanziario abilitato prima di prendere qualsiasi decisione di investimento. Coindoo e l'autore non si assumono alcuna responsabilità per perdite derivanti da decisioni basate su questo contenuto.

