Bitcoin sopra il costo medio degli holder a breve termine, ma il 62% delle monete recenti è in perdita
Punti chiave
- •Il rientro di circa il 10% di Bitcoin dal massimo di settembre ha riportato l'asset a testare il True Market Mean, il costo medio degli holder a breve termine e la media a 200 giorni recuperati durante la rally di agosto.
- •Solo circa il 38% dell'offerta degli holder a breve termine è in profitto, rispetto a oltre il 97,5% di inizio ottobre, lasciando circa il 62% delle monete acquistate di recente in perdita pur con il prezzo sopra il costo medio della coorte.
- •Gli ETF spot statunitensi su Bitcoin hanno registrato deflussi netti per circa 1,16 miliardi di dollari in tre sedute, inclusi 643,2 milioni il 30 ottobre; il deflusso del 3 novembre si è ridotto di circa il 71% ma è rimasto negativo.
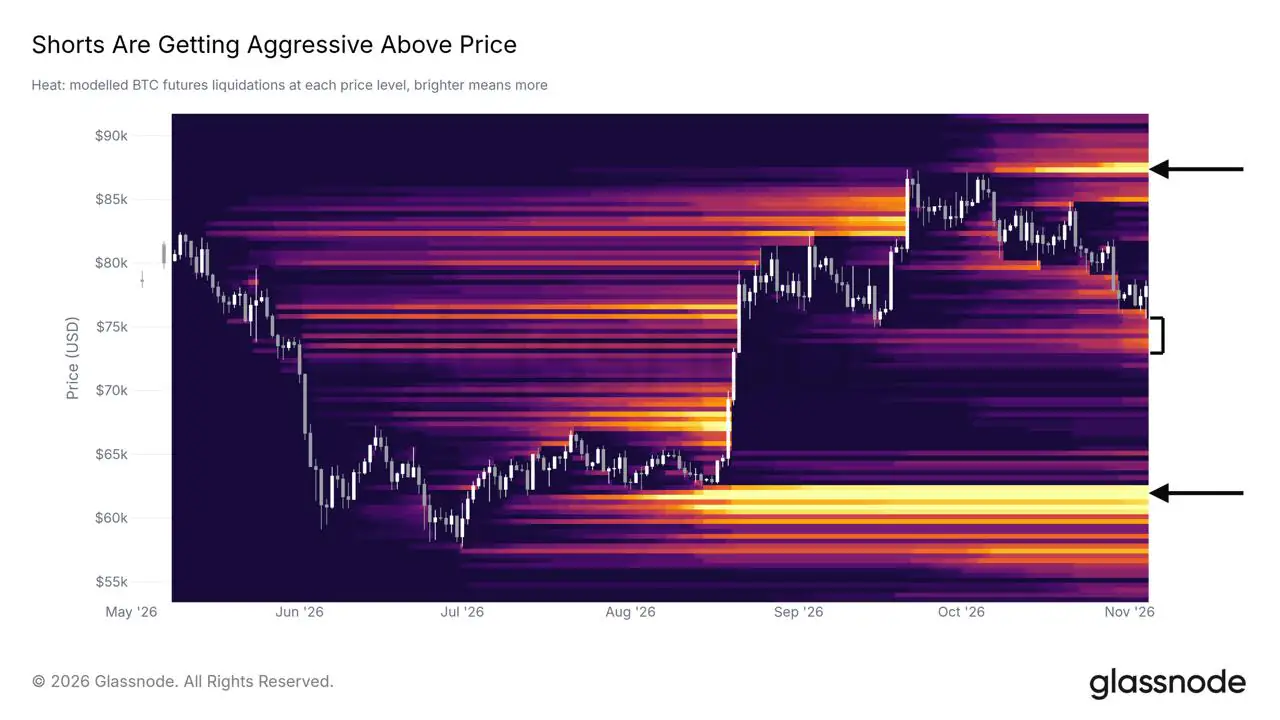
- •Le posizioni short con leva si sono accumulate sopra il prezzo, con il più grande cluster di liquidazione vicino agli 87.000 dollari: un rimbalzo potrebbe riflettere short covering anziché domanda nuova reale.
- •Glassnode descrive il rientro come un reset salutare all'interno del trend rialzista, citando la reazione contenuta del mercato alla violazione di Binance del 29 ottobre, stimata in circa 6,3 miliardi di dollari e classificata come il più grande furto crypto di sempre.
L'ultimo report settimanale di Glassnode, intitolato "Idling at Support" e pubblicato il 4 novembre, descrive l'attuale rientro di Bitcoin come un retest del territorio recuperato ad agosto. Letto insieme ai dati sui flussi degli ETF, dipinge un mercato che ha assorbito gran parte della vendita forzata senza attrarre nuovi acquirenti, mentre cresce la quota di monete acquistate di recente che si trovano in perdita. Nel frattempo, gli investitori degli ETF spot statunitensi su Bitcoin hanno ritirato circa 1,16 miliardi di dollari in tre sedute.
Bitcoin esegue un retest dei livelli recuperati ad agosto
La risalita di agosto e settembre ha riportato Bitcoin sopra diversi riferimenti persi dopo il massimo storico del 2025: la media a 200 giorni, il costo medio degli holder a breve termine (STH) e il True Market Mean di Glassnode. Il True Market Mean stima il prezzo medio di acquisizione delle monete attivamente in circolazione, escludendo l'offerta dormiente da lungo tempo, mentre il costo medio STH applica lo stesso calcolo alle monete detenute da meno di circa cinque mesi. La media a 200 giorni, al contrario, è un riferimento tecnico di trend calcolato dai prezzi passati e non dai dati on-chain di acquisizione.
Questi livelli recuperati sono ora messi alla prova dall'alto. Il 3 novembre Bitcoin ha chiuso appena sotto il True Market Mean ed è scivolato verso i 76.000 dollari durante la notte, in corrispondenza dello spoglio delle elezioni di midterm statunitensi, per poi risalire sopra tale livello. Glassnode quantifica il rientro dal massimo di settembre in circa il 10%.
Il dettaglio più rilevante si trova sotto il prezzo. Il costo medio STH si colloca all'interno della fascia in cui Glassnode mappa ancora le posizioni long con leva: una segna il riferimento di costo osservato dai recenti acquirenti, l'altra è una zona in cui i long con leva diventerebbero venditori forzati. Poiché entrambi occupano la stessa ristretta fascia, un test del costo medio è anche un test della ripresa della vendita forzata.
Prima i liquidazioni dei long, poi si sono accumulati gli short
La heatmap delle liquidazioni di Glassnode, che stima dove le posizioni con leva sarebbero costrette alla chiusura, mostra che la discesa dal massimo di settembre ha attivato gran parte dei livelli di liquidazione long accumulati durante la risalita. Le liquidazioni sono chiusure forzate che gli exchange attivano quando le perdite di una posizione con leva esauriscono il margine. L'esposizione long residua è concentrata nella fascia sotto il prezzo, che coincide con la media a 200 giorni.
Le posizioni sopra il prezzo si sono mosse in direzione opposta. I livelli di liquidazione superiori hanno continuato ad accumularsi nell'ultima settimana mentre il prezzo calava di circa il 3,5% — uno schema che Glassnode attribuisce ai trader che hanno aggiunto short durante la discesa. Il cluster overhead più grande si trova vicino agli 87.000 dollari, vicino al massimo di settembre.
Questo cambia ciò che un rimbalzo dimostrerebbe. Una salita verso quei livelli costringerebbe alcuni venditori short a riacquistare le posizioni, ma tale acquisto proviene da trader che chiudono le proprie scommesse, non da investitori che aumentano l'esposizione. Una rally alimentata dal short covering potrebbe sembrare domanda su un grafico dei prezzi senza registrarsi come domanda nei dati di ownership.
Come può la maggior parte dell'offerta recente essere in perdita quando il prezzo supera il costo medio?
A inizio ottobre, il 97,5% o più dell'offerta degli holder a breve termine era in profitto. Glassnode ora misura tale quota intorno al 38%, lasciando circa il 62% delle monete detenute da meno di cinque mesi sotto il prezzo di acquisizione — pur con Bitcoin scambiato sopra il costo medio della coorte.
La media e la quota in profitto rispondono a domande diverse. Un piccolo blocco di monete molto più economiche può abbassare la media mentre un blocco più ampio resta in perdita. Si consideri una coorte semplificata in cui il 38% delle monete è stato acquistato a 60.000 dollari e il 62% a 85.000 dollari: il costo medio risulta circa 75.500 dollari, sotto l'attuale prezzo di Bitcoin, eppure il 62% dell'offerta è in perdita. Il recupero della media dice poco su quante monete siano tornate al break-even.
Glassnode costruisce queste coorti a partire da stime on-chain a livello di entità, con un confine sfumato intorno ai 155 giorni e l'esclusione delle monete detenute sugli exchange. Il dato del 38% descrive quindi un gruppo di monete modellato, non un conteggio degli investitori. Una moneta in perdita non è stata venduta — ma è diventata una candidata alla vendita.
Queste candidate costituiscono il secondo lato del mercato. Gli holder che hanno acquistato sopra il prezzo attuale recuperano il capitale solo se Bitcoin risale verso il loro costo, e alcuni potrebbero scegliere di uscire una volta raggiunto. I dati mostrano quanto rapidamente si sia accumulata questa offerta: la coorte è passata da quasi interamente in profitto a prevalentemente in perdita in circa un mese.
Gli investitori degli ETF continuano a riscattare
Con la vendita forzata ridotta e i potenziali venditori in aumento, la domanda aperta è chi assorbe l'offerta. Gli ETF spot statunitensi su Bitcoin — fondi che detengono Bitcoin direttamente e canale più visibile per il nuovo denaro tradizionale — non hanno assunto quel ruolo. I dati di Farside Investors mostrano deflussi netti di 643,2 milioni di dollari il 30 ottobre, 398,6 milioni il 2 novembre e 115,6 milioni il 3 novembre, per un totale di circa 1,16 miliardi di dollari in tre sedute.
Il deflusso si è ridotto di circa il 71% il 3 novembre, con piccoli afflussi nei fondi di Bitwise e Fidelity che hanno parzialmente compensato circa 95 milioni di dollari in uscita dall'IBIT di BlackRock. La giornata si è comunque chiusa in negativo: a migliorare è stato il ritmo delle vendite, non il ritorno degli acquirenti.
Glassnode interprete il quadro più ampio come denaro già interno al mondo crypto che ruota tra asset e sedi, con gli investitori tradizionali che contribuiscono poco. L'edizione settimanale precedente stimava il costo medio degli holder degli ETF spot statunitensi vicino agli 81.500 dollari. Con Bitcoin sotto tale livello, la posizione aggregata degli ETF è in perdita — trasformando il canale ETF in un secondo bacino di potenziale offerta al break-even, anziché una fonte di nuova domanda.
Il caso di un reset salutare
L'interpretazione di Glassnode è più costruttiva. I retest dopo un breakout sono normali, sostiene la società, e questo rientro ha eliminato l'eccesso formatosi al massimo di settembre, lasciando gli holder a breve termine molto meno sottopressione rispetto a un mese fa. Secondo il report, il volume spot si è mantenuto sopra il livello pre-rally.
Il mercato ha inoltre assorbito la violazione di Binance del 29 ottobre, stimata dall'exchange in circa 6,3 miliardi di dollari e classificata come il più grande furto crypto di sempre. Glassnode considera la reazione dei prezzi contenuta un segno di forza e interpreta una tenuta della fascia sotto il prezzo come un reset salutare all'interno del trend rialzista iniziato ad agosto. Gli short aggiunti durante la discesa sono coerenti con questa lettura: i trader posizionati per ulteriori perdite sono quelli costretti ad acquistare se il prezzo si riprende.
Entrambe le letture possono essere vere contemporaneamente. Una struttura di mercato più pulita e un acquirente assente sono condizioni separate, e la tesi del reset affronta la prima senza risolvere la seconda. Quale conti di più per il recupero dipende dal fatto che i dati sui flussi inizino a convergere con i dati sul posizionamento.
Cosa chiarirebbe la questione
Questi segnali non hanno lo stesso peso. La redditività degli holder a breve termine sale meccanicamente con il prezzo, quindi il suo recupero indicherebbe i recenti holder che recuperano le perdite, non l'arrivo di nuovi acquirenti. I flussi degli ETF offrono il test più indipendente, perché registrano denaro che entra o esce anziché rivalutare monete già detenute.
Segnali che supporterebbero la lettura del reset:
- Chiusure giornaliere sopra il True Market Mean per tutta la prossima settimana, senza una ripetizione della scivolata del 3 novembre
- Afflussi netti degli ETF nella maggior parte delle prossime cinque sedute di trading
- Offerta degli holder a breve termine in profitto di nuovo sopra il 50% nella prossima edizione settimanale di Glassnode
Segnali che la smentirebbero:
- Una chiusura giornaliera sotto il costo medio degli holder a breve termine, che collochi il prezzo dentro la fascia di liquidazione long
- Riscatti che tornano ai livelli del 30 ottobre
- Ulteriore calo della quota di profitto degli holder a breve termine nella prossima edizione settimanale di Glassnode
Farside pubblica i flussi degli ETF ogni giorno, mentre Glassnode aggiorna i dati delle coorti settimanalmente, quindi il lato degli acquirenti della questione verrà messo alla prova per primo.
Questo articolo si basa sul report "Idling at Support" di Glassnode ed è stato pubblicato originariamente da Coindoo.

