Nuovi dati della Fed segnalano leva finanziaria elevata mentre Bitcoin sale a 86.000 dollari
Punti chiave
- •Bitcoin ha toccato 86.000 dollari il 21 settembre, oltre il 10% sopra la chiusura della domenica precedente, mentre flussi taker spot positivi, volumi in crescita e liquidazioni di posizioni short hanno alimentato l'avanzata, con open interest sui futures e funding pagato dai long sopra le fasce alte di Glassnode e open interest sulle opzioni vicino a 41 miliardi di dollari.
- •L'Indice di Vulnerabilità Finanziaria di un working paper dello staff della Federal Reserve mostra una leva finanziaria a 0,83 all'interno della fascia elevata, insieme a un indice aggregato di 0,65, pressione valutativa di 0,77 e rischio di finanziamento di 0,62, mentre l'bitamento delle famiglie e delle imprese si attesta più basso a 0,26.
- •L'FVI è progettato per catturare una vulnerabilità strutturale a lenta accumulazione piuttosto che stress di mercato concomitante, e il modello storico del paper mostra che lo stesso shock del ciclo economico ha prodotto cali più profondi dei consumi e degli investimenti a lungo termine nei periodi con FVI elevato.
- •Le analisi della Fed stimavano che i grandi hedge fund detenessero 4.000 miliardi di dollari di esposizione lorda ai Treasury e 3.000 miliardi di dollari di prestiti repo a settembre 2025, inclusi circa 830 miliardi di dollari in operazioni cash-futures basis e 305 miliardi di dollari in operazioni swap-spread.
- •Una trasmissione dello stress di finanziamento repo verso una domanda crypto più debole e liquidazioni di Bitcoin con leva resta uno scenario non osservato dalle evidenze citate, e il dataset che termina nel 2025:Q4 lascia incerto il vintage delle letture etichettate 2026 nel grafico, mentre il paper non rappresenta le posizioni del Board.
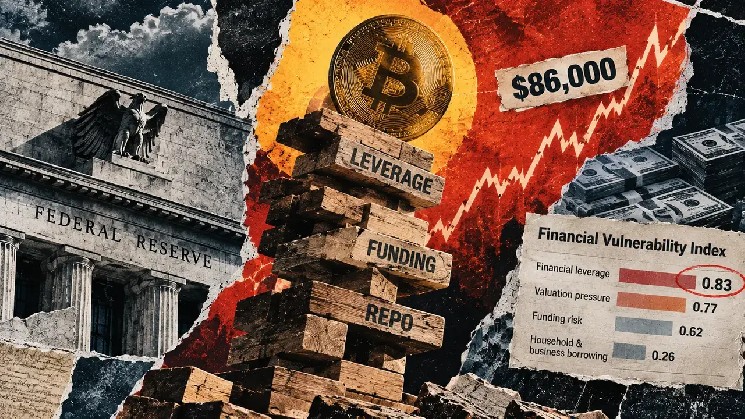
L'ultimo rally di Bitcoin e il nuovo indicatore di rischio finanziario della Federal Reserve descrivono due orizzonti temporali diversi. Bitcoin ($BTC) riflette la domanda e il posizionamento del mercato attuale, mentre la misura della Fed traccia le debolezze strutturali che potrebbero amplificare il prossimo shock.
L'Indice di Vulnerabilità Finanziaria (FVI) è progettato per catturare una vulnerabilità a lenta evoluzione piuttosto che lo stress di mercato concomitante. Nella Figura 2 del working paper, l'annotazione finale della leva finanziaria riporta 0,83, all'interno della fascia "elevata" della sua distribuzione storica. L'indice aggregato è etichettato 0,65, la pressione valutativa 0,77 e il rischio di finanziamento 0,62 — tutti descritti come "notevoli". L'indebitamento delle famiglie e delle imprese si attesta più basso a 0,26. L'indicatore si inserisce in un più ampio insieme di strumenti di monitoraggio della Fed che include anche la relazione semestrale sulla stabilità finanziaria, sebbene i working paper dello staff da soli non abbiano il peso politico del Board.
Il grafico etichetta i quattro componenti Q1 e l'indice aggregato Q2, con il 2026 come ultimo riferimento sull'asse. Separatamente, il working paper afferma che il suo dataset e diversi campioni di stima terminano nel 2025:Q4, senza spiegare se tali estremi siano osservazioni di vintage successivi, nowcast o un problema di etichettatura. Questo limita ogni descrizione affidabile alle etichette trimestrali e ai valori della Figura 2, senza attribuire loro una data di osservazione verificata per il 2026.
La distinzione tra vulnerabilità e condizioni attuali spiega l'apparente divergenza. I tradizionali indici di condizioni finanziarie salgono quando il credito si restringe e emerge stress visibile. L'FVI, al contrario, può accumularsi durante periodi più calmi man mano che leva e assunzione di rischio si accrescono.
L'attuale movimento di Bitcoin ha driver propri. Il 21 settembre, $BTC ha toccato 86.000 dollari, oltre il 10% sopra la chiusura della domenica precedente, mentre il flus taker spot è diventato positivo e i volumi sono saliti. Le liquidazioni di posizioni short hanno contribuito alla comparsata di lunedì. L'open interest sui futures e il funding pagato dai long erano sopra le fasce alte di Glassnode, l'open interest sulle opzioni si attestava vicino a 41 miliardi di dollari, e le opzioni prezzavano meno movimento di quello che il mercato ha poi effettivamente registrato.
Come lo stress di finanziamento potrebbe raggiungere Bitcoin
Un'analisi di giugno, "Decomposing Hedge Funds' U.S. Treasury Exposures", stimava che i grandi hedge fund detenessero 4.000 miliardi di dollari di esposizione lorda ai Treasury e 3.000 miliardi di dollari di prestiti repo — finanziamento garantito a breve termine vincolato a collaterale in Treasury — a settembre 2025. Le stime proxy includevano circa 830 miliardi di dollari in operazioni di cash-futures basis, che sfruttano il divario tra i futures sui Treasury e i prezzi delle obbligazioni a pronti, e 305 miliardi di dollari in operazioni swap-spread, posizionate sullo spread tra gli interest rate swap e i Treasury.
La revisione separata della Fed sui mercati repo garantiti da titoli di Stato ha rilevato che il finanziamento a breve termine, l'intermediazione dei dealer, il riutilizzo del collaterale e i haircut bassi possono trasportare lo stress attraverso i mercati del finanziamento, cash e derivati. Margin call più elevati o una capacità dei dealer più limitata potrebbero forzare vendite di attività liquide, indebolire la domanda spot crypto e liquidare posizioni $BTC con leva. Questa sequenza trasversale tra mercati resta tuttavia uno scenario; le evidenze citate non hanno osservato l'intera catena. Le sue precondizioni sono comunque osservabili in tempo reale: se l'open interest sui futures e il funding pagato dai long restano sopra le fasce alte di Glassnode, come evolve lo stimato indebitamento repo degli hedge fund rispetto al livello di settembre 2025, e se la Fed chiarirà in seguito il vintage dietro le letture dell'FVI etichettate 2026.
Il modello storico del working paper mostra perché la lettura della vulnerabilità è importante. Nei periodi con FVI elevato, lo stesso shock modellato del ciclo economico ha prodotto cali più profondi dei consumi e degli investimenti a lungo termine rispetto ai periodi con FVI basso. L'indice si legge quindi al meglio come una misurazione dell'amplificazione: descrive la capacità del sistema di trasformare uno shock in danni più ampi, mentre il percorso immediato di Bitcoin resta legato a flussi, liquidità e posizionamento.
Il working paper riflette l'analisi dei suoi autori e non indica la condivisione da parte del Board della Federal Reserve.
Fonte: CryptoSlate

